
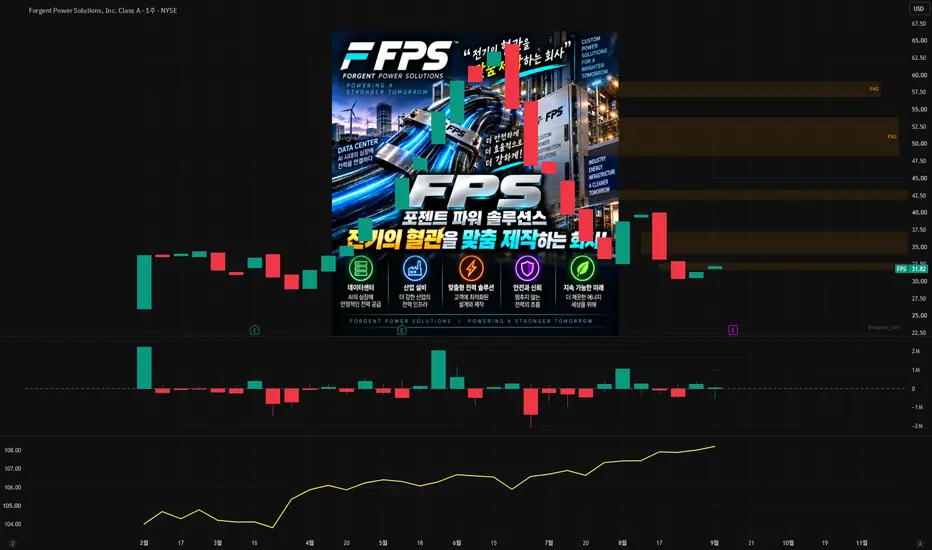
FPS, 포전트 파워 솔루션즈. 이름만 들으면 "파워? 배터리 회사인가?" 싶으실 텐데요, 아닙니다. 이 회사, 지금 미국 증시에서 가장 뜨거운 테마인 인공지능 데이터센터의 '전기 배관공'입니다. 자, 오늘 이 회사가 뭘 하는지, 왜 시장이 열광하는지, 커피 한 잔 값 경제학으로 쉽게 풀어드릴게요.
먼저 과학 시간 잠깐. 인공지능 데이터센터는 전기를 어마어마하게 먹습니다. 그런데 발전소에서 오는 전기는 그대로 서버에 꽂을 수가 없어요. 전압을 낮추고, 나누고, 정전 시 자동으로 비상전원으로 갈아타고, 이 모든 걸 안전하게 배분해야 합니다. 이걸 담당하는 장비가 변압기, 배전반, 자동절체스위치 같은 것들인데요. 포전트는 바로 이 자동절체스위치, 저압 및 중압 배전반, 변압기, 전력분배장치, 파워스키드 등을 설계하고 제조하는 회사입니다. 쉽게 말해 데이터센터라는 거대한 몸에 혈관을 깔아주는 겁니다.
그럼 이런 회사가 한둘이 아닐 텐데 왜 주목받느냐. 핵심은 '통째로, 빠르게'입니다. 포전트는 데이터센터나 대형 공장의 전력 계통 전체에 필요한 배전 장비를 모두 제조할 수 있는 몇 안 되는 회사 중 하나이며, 업계 최고 수준의 맞춤 제작과 가장 짧은 납기를 자랑합니다. 지금 빅테크들은 데이터센터를 1년이라도 빨리 짓고 싶어 안달인데, 장비 하나 주문하면 2년 기다려야 하는 시장입니다. 여기서 "우리가 다 만들어서 빨리 드릴게요"라고 하니 주문이 몰릴 수밖에요.
숫자로 확인해볼까요? 2026 회계연도 3분기 매출은 3억 7천 9백만 달러로 전년 대비 103% 증가했고, 신규 수주는 8억 6천 7백만 달러로 무려 308% 늘었습니다. 수주잔고는 19억 8천만 달러로 157% 증가했죠. 여기서 경제 개념 하나 짚고 갑니다. 수주 대 매출 비율, 즉 이번 분기에 판 것보다 새로 받은 주문이 몇 배냐를 보는 지표인데요. 이 비율이 2.3배입니다. 식당으로 치면 오늘 100그릇 팔았는데 예약이 230그릇 들어온 셈이에요. 앞으로 최소 몇 분기는 주방이 쉴 틈이 없다는 뜻입니다.
투자자 입장에서 더 매력적인 대목은 '아직 공장이 비어 있다'는 점입니다. 현재 연간 50억 달러 규모의 생산능력 중 약 30%만 가동 중이라 성장 여력이 상당하고, 향후 대규모 설비투자 부담도 적으며 순현금 상태입니다. 즉 주문이 늘어날수록 이미 지어둔 공장을 채우기만 하면 되니, 매출이 오를 때 이익은 그보다 더 가파르게 오르는 구조, 이른바 영업 레버리지가 작동하는 겁니다.
회사 스스로도 자신감이 붙었습니다. 2026 회계연도 매출 전망을 13억 5천만에서 13억 9천만 달러로 상향했는데, 중간값 기준 전년 대비 82% 성장입니다. 월가도 화답해서 베어드는 매수 의견으로 커버리지를 시작했고, 울프리서치는 목표주가를 54달러에서 60달러로 올렸습니다.
물론 장밋빛만 있진 않습니다. 2026년 가이던스 기준 EV/EBITDA가 63배에 달할 만큼 비싸고, 인공지능 투자 둔화, 생산능력 확장 과정의 실행 리스크, 원가 상승에 따른 마진 압박은 꼭 체크하셔야 할 포인트입니다. 특히 신규 공장 가동 초기의 고정비 미흡수와 초기 비용이 당분간 이익률의 발목을 잡을 수 있어요.
정리하면 이렇습니다. 인공지능 붐에서 진짜 돈을 버는 건 금을 캐는 사람이 아니라 곡괭이를 파는 사람이라고들 하죠. 포전트는 그 곡괭이 중에서도 없으면 데이터센터가 아예 돌아가지 않는 '전기 혈관'을 파는 회사입니다. 수주는 폭발하고, 공장은 여유가 있고, 빚보다 현금이 많다. 밸류에이션이 부담스럽긴 하지만, 성장 스토리 하나만큼은 교과서급인 종목이라 오늘 소개해드렸습니다. 다음 회계연도 전망이 나오는 4분기 실적 발표, 꼭 함께 지켜보시죠!
※ 본 콘텐츠는 정보 제공 목적이며 특정 종목의 매수·매도를 권유하지 않습니다. 투자 판단과 책임은 투자자 본인에게 있습니다.
먼저 과학 시간 잠깐. 인공지능 데이터센터는 전기를 어마어마하게 먹습니다. 그런데 발전소에서 오는 전기는 그대로 서버에 꽂을 수가 없어요. 전압을 낮추고, 나누고, 정전 시 자동으로 비상전원으로 갈아타고, 이 모든 걸 안전하게 배분해야 합니다. 이걸 담당하는 장비가 변압기, 배전반, 자동절체스위치 같은 것들인데요. 포전트는 바로 이 자동절체스위치, 저압 및 중압 배전반, 변압기, 전력분배장치, 파워스키드 등을 설계하고 제조하는 회사입니다. 쉽게 말해 데이터센터라는 거대한 몸에 혈관을 깔아주는 겁니다.
그럼 이런 회사가 한둘이 아닐 텐데 왜 주목받느냐. 핵심은 '통째로, 빠르게'입니다. 포전트는 데이터센터나 대형 공장의 전력 계통 전체에 필요한 배전 장비를 모두 제조할 수 있는 몇 안 되는 회사 중 하나이며, 업계 최고 수준의 맞춤 제작과 가장 짧은 납기를 자랑합니다. 지금 빅테크들은 데이터센터를 1년이라도 빨리 짓고 싶어 안달인데, 장비 하나 주문하면 2년 기다려야 하는 시장입니다. 여기서 "우리가 다 만들어서 빨리 드릴게요"라고 하니 주문이 몰릴 수밖에요.
숫자로 확인해볼까요? 2026 회계연도 3분기 매출은 3억 7천 9백만 달러로 전년 대비 103% 증가했고, 신규 수주는 8억 6천 7백만 달러로 무려 308% 늘었습니다. 수주잔고는 19억 8천만 달러로 157% 증가했죠. 여기서 경제 개념 하나 짚고 갑니다. 수주 대 매출 비율, 즉 이번 분기에 판 것보다 새로 받은 주문이 몇 배냐를 보는 지표인데요. 이 비율이 2.3배입니다. 식당으로 치면 오늘 100그릇 팔았는데 예약이 230그릇 들어온 셈이에요. 앞으로 최소 몇 분기는 주방이 쉴 틈이 없다는 뜻입니다.
투자자 입장에서 더 매력적인 대목은 '아직 공장이 비어 있다'는 점입니다. 현재 연간 50억 달러 규모의 생산능력 중 약 30%만 가동 중이라 성장 여력이 상당하고, 향후 대규모 설비투자 부담도 적으며 순현금 상태입니다. 즉 주문이 늘어날수록 이미 지어둔 공장을 채우기만 하면 되니, 매출이 오를 때 이익은 그보다 더 가파르게 오르는 구조, 이른바 영업 레버리지가 작동하는 겁니다.
회사 스스로도 자신감이 붙었습니다. 2026 회계연도 매출 전망을 13억 5천만에서 13억 9천만 달러로 상향했는데, 중간값 기준 전년 대비 82% 성장입니다. 월가도 화답해서 베어드는 매수 의견으로 커버리지를 시작했고, 울프리서치는 목표주가를 54달러에서 60달러로 올렸습니다.
물론 장밋빛만 있진 않습니다. 2026년 가이던스 기준 EV/EBITDA가 63배에 달할 만큼 비싸고, 인공지능 투자 둔화, 생산능력 확장 과정의 실행 리스크, 원가 상승에 따른 마진 압박은 꼭 체크하셔야 할 포인트입니다. 특히 신규 공장 가동 초기의 고정비 미흡수와 초기 비용이 당분간 이익률의 발목을 잡을 수 있어요.
정리하면 이렇습니다. 인공지능 붐에서 진짜 돈을 버는 건 금을 캐는 사람이 아니라 곡괭이를 파는 사람이라고들 하죠. 포전트는 그 곡괭이 중에서도 없으면 데이터센터가 아예 돌아가지 않는 '전기 혈관'을 파는 회사입니다. 수주는 폭발하고, 공장은 여유가 있고, 빚보다 현금이 많다. 밸류에이션이 부담스럽긴 하지만, 성장 스토리 하나만큼은 교과서급인 종목이라 오늘 소개해드렸습니다. 다음 회계연도 전망이 나오는 4분기 실적 발표, 꼭 함께 지켜보시죠!
※ 본 콘텐츠는 정보 제공 목적이며 특정 종목의 매수·매도를 권유하지 않습니다. 투자 판단과 책임은 투자자 본인에게 있습니다.

코인스쿨 365일24시간 트레이딩 시그널
t.me/+U8dEGVcnEkFjZWE1
t.me/+U8dEGVcnEkFjZWE1
면책사항
해당 정보와 게시물은 금융, 투자, 트레이딩 또는 기타 유형의 조언이나 권장 사항으로 간주되지 않으며, 트레이딩뷰에서 제공하거나 보증하는 것이 아닙니다. 자세한 내용은 이용 약관을 참조하세요.
코인스쿨 365일24시간 트레이딩 시그널
t.me/+U8dEGVcnEkFjZWE1
t.me/+U8dEGVcnEkFjZWE1
면책사항
해당 정보와 게시물은 금융, 투자, 트레이딩 또는 기타 유형의 조언이나 권장 사항으로 간주되지 않으며, 트레이딩뷰에서 제공하거나 보증하는 것이 아닙니다. 자세한 내용은 이용 약관을 참조하세요.