
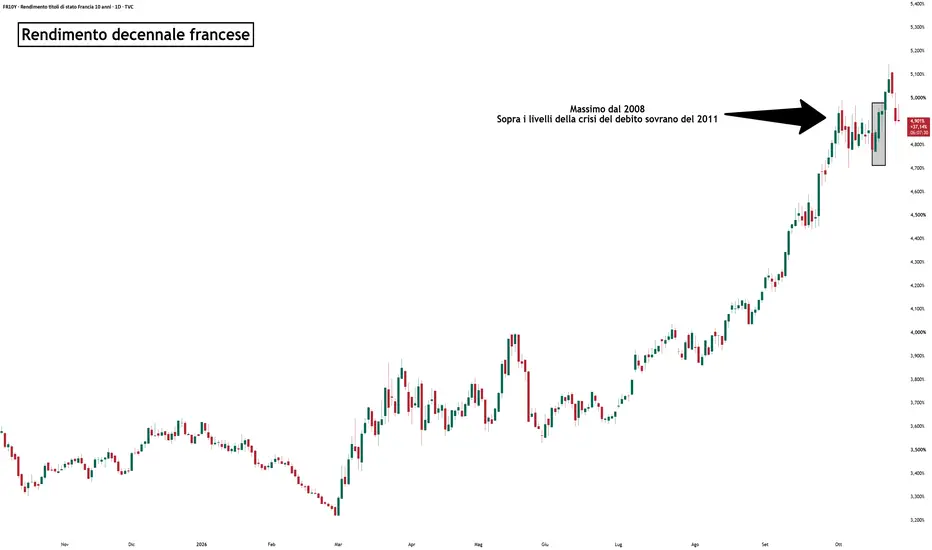
Gli ultimi giorni sono stati abbastanza positivi per i titoli di stato francesi dopo che Moody's ha confermato il rating del paese ad Aa3 con outlook negativo.
Il mercato si attendeva un taglio come avevano già fatto S&P e Fitch.

Dopo aver toccato il rendimento di 5.14%, il decennale francese è sceso intorno a 4.90%.
Lo spread contro il bund è crollato da 178bp, il massimo dal 2011, a circa 157bp con un calo di oltre 13bp in un solo giorno, il più ampio dal 2020.
La situazione è risolta? Ovviamente no. Si tratta solo di un sollievo tecnico dovuto al fatto che il mercato prezzava uno scenario estremamente negativo e il posizionamento era troppo concentrato.
In queste situazioni il mercato diventa sensibile a possibili sorprese positive.
La realtà è che i problemi rimangono.
Il deficit è atteso al 5.4% del PIL quest'anno e il governo Lecornu non ha una maggioranza per approvare il bilancio 2027.
Il vero problema della Francia è quindi la spesa.
Dopo l'Italia, la Francia ha la spesa più elevata per le pensioni tra i paesi OECD: il 12,4% del PIL.

Anche in termini di spesa per interessi, il problema rischia di peggiorare. Di questo passo, le previsioni per il 2030 vedono Francia al terzo posto per costo degli interessi sul PIL: circa 3.8%, dietro a America e Italia.
Ciò che preoccupa è la velocità di crescita: escludendo l'America di Trump, la Francia passerebbe dall'1% circa del 2020 a quasi 4% nel 2030.

Questo sollievo quindi potrebbe essere solo temporaneo, almeno fino a quando non si risolverà il problema politico.
Il mercato si attendeva un taglio come avevano già fatto S&P e Fitch.
Dopo aver toccato il rendimento di 5.14%, il decennale francese è sceso intorno a 4.90%.
Lo spread contro il bund è crollato da 178bp, il massimo dal 2011, a circa 157bp con un calo di oltre 13bp in un solo giorno, il più ampio dal 2020.
La situazione è risolta? Ovviamente no. Si tratta solo di un sollievo tecnico dovuto al fatto che il mercato prezzava uno scenario estremamente negativo e il posizionamento era troppo concentrato.
In queste situazioni il mercato diventa sensibile a possibili sorprese positive.
La realtà è che i problemi rimangono.
Il deficit è atteso al 5.4% del PIL quest'anno e il governo Lecornu non ha una maggioranza per approvare il bilancio 2027.
Il vero problema della Francia è quindi la spesa.
Dopo l'Italia, la Francia ha la spesa più elevata per le pensioni tra i paesi OECD: il 12,4% del PIL.
Anche in termini di spesa per interessi, il problema rischia di peggiorare. Di questo passo, le previsioni per il 2030 vedono Francia al terzo posto per costo degli interessi sul PIL: circa 3.8%, dietro a America e Italia.
Ciò che preoccupa è la velocità di crescita: escludendo l'America di Trump, la Francia passerebbe dall'1% circa del 2020 a quasi 4% nel 2030.
Questo sollievo quindi potrebbe essere solo temporaneo, almeno fino a quando non si risolverà il problema politico.

관련 발행물
면책사항
해당 정보와 게시물은 금융, 투자, 트레이딩 또는 기타 유형의 조언이나 권장 사항으로 간주되지 않으며, 트레이딩뷰에서 제공하거나 보증하는 것이 아닙니다. 자세한 내용은 이용 약관을 참조하세요.
면책사항
해당 정보와 게시물은 금융, 투자, 트레이딩 또는 기타 유형의 조언이나 권장 사항으로 간주되지 않으며, 트레이딩뷰에서 제공하거나 보증하는 것이 아닙니다. 자세한 내용은 이용 약관을 참조하세요.