
Guten Morgen zusammen,
nach einem schwächeren Wochenstart an den internationalen Märkten richtet sich der Fokus heute klar auf die FOMC Meeting Minutes. Gleichzeitig bleiben die geopolitischen Entwicklungen rund um den Iran, die Straße von Hormus sowie die Bewegungen bei Öl und Anleiherenditen wichtige Einflussfaktoren für die Risk Assets.
Besonders interessant wird heute die Frage, ob die Fed Minutes das aktuell eingepreiste Bild für die September-Sitzung verändern können.
Agenda
1. Geopolitische Lage
2. Fundamentale Wirtschaftsdaten heute
3. Fundamentale Wirtschaftsdaten gestern
4. Earnings / IPOs
5. Märkte & Korrelationen im Überblick
6. Risk Assets im Überblick
7. DAX Ausblick
8. Fazit
⸻
1. Geopolitische Lage
Straße von Hormus weiterhin im Fokus
Die Situation rund um die Straße von Hormus bleibt angespannt. Obwohl Trump gestern erklärte, dass die Straße offen und funktionsfähig sei, zeigen aktuelle Daten ein deutlich anderes Bild: Am Dienstag sollen lediglich sechs Schiffe die Straße von Hormus passiert haben.
Damit bleibt der tatsächliche Schiffsverkehr weiterhin stark eingeschränkt. Gleichzeitig wurde aus den USA signalisiert, dass die Marineblockade weiterhin besteht und die Minenräumung abgeschlossen bzw. im Gange ist.
Für die Märkte bleibt damit insbesondere die Entwicklung des Ölpreises entscheidend. Eine weitere Eskalation könnte den Ölpreis erneut deutlich nach oben treiben und damit gleichzeitig Inflations- und Renditesorgen verstärken.
USA – Iran
Die diplomatische Situation bleibt ebenfalls widersprüchlich. Einerseits gab es laut US-Aussagen positive Gespräche mit Iran, andererseits soll Trump seine Mannschaft angewiesen haben, vorerst keine weiteren Gespräche zu führen, solange Iran nicht bereit sei, ein Abkommen zu unterzeichnen.
Parallel bereitet die Trump-Administration offenbar eine weitere Verschärfung des wirtschaftlichen Drucks auf Iran vor.
Korea / China / Taiwan
Auch in Asien bleiben geopolitische Themen relevant. Die USA und Südkorea haben ihre gemeinsame Militärübung Ulchi Freedom Shield angepasst und verkürzt. Laut US-Seite sollen die Trainings- und Bereitschaftsziele allerdings unverändert bleiben.
Gleichzeitig fielen die taiwanischen Aktienmärkte über 2 %. China setzt derweil auf zusätzliche Liquidität und hat den Yuan-Fixing auf den stärksten Stand seit Februar 2023 gesetzt.
⸻
2. Fundamentale Wirtschaftsdaten heute
Heute stehen insbesondere drei Themen im Fokus:
Vormittags
* EZB-Präsidentin Christine Lagarde
* Eurozone CPI YoY: Forecast 2,9 % | Previous 2,8 %
* Eurozone Core CPI YoY: Forecast 2,5 % | Previous 2,4 %
* Eurozone CPI MoM Juli: Forecast -0,1 % | Previous 2,8 %
Die erwartete höhere Inflation – insbesondere beim Core CPI – unterstützt aktuell das eher hawkische EZB-Bild.
Für September wird derzeit mit rund 94 % Wahrscheinlichkeit mit einer Zinserhöhung gerechnet. Für Oktober liegt die Wahrscheinlichkeit für einen weiteren Zinsschritt laut aktuellem Pricing bereits bei rund 95 %, während für Dezember rund 97,5 % für einen weiteren Zinserhöhungsschritt eingepreist sind.
Damit ist ein weiterer Zinsschritt der EZB in diesem Jahr bereits sehr stark im Markt berücksichtigt. Eine deutliche Inflationsüberraschung nach unten könnte dieses Bild allerdings wieder etwas verschieben.
Weitere Daten heute:
* US Crude Oil Inventories
* FOMC Meeting Minutes
FOMC Meeting Minutes im Fokus
Die Meeting Minutes liefern detaillierte Einblicke in die Diskussionen des FOMC rund um die letzte geldpolitische Sitzung und können damit wichtige Hinweise auf die zukünftige Zinsentwicklung geben.
Besonders relevant ist dies heute, da für die September-Sitzung aktuell rund 63,9 % Wahrscheinlichkeit für unveränderte Zinsen eingepreist sind.
Die entscheidende Frage lautet daher:
Wie geschlossen war die Fed bei ihrer letzten Sitzung tatsächlich – und wie groß ist der Spielraum für eine weitere Zinssenkung?
Sollten die Minutes überraschend hawkisch ausfallen, könnten Anleiherenditen und Dollar erneut steigen und gleichzeitig Druck auf die Risk Assets ausüben. Ein dovisher Ton könnte dagegen für Entlastung bei Aktien sorgen.
⸻
3. Fundamentale Wirtschaftsdaten gestern
Gestern gab es keine großen makroökonomischen Überraschungen.
Unter anderem standen Aussagen von EZB-Chefökonom Philip Lane im Fokus. Er verwies darauf, dass eine Inflationsrate von rund einem Prozentpunkt über dem EZB-Ziel von 2 % bereits erheblich wäre.
Daneben wurden US-Daten zu Housing Starts, Industrieproduktion sowie Importen und Exporten veröffentlicht. Insgesamt ergab sich daraus jedoch kein fundamentaler Gamechanger für die Märkte.
Der Fokus verschiebt sich damit klar auf die heutigen Inflationsdaten und insbesondere die FOMC Minutes.
⸻
4. Earnings / IPOs
Auf Unternehmensseite steht heute vergleichsweise wenig im Fokus.
Interessant bleibt allerdings der AI-Sektor: Anthropic soll aktuell eine Pre-IPO-Kreditfazilität von mehr als 10 Mrd. USD vorbereiten. Auch bei OpenAI bleibt ein möglicher Börsengang ein langfristig relevantes Thema.
OpenAI soll im vergangenen Quartal zudem einen Umsatz von rund 6,7 Mrd. USD erzielt haben.
⸻
5. Märkte & Korrelationen im Überblick
US Oil
US Oil hält sich aktuell relativ stabil bei rund 85 USD.
Gestern gab es zwar ein Gap Down und einen Tagesverlust von rund -0,68 %, allerdings blieb die Schwäche begrenzt. Heute wurde bereits das Daily High der bisherigen Woche überschritten.
Ein nachhaltiger Break über 85 USD könnte zunächst 86,36 USD, anschließend 87,76 USD und bei weiterer Eskalation sogar die 90-USD-Marke aktivieren.
Sollte sich die geopolitische Lage dagegen weiter entspannen, wäre für mich zunächst ein Bruch der 83 USD entscheidend. Darunter könnten 79 USD bzw. 77 USD wieder interessant werden.
Auf Monatsbasis notiert Öl aktuell noch rund 2,5 % unter dem Vormonatsschluss, hat zuletzt allerdings das Weekly Low herausgenommen.
US Bonds
Auch bei den US-Staatsanleihen sehen wir wieder leichte Schwäche:
* 3Y: -0,35 %
* 5Y: -0,37 %
* 10Y: -0,34 %
* 30Y: -0,25 %
Hier dürften die FOMC Minutes heute Abend einen entscheidenden Impuls liefern.
US Dollar
Der Dollar zeigt ebenfalls leichte Schwäche, bleibt aber weiterhin innerhalb der Range zwischen 99,5 und 100.
Für einen nachhaltigen Ausbruch wäre ein Daily Close außerhalb dieser Zone notwendig.
Unter 99,5 rückt zunächst 99 in den Fokus, oberhalb von 100 wäre 100,5 das nächste relevante Level.
Auch hier könnten die FOMC Minutes heute den entscheidenden Impuls liefern.
VIX
Der VIX steigt wieder an und notiert aktuell bei rund 15,85.
Seit letzter Woche ist damit ein Anstieg von etwa 12 % zu beobachten. Das Niveau bleibt historisch betrachtet weiterhin niedrig, die steigende Tendenz sollte allerdings im Auge behalten werden.
⸻
6. Risk Assets im Überblick
Nvidia
Nvidia verlor gestern rund -2,34 %.
Mein Bias bleibt trotzdem unverändert: Long, solange 217 USD respektiert werden.
Darunter liegt die nächste relevante Zone bei 213–212 USD.
Solange diese Zone hält, bleibt mein übergeordnetes Bias bullish. Mein nächstes Ziel auf der Oberseite liegt bei 232 USD.
Bitcoin
Bitcoin wurde erneut am Bereich des März-Monatstiefs um 65.000 USD abgewiesen.
Mein Bias bleibt bearish, solange Bitcoin nicht das April-Monatstief bei rund 65.700 USD per Daily Close zurückerobert.
S&P 500
Der S&P 500 befindet sich aktuell in einem größeren Korrekturmodus und liegt in dieser Woche bereits rund -1,25 % zurück.
Nach dem Bruch der bisherigen Daily Lows und den zwei starken Abwärtstagen bleibe ich zunächst short.
Aufgrund der hohen Volatilität rund um die FOMC Minutes könnte ich mir heute allerdings einen Retest in den Bereich 7.650–7.630 vorstellen.
Sollte der Markt dagegen wieder über 7.740 stabilisieren, würde sich mein Bias wieder in Richtung Long verschieben.
Nasdaq 100
Beim Nasdaq sehen wir ebenfalls einen stärkeren Abwärtsimpuls.
Das Weekly Low der Vorwoche wurde gebrochen und der Index schloss unter 29.500. Die 30.000 haben damit nicht als Support funktioniert, sondern wurden zur Resistance.
Solange wir per Daily Close unter 29.500 bleiben, bin ich zunächst short.
Nächste Ziele:
29.200 → 29.000
Ich wäre hier aktuell vorsichtig mit „Buy the Dip“, solange 29.500 bzw. 30.000 nicht zurückerobert werden.
Dow Jones
Auch beim Dow sehen wir leichte Gewinnmitnahmen. Seit Wochenbeginn liegt der Index rund -0,78 % zurück.
Die erwartete Retest-Zone bei 53.400–53.500 wurde nicht überzeugend angenommen.
Daher stelle ich mich zunächst auf eine tiefere Korrektur in Richtung 52.500 ein.
Long wäre ich wieder bei einer Rückeroberung von 53.500. Darüber wäre anschließend 54.000, das aktuelle Allzeithoch, interessant.
⸻
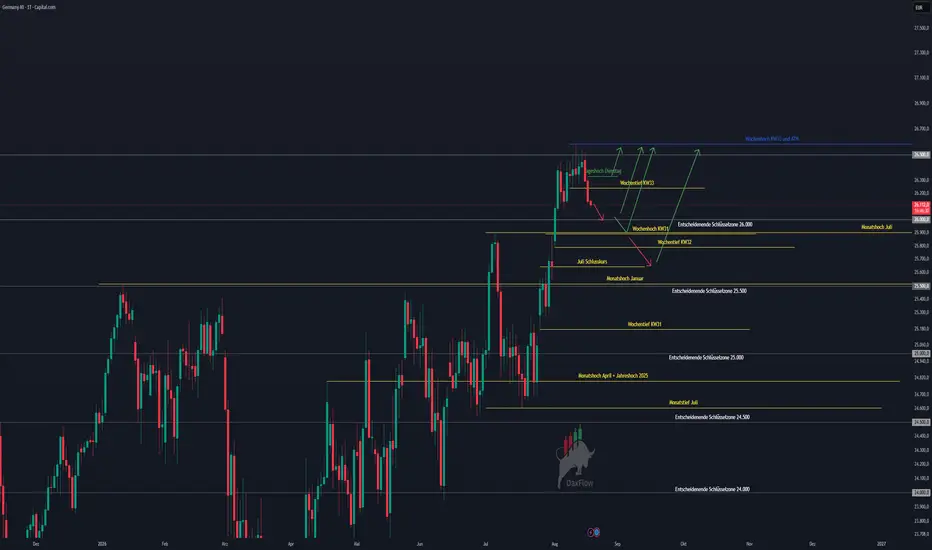
7. DAX Ausblick
Auch der DAX befindet sich aktuell im Korrekturmodus und liegt in dieser Woche rund -1,28 % zurück.
Gestern wurde das Wochentief der Vorwoche per Daily Close unterschritten. Heute wurde bereits das aktuelle Daily Low gebrochen.
Mein Bias bleibt daher zunächst bearish.
Auf der Unterseite sehe ich zunächst den Bereich:
26.000–25.900
Diese Zone wäre für mich bei entsprechender Reaktion interessant, um nach Long-Setups Ausschau zu halten.
Sollten die FOMC Minutes heute Abend allerdings deutlich hawkischer ausfallen und die Risk Assets weiter unter Druck setzen, könnte auch ein Retest des Gap-Close-Bereichs bei 25.650 erfolgen. Im Extremfall wäre sogar 25.500 möglich.
Auf der Oberseite würde sich mein Bias erst wieder deutlich verbessern, wenn der DAX das Dienstagshoch bei 26.333 zurückerobert.
⸻
8. Fazit
Der heutige Handelstag dürfte vor allem von den FOMC Meeting Minutes geprägt werden.
Auf der einen Seite bleiben mit Hormus, Öl, hohen Renditen und der geopolitischen Unsicherheit mehrere Belastungsfaktoren bestehen. Auf der anderen Seite sehen wir mit der möglichen Entspannung zwischen USA und Kanada, den Entwicklungen bei Nvidia/H200 sowie zusätzlicher chinesischer Liquidität auch einige positive Impulse.
Für mich bleibt der kurzfristige Bias bei den großen Risk Assets jedoch zunächst vorsichtig bis bearish als gesunder Rücksetzer des starken Long Impulses.
Entscheidend wird heute Abend, ob die FOMC Minutes das aktuell eingepreiste Szenario bestätigen oder eine deutliche Verschiebung der Zinserwartungen auslösen.
Ich wünsche euch allen einen erfolgreichen Handelstag und stabile Trades.
Keine Anlageberatung. Dies ist ausschließlich meine persönliche Markteinschätzung und stellt keine Aufforderung zum Kauf oder Verkauf von Finanzinstrumenten dar.

관련 발행물
면책사항
해당 정보와 게시물은 금융, 투자, 트레이딩 또는 기타 유형의 조언이나 권장 사항으로 간주되지 않으며, 트레이딩뷰에서 제공하거나 보증하는 것이 아닙니다. 자세한 내용은 이용 약관을 참조하세요.
관련 발행물
면책사항
해당 정보와 게시물은 금융, 투자, 트레이딩 또는 기타 유형의 조언이나 권장 사항으로 간주되지 않으며, 트레이딩뷰에서 제공하거나 보증하는 것이 아닙니다. 자세한 내용은 이용 약관을 참조하세요.