
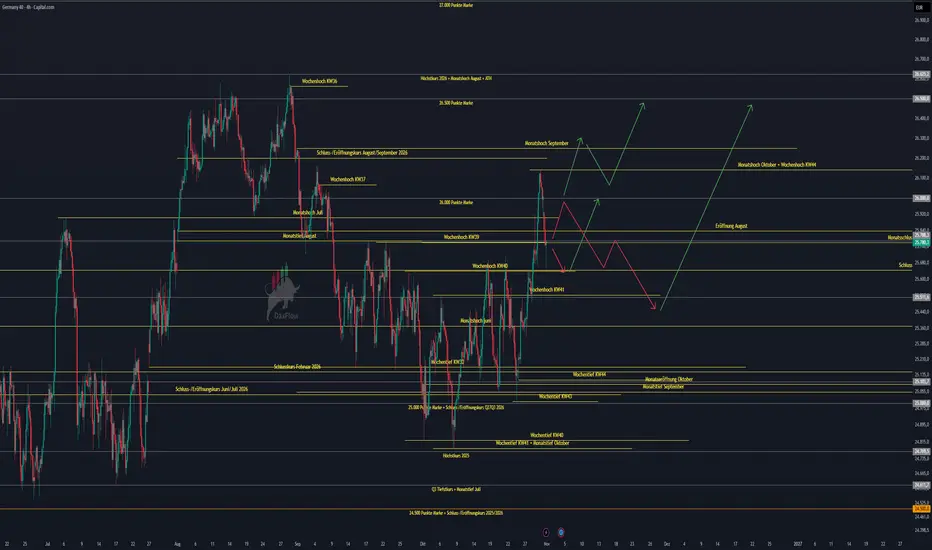
Fundamentaler, makroökonomischer und charttechnischer Ausblick für die Handelswoche KW 45
Willkommen zum Wochenausblick für die Handelswoche KW 45!
Nach einer zweiwöchigen Pause aufgrund von Urlaub und Krankheit melde ich mich pünktlich zur neuen Handelswoche zurück. Ab KW 45 gibt es wieder wie gewohnt meine täglichen Tagesausblicke.
Die vergangene Handelswoche hatte es bereits in sich. Neben wichtigen geldpolitischen Entscheidungen standen zahlreiche Unternehmenszahlen im Fokus. Gleichzeitig haben sich die geopolitischen Spannungen und die Unsicherheit an den internationalen Finanzmärkten weiter bemerkbar gemacht.
Auch die kommende Woche dürfte alles andere als ruhig werden. Neben einer Reihe wichtiger Konjunkturdaten, den anhaltenden Diskussionen über den zukünftigen Zinspfad der Federal Reserve und der Europäischen Zentralbank sowie zahlreichen Unternehmensberichten stehen insbesondere die US-amerikanischen Midterm-Wahlen am Dienstag, dem 3. November, im Mittelpunkt.
Die Zwischenwahlen könnten die politischen Mehrheitsverhältnisse im US-Kongress für die verbleibenden zwei Jahre der Amtszeit von Donald Trump verändern. Für die Finanzmärkte ist dabei nicht nur das Wahlergebnis selbst interessant, sondern vor allem die Frage, welche Auswirkungen eine mögliche Verschiebung der Machtverhältnisse auf die amerikanische Wirtschafts-, Handels- und Außenpolitik haben könnte.
Gerade in einer Marktphase, in der Inflation, Energiepreise, KI-Investitionen, Staatsverschuldung und geopolitische Risiken ohnehin eine große Rolle spielen, kommt dieser Wahl zusätzliche Bedeutung zu.
1. Geopolitische Lage
Die geopolitische Situation bleibt auch zu Beginn der neuen Handelswoche ein wesentlicher Einflussfaktor für die internationalen Finanzmärkte.
Besonders im Mittelpunkt steht weiterhin die Situation zwischen den USA und dem Iran. Die Gespräche in Doha sind zuletzt in eine weitere Runde gegangen. Dabei wurde unter anderem über eine mögliche Wiederöffnung der Straße von Hormus gesprochen. Im Raum steht ein bedingter Vorschlag, wonach die wichtige Schifffahrtsroute innerhalb von zwei Tagen nach einer möglichen Einigung mit Washington wieder geöffnet werden könnte.
Eine endgültige Einigung liegt bislang allerdings nicht vor. Der Iran signalisiert weiterhin Bereitschaft zu diplomatischen Gesprächen, hält gleichzeitig aber an seiner militärischen Verteidigungsbereitschaft fest. Auch von amerikanischer Seite wurde eine mögliche weitere militärische Eskalation nach den Zwischenwahlen nicht vollständig ausgeschlossen.
Damit bleibt die Situation schwer kalkulierbar.
Die Straße von Hormus ist eine der wichtigsten Energiehandelsrouten der Welt. Eine längerfristige Einschränkung des Schiffsverkehrs hätte erhebliche Auswirkungen auf die globalen Energiepreise und könnte den ohnehin bestehenden Inflationsdruck weiter verstärken. Auch die Sicherheitslage im Roten Meer und in der Meerenge Bab al-Mandab bleibt relevant, insbesondere mit Blick auf die Rolle der Huthi-Miliz und mögliche Auswirkungen auf den internationalen Warenverkehr.
Für die Märkte ergibt sich daraus eine klare Abhängigkeit: Eine diplomatische Annäherung könnte den Ölpreis entlasten und damit auch die Inflationserwartungen reduzieren. Eine erneute Eskalation würde dagegen das Risiko steigender Energiepreise und einer zunehmenden Risikoaversion erhöhen.
Auch die OPEC+-Staaten haben zuletzt signalisiert, dass sie ihre Förderziele für Dezember unverändert lassen wollen. Die Entscheidung muss allerdings im Zusammenhang mit den bestehenden Exportstörungen und der geopolitischen Lage betrachtet werden.
Parallel dazu bleibt der Krieg zwischen Russland und der Ukraine ein wichtiger Faktor. Die USA haben zuletzt einen Verkauf von 500 Patriot-Abfangraketen im Wert von rund 2,1 Milliarden US-Dollar genehmigt. Die Lieferung soll allerdings erst in den frühen 2030er-Jahren erfolgen. Das zeigt, dass die militärische Unterstützung und die langfristige Sicherheitsplanung weiterhin eine Rolle spielen.
US-Midterm-Wahlen am 3. November
Ein zusätzlicher politischer Schwerpunkt dieser Woche sind die Zwischenwahlen in den Vereinigten Staaten.
Am Dienstag, dem 3. November, werden sämtliche 435 Sitze im Repräsentantenhaus sowie 35 Sitze im Senat neu vergeben. Zusätzlich finden Gouverneurswahlen und weitere regionale Abstimmungen statt.
Aktuell kontrollieren die Republikaner beide Kammern des Kongresses. Die Demokraten versuchen, insbesondere das Repräsentantenhaus zurückzugewinnen. Die aktuellen Umfragen zeigen einen Vorteil der Demokraten bei der landesweiten Kongresswahl. Im Senat ist die Situation aufgrund der einzelnen Wahlkreise und Bundesstaaten deutlich komplexer.
Eine Veränderung der Mehrheitsverhältnisse könnte die politische Handlungsfähigkeit der Regierung in den verbleibenden zwei Jahren der Amtszeit von Donald Trump erheblich beeinflussen.
Sollten die Demokraten das Repräsentantenhaus zurückgewinnen, wäre mit einer stärkeren parlamentarischen Kontrolle der Regierung, zusätzlichen Untersuchungen und einer schwierigeren Umsetzung bestimmter Gesetzesvorhaben zu rechnen. Sollten sie darüber hinaus auch im Senat eine Mehrheit erreichen, könnte sich die politische Blockade zwischen Weißem Haus und Kongress weiter verschärfen.
Für die Finanzmärkte sind dabei mehrere Themen relevant.
Erstens die amerikanische Handelspolitik. Die Demokraten könnten versuchen, die Zollpolitik der Trump-Regierung stärker zu kontrollieren und entsprechende Maßnahmen politisch infrage zu stellen. Eine vollständige Rücknahme der bestehenden Zölle wäre dadurch allerdings nicht automatisch zu erwarten. Der Präsident verfügt weiterhin über weitreichende exekutive Handlungsmöglichkeiten und ein mögliches Veto würde eine entsprechende parlamentarische Zweidrittelmehrheit zu seiner Überwindung erforderlich machen.
Zweitens die Fiskalpolitik. Die Diskussionen über Staatsausgaben, Steuern, Haushaltsdefizite und die amerikanische Verschuldung könnten an Bedeutung gewinnen. Ein politisch geteilter Kongress würde größere Gesetzesvorhaben erschweren und könnte insbesondere bei zukünftigen Haushaltsverhandlungen für zusätzliche Unsicherheit sorgen. Auch die anstehende Finanzierungsfrist für den US-Haushalt im Dezember ist in diesem Zusammenhang zu beachten.
Drittens die Außenpolitik. Ein verändertes Kräfteverhältnis im Kongress könnte die politische Kontrolle über die amerikanische Außenpolitik verstärken. Besonders im Zusammenhang mit dem Iran-Konflikt, der Ukraine und der amerikanischen Handelspolitik könnte dies relevant werden. Eine unmittelbare Veränderung der außenpolitischen Linie ist dadurch allerdings nicht garantiert, da die Exekutive weiterhin erheblichen Einfluss besitzt.
Auch die Diskussion über künstliche Intelligenz, Datenzentren und die damit verbundenen Investitionen könnte stärker in den politischen Fokus rücken. Gerade die Frage, wie viel staatliche Unterstützung und regulatorische Freiheit der amerikanische Technologiesektor künftig erhält, könnte für die Bewertung einzelner Unternehmen relevant werden.
Für die Märkte erwarte ich deshalb vor allem rund um den Wahlabend und die anschließenden Tage eine erhöhte Aufmerksamkeit. Die Midterms sind dabei kein eigenständiges Kaufs- oder Verkaufssignal. Sie können allerdings kurzfristig die Volatilität erhöhen und die Einschätzung zukünftiger politischer Rahmenbedingungen verändern.
2. Fundamentale Wirtschaftsdaten in KW 45
Neben den politischen Ereignissen stehen in der kommenden Woche einige wichtige Wirtschaftsdaten auf dem Programm.
Besonders relevant wird der US-Arbeitsmarkt sein. Mit den JOLTS-Daten am Dienstag und den offiziellen Arbeitsmarktdaten am Freitag erhalten die Marktteilnehmer weitere Hinweise auf die wirtschaftliche Entwicklung und die zukünftige Ausrichtung der Federal Reserve.
Montag, 2. November
Zum Wochenstart stehen die Einkaufsmanagerindizes aus dem verarbeitenden Gewerbe im Fokus.
Veröffentlicht werden unter anderem der S&P Global Manufacturing PMI sowie der ISM Manufacturing PMI einschließlich der Preiskomponente.
Besonders interessant wird sein, ob sich die Aktivität im verarbeitenden Gewerbe weiter stabilisiert und wie sich die Preisentwicklung innerhalb der Unternehmen darstellt.
Dienstag, 3. November
Der Dienstag steht ganz im Zeichen der US-Zwischenwahlen. Zusätzlich werden die JOLTS-Daten zu den offenen Stellen veröffentlicht.
Die Zahl der offenen Stellen ist ein wichtiger Indikator für die Nachfrage nach Arbeitskräften. Eine weiterhin robuste Nachfrage könnte darauf hindeuten, dass sich der Arbeitsmarkt weniger stark abkühlt als von der Federal Reserve gewünscht.
Neben den Konjunkturdaten dürfte die politische Unsicherheit rund um die Wahlergebnisse die Marktbewegungen beeinflussen.
Mittwoch, 4. November
Der Mittwoch wird datenintensiv.
Aus Europa werden die Verbraucherpreisdaten veröffentlicht. Aus den USA stehen unter anderem die ADP-Beschäftigungsveränderung, der S&P Global Services PMI sowie der ISM Services PMI inklusive der Preiskomponente auf dem Kalender.
Zusätzlich werden die US-Rohöllagerbestände veröffentlicht.
Gerade die Kombination aus Inflationsdaten, Dienstleistungsaktivität und Arbeitsmarktindikatoren könnte für die Einschätzung der zukünftigen Geldpolitik relevant sein.
Die politische Unsicherheit nach den Midterms bleibt dabei ein zusätzlicher Faktor. Je nachdem, wie klar das Wahlergebnis ausfällt und welche Mehrheitsverhältnisse sich abzeichnen, könnten die Märkte beginnen, mögliche Veränderungen bei Fiskal- und Handelspolitik einzupreisen.
Donnerstag, 5. November
Am Donnerstag stehen die wöchentlichen Erstanträge auf Arbeitslosenhilfe sowie die Produktivität und die Lohnstückkosten im Fokus.
Insbesondere die Lohnstückkosten sind für die Inflationserwartungen interessant. Steigende Lohnkosten können den Preisdruck innerhalb der Unternehmen erhöhen und damit die geldpolitische Einschätzung beeinflussen.
Freitag, 6. November
Der wichtigste Konjunkturtermin der Woche dürfte der US-Arbeitsmarktbericht sein.
Veröffentlicht werden die Nonfarm Payrolls, die Arbeitslosenquote sowie die durchschnittlichen Stundenlöhne.
Der Arbeitsmarktbericht besitzt eine hohe Bedeutung für die Zinserwartungen der Federal Reserve. Eine robuste Beschäftigungsentwicklung und steigende Löhne könnten den Spielraum für Zinssenkungen begrenzen. Schwächere Daten würden dagegen die Erwartungen einer lockereren Geldpolitik verstärken.
Insgesamt erwartet uns damit eine Woche, in der sowohl politische als auch wirtschaftliche Faktoren auf die Märkte einwirken. Gerade die Kombination aus Midterms und Arbeitsmarktbericht könnte zu stärkeren Bewegungen führen.
3. Fed und EZB Watch – Zinserwartungen
Die geldpolitischen Erwartungen bleiben ein zentraler Faktor für die Entwicklung der Finanzmärkte.
Nach den jüngsten Entscheidungen der großen Zentralbanken richtet sich der Blick nun auf die kommenden Sitzungen und die Frage, wie sich die Zinspolitik bis ins Jahr 2027 entwickeln könnte.
Federal Reserve
Die aktuellen FedWatch-Daten zeigen folgende Erwartungen:
Für Dezember 2026 wird eine Wahrscheinlichkeit von 72 % für eine Zinserhöhung um 25 Basispunkte und eine Wahrscheinlichkeit von 28 % für eine unveränderte Zinspolitik eingepreist.
Für Januar 2027 liegen die Erwartungen bei 58,4 % für eine Erhöhung um 25 Basispunkte, 22,3 % für eine Erhöhung um 50 Basispunkte und 19,3 % für unveränderte Zinsen.
Für März 2027 werden 37,7 % für eine Erhöhung um 25 Basispunkte und 41,4 % für eine Erhöhung um 50 Basispunkte ausgewiesen. Die verbleibende Wahrscheinlichkeit entfällt auf andere beziehungsweise unveränderte Zinsszenarien.
Damit wird deutlich, dass der Markt aktuell weiterhin mit einem restriktiven geldpolitischen Umfeld rechnet.
Die Entwicklung der Inflation, insbesondere im Zusammenhang mit den Energiepreisen, bleibt dabei entscheidend. Sollte sich die Situation rund um die Straße von Hormus entspannen und der Ölpreis deutlich zurückkommen, könnte das mittelfristig den Inflationsdruck reduzieren.
Eine erneute Eskalation hätte dagegen das Potenzial, die Inflationserwartungen wieder anzuheben.
Auch die US-Midterms könnten indirekt eine Rolle spielen. Eine veränderte politische Mehrheit im Kongress könnte die Erwartungen an zukünftige Staatsausgaben, Steuerpolitik und Haushaltsdefizite beeinflussen. Das könnte sich auf die langfristigen Inflationserwartungen und die Renditen amerikanischer Staatsanleihen auswirken.
Für die kurzfristige Zinspolitik der Fed bleiben allerdings die tatsächlichen Inflations- und Arbeitsmarktdaten entscheidend. Die Federal Reserve ist nicht unmittelbar an das Wahlergebnis gebunden.
Europäische Zentralbank
Auch bei der EZB bleibt das Zinsumfeld angespannt.
Für Dezember 2026 wird aktuell eine Wahrscheinlichkeit von 82 % für eine Zinserhöhung um 25 Basispunkte und eine Wahrscheinlichkeit von 18 % für unveränderte Zinsen eingepreist.
Für den 4. Februar 2027 liegen die Erwartungen bei 13,9 % für unveränderte Zinsen, 67,3 % für eine Erhöhung um 25 Basispunkte und 18,9 % für eine Erhöhung um 50 Basispunkte.
Auch hier nimmt die Wahrscheinlichkeit weiterer Zinserhöhungen im Verlauf des ersten Quartals beziehungsweise bis in den April 2027 zu.
Für die europäische Wirtschaft bleibt insbesondere die Energiepreisentwicklung relevant. Ein anhaltend hoher Ölpreis könnte die Inflation erneut belasten und gleichzeitig die wirtschaftliche Aktivität schwächen.
Die US-Zwischenwahlen sind für die EZB zwar kein direkter geldpolitischer Auslöser, könnten aber über die amerikanische Handelspolitik, den Dollar und die globalen Finanzierungsbedingungen indirekte Auswirkungen auf Europa haben.
4. Earnings im Überblick – KW 45
Auch die Berichtssaison bleibt ein wesentlicher Treiber der Aktienmärkte.
Besonders die großen Technologieunternehmen stehen weiterhin im Fokus. Nach den zuletzt teilweise enttäuschenden Kursreaktionen auf Unternehmenszahlen wächst die Skepsis gegenüber den enormen Investitionen in künstliche Intelligenz.
Die entscheidende Frage lautet inzwischen nicht mehr nur, wie stark die Unternehmen in KI investieren, sondern wann und in welchem Umfang sich diese Investitionen tatsächlich in zusätzlichen Umsätzen und Gewinnen niederschlagen.
Montag, 2. November
* Apple
* Palantir
Dienstag, 3. November
* AMD
Mittwoch, 4. November
* Qualcomm
* Uber
Donnerstag, 5. November
* Airbnb
* weitere Unternehmen aus verschiedenen Branchen
Zusätzlich stehen unter anderem Berichte von Super Micro, Shopify und ConocoPhillips im Kalender.
Gerade AMD und Qualcomm dürften für den Technologiesektor interessant werden. Die Nachfrage nach Halbleitern, Rechenleistung und KI-Infrastruktur bleibt ein zentraler Bestandteil der aktuellen Marktphase.
Allerdings hat sich die Bewertung der Branche verändert. Die Investoren achten zunehmend darauf, ob die hohen Investitionen der großen Hyperscaler tatsächlich zu einer angemessenen Rendite führen.
Die jüngsten Kursverluste im Nasdaq-Umfeld zeigen, dass der Markt nicht mehr jede zusätzliche Investitionsankündigung automatisch positiv bewertet.
Auch die US-Midterms könnten die Bewertung des Technologiesektors indirekt beeinflussen. Die politische Diskussion über KI-Regulierung, Datenzentren, Energieversorgung und Infrastruktur dürfte nach der Wahl weiter an Bedeutung gewinnen. Ein veränderter Kongress könnte insbesondere bei der Regulierung und bei staatlichen Rahmenbedingungen neue Schwerpunkte setzen.
Eine unmittelbare Veränderung der Investitionspläne der großen Technologieunternehmen sollte man daraus allerdings nicht ableiten. Die großen KI-Infrastrukturprojekte sind langfristig angelegt und hängen in erster Linie von Nachfrage, Finanzierung und erwarteter Rentabilität ab.
Auch das Thema möglicher Börsengänge bleibt interessant. Bei Anthropic gab es zuletzt Berichte über vorbereitende Schritte für einen möglichen Börsengang. Ein tatsächlich vollzogener Börsengang ist damit jedoch nicht bestätigt.
Insgesamt bleibt die Berichtssaison ein entscheidender Faktor für die weitere Entwicklung der US-Indizes.
DAX-Unternehmen – Earnings im Überblick
Auch auf deutscher Seite erwartet uns in KW 45 eine wichtige Berichtswoche. Mehrere große DAX-Unternehmen veröffentlichen ihre Quartalszahlen und könnten damit für zusätzliche Impulse innerhalb des deutschen Leitindex sorgen.
Am Dienstag berichten unter anderem Bayer, Zalando und Fresenius Medical Care. Am Mittwoch folgen BMW, Heidelberg Materials, Fresenius, Continental und Vonovia.
Besonders interessant wird der Donnerstag mit den Zahlen von Deutsche Telekom, DHL Group, Rheinmetall, Commerzbank und Siemens Healthineers. Am Freitag veröffentlicht zusätzlich Daimler Truck seine Ergebnisse.
Aus meiner Sicht verdienen insbesondere Rheinmetall, BMW, Deutsche Telekom, DHL und Bayer besondere Aufmerksamkeit. Die Zahlen liefern nicht nur Einblicke in die jeweilige Unternehmensentwicklung, sondern geben auch Hinweise auf die wirtschaftliche Situation in wichtigen Branchen.
Gerade bei Rheinmetall dürfte die Entwicklung der Auftragslage vor dem Hintergrund der geopolitischen Spannungen interessant werden. Bei BMW und Continental stehen dagegen die Herausforderungen der Automobilindustrie, die internationale Nachfrage und die Margenentwicklung im Mittelpunkt.
Für den DAX selbst ist entscheidend, wie die Unternehmen ihre zukünftigen Geschäftsaussichten einschätzen. Neben den tatsächlichen Quartalszahlen sollten Anleger deshalb insbesondere auf Prognosen, Margen und Aussagen des Managements achten.
5. Märkte und Korrelationen im Überblick
US-Öl
Der Ölpreis konnte im Oktober deutlich zulegen und beendete den Monat bei rund 102,94 US-Dollar. Auf Monatssicht ergibt sich ein Plus von ungefähr 14 %.
Die geopolitische Lage bleibt der wichtigste Einflussfaktor.
Auf der Oberseite ist insbesondere der Bereich um 106 US-Dollar interessant. Dort befinden sich mehrere Quartalsabschlüsse beziehungsweise Quartalseröffnungen. Darüber liegt bei 106,88 US-Dollar eine weitere wichtige Zone, die sich aus dem Quartalsabschluss, dem Hoch des vorherigen Quartals und dem Septemberhoch ergibt.
Bei 107,50 US-Dollar befindet sich zusätzlich das Mai-Monatshoch.
Auf der Unterseite wäre bei einem nachhaltigen Bruch des aktuellen Wochenbereichs zunächst die Marke von 99,40 US-Dollar relevant. Darunter liegt das nächste Wochentief bei 95,32 US-Dollar.
Die psychologische Marke von 100 US-Dollar bleibt ebenfalls wichtig.
Eine nachhaltige Entspannung bei den Energiepreisen dürfte vor allem dann möglich sein, wenn sich die Situation rund um die Straße von Hormus tatsächlich verbessert. Die US-Midterms könnten dabei über die zukünftige politische Ausrichtung gegenüber dem Iran zusätzliche Unsicherheit erzeugen.
US-Anleihen und Renditen
Die Renditen amerikanischer Staatsanleihen haben im Oktober teilweise deutlich nachgegeben.
Die Rendite der dreijährigen Anleihen fiel um rund 6,7 %, die fünfjährigen Renditen um nahezu 7 %. Auch die zehnjährigen Renditen gaben um rund 6,73 % nach, während die dreißigjährigen Renditen etwa 5,75 % verloren.
Trotz dieser Rückgänge befinden sich die Renditen weiterhin auf einem historisch hohen Niveau.
Die Entwicklung ist für die Aktienmärkte grundsätzlich interessant, da sinkende Renditen den Bewertungsdruck auf Wachstumsunternehmen reduzieren können.
Allerdings sollte man zwischen kurzfristigen Bewegungen und langfristigen strukturellen Faktoren unterscheiden.
Die Midterms könnten insbesondere mit Blick auf die amerikanische Fiskalpolitik und die zukünftige Staatsverschuldung relevant werden. Ein geteilter Kongress könnte größere Haushaltsentscheidungen erschweren und die Diskussion über die Finanzierung staatlicher Ausgaben verstärken.
Entscheidend bleibt jedoch, wie sich Inflation, Wachstum und die Geldpolitik der Fed entwickeln. Das Wahlergebnis allein wird die Renditen nicht bestimmen.
US-Dollar – DXY
Der Dollar konnte im Oktober um rund 0,5 % zulegen und schloss den Monat bei 101,963 Punkten.
Die Marke von 102 Punkten bleibt damit ein entscheidender Bereich.
Ein nachhaltiger Ausbruch über 102 könnte den Weg in Richtung 102,50 und anschließend 103 Punkte öffnen.
Sollte der Dollar dagegen unterhalb von 102 bleiben, wären zunächst 101,50 und mittelfristig die Bereiche um 100,65 und 100,50 relevant.
Seit September konnte der Dollar bereits um mehr als 4 % zulegen.
Meine Einschätzung bleibt deshalb zunächst vorsichtig bearish, solange sich der DXY nicht nachhaltig oberhalb von 102 etablieren kann.
Die US-Zwischenwahlen könnten kurzfristig zusätzliche Bewegungen im Dollar auslösen. Insbesondere die Erwartungen an die zukünftige Handels- und Fiskalpolitik könnten sich verändern.
Ein möglicher Machtwechsel im Kongress würde allerdings nicht automatisch eine grundlegende Änderung der amerikanischen Wirtschaftspolitik bedeuten. Gerade bei den Zöllen bleiben die Handlungsmöglichkeiten des Präsidenten weiterhin erheblich.
Nvidia
Nvidia beendete den Oktober mit einem Minus von rund 10,4 % bei 204,64 US-Dollar.
Die Aktie befindet sich damit an einer interessanten technischen Ausgangslage.
Bei 200 US-Dollar liegt der Schlusskurs des zweiten Quartals 2026. Bei 198 US-Dollar befindet sich das Hoch des ersten Quartals 2026. Der Bereich um 196 US-Dollar stellt zusätzlich eine wichtige Unterstützungs- und Kaufzone dar.
Sollte diese Zone nicht halten, könnte sich die Korrektur zunächst in Richtung 190 US-Dollar und darunter ausweiten.
Für einen nachhaltigeren Long-Ansatz würde ich zunächst einen klaren Ausbruch über 212 bis 213 US-Dollar auf Tages- beziehungsweise Wochenbasis abwarten.
Der langfristige Aufwärtstrend ist damit nicht automatisch gebrochen. Selbst eine deutlich tiefere Korrektur bis in den Bereich von 165 US-Dollar würde den übergeordneten Trend nicht zwangsläufig zerstören.
Die Midterms könnten für Nvidia und den gesamten KI-Sektor insofern relevant sein, als die politische Diskussion über Energieversorgung, Datenzentren und KI-Regulierung weiter an Bedeutung gewinnen dürfte. Kurzfristig werden allerdings die Unternehmenszahlen, die Nachfrage nach Rechenleistung und die Rentabilität der KI-Investitionen wesentlich wichtiger bleiben.
Bitcoin
Bitcoin beendete den Oktober mit einem Minus von rund 7,23 %.
Zusätzlich belastete der große Binance-Hack im Umfang von rund 6,3 Milliarden US-Dollar die Stimmung. Binance erklärte, die betroffenen Mittel ersetzt beziehungsweise abgedeckt zu haben. Das FBI brachte den Angriff mit der nordkoreanischen Hackergruppe TraderTraitor in Verbindung.
Meine Einschätzung bleibt zunächst eher bearish.
Der Bereich um 78.600 US-Dollar ist für mich eine interessante Short-Zone. Diese Marke ergibt sich aus dem August-Schlusskurs und der September-Eröffnung.
Auf der Unterseite ist zunächst das aktuelle Wochen- beziehungsweise Monatstief bei 67.280 US-Dollar relevant. Darüber hinaus bleiben die Bereiche um 75.000 und 74.583 US-Dollar wichtige Preisbereiche innerhalb der übergeordneten Marktstruktur.
Für Long-Positionen würde ich zunächst eine Stabilisierung auf Wochenbasis abwarten.
Die US-Midterms dürften für Bitcoin eher ein indirekter Einflussfaktor sein. Veränderungen bei der Regulierung digitaler Vermögenswerte und der politischen Ausrichtung gegenüber der Kryptoindustrie könnten langfristig relevant werden. Kurzfristig bleiben Liquidität, Risikobereitschaft und die allgemeine Entwicklung der Finanzmärkte entscheidender.
S&P 500
Der S&P 500 beendete den Oktober mit einem Minus von rund 1,35 % bei 7.614 Punkten.
Die wichtigsten Unterstützungsbereiche liegen bei 7.575 Punkten, dem September-Monatstief, sowie im Bereich von 7.548 bis 7.550 Punkten.
Darunter bleibt die psychologisch wichtige Marke von 7.500 Punkten relevant.
Nach der jüngsten Korrektur würde ich allerdings keine aggressiven Short-Positionen direkt in eine mögliche Ausverkaufsbewegung hinein aufbauen.
Meine persönliche Tendenz bleibt zunächst eher auf der Long-Seite, insbesondere wenn sich die Märkte stabilisieren und die Unternehmenszahlen entsprechende Unterstützung liefern.
Die Midterms könnten kurzfristig für zusätzliche Volatilität sorgen. Historisch betrachtet sind Zwischenwahlen häufig mit politischen Unsicherheiten verbunden, die Märkte reagieren jedoch nicht zwangsläufig dauerhaft negativ auf einen Machtwechsel im Kongress.
Entscheidend wird sein, ob das Ergebnis zu einer längeren Phase politischer Blockade führt oder ob sich die Märkte schnell auf die tatsächlichen wirtschaftlichen Auswirkungen konzentrieren.
VIX
Der VIX stieg am Freitag zeitweise auf rund 24 Punkte und stabilisierte sich anschließend bei 19,41.
Die Marke von 20 Punkten bleibt für mich ein wichtiger Orientierungsbereich.
Solange der VIX darunter bleibt, würde ich die aktuelle Volatilität noch nicht als ausgeprägte Risikoaversion interpretieren.
Ein erneuter Anstieg über 24 Punkte würde dagegen auf eine deutlich höhere Nervosität im Markt hindeuten.
Die Wahlentscheidung am Dienstag könnte kurzfristig zu einer höheren Volatilität führen. Insbesondere bei einem knappen Ergebnis oder verzögerten Auszählungen könnte sich die Unsicherheit über mehrere Handelstage halten.
Nasdaq
Der Nasdaq verzeichnete im Oktober einen Rückgang von nahezu 7 % und notiert aktuell im Bereich von 28.400 Punkten.
Die wichtigste kurzfristige Unterstützungszone liegt bei 28.180 Punkten. Darunter wird die Marke von 28.000 Punkten relevant.
Eine weitere tiefere Korrektur in Richtung 27.000 Punkte ist ebenfalls nicht auszuschließen. Dort befindet sich ein wichtiges Tief aus dem Juli.
Auf der Oberseite würde ich zunächst einen möglichen Liquiditätssweep in Richtung 29.000 Punkte beobachten, bevor ich über neue Short-Positionen nachdenke.
Für Long-Positionen wäre eine nachhaltige Rückeroberung von 29.500 Punkten oder eine klare Bodenbildung notwendig.
Die jüngste Schwäche im Technologiesektor ist besonders interessant, da sie nicht ausschließlich auf einzelne Unternehmenszahlen zurückzuführen ist. Vielmehr hinterfragen Investoren zunehmend die hohen Investitionen in künstliche Intelligenz und deren tatsächliche Rendite.
Die Midterms könnten diese Entwicklung über die politische Diskussion rund um KI, Datenzentren und Energieversorgung ergänzen. Eine neue Kongressmehrheit könnte die regulatorischen Rahmenbedingungen verändern oder bestimmte Infrastrukturprojekte stärker unter politische Kontrolle bringen.
Allerdings wäre es aus meiner Sicht falsch, daraus unmittelbar auf einen fundamentalen Zusammenbruch des KI-Sektors zu schließen. Die aktuelle Entwicklung zeigt zunächst eine Neubewertung der Erwartungen und der Kapitalrenditen.
US30
Der Dow Jones konnte den Oktober mit einem Plus von rund 1,58 % abschließen.
Im Vergleich zum Nasdaq zeigt sich damit weiterhin eine relative Stärke der klassischen Industrie- und Value-Unternehmen gegenüber den großen Technologiewerten.
Ich wäre hier allerdings vorsichtig mit blind aufgebauten Long-Positionen.
Ein nachhaltiger Ausbruch über 52.000 Punkte auf Tagesbasis könnte den Weg in Richtung 53.000 Punkte öffnen.
Der Bereich um 51.500 Punkte bleibt bei entsprechender Stabilisierung ebenfalls interessant.
Weitere Short-Positionen würde ich nach der bisherigen Bewegung zunächst vermeiden.
Auch hier könnten die Midterms kurzfristig Einfluss auf die Marktstimmung nehmen. Besonders die zukünftige Steuer-, Handels- und Infrastrukturpolitik ist für viele Unternehmen des Dow Jones relevant.
DAX
Der DAX konnte den Oktober mit einem Plus von rund 2,8 % abschließen und beendete die vergangene Handelswoche bei 25.780 Punkten.
Auch die KW 44 verlief mit einem Plus von rund 2,55 % ausgesprochen stark.
Die relative Stärke des DAX gegenüber den amerikanischen Technologieindizes lässt sich unter anderem durch die unterschiedliche Branchenzusammensetzung erklären. Während die großen US-Technologiewerte zuletzt unter Druck standen, konnten klassische Industrie- und andere europäische Unternehmen vergleichsweise gut abschneiden.
Für die kommende Handelswoche erwarte ich zunächst eine mögliche kurzfristige Korrektur in Richtung des Juli-Schlusskurses bei 25.640 Punkten.
Sollte sich der Markt dort stabilisieren, bleibt ein erneuter Anlauf in Richtung 26.000 Punkte möglich. Darüber wären das September-Monatshoch bei 26.250 Punkten und anschließend 26.500 Punkte die nächsten relevanten Ziele.
Auf der Unterseite bleiben 25.500 und 25.441 Punkte wichtige Unterstützungsbereiche.
Die US-Midterms sind auch für den DAX nicht zu unterschätzen. Eine Veränderung der amerikanischen Handelspolitik könnte insbesondere für exportorientierte europäische Unternehmen relevant werden. Gerade die Diskussion über Zölle und mögliche Handelskonflikte zwischen den USA und Europa könnte sich auf die Erwartungen an die deutsche Industrie auswirken.
Gleichzeitig ist eine unmittelbare negative Reaktion des DAX nicht zwangsläufig zu erwarten. Sollte der Markt eine politische Blockade in den USA bereits weitgehend eingepreist haben, könnten sich die Anleger nach dem Wahlergebnis schnell wieder auf die fundamentalen Unternehmens- und Konjunkturdaten konzentrieren.
Meine grundsätzliche Tendenz für die Risikomärkte bleibt zunächst eher bullish. Ich würde allerdings die kurzfristige Korrektur abwarten und nicht versuchen, direkt in die aktuelle Stärke hinein hinterherzukaufen.
6. Fazit und persönliche Markteinschätzung
Die Handelswoche KW 45 wird von einer ungewöhnlich hohen Dichte an fundamentalen, politischen und wirtschaftlichen Ereignissen geprägt sein.
Neben den wichtigen Arbeitsmarkt- und Konjunkturdaten stehen die US-Midterm-Wahlen am Dienstag im Mittelpunkt. Hinzu kommen zahlreiche Unternehmensberichte, insbesondere aus dem Technologiesektor, sowie die weiterhin angespannte geopolitische Situation rund um den Iran und die Straße von Hormus.
Für mich ergeben sich daraus drei zentrale Themen.
Erstens bleibt die geopolitische Lage ein entscheidender Faktor für den Ölpreis und damit auch für die Inflationserwartungen. Eine diplomatische Annäherung zwischen den USA und dem Iran könnte eine Entlastung für die Energiemärkte bringen. Eine erneute Eskalation hätte dagegen das Potenzial, die Inflationserwartungen weiter zu erhöhen.
Zweitens werden die US-Midterms kurzfristig eine wichtige Rolle für die Marktstimmung spielen. Eine Veränderung der Mehrheitsverhältnisse im Kongress könnte die Umsetzung der politischen Agenda von Donald Trump erschweren und die Diskussionen über Handelspolitik, Staatsausgaben, Regulierung und Außenpolitik verändern. Allerdings sollte man nicht davon ausgehen, dass sich mit einem Wahlergebnis automatisch die gesamte amerikanische Wirtschaftspolitik verändert. Die Handlungsmöglichkeiten der Exekutive bleiben bestehen.
Drittens bleibt die Berichtssaison entscheidend. Besonders im Technologiesektor wird sich zeigen müssen, ob die enormen Investitionen in künstliche Intelligenz tatsächlich die erwarteten Renditen liefern können. Die jüngsten Kursverluste zeigen, dass die Investoren inzwischen deutlich genauer hinschauen.
Technisch betrachtet sehe ich nach wie vor interessante Möglichkeiten auf der Long-Seite, insbesondere bei den breiten Aktienindizes und beim DAX. Gleichzeitig würde ich bei den großen US-Technologiewerten weiterhin selektiv vorgehen und zunächst auf eine Stabilisierung warten.
Der Ölpreis, der Dollar und die Renditen amerikanischer Staatsanleihen bleiben wichtige Indikatoren für die übergeordnete Marktentwicklung.
Gerade in einer Woche mit Midterms, Arbeitsmarktbericht und zahlreichen Unternehmenszahlen ist es aus meiner Sicht besonders wichtig, nicht jede kurzfristige Bewegung zu handeln. Ich würde die relevanten Preisbereiche abwarten und erst dann Positionen aufbauen, wenn sich ein nachvollziehbares Setup ergibt.
Ich wünsche euch einen stabilen Start in die neue Handelswoche und erfolgreiche, vor allem aber disziplinierte Trades!
Keine Anlageberatung, sondern ausschließlich meine persönliche Markteinschätzung.
Willkommen zum Wochenausblick für die Handelswoche KW 45!
Nach einer zweiwöchigen Pause aufgrund von Urlaub und Krankheit melde ich mich pünktlich zur neuen Handelswoche zurück. Ab KW 45 gibt es wieder wie gewohnt meine täglichen Tagesausblicke.
Die vergangene Handelswoche hatte es bereits in sich. Neben wichtigen geldpolitischen Entscheidungen standen zahlreiche Unternehmenszahlen im Fokus. Gleichzeitig haben sich die geopolitischen Spannungen und die Unsicherheit an den internationalen Finanzmärkten weiter bemerkbar gemacht.
Auch die kommende Woche dürfte alles andere als ruhig werden. Neben einer Reihe wichtiger Konjunkturdaten, den anhaltenden Diskussionen über den zukünftigen Zinspfad der Federal Reserve und der Europäischen Zentralbank sowie zahlreichen Unternehmensberichten stehen insbesondere die US-amerikanischen Midterm-Wahlen am Dienstag, dem 3. November, im Mittelpunkt.
Die Zwischenwahlen könnten die politischen Mehrheitsverhältnisse im US-Kongress für die verbleibenden zwei Jahre der Amtszeit von Donald Trump verändern. Für die Finanzmärkte ist dabei nicht nur das Wahlergebnis selbst interessant, sondern vor allem die Frage, welche Auswirkungen eine mögliche Verschiebung der Machtverhältnisse auf die amerikanische Wirtschafts-, Handels- und Außenpolitik haben könnte.
Gerade in einer Marktphase, in der Inflation, Energiepreise, KI-Investitionen, Staatsverschuldung und geopolitische Risiken ohnehin eine große Rolle spielen, kommt dieser Wahl zusätzliche Bedeutung zu.
1. Geopolitische Lage
Die geopolitische Situation bleibt auch zu Beginn der neuen Handelswoche ein wesentlicher Einflussfaktor für die internationalen Finanzmärkte.
Besonders im Mittelpunkt steht weiterhin die Situation zwischen den USA und dem Iran. Die Gespräche in Doha sind zuletzt in eine weitere Runde gegangen. Dabei wurde unter anderem über eine mögliche Wiederöffnung der Straße von Hormus gesprochen. Im Raum steht ein bedingter Vorschlag, wonach die wichtige Schifffahrtsroute innerhalb von zwei Tagen nach einer möglichen Einigung mit Washington wieder geöffnet werden könnte.
Eine endgültige Einigung liegt bislang allerdings nicht vor. Der Iran signalisiert weiterhin Bereitschaft zu diplomatischen Gesprächen, hält gleichzeitig aber an seiner militärischen Verteidigungsbereitschaft fest. Auch von amerikanischer Seite wurde eine mögliche weitere militärische Eskalation nach den Zwischenwahlen nicht vollständig ausgeschlossen.
Damit bleibt die Situation schwer kalkulierbar.
Die Straße von Hormus ist eine der wichtigsten Energiehandelsrouten der Welt. Eine längerfristige Einschränkung des Schiffsverkehrs hätte erhebliche Auswirkungen auf die globalen Energiepreise und könnte den ohnehin bestehenden Inflationsdruck weiter verstärken. Auch die Sicherheitslage im Roten Meer und in der Meerenge Bab al-Mandab bleibt relevant, insbesondere mit Blick auf die Rolle der Huthi-Miliz und mögliche Auswirkungen auf den internationalen Warenverkehr.
Für die Märkte ergibt sich daraus eine klare Abhängigkeit: Eine diplomatische Annäherung könnte den Ölpreis entlasten und damit auch die Inflationserwartungen reduzieren. Eine erneute Eskalation würde dagegen das Risiko steigender Energiepreise und einer zunehmenden Risikoaversion erhöhen.
Auch die OPEC+-Staaten haben zuletzt signalisiert, dass sie ihre Förderziele für Dezember unverändert lassen wollen. Die Entscheidung muss allerdings im Zusammenhang mit den bestehenden Exportstörungen und der geopolitischen Lage betrachtet werden.
Parallel dazu bleibt der Krieg zwischen Russland und der Ukraine ein wichtiger Faktor. Die USA haben zuletzt einen Verkauf von 500 Patriot-Abfangraketen im Wert von rund 2,1 Milliarden US-Dollar genehmigt. Die Lieferung soll allerdings erst in den frühen 2030er-Jahren erfolgen. Das zeigt, dass die militärische Unterstützung und die langfristige Sicherheitsplanung weiterhin eine Rolle spielen.
US-Midterm-Wahlen am 3. November
Ein zusätzlicher politischer Schwerpunkt dieser Woche sind die Zwischenwahlen in den Vereinigten Staaten.
Am Dienstag, dem 3. November, werden sämtliche 435 Sitze im Repräsentantenhaus sowie 35 Sitze im Senat neu vergeben. Zusätzlich finden Gouverneurswahlen und weitere regionale Abstimmungen statt.
Aktuell kontrollieren die Republikaner beide Kammern des Kongresses. Die Demokraten versuchen, insbesondere das Repräsentantenhaus zurückzugewinnen. Die aktuellen Umfragen zeigen einen Vorteil der Demokraten bei der landesweiten Kongresswahl. Im Senat ist die Situation aufgrund der einzelnen Wahlkreise und Bundesstaaten deutlich komplexer.
Eine Veränderung der Mehrheitsverhältnisse könnte die politische Handlungsfähigkeit der Regierung in den verbleibenden zwei Jahren der Amtszeit von Donald Trump erheblich beeinflussen.
Sollten die Demokraten das Repräsentantenhaus zurückgewinnen, wäre mit einer stärkeren parlamentarischen Kontrolle der Regierung, zusätzlichen Untersuchungen und einer schwierigeren Umsetzung bestimmter Gesetzesvorhaben zu rechnen. Sollten sie darüber hinaus auch im Senat eine Mehrheit erreichen, könnte sich die politische Blockade zwischen Weißem Haus und Kongress weiter verschärfen.
Für die Finanzmärkte sind dabei mehrere Themen relevant.
Erstens die amerikanische Handelspolitik. Die Demokraten könnten versuchen, die Zollpolitik der Trump-Regierung stärker zu kontrollieren und entsprechende Maßnahmen politisch infrage zu stellen. Eine vollständige Rücknahme der bestehenden Zölle wäre dadurch allerdings nicht automatisch zu erwarten. Der Präsident verfügt weiterhin über weitreichende exekutive Handlungsmöglichkeiten und ein mögliches Veto würde eine entsprechende parlamentarische Zweidrittelmehrheit zu seiner Überwindung erforderlich machen.
Zweitens die Fiskalpolitik. Die Diskussionen über Staatsausgaben, Steuern, Haushaltsdefizite und die amerikanische Verschuldung könnten an Bedeutung gewinnen. Ein politisch geteilter Kongress würde größere Gesetzesvorhaben erschweren und könnte insbesondere bei zukünftigen Haushaltsverhandlungen für zusätzliche Unsicherheit sorgen. Auch die anstehende Finanzierungsfrist für den US-Haushalt im Dezember ist in diesem Zusammenhang zu beachten.
Drittens die Außenpolitik. Ein verändertes Kräfteverhältnis im Kongress könnte die politische Kontrolle über die amerikanische Außenpolitik verstärken. Besonders im Zusammenhang mit dem Iran-Konflikt, der Ukraine und der amerikanischen Handelspolitik könnte dies relevant werden. Eine unmittelbare Veränderung der außenpolitischen Linie ist dadurch allerdings nicht garantiert, da die Exekutive weiterhin erheblichen Einfluss besitzt.
Auch die Diskussion über künstliche Intelligenz, Datenzentren und die damit verbundenen Investitionen könnte stärker in den politischen Fokus rücken. Gerade die Frage, wie viel staatliche Unterstützung und regulatorische Freiheit der amerikanische Technologiesektor künftig erhält, könnte für die Bewertung einzelner Unternehmen relevant werden.
Für die Märkte erwarte ich deshalb vor allem rund um den Wahlabend und die anschließenden Tage eine erhöhte Aufmerksamkeit. Die Midterms sind dabei kein eigenständiges Kaufs- oder Verkaufssignal. Sie können allerdings kurzfristig die Volatilität erhöhen und die Einschätzung zukünftiger politischer Rahmenbedingungen verändern.
2. Fundamentale Wirtschaftsdaten in KW 45
Neben den politischen Ereignissen stehen in der kommenden Woche einige wichtige Wirtschaftsdaten auf dem Programm.
Besonders relevant wird der US-Arbeitsmarkt sein. Mit den JOLTS-Daten am Dienstag und den offiziellen Arbeitsmarktdaten am Freitag erhalten die Marktteilnehmer weitere Hinweise auf die wirtschaftliche Entwicklung und die zukünftige Ausrichtung der Federal Reserve.
Montag, 2. November
Zum Wochenstart stehen die Einkaufsmanagerindizes aus dem verarbeitenden Gewerbe im Fokus.
Veröffentlicht werden unter anderem der S&P Global Manufacturing PMI sowie der ISM Manufacturing PMI einschließlich der Preiskomponente.
Besonders interessant wird sein, ob sich die Aktivität im verarbeitenden Gewerbe weiter stabilisiert und wie sich die Preisentwicklung innerhalb der Unternehmen darstellt.
Dienstag, 3. November
Der Dienstag steht ganz im Zeichen der US-Zwischenwahlen. Zusätzlich werden die JOLTS-Daten zu den offenen Stellen veröffentlicht.
Die Zahl der offenen Stellen ist ein wichtiger Indikator für die Nachfrage nach Arbeitskräften. Eine weiterhin robuste Nachfrage könnte darauf hindeuten, dass sich der Arbeitsmarkt weniger stark abkühlt als von der Federal Reserve gewünscht.
Neben den Konjunkturdaten dürfte die politische Unsicherheit rund um die Wahlergebnisse die Marktbewegungen beeinflussen.
Mittwoch, 4. November
Der Mittwoch wird datenintensiv.
Aus Europa werden die Verbraucherpreisdaten veröffentlicht. Aus den USA stehen unter anderem die ADP-Beschäftigungsveränderung, der S&P Global Services PMI sowie der ISM Services PMI inklusive der Preiskomponente auf dem Kalender.
Zusätzlich werden die US-Rohöllagerbestände veröffentlicht.
Gerade die Kombination aus Inflationsdaten, Dienstleistungsaktivität und Arbeitsmarktindikatoren könnte für die Einschätzung der zukünftigen Geldpolitik relevant sein.
Die politische Unsicherheit nach den Midterms bleibt dabei ein zusätzlicher Faktor. Je nachdem, wie klar das Wahlergebnis ausfällt und welche Mehrheitsverhältnisse sich abzeichnen, könnten die Märkte beginnen, mögliche Veränderungen bei Fiskal- und Handelspolitik einzupreisen.
Donnerstag, 5. November
Am Donnerstag stehen die wöchentlichen Erstanträge auf Arbeitslosenhilfe sowie die Produktivität und die Lohnstückkosten im Fokus.
Insbesondere die Lohnstückkosten sind für die Inflationserwartungen interessant. Steigende Lohnkosten können den Preisdruck innerhalb der Unternehmen erhöhen und damit die geldpolitische Einschätzung beeinflussen.
Freitag, 6. November
Der wichtigste Konjunkturtermin der Woche dürfte der US-Arbeitsmarktbericht sein.
Veröffentlicht werden die Nonfarm Payrolls, die Arbeitslosenquote sowie die durchschnittlichen Stundenlöhne.
Der Arbeitsmarktbericht besitzt eine hohe Bedeutung für die Zinserwartungen der Federal Reserve. Eine robuste Beschäftigungsentwicklung und steigende Löhne könnten den Spielraum für Zinssenkungen begrenzen. Schwächere Daten würden dagegen die Erwartungen einer lockereren Geldpolitik verstärken.
Insgesamt erwartet uns damit eine Woche, in der sowohl politische als auch wirtschaftliche Faktoren auf die Märkte einwirken. Gerade die Kombination aus Midterms und Arbeitsmarktbericht könnte zu stärkeren Bewegungen führen.
3. Fed und EZB Watch – Zinserwartungen
Die geldpolitischen Erwartungen bleiben ein zentraler Faktor für die Entwicklung der Finanzmärkte.
Nach den jüngsten Entscheidungen der großen Zentralbanken richtet sich der Blick nun auf die kommenden Sitzungen und die Frage, wie sich die Zinspolitik bis ins Jahr 2027 entwickeln könnte.
Federal Reserve
Die aktuellen FedWatch-Daten zeigen folgende Erwartungen:
Für Dezember 2026 wird eine Wahrscheinlichkeit von 72 % für eine Zinserhöhung um 25 Basispunkte und eine Wahrscheinlichkeit von 28 % für eine unveränderte Zinspolitik eingepreist.
Für Januar 2027 liegen die Erwartungen bei 58,4 % für eine Erhöhung um 25 Basispunkte, 22,3 % für eine Erhöhung um 50 Basispunkte und 19,3 % für unveränderte Zinsen.
Für März 2027 werden 37,7 % für eine Erhöhung um 25 Basispunkte und 41,4 % für eine Erhöhung um 50 Basispunkte ausgewiesen. Die verbleibende Wahrscheinlichkeit entfällt auf andere beziehungsweise unveränderte Zinsszenarien.
Damit wird deutlich, dass der Markt aktuell weiterhin mit einem restriktiven geldpolitischen Umfeld rechnet.
Die Entwicklung der Inflation, insbesondere im Zusammenhang mit den Energiepreisen, bleibt dabei entscheidend. Sollte sich die Situation rund um die Straße von Hormus entspannen und der Ölpreis deutlich zurückkommen, könnte das mittelfristig den Inflationsdruck reduzieren.
Eine erneute Eskalation hätte dagegen das Potenzial, die Inflationserwartungen wieder anzuheben.
Auch die US-Midterms könnten indirekt eine Rolle spielen. Eine veränderte politische Mehrheit im Kongress könnte die Erwartungen an zukünftige Staatsausgaben, Steuerpolitik und Haushaltsdefizite beeinflussen. Das könnte sich auf die langfristigen Inflationserwartungen und die Renditen amerikanischer Staatsanleihen auswirken.
Für die kurzfristige Zinspolitik der Fed bleiben allerdings die tatsächlichen Inflations- und Arbeitsmarktdaten entscheidend. Die Federal Reserve ist nicht unmittelbar an das Wahlergebnis gebunden.
Europäische Zentralbank
Auch bei der EZB bleibt das Zinsumfeld angespannt.
Für Dezember 2026 wird aktuell eine Wahrscheinlichkeit von 82 % für eine Zinserhöhung um 25 Basispunkte und eine Wahrscheinlichkeit von 18 % für unveränderte Zinsen eingepreist.
Für den 4. Februar 2027 liegen die Erwartungen bei 13,9 % für unveränderte Zinsen, 67,3 % für eine Erhöhung um 25 Basispunkte und 18,9 % für eine Erhöhung um 50 Basispunkte.
Auch hier nimmt die Wahrscheinlichkeit weiterer Zinserhöhungen im Verlauf des ersten Quartals beziehungsweise bis in den April 2027 zu.
Für die europäische Wirtschaft bleibt insbesondere die Energiepreisentwicklung relevant. Ein anhaltend hoher Ölpreis könnte die Inflation erneut belasten und gleichzeitig die wirtschaftliche Aktivität schwächen.
Die US-Zwischenwahlen sind für die EZB zwar kein direkter geldpolitischer Auslöser, könnten aber über die amerikanische Handelspolitik, den Dollar und die globalen Finanzierungsbedingungen indirekte Auswirkungen auf Europa haben.
4. Earnings im Überblick – KW 45
Auch die Berichtssaison bleibt ein wesentlicher Treiber der Aktienmärkte.
Besonders die großen Technologieunternehmen stehen weiterhin im Fokus. Nach den zuletzt teilweise enttäuschenden Kursreaktionen auf Unternehmenszahlen wächst die Skepsis gegenüber den enormen Investitionen in künstliche Intelligenz.
Die entscheidende Frage lautet inzwischen nicht mehr nur, wie stark die Unternehmen in KI investieren, sondern wann und in welchem Umfang sich diese Investitionen tatsächlich in zusätzlichen Umsätzen und Gewinnen niederschlagen.
Montag, 2. November
* Apple
* Palantir
Dienstag, 3. November
* AMD
Mittwoch, 4. November
* Qualcomm
* Uber
Donnerstag, 5. November
* Airbnb
* weitere Unternehmen aus verschiedenen Branchen
Zusätzlich stehen unter anderem Berichte von Super Micro, Shopify und ConocoPhillips im Kalender.
Gerade AMD und Qualcomm dürften für den Technologiesektor interessant werden. Die Nachfrage nach Halbleitern, Rechenleistung und KI-Infrastruktur bleibt ein zentraler Bestandteil der aktuellen Marktphase.
Allerdings hat sich die Bewertung der Branche verändert. Die Investoren achten zunehmend darauf, ob die hohen Investitionen der großen Hyperscaler tatsächlich zu einer angemessenen Rendite führen.
Die jüngsten Kursverluste im Nasdaq-Umfeld zeigen, dass der Markt nicht mehr jede zusätzliche Investitionsankündigung automatisch positiv bewertet.
Auch die US-Midterms könnten die Bewertung des Technologiesektors indirekt beeinflussen. Die politische Diskussion über KI-Regulierung, Datenzentren, Energieversorgung und Infrastruktur dürfte nach der Wahl weiter an Bedeutung gewinnen. Ein veränderter Kongress könnte insbesondere bei der Regulierung und bei staatlichen Rahmenbedingungen neue Schwerpunkte setzen.
Eine unmittelbare Veränderung der Investitionspläne der großen Technologieunternehmen sollte man daraus allerdings nicht ableiten. Die großen KI-Infrastrukturprojekte sind langfristig angelegt und hängen in erster Linie von Nachfrage, Finanzierung und erwarteter Rentabilität ab.
Auch das Thema möglicher Börsengänge bleibt interessant. Bei Anthropic gab es zuletzt Berichte über vorbereitende Schritte für einen möglichen Börsengang. Ein tatsächlich vollzogener Börsengang ist damit jedoch nicht bestätigt.
Insgesamt bleibt die Berichtssaison ein entscheidender Faktor für die weitere Entwicklung der US-Indizes.
DAX-Unternehmen – Earnings im Überblick
Auch auf deutscher Seite erwartet uns in KW 45 eine wichtige Berichtswoche. Mehrere große DAX-Unternehmen veröffentlichen ihre Quartalszahlen und könnten damit für zusätzliche Impulse innerhalb des deutschen Leitindex sorgen.
Am Dienstag berichten unter anderem Bayer, Zalando und Fresenius Medical Care. Am Mittwoch folgen BMW, Heidelberg Materials, Fresenius, Continental und Vonovia.
Besonders interessant wird der Donnerstag mit den Zahlen von Deutsche Telekom, DHL Group, Rheinmetall, Commerzbank und Siemens Healthineers. Am Freitag veröffentlicht zusätzlich Daimler Truck seine Ergebnisse.
Aus meiner Sicht verdienen insbesondere Rheinmetall, BMW, Deutsche Telekom, DHL und Bayer besondere Aufmerksamkeit. Die Zahlen liefern nicht nur Einblicke in die jeweilige Unternehmensentwicklung, sondern geben auch Hinweise auf die wirtschaftliche Situation in wichtigen Branchen.
Gerade bei Rheinmetall dürfte die Entwicklung der Auftragslage vor dem Hintergrund der geopolitischen Spannungen interessant werden. Bei BMW und Continental stehen dagegen die Herausforderungen der Automobilindustrie, die internationale Nachfrage und die Margenentwicklung im Mittelpunkt.
Für den DAX selbst ist entscheidend, wie die Unternehmen ihre zukünftigen Geschäftsaussichten einschätzen. Neben den tatsächlichen Quartalszahlen sollten Anleger deshalb insbesondere auf Prognosen, Margen und Aussagen des Managements achten.
5. Märkte und Korrelationen im Überblick
US-Öl
Der Ölpreis konnte im Oktober deutlich zulegen und beendete den Monat bei rund 102,94 US-Dollar. Auf Monatssicht ergibt sich ein Plus von ungefähr 14 %.
Die geopolitische Lage bleibt der wichtigste Einflussfaktor.
Auf der Oberseite ist insbesondere der Bereich um 106 US-Dollar interessant. Dort befinden sich mehrere Quartalsabschlüsse beziehungsweise Quartalseröffnungen. Darüber liegt bei 106,88 US-Dollar eine weitere wichtige Zone, die sich aus dem Quartalsabschluss, dem Hoch des vorherigen Quartals und dem Septemberhoch ergibt.
Bei 107,50 US-Dollar befindet sich zusätzlich das Mai-Monatshoch.
Auf der Unterseite wäre bei einem nachhaltigen Bruch des aktuellen Wochenbereichs zunächst die Marke von 99,40 US-Dollar relevant. Darunter liegt das nächste Wochentief bei 95,32 US-Dollar.
Die psychologische Marke von 100 US-Dollar bleibt ebenfalls wichtig.
Eine nachhaltige Entspannung bei den Energiepreisen dürfte vor allem dann möglich sein, wenn sich die Situation rund um die Straße von Hormus tatsächlich verbessert. Die US-Midterms könnten dabei über die zukünftige politische Ausrichtung gegenüber dem Iran zusätzliche Unsicherheit erzeugen.
US-Anleihen und Renditen
Die Renditen amerikanischer Staatsanleihen haben im Oktober teilweise deutlich nachgegeben.
Die Rendite der dreijährigen Anleihen fiel um rund 6,7 %, die fünfjährigen Renditen um nahezu 7 %. Auch die zehnjährigen Renditen gaben um rund 6,73 % nach, während die dreißigjährigen Renditen etwa 5,75 % verloren.
Trotz dieser Rückgänge befinden sich die Renditen weiterhin auf einem historisch hohen Niveau.
Die Entwicklung ist für die Aktienmärkte grundsätzlich interessant, da sinkende Renditen den Bewertungsdruck auf Wachstumsunternehmen reduzieren können.
Allerdings sollte man zwischen kurzfristigen Bewegungen und langfristigen strukturellen Faktoren unterscheiden.
Die Midterms könnten insbesondere mit Blick auf die amerikanische Fiskalpolitik und die zukünftige Staatsverschuldung relevant werden. Ein geteilter Kongress könnte größere Haushaltsentscheidungen erschweren und die Diskussion über die Finanzierung staatlicher Ausgaben verstärken.
Entscheidend bleibt jedoch, wie sich Inflation, Wachstum und die Geldpolitik der Fed entwickeln. Das Wahlergebnis allein wird die Renditen nicht bestimmen.
US-Dollar – DXY
Der Dollar konnte im Oktober um rund 0,5 % zulegen und schloss den Monat bei 101,963 Punkten.
Die Marke von 102 Punkten bleibt damit ein entscheidender Bereich.
Ein nachhaltiger Ausbruch über 102 könnte den Weg in Richtung 102,50 und anschließend 103 Punkte öffnen.
Sollte der Dollar dagegen unterhalb von 102 bleiben, wären zunächst 101,50 und mittelfristig die Bereiche um 100,65 und 100,50 relevant.
Seit September konnte der Dollar bereits um mehr als 4 % zulegen.
Meine Einschätzung bleibt deshalb zunächst vorsichtig bearish, solange sich der DXY nicht nachhaltig oberhalb von 102 etablieren kann.
Die US-Zwischenwahlen könnten kurzfristig zusätzliche Bewegungen im Dollar auslösen. Insbesondere die Erwartungen an die zukünftige Handels- und Fiskalpolitik könnten sich verändern.
Ein möglicher Machtwechsel im Kongress würde allerdings nicht automatisch eine grundlegende Änderung der amerikanischen Wirtschaftspolitik bedeuten. Gerade bei den Zöllen bleiben die Handlungsmöglichkeiten des Präsidenten weiterhin erheblich.
Nvidia
Nvidia beendete den Oktober mit einem Minus von rund 10,4 % bei 204,64 US-Dollar.
Die Aktie befindet sich damit an einer interessanten technischen Ausgangslage.
Bei 200 US-Dollar liegt der Schlusskurs des zweiten Quartals 2026. Bei 198 US-Dollar befindet sich das Hoch des ersten Quartals 2026. Der Bereich um 196 US-Dollar stellt zusätzlich eine wichtige Unterstützungs- und Kaufzone dar.
Sollte diese Zone nicht halten, könnte sich die Korrektur zunächst in Richtung 190 US-Dollar und darunter ausweiten.
Für einen nachhaltigeren Long-Ansatz würde ich zunächst einen klaren Ausbruch über 212 bis 213 US-Dollar auf Tages- beziehungsweise Wochenbasis abwarten.
Der langfristige Aufwärtstrend ist damit nicht automatisch gebrochen. Selbst eine deutlich tiefere Korrektur bis in den Bereich von 165 US-Dollar würde den übergeordneten Trend nicht zwangsläufig zerstören.
Die Midterms könnten für Nvidia und den gesamten KI-Sektor insofern relevant sein, als die politische Diskussion über Energieversorgung, Datenzentren und KI-Regulierung weiter an Bedeutung gewinnen dürfte. Kurzfristig werden allerdings die Unternehmenszahlen, die Nachfrage nach Rechenleistung und die Rentabilität der KI-Investitionen wesentlich wichtiger bleiben.
Bitcoin
Bitcoin beendete den Oktober mit einem Minus von rund 7,23 %.
Zusätzlich belastete der große Binance-Hack im Umfang von rund 6,3 Milliarden US-Dollar die Stimmung. Binance erklärte, die betroffenen Mittel ersetzt beziehungsweise abgedeckt zu haben. Das FBI brachte den Angriff mit der nordkoreanischen Hackergruppe TraderTraitor in Verbindung.
Meine Einschätzung bleibt zunächst eher bearish.
Der Bereich um 78.600 US-Dollar ist für mich eine interessante Short-Zone. Diese Marke ergibt sich aus dem August-Schlusskurs und der September-Eröffnung.
Auf der Unterseite ist zunächst das aktuelle Wochen- beziehungsweise Monatstief bei 67.280 US-Dollar relevant. Darüber hinaus bleiben die Bereiche um 75.000 und 74.583 US-Dollar wichtige Preisbereiche innerhalb der übergeordneten Marktstruktur.
Für Long-Positionen würde ich zunächst eine Stabilisierung auf Wochenbasis abwarten.
Die US-Midterms dürften für Bitcoin eher ein indirekter Einflussfaktor sein. Veränderungen bei der Regulierung digitaler Vermögenswerte und der politischen Ausrichtung gegenüber der Kryptoindustrie könnten langfristig relevant werden. Kurzfristig bleiben Liquidität, Risikobereitschaft und die allgemeine Entwicklung der Finanzmärkte entscheidender.
S&P 500
Der S&P 500 beendete den Oktober mit einem Minus von rund 1,35 % bei 7.614 Punkten.
Die wichtigsten Unterstützungsbereiche liegen bei 7.575 Punkten, dem September-Monatstief, sowie im Bereich von 7.548 bis 7.550 Punkten.
Darunter bleibt die psychologisch wichtige Marke von 7.500 Punkten relevant.
Nach der jüngsten Korrektur würde ich allerdings keine aggressiven Short-Positionen direkt in eine mögliche Ausverkaufsbewegung hinein aufbauen.
Meine persönliche Tendenz bleibt zunächst eher auf der Long-Seite, insbesondere wenn sich die Märkte stabilisieren und die Unternehmenszahlen entsprechende Unterstützung liefern.
Die Midterms könnten kurzfristig für zusätzliche Volatilität sorgen. Historisch betrachtet sind Zwischenwahlen häufig mit politischen Unsicherheiten verbunden, die Märkte reagieren jedoch nicht zwangsläufig dauerhaft negativ auf einen Machtwechsel im Kongress.
Entscheidend wird sein, ob das Ergebnis zu einer längeren Phase politischer Blockade führt oder ob sich die Märkte schnell auf die tatsächlichen wirtschaftlichen Auswirkungen konzentrieren.
VIX
Der VIX stieg am Freitag zeitweise auf rund 24 Punkte und stabilisierte sich anschließend bei 19,41.
Die Marke von 20 Punkten bleibt für mich ein wichtiger Orientierungsbereich.
Solange der VIX darunter bleibt, würde ich die aktuelle Volatilität noch nicht als ausgeprägte Risikoaversion interpretieren.
Ein erneuter Anstieg über 24 Punkte würde dagegen auf eine deutlich höhere Nervosität im Markt hindeuten.
Die Wahlentscheidung am Dienstag könnte kurzfristig zu einer höheren Volatilität führen. Insbesondere bei einem knappen Ergebnis oder verzögerten Auszählungen könnte sich die Unsicherheit über mehrere Handelstage halten.
Nasdaq
Der Nasdaq verzeichnete im Oktober einen Rückgang von nahezu 7 % und notiert aktuell im Bereich von 28.400 Punkten.
Die wichtigste kurzfristige Unterstützungszone liegt bei 28.180 Punkten. Darunter wird die Marke von 28.000 Punkten relevant.
Eine weitere tiefere Korrektur in Richtung 27.000 Punkte ist ebenfalls nicht auszuschließen. Dort befindet sich ein wichtiges Tief aus dem Juli.
Auf der Oberseite würde ich zunächst einen möglichen Liquiditätssweep in Richtung 29.000 Punkte beobachten, bevor ich über neue Short-Positionen nachdenke.
Für Long-Positionen wäre eine nachhaltige Rückeroberung von 29.500 Punkten oder eine klare Bodenbildung notwendig.
Die jüngste Schwäche im Technologiesektor ist besonders interessant, da sie nicht ausschließlich auf einzelne Unternehmenszahlen zurückzuführen ist. Vielmehr hinterfragen Investoren zunehmend die hohen Investitionen in künstliche Intelligenz und deren tatsächliche Rendite.
Die Midterms könnten diese Entwicklung über die politische Diskussion rund um KI, Datenzentren und Energieversorgung ergänzen. Eine neue Kongressmehrheit könnte die regulatorischen Rahmenbedingungen verändern oder bestimmte Infrastrukturprojekte stärker unter politische Kontrolle bringen.
Allerdings wäre es aus meiner Sicht falsch, daraus unmittelbar auf einen fundamentalen Zusammenbruch des KI-Sektors zu schließen. Die aktuelle Entwicklung zeigt zunächst eine Neubewertung der Erwartungen und der Kapitalrenditen.
US30
Der Dow Jones konnte den Oktober mit einem Plus von rund 1,58 % abschließen.
Im Vergleich zum Nasdaq zeigt sich damit weiterhin eine relative Stärke der klassischen Industrie- und Value-Unternehmen gegenüber den großen Technologiewerten.
Ich wäre hier allerdings vorsichtig mit blind aufgebauten Long-Positionen.
Ein nachhaltiger Ausbruch über 52.000 Punkte auf Tagesbasis könnte den Weg in Richtung 53.000 Punkte öffnen.
Der Bereich um 51.500 Punkte bleibt bei entsprechender Stabilisierung ebenfalls interessant.
Weitere Short-Positionen würde ich nach der bisherigen Bewegung zunächst vermeiden.
Auch hier könnten die Midterms kurzfristig Einfluss auf die Marktstimmung nehmen. Besonders die zukünftige Steuer-, Handels- und Infrastrukturpolitik ist für viele Unternehmen des Dow Jones relevant.
DAX
Der DAX konnte den Oktober mit einem Plus von rund 2,8 % abschließen und beendete die vergangene Handelswoche bei 25.780 Punkten.
Auch die KW 44 verlief mit einem Plus von rund 2,55 % ausgesprochen stark.
Die relative Stärke des DAX gegenüber den amerikanischen Technologieindizes lässt sich unter anderem durch die unterschiedliche Branchenzusammensetzung erklären. Während die großen US-Technologiewerte zuletzt unter Druck standen, konnten klassische Industrie- und andere europäische Unternehmen vergleichsweise gut abschneiden.
Für die kommende Handelswoche erwarte ich zunächst eine mögliche kurzfristige Korrektur in Richtung des Juli-Schlusskurses bei 25.640 Punkten.
Sollte sich der Markt dort stabilisieren, bleibt ein erneuter Anlauf in Richtung 26.000 Punkte möglich. Darüber wären das September-Monatshoch bei 26.250 Punkten und anschließend 26.500 Punkte die nächsten relevanten Ziele.
Auf der Unterseite bleiben 25.500 und 25.441 Punkte wichtige Unterstützungsbereiche.
Die US-Midterms sind auch für den DAX nicht zu unterschätzen. Eine Veränderung der amerikanischen Handelspolitik könnte insbesondere für exportorientierte europäische Unternehmen relevant werden. Gerade die Diskussion über Zölle und mögliche Handelskonflikte zwischen den USA und Europa könnte sich auf die Erwartungen an die deutsche Industrie auswirken.
Gleichzeitig ist eine unmittelbare negative Reaktion des DAX nicht zwangsläufig zu erwarten. Sollte der Markt eine politische Blockade in den USA bereits weitgehend eingepreist haben, könnten sich die Anleger nach dem Wahlergebnis schnell wieder auf die fundamentalen Unternehmens- und Konjunkturdaten konzentrieren.
Meine grundsätzliche Tendenz für die Risikomärkte bleibt zunächst eher bullish. Ich würde allerdings die kurzfristige Korrektur abwarten und nicht versuchen, direkt in die aktuelle Stärke hinein hinterherzukaufen.
6. Fazit und persönliche Markteinschätzung
Die Handelswoche KW 45 wird von einer ungewöhnlich hohen Dichte an fundamentalen, politischen und wirtschaftlichen Ereignissen geprägt sein.
Neben den wichtigen Arbeitsmarkt- und Konjunkturdaten stehen die US-Midterm-Wahlen am Dienstag im Mittelpunkt. Hinzu kommen zahlreiche Unternehmensberichte, insbesondere aus dem Technologiesektor, sowie die weiterhin angespannte geopolitische Situation rund um den Iran und die Straße von Hormus.
Für mich ergeben sich daraus drei zentrale Themen.
Erstens bleibt die geopolitische Lage ein entscheidender Faktor für den Ölpreis und damit auch für die Inflationserwartungen. Eine diplomatische Annäherung zwischen den USA und dem Iran könnte eine Entlastung für die Energiemärkte bringen. Eine erneute Eskalation hätte dagegen das Potenzial, die Inflationserwartungen weiter zu erhöhen.
Zweitens werden die US-Midterms kurzfristig eine wichtige Rolle für die Marktstimmung spielen. Eine Veränderung der Mehrheitsverhältnisse im Kongress könnte die Umsetzung der politischen Agenda von Donald Trump erschweren und die Diskussionen über Handelspolitik, Staatsausgaben, Regulierung und Außenpolitik verändern. Allerdings sollte man nicht davon ausgehen, dass sich mit einem Wahlergebnis automatisch die gesamte amerikanische Wirtschaftspolitik verändert. Die Handlungsmöglichkeiten der Exekutive bleiben bestehen.
Drittens bleibt die Berichtssaison entscheidend. Besonders im Technologiesektor wird sich zeigen müssen, ob die enormen Investitionen in künstliche Intelligenz tatsächlich die erwarteten Renditen liefern können. Die jüngsten Kursverluste zeigen, dass die Investoren inzwischen deutlich genauer hinschauen.
Technisch betrachtet sehe ich nach wie vor interessante Möglichkeiten auf der Long-Seite, insbesondere bei den breiten Aktienindizes und beim DAX. Gleichzeitig würde ich bei den großen US-Technologiewerten weiterhin selektiv vorgehen und zunächst auf eine Stabilisierung warten.
Der Ölpreis, der Dollar und die Renditen amerikanischer Staatsanleihen bleiben wichtige Indikatoren für die übergeordnete Marktentwicklung.
Gerade in einer Woche mit Midterms, Arbeitsmarktbericht und zahlreichen Unternehmenszahlen ist es aus meiner Sicht besonders wichtig, nicht jede kurzfristige Bewegung zu handeln. Ich würde die relevanten Preisbereiche abwarten und erst dann Positionen aufbauen, wenn sich ein nachvollziehbares Setup ergibt.
Ich wünsche euch einen stabilen Start in die neue Handelswoche und erfolgreiche, vor allem aber disziplinierte Trades!
Keine Anlageberatung, sondern ausschließlich meine persönliche Markteinschätzung.

면책사항
해당 정보와 게시물은 금융, 투자, 트레이딩 또는 기타 유형의 조언이나 권장 사항으로 간주되지 않으며, 트레이딩뷰에서 제공하거나 보증하는 것이 아닙니다. 자세한 내용은 이용 약관을 참조하세요.
면책사항
해당 정보와 게시물은 금융, 투자, 트레이딩 또는 기타 유형의 조언이나 권장 사항으로 간주되지 않으며, 트레이딩뷰에서 제공하거나 보증하는 것이 아닙니다. 자세한 내용은 이용 약관을 참조하세요.