
Guten Morgen zusammen,
der absolute Fokus liegt heute auf den US-Inflationsdaten. Mit dem Core PCE Price Index steht heute der von der Federal Reserve besonders genau beobachtete Inflationsindikator im Mittelpunkt. Gleichzeitig rückt bereits der Freitag mit den Non-Farm Payrolls näher. Damit bekommen wir innerhalb von nur zwei Handelstagen gleich zwei entscheidende Datensätze für die weitere Zinspolitik der Fed.
Zusätzlich ist heute nicht nur der letzte Handelstag des September, sondern gleichzeitig auch der letzte Handelstag des dritten Quartals. Dadurch können zum Monats- und Quartalsende zusätzliche Rebalancings, Umschichtungen institutioneller Anleger sowie positions- und optionsbedingte Bewegungen auftreten. Das kann insbesondere in Verbindung mit den heutigen Inflationsdaten für deutlich erhöhte Volatilität sorgen.
Agenda
Geopolitische Lage
Fundamentale Wirtschaftsdaten gestern
Fundamentale Wirtschaftsdaten heute
IPOs & Earnings
Fed Watch & EZB Watch
Märkte & Korrelationen im Überblick
Risk Assets im Überblick
DAX Tagesausblick
Fazit
⸻
Geopolitische Lage
Nahost
Im Nahen Osten bleibt die Situation weiterhin der wichtigste geopolitische Einflussfaktor für den Ölmarkt. Gleichzeitig gibt es aber neue diplomatische Bewegungen zwischen den USA und Iran. Katar setzt seine Vermittlungsbemühungen fort und versucht, zwischen Washington und Teheran eine Lösung für den Konflikt sowie insbesondere für die Situation rund um die Straße von Hormus zu erreichen. Reuters berichtet, dass über einen möglichen Zwischenweg verhandelt wird, der unter anderem eine Wiederaufnahme des freien Verkehrs durch die Straße von Hormus und Schritte zur Deeskalation beinhalten könnte. Ein konkreter Durchbruch liegt allerdings weiterhin nicht vor.
US-Präsident Trump hat gleichzeitig Berichte zurückgewiesen, wonach die USA bereit seien, Sanktionen gegen Iran zu lockern oder eingefrorene iranische Gelder freizugeben. Damit bleibt die Ausgangslage für die Gespräche weiterhin unsicher.
Für die Märkte ist vor allem die Entwicklung beim Ölpreis entscheidend. Saudi-Arabien hat seine Ölexporte über einen Hafen am Roten Meer wieder aufgenommen, während die regionalen Ölflüsse laut Reuters inzwischen wieder deutlich näher an das Vorkriegsniveau herangekommen sind. Gleichzeitig bleiben die Risiken rund um die Straße von Hormus bestehen.
Damit haben wir aktuell zwei gegenläufige Kräfte: Auf der einen Seite die diplomatischen Bemühungen und die teilweise Erholung der Ölversorgung, auf der anderen Seite weiterhin erhebliche geopolitische Risiken. Für den Markt bleibt deshalb entscheidend, ob wir tatsächlich eine nachhaltige Deeskalation sehen oder ob es erneut zu einer Eskalation kommt.
Auch beim US-Ölmarkt bleibt das Thema Dieselversorgung relevant. Die US-Regierung diskutiert weiterhin mögliche Maßnahmen zur Begrenzung von Diesel-Exporten.
China, USA und Taiwan
Auch zwischen China und dem Westen bleibt die Handels- und Technologiepolitik ein wichtiger Faktor. China hat zuletzt erneut Kritik an möglichen härteren europäischen Maßnahmen gegen chinesische Unternehmen und Produkte geäußert und angekündigt, auf entsprechende Einschränkungen zu reagieren.
Gleichzeitig bleiben die Beziehungen zwischen Washington und Peking im Fokus. Nach den jüngsten Kontakten zwischen Trump und Xi stehen weiterhin Handel, Technologie und strategische Fragen im Mittelpunkt. Für die Märkte ist dabei insbesondere wichtig, dass eine weitere Eskalation bei Zöllen oder Technologieexporten vermieden wird.
Russland und Ukraine
Auch aus Russland und der Ukraine gibt es neue Entwicklungen. In der vergangenen Nacht wurden erneut russische Luftangriffe auf die Region Kiew gemeldet; ukrainische Behörden berichten von Toten und Verletzten. Reuters konnte die Angaben zum Zeitpunkt der Meldung nicht unabhängig verifizieren.
Beim Thema Sanktionen gibt es gleichzeitig Bewegung auf europäischer Ebene. Die EU hatte zuletzt Sanktionen gegen einzelne russische Milliardäre aufgehoben, während andere Sanktionen im Zusammenhang mit dem Krieg weiterhin bestehen.
Für den heutigen DAX-Ausblick bleibt der Nahost-Konflikt allerdings der wesentlich wichtigere geopolitische Faktor, weil er unmittelbar über den Ölpreis auf Inflation, Renditen und damit auf die Notenbankerwartungen wirkt.
⸻
Fundamentale Wirtschaftsdaten gestern
Gestern hatten wir einen ausgesprochen wichtigen Datentag. Neben mehreren Notenbankmitgliedern standen vor allem US Consumer Confidence und JOLTS Job Openings im Fokus.
Bei den Notenbankern war der Grundton insgesamt weiterhin eher inflationssensibel beziehungsweise hawkish, allerdings mit einigen dovishen Nuancen.
Auf Seiten der Fed wurde mehrfach betont, dass die US-Wirtschaft weiterhin relativ robust ist und der Arbeitsmarkt grundsätzlich stabil bleibt. Gleichzeitig wurde deutlich gemacht, dass die Fed weitere Daten benötigt und insbesondere bei der Inflation noch keine ausreichende Sicherheit für eine schnelle Lockerung der Geldpolitik sieht.
John Williams betonte, dass die US-Wirtschaft weiterhin solides beziehungsweise sogar stärker werdendes Momentum zeigen könne. Gleichzeitig sieht er die Notwendigkeit, die Inflation wieder nachhaltig Richtung 2 Prozent zu bringen. Für dieses Jahr erwartet Williams laut seinen Aussagen eine Inflation von etwa 3,5 Prozent und erst 2028 eine Rückkehr zum 2-Prozent-Ziel.
Besonders interessant war außerdem die Diskussion um die AI-Investitionen. Williams sieht bereits erste Hinweise darauf, dass KI die Produktivität steigern kann. Gleichzeitig führen die hohen AI-Investitionen kurzfristig zu zusätzlichem Nachfrage- und Inflationsdruck. Fed-Mitglied Musalem argumentierte ähnlich: Die positiven Produktivitätseffekte seien bisher noch nicht ausreichend sichtbar, weshalb die Fed ihre Zinspolitik nicht allein auf erwartete zukünftige AI-Produktivitätsgewinne stützen könne.
Damit bleibt das Bild der Fed relativ klar: Wirtschaft und Arbeitsmarkt sind noch robust, aber die Inflation ist weiterhin das zentrale Problem.
US Consumer Confidence
Der wichtigste Datenpunkt des gestrigen Tages war für mich allerdings die Consumer Confidence.
Der Index fiel im September auf 81,9 Punkte, nachdem im August noch 88,6 Punkte gemeldet worden waren. Der Markt hatte mit etwa 89,0 Punkten gerechnet. Damit lag der tatsächliche Wert deutlich unter den Erwartungen.
Auch die Unterkomponenten zeigen eine Verschlechterung. Die Einschätzung der aktuellen Situation fiel auf 109,3 Punkte, während der Expectations Index auf 63,6 Punkte zurückging. Gleichzeitig verschlechterten sich die Einschätzungen zum Arbeitsmarkt und zu den zukünftigen wirtschaftlichen Bedingungen.
Besonders interessant: Die durchschnittlichen Inflationserwartungen der Verbraucher für die kommenden zwölf Monate stiegen laut Conference Board um 0,3 Prozentpunkte auf 6,1 Prozent, die Median-Erwartung auf 5,1 Prozent. Gleichzeitig stieg der Anteil der Verbraucher, die in den kommenden zwölf Monaten höhere Zinsen erwarten, auf 68,4 Prozent.
Das ist für die Fed deshalb relevant, weil der private Konsum ungefähr zwei Drittel der US-Wirtschaftsaktivität ausmacht. Die Federal Reserve selbst bezeichnet Konsumausgaben entsprechend als einen zentralen Bestandteil der gesamtwirtschaftlichen Entwicklung.
Ein fallendes Verbrauchervertrauen bedeutet deshalb nicht automatisch eine Rezession, aber es zeigt, dass die Haushalte die wirtschaftliche Entwicklung zunehmend vorsichtiger einschätzen. Für die Fed entsteht damit ein schwieriges Spannungsfeld: Auf der einen Seite schwächeres Vertrauen und schwächere Erwartungen, auf der anderen Seite weiterhin zu hohe Inflation.
JOLTS Job Openings
Auch der Arbeitsmarkt lieferte gestern ein schwächeres Signal.
Die JOLTS Job Openings lagen bei rund 7,079 Millionen, während der Markt etwa 7,23 Millionen erwartet hatte. Der vorherige Wert lag bei 7,335 Millionen.
Damit lagen die offenen Stellen sowohl unter der Prognose als auch deutlich unter dem revidierten Vormonatswert.
Für Freitag ist das deshalb interessant, weil JOLTS zu den wichtigen Vorlaufindikatoren für den Arbeitsmarkt gehört. Sollten auch ADP und anschließend die NFP-Daten eine deutliche Abschwächung des Arbeitsmarktes zeigen, würde sich für die Fed die Argumentation für eine weniger restriktive Geldpolitik verstärken.
Aktuell ist der Arbeitsmarkt allerdings noch nicht das Hauptproblem der Fed. Der entscheidende Faktor bleibt weiterhin die Inflation.
⸻
Fundamentale Wirtschaftsdaten heute
Heute wird es dann richtig interessant.
Am Vormittag stehen zunächst europäische beziehungsweise deutsche Daten auf der Agenda, unter anderem Arbeitsmarkt- und Inflationsdaten aus Deutschland.
Der eigentliche Fokus liegt allerdings klar auf den USA.
Mit dem ADP Non-Farm Employment Change bekommen wir zunächst einen weiteren wichtigen Hinweis auf die Entwicklung des Arbeitsmarktes, bevor am Freitag die offiziellen NFP-Daten veröffentlicht werden.
Der absolute Höhepunkt ist anschließend der Core PCE Price Index. Der Core-PCE ist für die Fed besonders wichtig, weil er die Preisentwicklung ohne Lebensmittel und Energie misst und damit die zugrunde liegende Inflation besser abbilden soll. Die BEA veröffentlicht den August-PCE heute offiziell.
Genau deshalb ist für mich heute die 3,3-Prozent-Marke beim Core PCE entscheidend.
Bullisches Szenario für Risk Assets
Für ein bullisches Szenario bei Aktien möchte ich einen Core-PCE-Wert unterhalb der 3,3 Prozent sehen.
Je deutlicher der Wert darunter liegt, desto stärker könnte der Markt wieder auf eine weniger restriktive Fed setzen. Das würde tendenziell Druck von den Treasury-Renditen nehmen, den Dollar schwächen und gleichzeitig Risikoassets unterstützen.
Problematisches Szenario
Sollte der Core PCE dagegen bei 3,3 Prozent oder darüber liegen, hätten wir ein wesentlich schwierigeres Setup.
Denn dann würde sich zeigen, dass die Inflation auch ohne Lebensmittel und Energie weiterhin deutlich über dem 2-Prozent-Ziel der Fed liegt. Gerade angesichts der ohnehin hohen Energiepreise wäre das ein Signal, dass der Inflationsdruck nicht ausschließlich vom Ölmarkt kommt.
Damit würde eine länger restriktive Geldpolitik wahrscheinlicher und entsprechend könnten Renditen und Dollar erneut steigen.
Neben dem PCE kommt heute außerdem die dritte Schätzung des US-BIP für Q2. Der Forecast liegt bei 1,5 Prozent, nachdem zuvor 2,1 Prozent ausgewiesen wurden. Auch dieser Wert ist interessant, weil wir damit die andere Seite des Fed-Dilemmas sehen: Sollte das Wachstum stärker zurückkommen, während gleichzeitig die Inflation hoch bleibt, wird die Situation für die Geldpolitik zunehmend komplex.
Später folgen außerdem die Crude Oil Inventories sowie weitere Notenbank- und Politikerstatements. Auch Isabel Schnabel steht heute auf der Agenda; ihr Auftritt ist für den Nachmittag vorgesehen.
⸻
IPOs & Earnings
Neben den zahlreichen Entwicklungen rund um AI, OpenAI und Anthropic steht heute vor allem ein Earnings-Termin im Fokus: Micron Technology veröffentlicht nach US-Börsenschluss seine Quartalszahlen. Der Speicherchip-Hersteller ist inzwischen ein wichtiger Gradmesser für den AI-Infrastrukturzyklus, insbesondere mit Blick auf High-Bandwidth Memory und die Nachfrage nach Speicherlösungen für AI-Rechenzentren. Entsprechend könnte der Ausblick von Micron heute Abend insbesondere für den Nasdaq- und Halbleitersektor relevant werden.
Der Konsens erwartet aktuell rund 31,5–31,6 US-Dollar Gewinn je Aktie bei etwa 51 Milliarden US-Dollar Umsatz. Entscheidend wird neben den reinen Zahlen vor allem der Ausblick auf Margen, Nachfrage und Investitionen sein.
Bereits gestern standen unter anderem Carnival und CarMax auf der Agenda. Heute folgen neben Micron unter anderem Jabil, FactSet, Conagra Brands und Progress Software. Morgen stehen mit Accenture und Nike zwei weitere größere Namen auf dem Kalender.
Damit haben wir heute eine interessante Kombination aus Core PCE, ADP, GDP, Quartals-/Monatsende und anschließend Micron Earnings. Gerade die Kombination aus Makrodaten während der US-Session und den Micron-Zahlen nachbörslich dürfte für erhöhte Volatilität im Tech- und Risk-Asset-Bereich sorgen.
⸻
Fed Watch & EZB Watch
Bei den Zinserwartungen hat sich nach den gestrigen Aussagen einiges bewegt.
Für das Oktober-Meeting der Fed liegt die Wahrscheinlichkeit eines unveränderten Zinssatzes mittlerweile bei rund 52,9 Prozent, während etwa 47,1 Prozent weiterhin mit einer Anhebung um 25 Basispunkte rechnen.
Damit hat sich das Bild klar von der vorherigen Situation verschoben. Zuvor lag die Wahrscheinlichkeit einer Oktober-Anhebung noch deutlich höher.
Der heutige PCE-Bericht kann diese Erwartungen allerdings erneut massiv verändern.
Für Dezember sieht der Markt aktuell rund 8,8 Prozent für unveränderte Zinsen, 53,5 Prozent für eine Anhebung um 25 Basispunkte und 37,7 Prozent für 50 Basispunkte.
Bei der EZB sieht die Situation dagegen momentan etwas weniger restriktiv aus. Für Oktober liegen die Erwartungen bei ungefähr 70 Prozent für unveränderte Zinsen und 30 Prozent für eine Erhöhung um 25 Basispunkte.
Für Dezember entfallen aktuell rund 2,8 Prozent auf unveränderte Zinsen, 68,4 Prozent auf +25 Basispunkte und 28,8 Prozent auf einen größeren Zinsschritt.
Damit sehen wir aktuell eine interessante Divergenz zwischen Fed und EZB, wobei die heutigen US-Daten vor allem für die Fed-Erwartungen entscheidend sein werden.
⸻
Märkte & Korrelationen im Überblick
US Oil
Beim Öl haben wir gestern einen deutlichen Abverkauf gesehen. WTI fiel um rund 4,68 Prozent und unterschritt dabei die wichtige 90-Dollar-Marke.
Fundamental passt diese Bewegung zu den zunehmenden Signalen einer zumindest teilweisen Erholung der Ölversorgung und den diplomatischen Bemühungen im Nahen Osten. Gleichzeitig bleiben die geopolitischen Risiken bestehen.
Für Risk Assets wäre eine nachhaltige Stabilisierung unterhalb von 90 Dollar grundsätzlich hilfreich, weil damit der unmittelbare Inflationsdruck über die Energiepreise geringer wäre.
Charttechnisch beobachte ich insbesondere den Bereich um 87,80 Dollar als August-Monatshoch und anschließend das September-Monatstief bei ungefähr 86 Dollar.
Sollten wir beide Marken nachhaltig unterschreiten und gleichzeitig eine weitere Deeskalation im Nahen Osten sehen, könnte sich weiteres Abwärtsmomentum Richtung 80 Dollar entwickeln.
Für mich wäre dagegen eine Rückkehr über 91,67 Dollar wieder ein wichtiges Signal dafür, dass die Bullen im Ölmarkt die Kontrolle zurückgewinnen.
⸻
US Bonds
Bei den US-Staatsanleihen sehen wir nach den extremen Bewegungen der vergangenen Tage eine leichte Korrektur.
Die 3-jährigen Treasuries verloren gestern rund 0,82 Prozent, die 5-jährigen rund 0,50 Prozent. Bei den 10-jährigen lag die Bewegung nahezu unverändert bei rund -0,01 Prozent, während die 30-jährigen Renditen beziehungsweise der entsprechende Markt nochmals rund +0,25 Prozent zulegten.
Damit sehen wir insbesondere am kurzen Ende eine gewisse Entspannung, während das lange Ende weiterhin unter Druck steht.
Genau deshalb wird der heutige PCE-Bericht extrem wichtig. Die Renditen befinden sich weiterhin auf sehr hohen Niveaus und der Markt versucht aktuell neu einzupreisen, wie wahrscheinlich weitere Fed-Zinsschritte tatsächlich sind.
⸻
DXY
Beim DXY wurde gestern die 101,50 angelaufen.
Für mich bleibt dieser Bereich heute ein wichtiger Trigger.
Sollte der PCE niedriger als erwartet ausfallen, könnte der Dollar relativ schnell wieder Richtung 101,00 zurücklaufen und anschließend die 101,50 von unten testen.
Sollte der PCE dagegen höher ausfallen, könnte die 101,50 als Impulszone fungieren. Dann wären zunächst 102,00 und anschließend 102,50 mögliche Ziele.
Die Dollarstärke hängt damit heute unmittelbar an den Inflationsdaten und anschließend am Arbeitsmarktbericht am Freitag.
⸻
Volatilität
Der VIX liegt aktuell im Bereich von 16 Punkten.
Damit ist die Volatilität noch nicht auf einem extremen Niveau. Angesichts von PCE, NFP sowie Monats- und Quartalsende dürfte sich heute allerdings zeigen, ob wir hier noch einen weiteren Volatilitätsanstieg bekommen.
⸻
Risk Assets im Überblick
S&P 500
Der S&P 500 hatte gestern erneut einen leicht schwächeren Tag, allerdings ohne größere technische Schäden.
Für mich ist heute das Szenario relativ klar:
Bei einem niedrigeren PCE wäre ein Long-Szenario oberhalb von 7.773 Punkten, dem gestrigen Tageshoch, interessant. Darüber könnte ich mir zunächst einen Lauf Richtung 7.815 Punkte vorstellen.
Sollte der PCE dagegen höher ausfallen, würde ich zunächst die Short-Seite bevorzugen. Übergeordnet könnte dann auch der Bereich um 7.650 Punkte wieder interessant werden.
Entscheidend ist dabei natürlich, wie stark die Abweichung beim PCE tatsächlich ausfällt und was uns anschließend die NFP-Daten am Freitag liefern.
⸻
Nasdaq 100
Beim Nasdaq haben wir gestern ein etwas konstruktiveres Bild gesehen. Die Marke um 30.085 Punkte konnte verteidigt werden.
Das bullische Szenario bleibt für mich oberhalb von 30.500 Punkten bestehen. Bei einem niedrigeren PCE könnte hier sogar ein neuer Angriff auf das Allzeithoch und darüber hinaus Richtung 31.000 Punkte entstehen.
Sollte der PCE dagegen höher ausfallen, wäre für mich die 30.500 erneut eine interessante Short-Zone.
Alternativ wäre ein Bruch der 30.242 Punkte relevant. Darunter könnte sich das Abwärtsmomentum zunächst Richtung 30.000 und anschließend im stärkeren Szenario sogar Richtung 29.500 Punkte ausweiten.
⸻
US30
Beim US30 bleibe ich weiterhin vorsichtig mit Longs.
Wir sehen zwar momentan eine Stabilisierung rund um 51.500 Punkte, allerdings ist die übergeordnete Struktur für mich noch nicht überzeugend genug.
Ich würde hier eher auf einen Abgriff Richtung 51.000 beziehungsweise 50.500 Punkte warten. Von dort aus könnte ein High-Risk-High-Reward-Long interessant werden.
Alternativ müsste der Markt zunächst wieder klar über 52.000 Punkte steigen. Erst dann würde sich für mich ein nachhaltigeres bullisches Szenario eröffnen.
⸻
DAX Tagesausblick
Kommen wir zum DAX.
Auch gestern haben wir einen etwas schwächeren Handelstag gesehen. Übergeordnet hat sich an meinem Bild allerdings weiterhin nichts verändert.
Der DAX befindet sich mittlerweile seit rund drei Wochen, seit dem 10. September, in einer relativ klaren Range. Genau deshalb fehlt uns weiterhin der entscheidende Impuls, der diese Struktur auflöst.
Und genau diesen Impuls könnte uns heute der PCE liefern.
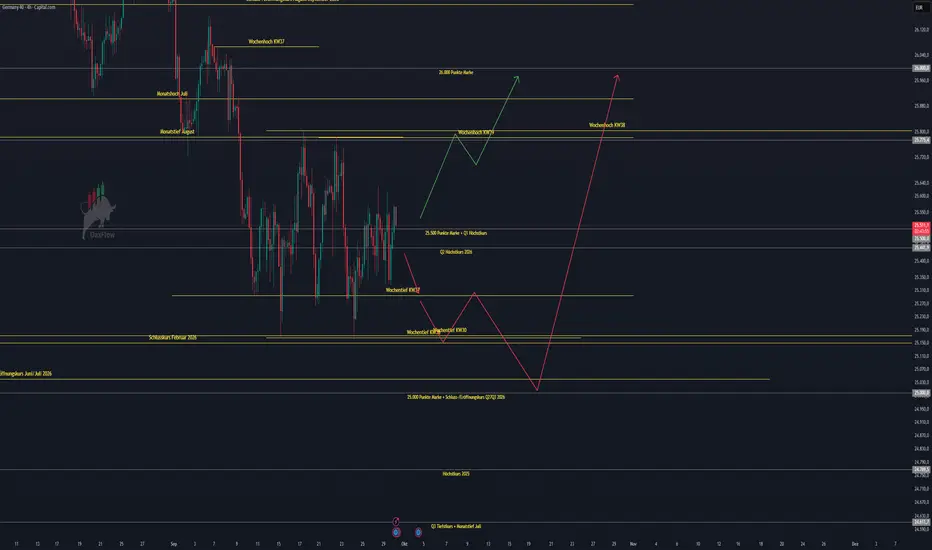
Die zentrale Zone bleibt für mich der Bereich zwischen 25.440 und 25.500 Punkten.
Bullisches Szenario
Sollte der PCE niedriger als erwartet ausfallen und der DAX gleichzeitig die 25.440 beziehungsweise 25.500 Punkte verteidigen und überwinden, wäre für mich der Weg zunächst Richtung 25.775 Punkte frei.
Darüber könnte anschließend auch die psychologisch wichtige 26.000er-Marke interessant werden.
Gerade weil wir heute Monats- und Quartalsende haben, wäre hier allerdings mit erhöhter Volatilität und möglichen schnellen Reversals zu rechnen.
Bärisches Szenario
Sollten wir dagegen unter die 25.440 Punkte fallen, würde ich zunächst mit einem erneuten Abgriff auf die tieferen Bereiche rechnen.
Hier liegt insbesondere das aktuelle Wochentief im Bereich von 25.170 bis 25.140 Punkten.
Sollte dieser Bereich ebenfalls nicht halten und gleichzeitig ein höher als erwarteter Core PCE die Zinserwartungen wieder nach oben treiben, wäre für mich auch ein Test der 25.000 Punkte durchaus möglich.
Damit haben wir heute ein relativ klares technisches Spielfeld:
25.500 nach oben = 25.775 und anschließend 26.000.
25.440 nach unten = 25.170–25.140 und bei fehlendem Support 25.000.
Der entscheidende Unterschied zu den vergangenen Tagen ist allerdings, dass heute mit dem PCE endlich ein fundamentaler Katalysator vorhanden ist, der diese seit Wochen bestehende Range auflösen könnte.
⸻
Fazit
Heute ist einer dieser Handelstage, an denen ich besonders vorsichtig mit Vorwegnahmen wäre.
Wir haben gleichzeitig Core PCE, ADP, GDP, den letzten Handelstag des Monats, den Quartalsabschluss und die bevorstehenden NFP-Daten. Dazu kommen weiterhin hohe Anleiherenditen, ein volatiler Ölmarkt und geopolitische Unsicherheit.
Das Entscheidende für mich ist heute der Core PCE.
Ein Wert unterhalb der erwarteten 3,3 Prozent könnte den Markt wieder in Richtung sinkender Renditen, eines schwächeren Dollars und steigender Risk Assets bewegen.
Ein Wert bei oder oberhalb von 3,3 Prozent würde dagegen zeigen, dass der Inflationsdruck auch ohne Lebensmittel und Energie weiterhin deutlich zu hoch ist. In Kombination mit den bereits hohen Ölpreisen wäre das ein schwieriges Umfeld für eine schnelle Lockerung der Fed.
Deshalb würde ich heute nicht versuchen, den Markt vor dem PCE zu erraten. Ich möchte sehen, welche Richtung der Markt nach den Daten tatsächlich bestätigt.
Für den DAX bleiben meine Schlüsselmarken dabei unverändert: 25.500 auf der Oberseite und 25.440 auf der Unterseite.
Keine Anlageberatung, sondern meine persönliche Markteinschätzung.
Ich wünsche euch allen einen erfolgreichen Handelstag und vor allem stabile Trades.
der absolute Fokus liegt heute auf den US-Inflationsdaten. Mit dem Core PCE Price Index steht heute der von der Federal Reserve besonders genau beobachtete Inflationsindikator im Mittelpunkt. Gleichzeitig rückt bereits der Freitag mit den Non-Farm Payrolls näher. Damit bekommen wir innerhalb von nur zwei Handelstagen gleich zwei entscheidende Datensätze für die weitere Zinspolitik der Fed.
Zusätzlich ist heute nicht nur der letzte Handelstag des September, sondern gleichzeitig auch der letzte Handelstag des dritten Quartals. Dadurch können zum Monats- und Quartalsende zusätzliche Rebalancings, Umschichtungen institutioneller Anleger sowie positions- und optionsbedingte Bewegungen auftreten. Das kann insbesondere in Verbindung mit den heutigen Inflationsdaten für deutlich erhöhte Volatilität sorgen.
Agenda
Geopolitische Lage
Fundamentale Wirtschaftsdaten gestern
Fundamentale Wirtschaftsdaten heute
IPOs & Earnings
Fed Watch & EZB Watch
Märkte & Korrelationen im Überblick
Risk Assets im Überblick
DAX Tagesausblick
Fazit
⸻
Geopolitische Lage
Nahost
Im Nahen Osten bleibt die Situation weiterhin der wichtigste geopolitische Einflussfaktor für den Ölmarkt. Gleichzeitig gibt es aber neue diplomatische Bewegungen zwischen den USA und Iran. Katar setzt seine Vermittlungsbemühungen fort und versucht, zwischen Washington und Teheran eine Lösung für den Konflikt sowie insbesondere für die Situation rund um die Straße von Hormus zu erreichen. Reuters berichtet, dass über einen möglichen Zwischenweg verhandelt wird, der unter anderem eine Wiederaufnahme des freien Verkehrs durch die Straße von Hormus und Schritte zur Deeskalation beinhalten könnte. Ein konkreter Durchbruch liegt allerdings weiterhin nicht vor.
US-Präsident Trump hat gleichzeitig Berichte zurückgewiesen, wonach die USA bereit seien, Sanktionen gegen Iran zu lockern oder eingefrorene iranische Gelder freizugeben. Damit bleibt die Ausgangslage für die Gespräche weiterhin unsicher.
Für die Märkte ist vor allem die Entwicklung beim Ölpreis entscheidend. Saudi-Arabien hat seine Ölexporte über einen Hafen am Roten Meer wieder aufgenommen, während die regionalen Ölflüsse laut Reuters inzwischen wieder deutlich näher an das Vorkriegsniveau herangekommen sind. Gleichzeitig bleiben die Risiken rund um die Straße von Hormus bestehen.
Damit haben wir aktuell zwei gegenläufige Kräfte: Auf der einen Seite die diplomatischen Bemühungen und die teilweise Erholung der Ölversorgung, auf der anderen Seite weiterhin erhebliche geopolitische Risiken. Für den Markt bleibt deshalb entscheidend, ob wir tatsächlich eine nachhaltige Deeskalation sehen oder ob es erneut zu einer Eskalation kommt.
Auch beim US-Ölmarkt bleibt das Thema Dieselversorgung relevant. Die US-Regierung diskutiert weiterhin mögliche Maßnahmen zur Begrenzung von Diesel-Exporten.
China, USA und Taiwan
Auch zwischen China und dem Westen bleibt die Handels- und Technologiepolitik ein wichtiger Faktor. China hat zuletzt erneut Kritik an möglichen härteren europäischen Maßnahmen gegen chinesische Unternehmen und Produkte geäußert und angekündigt, auf entsprechende Einschränkungen zu reagieren.
Gleichzeitig bleiben die Beziehungen zwischen Washington und Peking im Fokus. Nach den jüngsten Kontakten zwischen Trump und Xi stehen weiterhin Handel, Technologie und strategische Fragen im Mittelpunkt. Für die Märkte ist dabei insbesondere wichtig, dass eine weitere Eskalation bei Zöllen oder Technologieexporten vermieden wird.
Russland und Ukraine
Auch aus Russland und der Ukraine gibt es neue Entwicklungen. In der vergangenen Nacht wurden erneut russische Luftangriffe auf die Region Kiew gemeldet; ukrainische Behörden berichten von Toten und Verletzten. Reuters konnte die Angaben zum Zeitpunkt der Meldung nicht unabhängig verifizieren.
Beim Thema Sanktionen gibt es gleichzeitig Bewegung auf europäischer Ebene. Die EU hatte zuletzt Sanktionen gegen einzelne russische Milliardäre aufgehoben, während andere Sanktionen im Zusammenhang mit dem Krieg weiterhin bestehen.
Für den heutigen DAX-Ausblick bleibt der Nahost-Konflikt allerdings der wesentlich wichtigere geopolitische Faktor, weil er unmittelbar über den Ölpreis auf Inflation, Renditen und damit auf die Notenbankerwartungen wirkt.
⸻
Fundamentale Wirtschaftsdaten gestern
Gestern hatten wir einen ausgesprochen wichtigen Datentag. Neben mehreren Notenbankmitgliedern standen vor allem US Consumer Confidence und JOLTS Job Openings im Fokus.
Bei den Notenbankern war der Grundton insgesamt weiterhin eher inflationssensibel beziehungsweise hawkish, allerdings mit einigen dovishen Nuancen.
Auf Seiten der Fed wurde mehrfach betont, dass die US-Wirtschaft weiterhin relativ robust ist und der Arbeitsmarkt grundsätzlich stabil bleibt. Gleichzeitig wurde deutlich gemacht, dass die Fed weitere Daten benötigt und insbesondere bei der Inflation noch keine ausreichende Sicherheit für eine schnelle Lockerung der Geldpolitik sieht.
John Williams betonte, dass die US-Wirtschaft weiterhin solides beziehungsweise sogar stärker werdendes Momentum zeigen könne. Gleichzeitig sieht er die Notwendigkeit, die Inflation wieder nachhaltig Richtung 2 Prozent zu bringen. Für dieses Jahr erwartet Williams laut seinen Aussagen eine Inflation von etwa 3,5 Prozent und erst 2028 eine Rückkehr zum 2-Prozent-Ziel.
Besonders interessant war außerdem die Diskussion um die AI-Investitionen. Williams sieht bereits erste Hinweise darauf, dass KI die Produktivität steigern kann. Gleichzeitig führen die hohen AI-Investitionen kurzfristig zu zusätzlichem Nachfrage- und Inflationsdruck. Fed-Mitglied Musalem argumentierte ähnlich: Die positiven Produktivitätseffekte seien bisher noch nicht ausreichend sichtbar, weshalb die Fed ihre Zinspolitik nicht allein auf erwartete zukünftige AI-Produktivitätsgewinne stützen könne.
Damit bleibt das Bild der Fed relativ klar: Wirtschaft und Arbeitsmarkt sind noch robust, aber die Inflation ist weiterhin das zentrale Problem.
US Consumer Confidence
Der wichtigste Datenpunkt des gestrigen Tages war für mich allerdings die Consumer Confidence.
Der Index fiel im September auf 81,9 Punkte, nachdem im August noch 88,6 Punkte gemeldet worden waren. Der Markt hatte mit etwa 89,0 Punkten gerechnet. Damit lag der tatsächliche Wert deutlich unter den Erwartungen.
Auch die Unterkomponenten zeigen eine Verschlechterung. Die Einschätzung der aktuellen Situation fiel auf 109,3 Punkte, während der Expectations Index auf 63,6 Punkte zurückging. Gleichzeitig verschlechterten sich die Einschätzungen zum Arbeitsmarkt und zu den zukünftigen wirtschaftlichen Bedingungen.
Besonders interessant: Die durchschnittlichen Inflationserwartungen der Verbraucher für die kommenden zwölf Monate stiegen laut Conference Board um 0,3 Prozentpunkte auf 6,1 Prozent, die Median-Erwartung auf 5,1 Prozent. Gleichzeitig stieg der Anteil der Verbraucher, die in den kommenden zwölf Monaten höhere Zinsen erwarten, auf 68,4 Prozent.
Das ist für die Fed deshalb relevant, weil der private Konsum ungefähr zwei Drittel der US-Wirtschaftsaktivität ausmacht. Die Federal Reserve selbst bezeichnet Konsumausgaben entsprechend als einen zentralen Bestandteil der gesamtwirtschaftlichen Entwicklung.
Ein fallendes Verbrauchervertrauen bedeutet deshalb nicht automatisch eine Rezession, aber es zeigt, dass die Haushalte die wirtschaftliche Entwicklung zunehmend vorsichtiger einschätzen. Für die Fed entsteht damit ein schwieriges Spannungsfeld: Auf der einen Seite schwächeres Vertrauen und schwächere Erwartungen, auf der anderen Seite weiterhin zu hohe Inflation.
JOLTS Job Openings
Auch der Arbeitsmarkt lieferte gestern ein schwächeres Signal.
Die JOLTS Job Openings lagen bei rund 7,079 Millionen, während der Markt etwa 7,23 Millionen erwartet hatte. Der vorherige Wert lag bei 7,335 Millionen.
Damit lagen die offenen Stellen sowohl unter der Prognose als auch deutlich unter dem revidierten Vormonatswert.
Für Freitag ist das deshalb interessant, weil JOLTS zu den wichtigen Vorlaufindikatoren für den Arbeitsmarkt gehört. Sollten auch ADP und anschließend die NFP-Daten eine deutliche Abschwächung des Arbeitsmarktes zeigen, würde sich für die Fed die Argumentation für eine weniger restriktive Geldpolitik verstärken.
Aktuell ist der Arbeitsmarkt allerdings noch nicht das Hauptproblem der Fed. Der entscheidende Faktor bleibt weiterhin die Inflation.
⸻
Fundamentale Wirtschaftsdaten heute
Heute wird es dann richtig interessant.
Am Vormittag stehen zunächst europäische beziehungsweise deutsche Daten auf der Agenda, unter anderem Arbeitsmarkt- und Inflationsdaten aus Deutschland.
Der eigentliche Fokus liegt allerdings klar auf den USA.
Mit dem ADP Non-Farm Employment Change bekommen wir zunächst einen weiteren wichtigen Hinweis auf die Entwicklung des Arbeitsmarktes, bevor am Freitag die offiziellen NFP-Daten veröffentlicht werden.
Der absolute Höhepunkt ist anschließend der Core PCE Price Index. Der Core-PCE ist für die Fed besonders wichtig, weil er die Preisentwicklung ohne Lebensmittel und Energie misst und damit die zugrunde liegende Inflation besser abbilden soll. Die BEA veröffentlicht den August-PCE heute offiziell.
Genau deshalb ist für mich heute die 3,3-Prozent-Marke beim Core PCE entscheidend.
Bullisches Szenario für Risk Assets
Für ein bullisches Szenario bei Aktien möchte ich einen Core-PCE-Wert unterhalb der 3,3 Prozent sehen.
Je deutlicher der Wert darunter liegt, desto stärker könnte der Markt wieder auf eine weniger restriktive Fed setzen. Das würde tendenziell Druck von den Treasury-Renditen nehmen, den Dollar schwächen und gleichzeitig Risikoassets unterstützen.
Problematisches Szenario
Sollte der Core PCE dagegen bei 3,3 Prozent oder darüber liegen, hätten wir ein wesentlich schwierigeres Setup.
Denn dann würde sich zeigen, dass die Inflation auch ohne Lebensmittel und Energie weiterhin deutlich über dem 2-Prozent-Ziel der Fed liegt. Gerade angesichts der ohnehin hohen Energiepreise wäre das ein Signal, dass der Inflationsdruck nicht ausschließlich vom Ölmarkt kommt.
Damit würde eine länger restriktive Geldpolitik wahrscheinlicher und entsprechend könnten Renditen und Dollar erneut steigen.
Neben dem PCE kommt heute außerdem die dritte Schätzung des US-BIP für Q2. Der Forecast liegt bei 1,5 Prozent, nachdem zuvor 2,1 Prozent ausgewiesen wurden. Auch dieser Wert ist interessant, weil wir damit die andere Seite des Fed-Dilemmas sehen: Sollte das Wachstum stärker zurückkommen, während gleichzeitig die Inflation hoch bleibt, wird die Situation für die Geldpolitik zunehmend komplex.
Später folgen außerdem die Crude Oil Inventories sowie weitere Notenbank- und Politikerstatements. Auch Isabel Schnabel steht heute auf der Agenda; ihr Auftritt ist für den Nachmittag vorgesehen.
⸻
IPOs & Earnings
Neben den zahlreichen Entwicklungen rund um AI, OpenAI und Anthropic steht heute vor allem ein Earnings-Termin im Fokus: Micron Technology veröffentlicht nach US-Börsenschluss seine Quartalszahlen. Der Speicherchip-Hersteller ist inzwischen ein wichtiger Gradmesser für den AI-Infrastrukturzyklus, insbesondere mit Blick auf High-Bandwidth Memory und die Nachfrage nach Speicherlösungen für AI-Rechenzentren. Entsprechend könnte der Ausblick von Micron heute Abend insbesondere für den Nasdaq- und Halbleitersektor relevant werden.
Der Konsens erwartet aktuell rund 31,5–31,6 US-Dollar Gewinn je Aktie bei etwa 51 Milliarden US-Dollar Umsatz. Entscheidend wird neben den reinen Zahlen vor allem der Ausblick auf Margen, Nachfrage und Investitionen sein.
Bereits gestern standen unter anderem Carnival und CarMax auf der Agenda. Heute folgen neben Micron unter anderem Jabil, FactSet, Conagra Brands und Progress Software. Morgen stehen mit Accenture und Nike zwei weitere größere Namen auf dem Kalender.
Damit haben wir heute eine interessante Kombination aus Core PCE, ADP, GDP, Quartals-/Monatsende und anschließend Micron Earnings. Gerade die Kombination aus Makrodaten während der US-Session und den Micron-Zahlen nachbörslich dürfte für erhöhte Volatilität im Tech- und Risk-Asset-Bereich sorgen.
⸻
Fed Watch & EZB Watch
Bei den Zinserwartungen hat sich nach den gestrigen Aussagen einiges bewegt.
Für das Oktober-Meeting der Fed liegt die Wahrscheinlichkeit eines unveränderten Zinssatzes mittlerweile bei rund 52,9 Prozent, während etwa 47,1 Prozent weiterhin mit einer Anhebung um 25 Basispunkte rechnen.
Damit hat sich das Bild klar von der vorherigen Situation verschoben. Zuvor lag die Wahrscheinlichkeit einer Oktober-Anhebung noch deutlich höher.
Der heutige PCE-Bericht kann diese Erwartungen allerdings erneut massiv verändern.
Für Dezember sieht der Markt aktuell rund 8,8 Prozent für unveränderte Zinsen, 53,5 Prozent für eine Anhebung um 25 Basispunkte und 37,7 Prozent für 50 Basispunkte.
Bei der EZB sieht die Situation dagegen momentan etwas weniger restriktiv aus. Für Oktober liegen die Erwartungen bei ungefähr 70 Prozent für unveränderte Zinsen und 30 Prozent für eine Erhöhung um 25 Basispunkte.
Für Dezember entfallen aktuell rund 2,8 Prozent auf unveränderte Zinsen, 68,4 Prozent auf +25 Basispunkte und 28,8 Prozent auf einen größeren Zinsschritt.
Damit sehen wir aktuell eine interessante Divergenz zwischen Fed und EZB, wobei die heutigen US-Daten vor allem für die Fed-Erwartungen entscheidend sein werden.
⸻
Märkte & Korrelationen im Überblick
US Oil
Beim Öl haben wir gestern einen deutlichen Abverkauf gesehen. WTI fiel um rund 4,68 Prozent und unterschritt dabei die wichtige 90-Dollar-Marke.
Fundamental passt diese Bewegung zu den zunehmenden Signalen einer zumindest teilweisen Erholung der Ölversorgung und den diplomatischen Bemühungen im Nahen Osten. Gleichzeitig bleiben die geopolitischen Risiken bestehen.
Für Risk Assets wäre eine nachhaltige Stabilisierung unterhalb von 90 Dollar grundsätzlich hilfreich, weil damit der unmittelbare Inflationsdruck über die Energiepreise geringer wäre.
Charttechnisch beobachte ich insbesondere den Bereich um 87,80 Dollar als August-Monatshoch und anschließend das September-Monatstief bei ungefähr 86 Dollar.
Sollten wir beide Marken nachhaltig unterschreiten und gleichzeitig eine weitere Deeskalation im Nahen Osten sehen, könnte sich weiteres Abwärtsmomentum Richtung 80 Dollar entwickeln.
Für mich wäre dagegen eine Rückkehr über 91,67 Dollar wieder ein wichtiges Signal dafür, dass die Bullen im Ölmarkt die Kontrolle zurückgewinnen.
⸻
US Bonds
Bei den US-Staatsanleihen sehen wir nach den extremen Bewegungen der vergangenen Tage eine leichte Korrektur.
Die 3-jährigen Treasuries verloren gestern rund 0,82 Prozent, die 5-jährigen rund 0,50 Prozent. Bei den 10-jährigen lag die Bewegung nahezu unverändert bei rund -0,01 Prozent, während die 30-jährigen Renditen beziehungsweise der entsprechende Markt nochmals rund +0,25 Prozent zulegten.
Damit sehen wir insbesondere am kurzen Ende eine gewisse Entspannung, während das lange Ende weiterhin unter Druck steht.
Genau deshalb wird der heutige PCE-Bericht extrem wichtig. Die Renditen befinden sich weiterhin auf sehr hohen Niveaus und der Markt versucht aktuell neu einzupreisen, wie wahrscheinlich weitere Fed-Zinsschritte tatsächlich sind.
⸻
DXY
Beim DXY wurde gestern die 101,50 angelaufen.
Für mich bleibt dieser Bereich heute ein wichtiger Trigger.
Sollte der PCE niedriger als erwartet ausfallen, könnte der Dollar relativ schnell wieder Richtung 101,00 zurücklaufen und anschließend die 101,50 von unten testen.
Sollte der PCE dagegen höher ausfallen, könnte die 101,50 als Impulszone fungieren. Dann wären zunächst 102,00 und anschließend 102,50 mögliche Ziele.
Die Dollarstärke hängt damit heute unmittelbar an den Inflationsdaten und anschließend am Arbeitsmarktbericht am Freitag.
⸻
Volatilität
Der VIX liegt aktuell im Bereich von 16 Punkten.
Damit ist die Volatilität noch nicht auf einem extremen Niveau. Angesichts von PCE, NFP sowie Monats- und Quartalsende dürfte sich heute allerdings zeigen, ob wir hier noch einen weiteren Volatilitätsanstieg bekommen.
⸻
Risk Assets im Überblick
S&P 500
Der S&P 500 hatte gestern erneut einen leicht schwächeren Tag, allerdings ohne größere technische Schäden.
Für mich ist heute das Szenario relativ klar:
Bei einem niedrigeren PCE wäre ein Long-Szenario oberhalb von 7.773 Punkten, dem gestrigen Tageshoch, interessant. Darüber könnte ich mir zunächst einen Lauf Richtung 7.815 Punkte vorstellen.
Sollte der PCE dagegen höher ausfallen, würde ich zunächst die Short-Seite bevorzugen. Übergeordnet könnte dann auch der Bereich um 7.650 Punkte wieder interessant werden.
Entscheidend ist dabei natürlich, wie stark die Abweichung beim PCE tatsächlich ausfällt und was uns anschließend die NFP-Daten am Freitag liefern.
⸻
Nasdaq 100
Beim Nasdaq haben wir gestern ein etwas konstruktiveres Bild gesehen. Die Marke um 30.085 Punkte konnte verteidigt werden.
Das bullische Szenario bleibt für mich oberhalb von 30.500 Punkten bestehen. Bei einem niedrigeren PCE könnte hier sogar ein neuer Angriff auf das Allzeithoch und darüber hinaus Richtung 31.000 Punkte entstehen.
Sollte der PCE dagegen höher ausfallen, wäre für mich die 30.500 erneut eine interessante Short-Zone.
Alternativ wäre ein Bruch der 30.242 Punkte relevant. Darunter könnte sich das Abwärtsmomentum zunächst Richtung 30.000 und anschließend im stärkeren Szenario sogar Richtung 29.500 Punkte ausweiten.
⸻
US30
Beim US30 bleibe ich weiterhin vorsichtig mit Longs.
Wir sehen zwar momentan eine Stabilisierung rund um 51.500 Punkte, allerdings ist die übergeordnete Struktur für mich noch nicht überzeugend genug.
Ich würde hier eher auf einen Abgriff Richtung 51.000 beziehungsweise 50.500 Punkte warten. Von dort aus könnte ein High-Risk-High-Reward-Long interessant werden.
Alternativ müsste der Markt zunächst wieder klar über 52.000 Punkte steigen. Erst dann würde sich für mich ein nachhaltigeres bullisches Szenario eröffnen.
⸻
DAX Tagesausblick
Kommen wir zum DAX.
Auch gestern haben wir einen etwas schwächeren Handelstag gesehen. Übergeordnet hat sich an meinem Bild allerdings weiterhin nichts verändert.
Der DAX befindet sich mittlerweile seit rund drei Wochen, seit dem 10. September, in einer relativ klaren Range. Genau deshalb fehlt uns weiterhin der entscheidende Impuls, der diese Struktur auflöst.
Und genau diesen Impuls könnte uns heute der PCE liefern.
Die zentrale Zone bleibt für mich der Bereich zwischen 25.440 und 25.500 Punkten.
Bullisches Szenario
Sollte der PCE niedriger als erwartet ausfallen und der DAX gleichzeitig die 25.440 beziehungsweise 25.500 Punkte verteidigen und überwinden, wäre für mich der Weg zunächst Richtung 25.775 Punkte frei.
Darüber könnte anschließend auch die psychologisch wichtige 26.000er-Marke interessant werden.
Gerade weil wir heute Monats- und Quartalsende haben, wäre hier allerdings mit erhöhter Volatilität und möglichen schnellen Reversals zu rechnen.
Bärisches Szenario
Sollten wir dagegen unter die 25.440 Punkte fallen, würde ich zunächst mit einem erneuten Abgriff auf die tieferen Bereiche rechnen.
Hier liegt insbesondere das aktuelle Wochentief im Bereich von 25.170 bis 25.140 Punkten.
Sollte dieser Bereich ebenfalls nicht halten und gleichzeitig ein höher als erwarteter Core PCE die Zinserwartungen wieder nach oben treiben, wäre für mich auch ein Test der 25.000 Punkte durchaus möglich.
Damit haben wir heute ein relativ klares technisches Spielfeld:
25.500 nach oben = 25.775 und anschließend 26.000.
25.440 nach unten = 25.170–25.140 und bei fehlendem Support 25.000.
Der entscheidende Unterschied zu den vergangenen Tagen ist allerdings, dass heute mit dem PCE endlich ein fundamentaler Katalysator vorhanden ist, der diese seit Wochen bestehende Range auflösen könnte.
⸻
Fazit
Heute ist einer dieser Handelstage, an denen ich besonders vorsichtig mit Vorwegnahmen wäre.
Wir haben gleichzeitig Core PCE, ADP, GDP, den letzten Handelstag des Monats, den Quartalsabschluss und die bevorstehenden NFP-Daten. Dazu kommen weiterhin hohe Anleiherenditen, ein volatiler Ölmarkt und geopolitische Unsicherheit.
Das Entscheidende für mich ist heute der Core PCE.
Ein Wert unterhalb der erwarteten 3,3 Prozent könnte den Markt wieder in Richtung sinkender Renditen, eines schwächeren Dollars und steigender Risk Assets bewegen.
Ein Wert bei oder oberhalb von 3,3 Prozent würde dagegen zeigen, dass der Inflationsdruck auch ohne Lebensmittel und Energie weiterhin deutlich zu hoch ist. In Kombination mit den bereits hohen Ölpreisen wäre das ein schwieriges Umfeld für eine schnelle Lockerung der Fed.
Deshalb würde ich heute nicht versuchen, den Markt vor dem PCE zu erraten. Ich möchte sehen, welche Richtung der Markt nach den Daten tatsächlich bestätigt.
Für den DAX bleiben meine Schlüsselmarken dabei unverändert: 25.500 auf der Oberseite und 25.440 auf der Unterseite.
Keine Anlageberatung, sondern meine persönliche Markteinschätzung.
Ich wünsche euch allen einen erfolgreichen Handelstag und vor allem stabile Trades.

관련 발행물
면책사항
해당 정보와 게시물은 금융, 투자, 트레이딩 또는 기타 유형의 조언이나 권장 사항으로 간주되지 않으며, 트레이딩뷰에서 제공하거나 보증하는 것이 아닙니다. 자세한 내용은 이용 약관을 참조하세요.
관련 발행물
면책사항
해당 정보와 게시물은 금융, 투자, 트레이딩 또는 기타 유형의 조언이나 권장 사항으로 간주되지 않으며, 트레이딩뷰에서 제공하거나 보증하는 것이 아닙니다. 자세한 내용은 이용 약관을 참조하세요.