
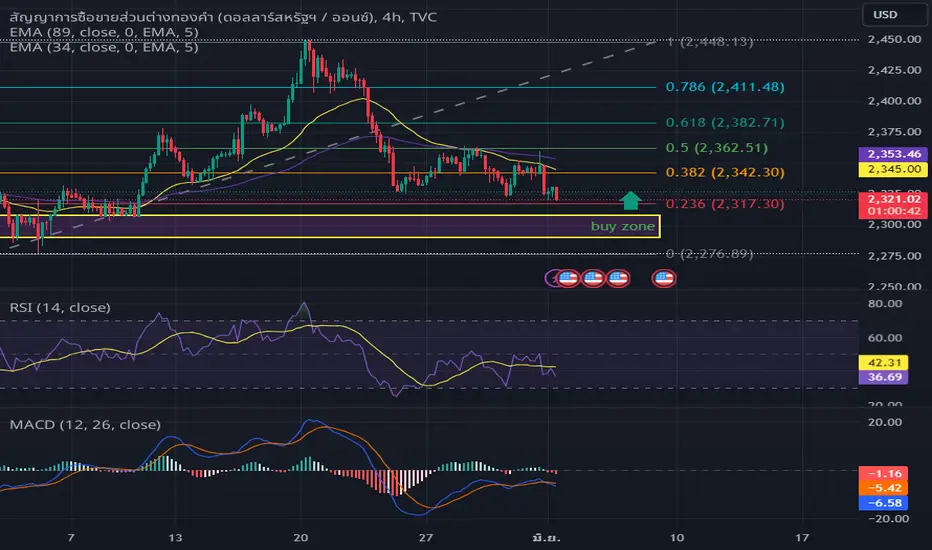
เมื่อสิ้นสุดวันซื้อขายวันที่ 30 พฤษภาคม สีแดงครอบคลุมรายการราคาโลหะ สำหรับโลหะมีค่า ราคาเงินและแพลทินัมลดลงพร้อมกันเนื่องจากความไม่แน่นอนทางเศรษฐกิจมหภาค ปิดเซสชัน ราคาโลหะเงินลดลง 2.59% เป็น 31.53 USD/ออนซ์ ทำลายสถิติที่เพิ่มขึ้น 3 เซสชันติดต่อกัน ราคาแพลตตินัมลดลง 0.94% สู่ 1,038 ดอลลาร์/ออนซ์
ในช่วงสองสัปดาห์ที่ผ่านมา เจ้าหน้าที่ของธนาคารกลางสหรัฐ (Fed) ได้ส่งข้อความอย่างต่อเนื่องว่าอัตราเงินเฟ้อในสหรัฐยังไม่เย็นลงอย่างรวดเร็วเพียงพอ และ Fed จำเป็นต้องรักษาอัตราดอกเบี้ยให้อยู่ในระดับสูงต่อไปเป็นเวลานาน สิ่งนี้ได้ลดทัศนคติในแง่ดีในตลาดและจำกัดการเพิ่มขึ้นของโลหะมีค่าเมื่อเร็ว ๆ นี้ ในช่วงการซื้อขายเมื่อวานนี้ ความไม่แน่นอนเกี่ยวกับทิศทางของ Fed ยังส่งผลให้ราคาเงินและแพลทินัมลดลง แม้ว่าสหรัฐฯ จะเปิดเผยข้อมูลเศรษฐกิจที่อ่อนแอออกมาหลายชุด ซึ่งสนับสนุนสถานการณ์การลดอัตราดอกเบี้ยก็ตาม
โดยเฉพาะตามรายงานเบื้องต้นจากกระทรวงพาณิชย์ของสหรัฐอเมริกา การเติบโตของผลิตภัณฑ์มวลรวมภายในประเทศ (GDP) ของสหรัฐฯ เพิ่มขึ้นเพียง 1.3% ในไตรมาสแรกของปี 2024 ปรับลดลงจาก 1.6% ในรายงานฉบับที่แล้ว นอกจากนี้ การใช้จ่ายของผู้บริโภคในสหรัฐฯ จะเพิ่มขึ้นเพียง 2% ในไตรมาสแรกของปี 2024 ซึ่งต่ำที่สุดนับตั้งแต่ไตรมาสที่สองของปี 2023
สำหรับโลหะพื้นฐาน ราคาแร่เหล็กลดลง 2.7% มาอยู่ที่ 115.64 ดอลลาร์สหรัฐฯ/ตัน ซึ่งเป็นระดับต่ำสุดสองสัปดาห์หลังจากที่จีนส่งสัญญาณให้จำกัดการผลิตเหล็กต่อไป
ตามคำแถลงของรัฐบาลจีน จีนตั้งเป้าที่จะลดการปล่อยก๊าซคาร์บอนของอุตสาหกรรมหลักๆ ประมาณ 1% ของการปล่อยก๊าซทั้งหมดของประเทศภายในปี 2566 และย้ำการควบคุมการปล่อยก๊าซคาร์บอน ก่อนหน้านี้ในเดือนเมษายน หน่วยงานวางแผนของรัฐจีนประกาศว่ารัฐบาลจะยังคงจัดการผลผลิตเหล็กดิบต่อไปจนถึงปี 2024
ราคาทองแดงของ COMEX ก็ร่วงลงติดต่อกันสองครั้ง โดยลดลง 2.77% อยู่ที่ 4.65 USD/ปอนด์ ประสิทธิภาพราคาทองแดงอ่อนตัวลงในช่วงที่ผ่านมา เนื่องจากความเสี่ยงด้านอุปทานลดลง ในขณะที่อุปสงค์ที่แท้จริงยังคงอ่อนแอในจีน
ข้อมูลทางสถิติแสดงให้เห็นว่าสินค้าคงคลังที่แผนกเซี่ยงไฮ้ยังคงอยู่ที่ 290,000 ตัน ซึ่งเป็นระดับสูงสุดในรอบ 4 ปี ในขณะเดียวกัน ผลผลิตทองแดงกลั่นของประเทศยังคงสูงเป็นประวัติการณ์ที่ประมาณ 1.4 ล้านตัน แม้ว่าจะมีข้อจำกัดในการผลิตก็ตาม สิ่งเหล่านี้แสดงให้เห็นว่าการบริโภคที่ซบเซาในจีนทำให้เกิดอุปทานส่วนเกิน
노트
XAUUSD BUY LIMIT 2300 - 2302TP1 2314
TP2 2322
SL 2290

관련 발행물
면책사항
해당 정보와 게시물은 금융, 투자, 트레이딩 또는 기타 유형의 조언이나 권장 사항으로 간주되지 않으며, 트레이딩뷰에서 제공하거나 보증하는 것이 아닙니다. 자세한 내용은 이용 약관을 참조하세요.
관련 발행물
면책사항
해당 정보와 게시물은 금융, 투자, 트레이딩 또는 기타 유형의 조언이나 권장 사항으로 간주되지 않으며, 트레이딩뷰에서 제공하거나 보증하는 것이 아닙니다. 자세한 내용은 이용 약관을 참조하세요.