
Por Ion Jauregui – Analista en ActivTrades
Indra vuelve a estar en el foco de los inversores después de que Hispasat haya obtenido el contrato principal para las redes terrestres del programa europeo IRIS², valorado en más de 1.600 millones de euros. La adjudicación refuerza la exposición del grupo al negocio espacial y añade visibilidad a una cartera de pedidos que ya se encuentra en niveles extraordinarios.
Indra cerró el primer semestre de 2026 con 3.179 millones de euros de ingresos, un 29,7% más interanual, mientras el EBITDA alcanzó los 456 millones, un 72% más. El beneficio neto se situó en 219 millones.
La cartera de pedidos alcanzó 20.533 millones de euros, con un crecimiento del 117% respecto al mismo periodo del año anterior. Esta evolución ofrece una elevada visibilidad para los próximos ejercicios, aunque también desplaza el foco hacia la capacidad de ejecución: convertir el volumen contratado en ingresos, rentabilidad y generación de caja.
El espacio gana protagonismo en la estrategia
La operación de IRIS² encaja con la creciente exposición de Indra a defensa, espacio y tecnología estratégica. El incremento del gasto europeo en defensa y la búsqueda de una mayor autonomía tecnológica están generando oportunidades en sectores donde las capacidades de comunicaciones, vigilancia y sistemas espaciales adquieren una importancia creciente.
Para Hispasat e Indra, el contrato permite reforzar su posición dentro de esta cadena de valor. Para el inversor, el atractivo está principalmente en la posibilidad de que esta actividad contribuya a diversificar y ampliar las fuentes de crecimiento durante los próximos años.
El reto será mantener la rentabilidad a medida que aumente el tamaño de los proyectos y la cartera.
El análisis técnico mantiene el sesgo alcista
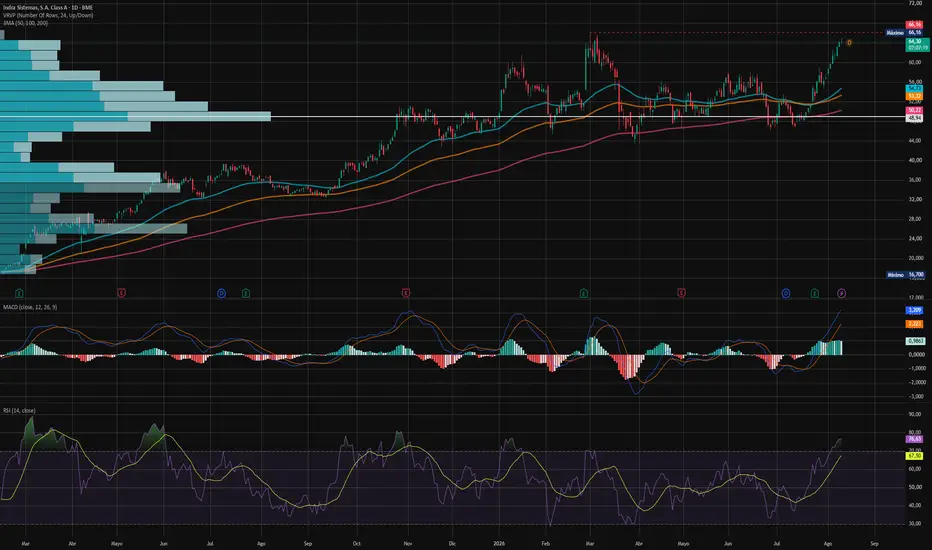
Desde el punto de vista técnico, la tendencia de largo plazo continúa siendo alcista. La cotización se sitúa actualmente en 64,90 euros, muy cerca del máximo registrado en marzo, en 66,16 euros.
El comportamiento del canal también resulta relevante. A finales de julio se produjo un estrechamiento de la estructura de precios, pero durante agosto el canal ha vuelto a expandirse, señal de que el rango de fluctuación está aumentando nuevamente en la dirección de la tendencia dominante.
La principal resistencia se concentra, por tanto, en 66,16 euros. Una ruptura y consolidación por encima de este nivel permitiría superar el máximo de marzo y abriría una nueva fase de descubrimiento de precios.
Sin embargo, los indicadores aconsejan cierta prudencia. El RSI se sitúa en 76,30, reflejando una situación de sobrecompra elevada. El MACD mantiene una configuración positiva, con la media y la línea de señal por encima del histograma y una estructura favorable que se mantiene desde hace aproximadamente mes y medio. Esto confirma la fortaleza del impulso, aunque también indica que el movimiento acumula un recorrido considerable.
En caso de corrección, el mercado podría encontrar referencias intermedias antes de alcanzar niveles estructuralmente relevantes. El punto de control de la distribución de precios (POC) se sitúa en 48,94 euros, una zona que concentra un elevado volumen negociado y que constituye una referencia mucho más alejada, pero significativa para evaluar la estructura de medio y largo plazo.
Conclusión
La combinación de crecimiento operativo, una cartera de pedidos superior a 20.500 millones de euros y una mayor exposición a defensa y espacio mantiene una lectura fundamental positiva para Indra. El contrato de IRIS² refuerza esta trayectoria y añade visibilidad a un negocio considerado estratégico para Europa.
En bolsa, la tendencia de fondo sigue siendo alcista, pero la proximidad al máximo de 66,16 euros coloca a la acción ante una zona decisiva. Superar este nivel confirmaría la fortaleza del movimiento y podría abrir la puerta a nuevos máximos.
La elevada sobrecompra, con un RSI de 76,30, aconseja no confundir fortaleza con ausencia de riesgo: una consolidación sería compatible con la tendencia mientras el precio mantenga su estructura alcista.
En definitiva, Indra llega a los máximos con fundamentales sólidos y momentum positivo, pero necesita convertir la presión compradora actual en una ruptura de 66,16 euros para iniciar una nueva etapa alcista.
*******************************************************************************************
La información facilitada no constituye un análisis de inversiones. El material no se ha elaborado de conformidad con los requisitos legales destinados a promover la independencia de los informes de inversiones y, como tal, debe considerarse una comunicación comercial.
Toda la información ha sido preparada por ActivTrades ("AT"). La información no contiene un registro de los precios de AT, o una oferta o solicitud de una transacción en cualquier instrumento financiero. Ninguna representación o garantía se da en cuanto a la exactitud o integridad de esta información.
Cualquier material proporcionado no tiene en cuenta el objetivo específico de inversión y la situación financiera de cualquier persona que pueda recibirlo. La rentabilidad pasada y las estimaciones o pronósticos no son sinónimo ni un indicador fiable de la rentabilidad futura. AT presta un servicio exclusivamente de ejecución. En consecuencia, toda persona que actúe sobre la base de la información facilitada lo hace por su cuenta y riesgo. Los tipos de interés pueden cambiar. El riesgo político es impredecible. Las acciones de los bancos centrales pueden variar. Las herramientas de las plataformas no garantizan el éxito.
Indra vuelve a estar en el foco de los inversores después de que Hispasat haya obtenido el contrato principal para las redes terrestres del programa europeo IRIS², valorado en más de 1.600 millones de euros. La adjudicación refuerza la exposición del grupo al negocio espacial y añade visibilidad a una cartera de pedidos que ya se encuentra en niveles extraordinarios.
Indra cerró el primer semestre de 2026 con 3.179 millones de euros de ingresos, un 29,7% más interanual, mientras el EBITDA alcanzó los 456 millones, un 72% más. El beneficio neto se situó en 219 millones.
La cartera de pedidos alcanzó 20.533 millones de euros, con un crecimiento del 117% respecto al mismo periodo del año anterior. Esta evolución ofrece una elevada visibilidad para los próximos ejercicios, aunque también desplaza el foco hacia la capacidad de ejecución: convertir el volumen contratado en ingresos, rentabilidad y generación de caja.
El espacio gana protagonismo en la estrategia
La operación de IRIS² encaja con la creciente exposición de Indra a defensa, espacio y tecnología estratégica. El incremento del gasto europeo en defensa y la búsqueda de una mayor autonomía tecnológica están generando oportunidades en sectores donde las capacidades de comunicaciones, vigilancia y sistemas espaciales adquieren una importancia creciente.
Para Hispasat e Indra, el contrato permite reforzar su posición dentro de esta cadena de valor. Para el inversor, el atractivo está principalmente en la posibilidad de que esta actividad contribuya a diversificar y ampliar las fuentes de crecimiento durante los próximos años.
El reto será mantener la rentabilidad a medida que aumente el tamaño de los proyectos y la cartera.
El análisis técnico mantiene el sesgo alcista
Desde el punto de vista técnico, la tendencia de largo plazo continúa siendo alcista. La cotización se sitúa actualmente en 64,90 euros, muy cerca del máximo registrado en marzo, en 66,16 euros.
El comportamiento del canal también resulta relevante. A finales de julio se produjo un estrechamiento de la estructura de precios, pero durante agosto el canal ha vuelto a expandirse, señal de que el rango de fluctuación está aumentando nuevamente en la dirección de la tendencia dominante.
La principal resistencia se concentra, por tanto, en 66,16 euros. Una ruptura y consolidación por encima de este nivel permitiría superar el máximo de marzo y abriría una nueva fase de descubrimiento de precios.
Sin embargo, los indicadores aconsejan cierta prudencia. El RSI se sitúa en 76,30, reflejando una situación de sobrecompra elevada. El MACD mantiene una configuración positiva, con la media y la línea de señal por encima del histograma y una estructura favorable que se mantiene desde hace aproximadamente mes y medio. Esto confirma la fortaleza del impulso, aunque también indica que el movimiento acumula un recorrido considerable.
En caso de corrección, el mercado podría encontrar referencias intermedias antes de alcanzar niveles estructuralmente relevantes. El punto de control de la distribución de precios (POC) se sitúa en 48,94 euros, una zona que concentra un elevado volumen negociado y que constituye una referencia mucho más alejada, pero significativa para evaluar la estructura de medio y largo plazo.
Conclusión
La combinación de crecimiento operativo, una cartera de pedidos superior a 20.500 millones de euros y una mayor exposición a defensa y espacio mantiene una lectura fundamental positiva para Indra. El contrato de IRIS² refuerza esta trayectoria y añade visibilidad a un negocio considerado estratégico para Europa.
En bolsa, la tendencia de fondo sigue siendo alcista, pero la proximidad al máximo de 66,16 euros coloca a la acción ante una zona decisiva. Superar este nivel confirmaría la fortaleza del movimiento y podría abrir la puerta a nuevos máximos.
La elevada sobrecompra, con un RSI de 76,30, aconseja no confundir fortaleza con ausencia de riesgo: una consolidación sería compatible con la tendencia mientras el precio mantenga su estructura alcista.
En definitiva, Indra llega a los máximos con fundamentales sólidos y momentum positivo, pero necesita convertir la presión compradora actual en una ruptura de 66,16 euros para iniciar una nueva etapa alcista.
*******************************************************************************************
La información facilitada no constituye un análisis de inversiones. El material no se ha elaborado de conformidad con los requisitos legales destinados a promover la independencia de los informes de inversiones y, como tal, debe considerarse una comunicación comercial.
Toda la información ha sido preparada por ActivTrades ("AT"). La información no contiene un registro de los precios de AT, o una oferta o solicitud de una transacción en cualquier instrumento financiero. Ninguna representación o garantía se da en cuanto a la exactitud o integridad de esta información.
Cualquier material proporcionado no tiene en cuenta el objetivo específico de inversión y la situación financiera de cualquier persona que pueda recibirlo. La rentabilidad pasada y las estimaciones o pronósticos no son sinónimo ni un indicador fiable de la rentabilidad futura. AT presta un servicio exclusivamente de ejecución. En consecuencia, toda persona que actúe sobre la base de la información facilitada lo hace por su cuenta y riesgo. Los tipos de interés pueden cambiar. El riesgo político es impredecible. Las acciones de los bancos centrales pueden variar. Las herramientas de las plataformas no garantizan el éxito.

면책사항
해당 정보와 게시물은 금융, 투자, 트레이딩 또는 기타 유형의 조언이나 권장 사항으로 간주되지 않으며, 트레이딩뷰에서 제공하거나 보증하는 것이 아닙니다. 자세한 내용은 이용 약관을 참조하세요.
면책사항
해당 정보와 게시물은 금융, 투자, 트레이딩 또는 기타 유형의 조언이나 권장 사항으로 간주되지 않으며, 트레이딩뷰에서 제공하거나 보증하는 것이 아닙니다. 자세한 내용은 이용 약관을 참조하세요.