
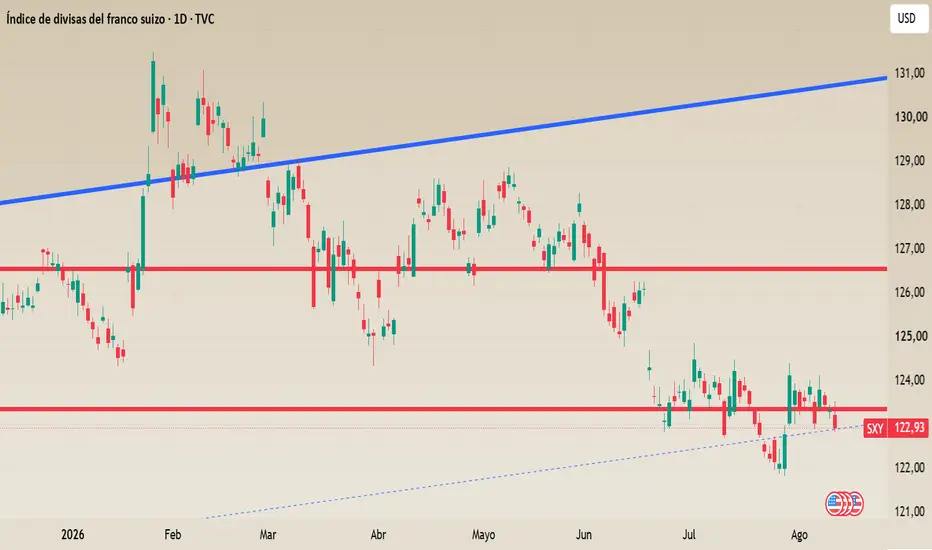
Cuando pensamos en un banco central, normalmente imaginamos tipos de interés, inflación, reservas de divisas y algún gobernador explicando durante cuarenta minutos algo que podría resumirse en tres frases. Lo que probablemente no imaginamos es una cartera con  NVDA ,
 AAPL ,
 MSFT y más de 2.300 empresas estadounidenses.
Pues bien, eso es exactamente lo que tiene el Banco Nacional Suizo.
A cierre de junio, el valor de sus acciones cotizadas en Estados Unidos alcanzaba aproximadamente 191.400 millones de dólares, más de un 10% por encima del trimestre anterior y el nivel más elevado registrado hasta ahora. Sus tres mayores posiciones son Nvidia, Apple y Microsoft. Es decir, mientras otros bancos centrales discuten cómo controlar la inflación, el suizo también puede consultar tranquilamente cómo ha cerrado Nvidia después de resultados.
Pero antes de imaginar al gobernador del banco central delante de seis pantallas haciendo trading intradía, conviene explicar por qué ocurre esto. El Banco Nacional Suizo no funciona como un fondo de inversión tradicional y su objetivo no es batir al S&P 500. El origen de esta gigantesca cartera está precisamente en uno de los grandes problemas históricos de Suiza: la fortaleza del franco.
Durante años, el banco central ha intervenido en el mercado vendiendo francos y comprando divisas extranjeras para evitar una apreciación excesiva de su moneda. Un franco demasiado fuerte abarata las importaciones, pero también perjudica a los exportadores y aumenta las presiones deflacionistas. El resultado de esas intervenciones ha sido una montaña enorme de reservas internacionales que después hay que invertir en algún sitio. Y Suiza decidió que mantenerlo absolutamente todo en bonos tampoco era necesariamente la idea más brillante del mundo.
Actualmente, algo más de una cuarta parte de sus reservas en divisas está invertida en renta variable. El objetivo declarado es conseguir una cartera líquida, ampliamente diversificada y capaz de preservar el valor de las reservas a largo plazo. A diferencia de un gestor tradicional, el banco sigue fundamentalmente una estrategia cercana a la capitalización del mercado y evita realizar grandes apuestas discrecionales sobre determinadas compañías.
Eso explica por qué Nvidia ha terminado convirtiéndose en su mayor posición estadounidense. No necesariamente porque en Zúrich hayan decidido que Jensen Huang es el próximo Warren Buffett, sino porque Nvidia se ha convertido en una de las compañías más grandes del planeta. Si construyes una cartera diversificada siguiendo aproximadamente el peso de los mercados, tarde o temprano acabas teniendo bastante Nvidia, Apple y Microsoft.
Y, por ahora, la estrategia está dando resultados bastante llamativos. El Banco Nacional Suizo ganó 25.700 millones de francos solamente durante el segundo trimestre de 2026, frente a unas pérdidas de 22.000 millones en el mismo periodo del año anterior. Sus posiciones en moneda extranjera generaron cerca de 39.900 millones de francos entre intereses, dividendos y revalorizaciones, ayudadas por la fuerte recuperación de las bolsas internacionales.
Aquí aparece una situación que me parece especialmente curiosa. Estamos acostumbrados a escuchar que los bancos centrales deben permanecer alejados de determinados riesgos financieros y concentrarse en la estabilidad monetaria. Pero tenemos un banco central cuya cuenta de resultados puede mejorar en decenas de miles de millones porque Nvidia, Apple o Microsoft tengan un buen trimestre.
También puede ocurrir exactamente lo contrario.
El Banco Nacional Suizo sabe bastante bien lo que significa eso. En 2022 llegó a registrar unas pérdidas de 132.000 millones de francos, mientras que en 2024 obtuvo un beneficio cercano a 80.000 millones. No estamos precisamente ante una libreta de ahorro al 2%. Una cartera gigantesca de bonos, acciones, divisas y oro convierte cualquier movimiento importante de los mercados en una montaña rusa contable.
Y hay además una cuestión política bastante interesante. El banco mantiene, por ejemplo, una inversión de alrededor de 716 millones de dólares en Palantir, pese a las presiones de determinados grupos para que venda la compañía por sus actividades relacionadas con defensa, vigilancia y contratos gubernamentales. El Banco Nacional Suizo ha defendido que no selecciona empresas atendiendo a preferencias políticas particulares, sino bajo unos criterios generales de inversión y exclusión.
Personalmente, creo que aquí está el verdadero debate. No me parece necesariamente extraño que un banco central invierta una parte de unas reservas gigantescas en renta variable. Si esas reservas van a permanecer durante décadas en el balance, diversificar puede resultar bastante más sensato que concentrarlas completamente en deuda pública. De hecho, la renta variable ha permitido a Suiza participar durante años en la creación de valor de las mayores compañías del mundo.
El problema aparece cuando la cartera alcanza un tamaño tan enorme que el banco central termina siendo uno de los grandes inversores institucionales del planeta. Entonces aparecen preguntas sobre riesgo, concentración, criterios éticos y, sobre todo, sobre dónde termina exactamente la política monetaria y empieza la gestión patrimonial.
Porque el Banco Nacional Suizo no es un fondo soberano como el noruego. Sus activos existen fundamentalmente como consecuencia de decisiones de política monetaria y de la defensa histórica del franco. Sin embargo, el resultado práctico es bastante parecido al de un gigantesco fondo internacional con cientos de miles de millones invertidos por todo el mundo.
Suiza pasó años imprimiendo francos para evitar que su moneda se apreciara demasiado. Con esos francos compró dólares y otras divisas. Y con una parte de esos dólares terminó comprando Nvidia, Apple y Microsoft.
Hay bancos centrales que imprimen dinero. El suizo, además, ha conseguido convertir una parte en acciones.
NVDA , AAPL , MSFT y más de 2.300 empresas estadounidenses.Pues bien, eso es exactamente lo que tiene el Banco Nacional Suizo.
A cierre de junio, el valor de sus acciones cotizadas en Estados Unidos alcanzaba aproximadamente 191.400 millones de dólares, más de un 10% por encima del trimestre anterior y el nivel más elevado registrado hasta ahora. Sus tres mayores posiciones son Nvidia, Apple y Microsoft. Es decir, mientras otros bancos centrales discuten cómo controlar la inflación, el suizo también puede consultar tranquilamente cómo ha cerrado Nvidia después de resultados.
Pero antes de imaginar al gobernador del banco central delante de seis pantallas haciendo trading intradía, conviene explicar por qué ocurre esto. El Banco Nacional Suizo no funciona como un fondo de inversión tradicional y su objetivo no es batir al S&P 500. El origen de esta gigantesca cartera está precisamente en uno de los grandes problemas históricos de Suiza: la fortaleza del franco.
Durante años, el banco central ha intervenido en el mercado vendiendo francos y comprando divisas extranjeras para evitar una apreciación excesiva de su moneda. Un franco demasiado fuerte abarata las importaciones, pero también perjudica a los exportadores y aumenta las presiones deflacionistas. El resultado de esas intervenciones ha sido una montaña enorme de reservas internacionales que después hay que invertir en algún sitio. Y Suiza decidió que mantenerlo absolutamente todo en bonos tampoco era necesariamente la idea más brillante del mundo.
Actualmente, algo más de una cuarta parte de sus reservas en divisas está invertida en renta variable. El objetivo declarado es conseguir una cartera líquida, ampliamente diversificada y capaz de preservar el valor de las reservas a largo plazo. A diferencia de un gestor tradicional, el banco sigue fundamentalmente una estrategia cercana a la capitalización del mercado y evita realizar grandes apuestas discrecionales sobre determinadas compañías.
Eso explica por qué Nvidia ha terminado convirtiéndose en su mayor posición estadounidense. No necesariamente porque en Zúrich hayan decidido que Jensen Huang es el próximo Warren Buffett, sino porque Nvidia se ha convertido en una de las compañías más grandes del planeta. Si construyes una cartera diversificada siguiendo aproximadamente el peso de los mercados, tarde o temprano acabas teniendo bastante Nvidia, Apple y Microsoft.
Y, por ahora, la estrategia está dando resultados bastante llamativos. El Banco Nacional Suizo ganó 25.700 millones de francos solamente durante el segundo trimestre de 2026, frente a unas pérdidas de 22.000 millones en el mismo periodo del año anterior. Sus posiciones en moneda extranjera generaron cerca de 39.900 millones de francos entre intereses, dividendos y revalorizaciones, ayudadas por la fuerte recuperación de las bolsas internacionales.
Aquí aparece una situación que me parece especialmente curiosa. Estamos acostumbrados a escuchar que los bancos centrales deben permanecer alejados de determinados riesgos financieros y concentrarse en la estabilidad monetaria. Pero tenemos un banco central cuya cuenta de resultados puede mejorar en decenas de miles de millones porque Nvidia, Apple o Microsoft tengan un buen trimestre.
También puede ocurrir exactamente lo contrario.
El Banco Nacional Suizo sabe bastante bien lo que significa eso. En 2022 llegó a registrar unas pérdidas de 132.000 millones de francos, mientras que en 2024 obtuvo un beneficio cercano a 80.000 millones. No estamos precisamente ante una libreta de ahorro al 2%. Una cartera gigantesca de bonos, acciones, divisas y oro convierte cualquier movimiento importante de los mercados en una montaña rusa contable.
Y hay además una cuestión política bastante interesante. El banco mantiene, por ejemplo, una inversión de alrededor de 716 millones de dólares en Palantir, pese a las presiones de determinados grupos para que venda la compañía por sus actividades relacionadas con defensa, vigilancia y contratos gubernamentales. El Banco Nacional Suizo ha defendido que no selecciona empresas atendiendo a preferencias políticas particulares, sino bajo unos criterios generales de inversión y exclusión.
Personalmente, creo que aquí está el verdadero debate. No me parece necesariamente extraño que un banco central invierta una parte de unas reservas gigantescas en renta variable. Si esas reservas van a permanecer durante décadas en el balance, diversificar puede resultar bastante más sensato que concentrarlas completamente en deuda pública. De hecho, la renta variable ha permitido a Suiza participar durante años en la creación de valor de las mayores compañías del mundo.
El problema aparece cuando la cartera alcanza un tamaño tan enorme que el banco central termina siendo uno de los grandes inversores institucionales del planeta. Entonces aparecen preguntas sobre riesgo, concentración, criterios éticos y, sobre todo, sobre dónde termina exactamente la política monetaria y empieza la gestión patrimonial.
Porque el Banco Nacional Suizo no es un fondo soberano como el noruego. Sus activos existen fundamentalmente como consecuencia de decisiones de política monetaria y de la defensa histórica del franco. Sin embargo, el resultado práctico es bastante parecido al de un gigantesco fondo internacional con cientos de miles de millones invertidos por todo el mundo.
Suiza pasó años imprimiendo francos para evitar que su moneda se apreciara demasiado. Con esos francos compró dólares y otras divisas. Y con una parte de esos dólares terminó comprando Nvidia, Apple y Microsoft.
Hay bancos centrales que imprimen dinero. El suizo, además, ha conseguido convertir una parte en acciones.

관련 발행물
면책사항
해당 정보와 게시물은 금융, 투자, 트레이딩 또는 기타 유형의 조언이나 권장 사항으로 간주되지 않으며, 트레이딩뷰에서 제공하거나 보증하는 것이 아닙니다. 자세한 내용은 이용 약관을 참조하세요.
면책사항
해당 정보와 게시물은 금융, 투자, 트레이딩 또는 기타 유형의 조언이나 권장 사항으로 간주되지 않으며, 트레이딩뷰에서 제공하거나 보증하는 것이 아닙니다. 자세한 내용은 이용 약관을 참조하세요.