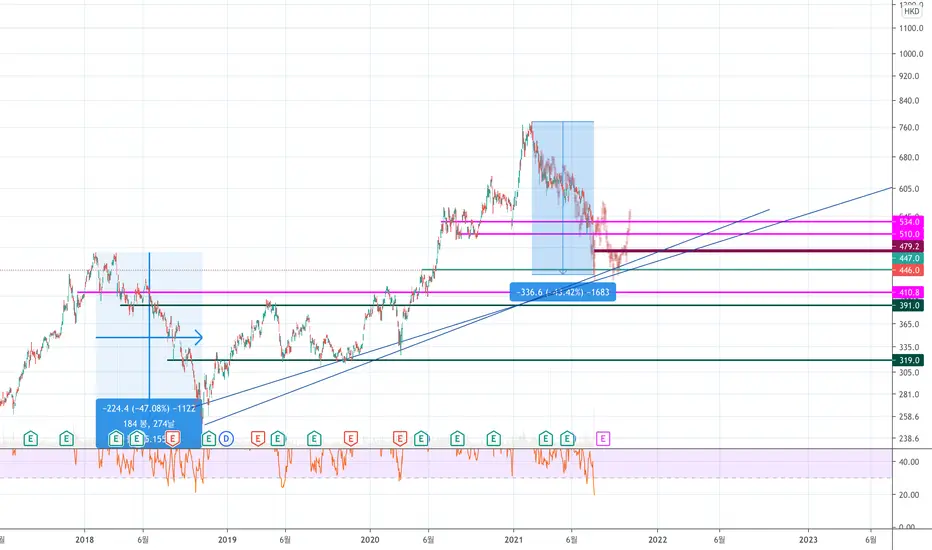
샤오미(81810) 이제는 하락 추세?HKEX:81810
문의하신 샤오미(81810) 입니다.
현재 55불에 고점을 형성 후 약 40% 하락한 모습이며
지난달부터 단기 반등을 나타내고 있습니다.
41-43불 돌파 여부에 따라 다시 47불의 갭을 채우러 갈 순 있을 것 같습니다.
개인적으로는 앞으로 며칠을 더 지켜본 뒤 추가하락이 발생한다면 35불의 갭을 채우러 갈텐데
그럴 경우에 37불의 저항을 체크해야할 것으로 보입니다.
이후 37 - 40불의 돌파가 없다면 추가 하락을 염두에 두고 만약 32 - 29 부근 자리를 준다면 상승으로 리버설이 나타날 수 있으니 좀 더 보수적으로 보시는 것을 권장드립니다.
2328 HK🌎PICC Property & Casualty는 중국 손해보험 회사입니다.
회사의 주요 사업 부문은 다음과 같습니다.
자동차: 자동차 보험 상품 제공
상업용 재산: 상업용 재산 보험
화물: 선박, 선박 및 해운 보험
공공책임: 보험 계약자를 위한 배상책임 보험
상해 및 건강: 상해 및 의료비 보험
농업: 농업 관련 보험 상품
신용 및 보증: 신용 및 보증 거래 보험
기타: 주택 소유자, 특수 위험, 선박, 건설 및 신용 관련 상품 포함
기업 부문: 투자 활동으로 인한 수익 및 비용, 관계사 실적 점유율, 영업 외 수익 및 비용을 통합하여 표시합니다.
지난 6개월 보고서에서 회사의 주당순이익(EPS)은 1.20 홍콩달러로, 애널리스트 추정치인 1.04 홍콩달러보다 15.68% 높았습니다.
지난 6개월 동안 회사의 순이익은 262억 7천만 홍콩달러로, 이전 보고 기간의 148억 4천만 홍콩달러 대비 76.96% 증가했습니다.
자기자본이익률(ROE) 14.5%
주가
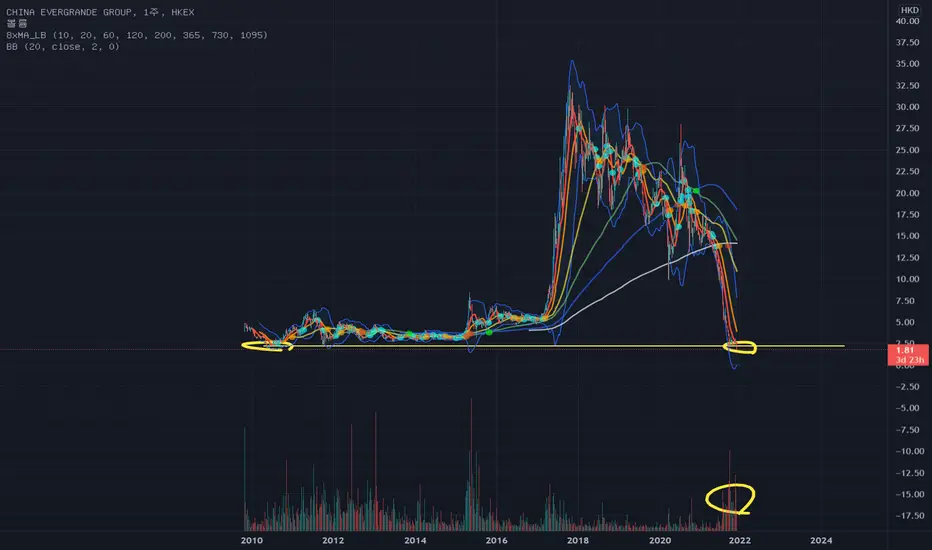
태초마을 헝다그룹 진입잃어도 되는 돈만 넣어봤습니다.
태초마을에 개바닥거래량터지고 악재 계속 나오길래 바닥이다 싶어서 잃어도 되는 돈만 사봤어요.
중국정부가 개입할게 분명하고 그러면 역사적 각질..
뭐 잃어도 되는 돈만 넣어 봤습니다.
태초마을빔은 ... 사야죠. ㅋㅋ
3롱
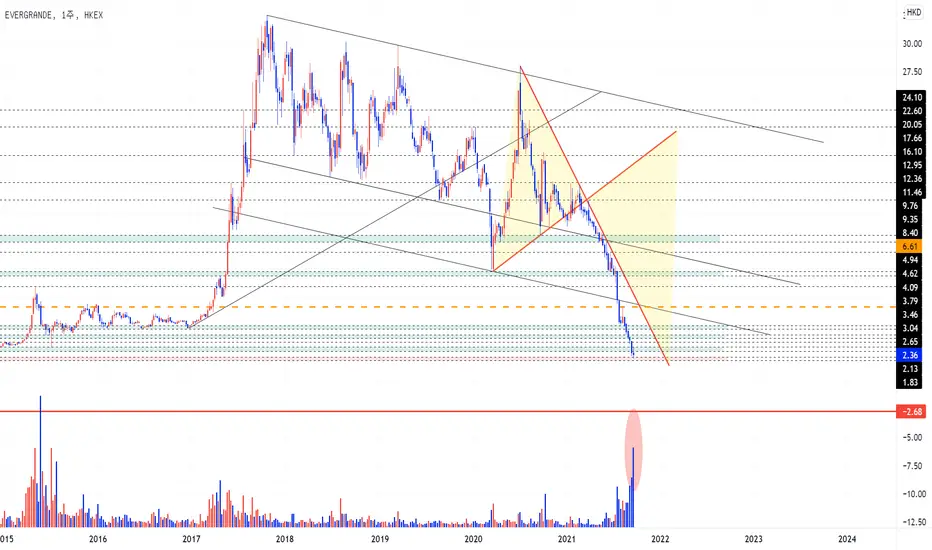
[국외주식] 헝다그룹 차트분석 (2021.09.27.월)⭐ 서 론 ⭐
안녕하십니까?!!😊 차티스트랩 팀입니다.🚀
금일은 차트분석 요청으로 헝다그룹에 대한 간단한 분석이 있겠습니다.
헝다그룹(에버그란데) 주가는 이슈가 있어 차트분석에 한계가 있는바 이점 양지하여 주시기 바랍니다.
⭐ 본 론 ⭐
본격적으로 에버그란데 주봉입니다.
1. 헝다그룹은 기술적 반등구간인 지난 9월 20일 2.13달러를 기점으로 잠시 3달러까지 반등했습니다.
2. 상위 기술적 반등 구간은 국내·외 주식이나 디지털자산 등에서 모두 통용됩니다.
3. 따라서 3달러까지 반등했지만 직전 고점인 3.09달러까지 고점을 올리지 못하고
4. 다우이론을 근거로 고점을 낮추고 저점을 낮춘바가 확인되어 추가 조정이 이루어졌다고 생각합니다.
5. 현재 헝다그
3롱
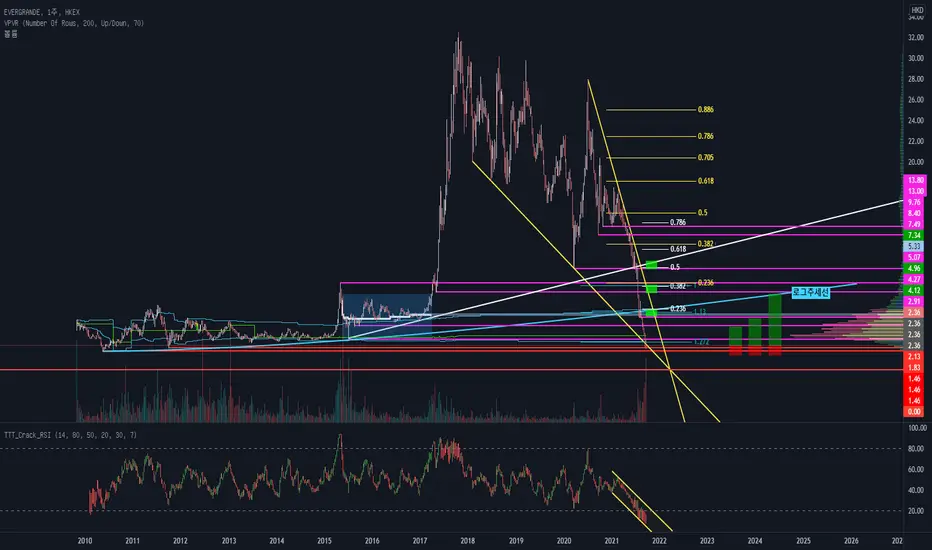
아주 만약 헝다가 구제를 받고 파산을 면한다면?#헝다 #에버그란데 #주봉 #토미
- 최근 제 2의 리만 사태네 마네 세계 금융 위기의 신호탄이네 마네 하면서 툭하면 각종 매체에 단골 소재로 나오는 헝다 그룹의 주식 차트입니다. 다들 이미 잘 아시겠지만 헝다는 중국 2위 부동산 개발 업체로 최근 당국의 부동산 규제 폭탄으로 유동성 위기를 맞았습니다. 중국 정부가 지방정부에 본사의 파산을 대비할 수 있도록 지시까지 했다고 하니 사실상 파산 확정이나 다름없죠.
- 이로 인해 세계 금융시장이 요동치고 있고 세계 각국의 투자자들에게 큰 불안 요소로 급부상했지만 우리 같은 차트쟁이들은 실물 경제에 충격이 오기 전에 일단 먼저 차트를 꺼내 봐야 사태의 심각성을 깨닫기 마련이죠.
- 이 마당에 거의 휴지쪼가리가 된 헝다 주식 차트를 보는게 무슨 소용이 있겠냐 싶지만은 아주아주 만약에 중국이 정책 기조를 바꿔 헝다 구제에 나선다면? 가능성은 매우 희박하겠지만 그래도 ‘공포에 사고 환희에 팔라’라는 말도 있듯 우리처럼 현명한 투자자들은 위기를
3
TENCENT 텐센트 홍콩주식 중국 시총 1위—-초보 넋두리—-
100주단위로 매수해야하네요.
너무 빨리 샀나…? 오늘 시초가에 100주 샀습니다. (479.2 홍콩달러)
이유는 일봉 과매도 5개월간 하락 후 일봉 과매도 구간이라 샀는데, 거기서 -10% 정도 더 떨어지네요 ㅋ
중국이 공산당 독재정부지만 현대사회에선 기업이 국가를 대신해 외국과 싸우고 돈도 빼앗아오는데, 주식 격언에 정부 정책에 맞서지 말라지만 설마 미중전쟁 중이 주요 장수를 죽이겠나 싶어 악재에 매수했습니다. 길들이기 끝내면 살려주겠죠.
중국 시총1위인 1등기업이니 중국에 베팅하려면 이 기업이 제일 안전하지 않을까 싶고.
게임에 관심이 없어서 뭐하는 기업인지는 잘 모르고 그냥 샀습니다.
역사상 하락을 보자면…
금융위기 부근에 -50% 정도, 그 외에 큰 하락은 39, 47% 정도 역사상 고점대비 하락이 있었습니다. 오늘(21.07.27) 하락으로 고점대비 43% 떨어졌고요. 일봉 과매도 20 정도 찍었습니다.
샤오미(Xiaomi) 1810:HKEX 매수 전략웨어러블 (밴드/워치) 세계 점유율 1위
인도 시장 (TV/휴대폰/가전) 점유율 1위
IoT (AIot) 세계 시장 점유율 1위
서유럽 점유율 1위 (우크라이나 포함)
세계 스마트폰 시장 점유율 4위 (화웨이 제치면 3위 가능)
한국 스마트폰 시장 점유율 급부상 중 (현 3위)
무서운 성장세를 보여주고 있는 샤오미 입니다.
"샤오미" 라는 회사를 주목해야 할 점은, 바로 AIoT를 기반으로 하여 플랫폼 구축에 열을 올리고 있다는 점입니다.
레이쥔은 샤오미의 스마트폰 발표회에서, AIoT를 기반으로 한 샤오미의 목표를 발표하였습니다.
스마트폰 + AIoT의 결합
샤오미는 앞으로 5년동안 스마트폰, AIoT 두 분야를 중심으로 성장한다는 계획을 발표하며,
IoT 사물인터넷을 기반으로 한 여러 제품들을 저렴한 가격에 출시하고 있습니다.
소비자들은 이렇게 생각할 수도 있겠습니다.
"샤오미가 가격을 올린다면, 구매하지 않으면 되는 거 아니야?"
하지만
샤오미 HKEX 홍콩 거래소 차트 분석샤오미는 2018년 7월 경 상장한 중국의 IT 기업 중 하나입니다.
2010년 레이쥔에 의해 창립되었으며, 홍콩 거래소 상장 초기 $16 HKD에서 $22 HKD로 폭등하며 강세를 보여줬는데요,
미중 무역전쟁의 여파와 인도 시장에서의 삼성과의 점유율 경쟁에서 조금 밀리며 현재는 조정과 함께 약세를 보이고 있습니다.
그러나, 상장 초기의 가격인 $16은 지켜주고 있으므로, 조심스럽게 하반기 목표가는 $25라고 생각합니다.
또한, 미중 무역전쟁이 끝나고 장기적으로 본다면 샤오미의 IoT 기기 기반의 사업들이 현재 세계 시장 점유율 1위이며, 또한 자회사 Huami의 스마트워치/밴드의 점유율 또한 세계 점유율 1위입니다.
모바일 디바이스 시장은 세계 4위의 점유율을 가지고 있고요, MIUI라는 자사의 독점 운영체제를 가지고 있으며, IoT 기기들을 중심으로 성장 가능성이 아주 높은 기업이라고 볼 수 있습니다.
장기적인 목표가는 HKD $100이며, 5년 이내로 모바일 디바이스