
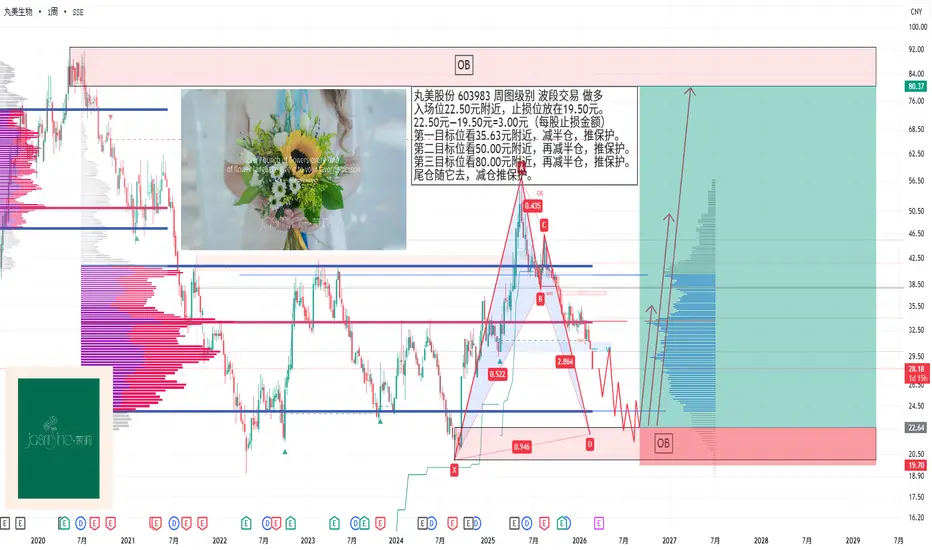
丸美股份 603983 周图级别 波段交易 做多
入场位22.50元附近,止损位放在19.50元。
22.50元—19.50元=3.00元(每股止损金额)
第一目标位看35.63元附近,减半仓,推保护。
第二目标位看50.00元附近,再减半仓,推保护。
第三目标位看80.00元附近,再减半仓,推保护。
尾仓随它去,减仓推保护。
入场位22.50元附近,止损位放在19.50元。
22.50元—19.50元=3.00元(每股止损金额)
第一目标位看35.63元附近,减半仓,推保护。
第二目标位看50.00元附近,再减半仓,推保护。
第三目标位看80.00元附近,再减半仓,推保护。
尾仓随它去,减仓推保护。
Dagangan aktif
丸美生物(603983.SH)价值投资全析:目标价80元投资类型:价值成长投资|投资周期:2–3年(2026–2028)|股票名称:丸美生物|股票代码:603983.SH
一、核心投资逻辑(价值投资视角)
坚守长期主义、护城河、现金流、估值修复四大价值锚:
1. 赛道壁垒:眼部护理龙头+重组胶原科技护肤,高毛利、高复购、抗周期
2. 盈利改善:从营销驱动转向研发+效率驱动,销售费用率下行、净利率回升
3. 资产优质:低负债、高现金、现金流稳健,具备持续分红与再投资能力
4. 估值弹性:A+H上市打开估值天花板,从折价走向国货美妆龙头溢价
5. 目标价支撑:2027–2028年净利润7.1–7.5亿元,给予PE 45–50倍,对应市值320–360亿元,目标价80元
二、基本面分析(价值核心)
• 公司定位:中高端功效护肤龙头,双品牌(丸美护肤+恋火彩妆),眼霜+重组胶原双引擎
• 核心壁垒:650+项专利、重组胶原行业标准制定者,小金针等大单品复购领先
• 渠道结构:线上占比70%+,抖音+天猫双轮驱动,全域效率持续提升
• 战略催化:A+H上市、研发加码、全球化布局、医美级护肤延伸
• 行业空间:功效护肤+抗衰高景气,国货替代加速,龙头份额持续集中
三、业绩分析(盈利质量)
• 2025前三季:营收24.50亿元(+25.51%);归母净利2.44亿元(+2.13%);扣非净利2.14亿元(-5.42%)
• 盈利指标:毛利率74.91%(高位);销售费用率57.73%(高位待优化);净利率10.07%(修复中)
• 增长质量:营收高增、利润短期承压,系费用前置;大单品放量+费用率回落将驱动利润增速反超收入
• 趋势判断:2026–2027年营收复合增速25%+,净利率回升至14%–18%,进入量利齐升阶段
四、资产负债表分析(安全边际)
• 核心数据(2025/9/30):总资产48.47亿元;总负债14.55亿元;净资产33.91亿元;资产负债率30.03%(稳健)
• 现金与偿债:货币资金15.92亿元;交易性金融资产4.13亿元;现金类约20.05亿元;现金短债比≈2.78,短期偿债无忧
• 运营健康:存货周转合理;流动/速动比率>2;财务费用为负(利息收入覆盖支出)
• 现金流:经营现金流稳健,具备长期分红与资本开支能力,价值投资现金流底色扎实
五、价值投资结论
• 安全边际:当前估值显著低于国货美妆龙头,低负债+高现金提供下行保护
• 成长确定性:大单品、科技研发、渠道效率、A+H四大驱动共振
• 周期与目标:2–3年价值回归,业绩兑现+估值抬升双击,目标价80元
• 核心理念:以合理价格买入优质成长,长期持有、陪伴企业价值释放

Penafian
Maklumat dan penerbitan adalah tidak bertujuan, dan tidak membentuk, nasihat atau cadangan kewangan, pelaburan, dagangan atau jenis lain yang diberikan atau disahkan oleh TradingView. Baca lebih dalam Terma Penggunaan.
Penafian
Maklumat dan penerbitan adalah tidak bertujuan, dan tidak membentuk, nasihat atau cadangan kewangan, pelaburan, dagangan atau jenis lain yang diberikan atau disahkan oleh TradingView. Baca lebih dalam Terma Penggunaan.