
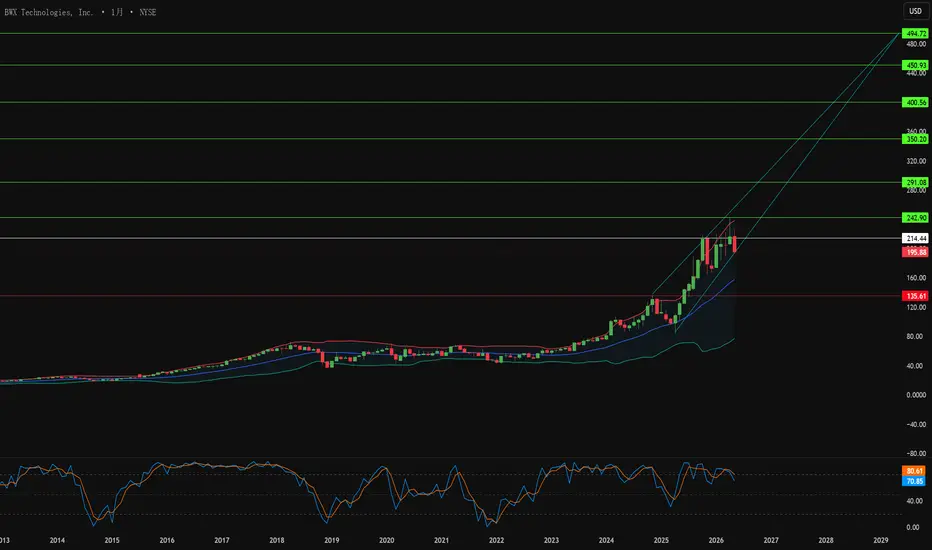
BWX Technologies (纽约证券交易所代码:BWXT) 开启了 2026 年的强劲开局,其势头令多数国防和核能供应商望尘莫及。第一季度合并营收同比飙升 26% 至 8.602 亿美元,GAAP 净利润增长 21% 至 9,120 万美元,调整后 EBITDA 达到 1.48 亿美元,这一切都得益于高达 86.5 亿美元的未交货订单量。管理层为此上调了全年业绩指引,预计营收将超过 37.5 亿美元,调整后 EBITDA 为 6.50 亿至 6.65 亿美元,自由现金流为 3.15 亿至 3.30 亿美元。然而,高估值是潜在的隐患:该股目前的市盈率(P/E)高达 52.1 倍,而行业平均水平仅为 40.2 倍。部分分析师指出,该股价已超出公允价值 57.2%,并警告其资产负债率(产权比率)达到了惊人的 157.6%。如此高的溢价意味着,一旦公司在执行层面上出现任何差错,市场将毫无缓冲空间。
巨额订单的背后是地缘政治的推动。印太地区的竞争正催生国防开支的超级周期,作为美国海军核反应堆的独家供应商,BWXT 正处于这一浪潮的核心,为弗吉尼亚级和哥伦比亚级核潜艇提供推进系统。2026 年 5 月,该公司斩获了超过 14 亿美元的海军订单,其中包括一份价值 12.85 亿美元的 2026 财年材料采购基础合同(这是截至 2030 年的五项年度订单中的首份),以及一份价值 1.65 亿美元的航母部件合同。美英澳三边安全伙伴关系(AUKUS)将这一需求延伸至国际市场,澳大利亚近期批准了一笔 2.18 亿美元的款项,用于采购英国制造的长周期反应堆部件,从而进一步强化了整个西方国防供应链。
除了海洋,BWXT 还将触角延伸至太空和下一代能源领域。公司与洛克希德·马丁公司合作,共同开发价值 4.99 亿美元的 DRACO 核热火箭,计划于 2027 年发射,旨在大幅缩短前往火星的时间;同时,公司还为美空军研究实验室(AFRL)的 JETSON 项目提供支持,其反应堆驱动的斯特林发动机可提供传统太阳能电池阵列四倍的电力。在商业领域,通过国家核安全局(NNSA)的下混铀合同,该公司正协助重建美国本土的低浓缩高丰度铀(HALEU)供应链(目前该领域由俄罗斯和中国主导),并推进基于 TRISO 燃料的微型反应堆(如 75 MWt 的 BANR)的研发。在核燃料增材制造和故障安全反应控制领域的深厚专利布局,进一步巩固了其技术护城河,不过日益严苛的 CMMC 2.0 网络安全强制令以及《虚假陈述法案》(False Claims Act)带来的风险,也增加了合规方面的压力。
为了将这些业务线整合,BWXT 以约 2 亿美元收购了 Precision Components Group(PCG),此举为其增加了 50 万平方英尺的产能和 400 多名熟练技术工人,旨在缓解制造瓶颈,并实现小堆(SMR)和燃料业务的商业化规模扩张。从战略角度看,这是一个极具吸引力的投资标的:一家在国防、太空和清洁能源东风下顺势而行的近乎垄断的企业。然而,其投资逻辑的核心在于一个博弈点:面对沉重的债务杠杆,庞大的订单积压和 PCG 的成功整合能否支撑起一个已经预设了“近乎完美交付”的高估值。关于“是什么带来了风险” trade-off 的答案,恰恰也是带来巨大上升空间的动力所在。

Connecting the dots to Decode the Invisible. This post is a summary. To understand the rigged game, you need the evidence. Access the Full Analysis + Raw Sources (Lab Reports, Patents, Academic Research & Cyber Intel). See the reality here ➜ udisview.com
Penafian
Maklumat dan penerbitan adalah tidak bertujuan, dan tidak membentuk, nasihat atau cadangan kewangan, pelaburan, dagangan atau jenis lain yang diberikan atau disahkan oleh TradingView. Baca lebih dalam Terma Penggunaan.