
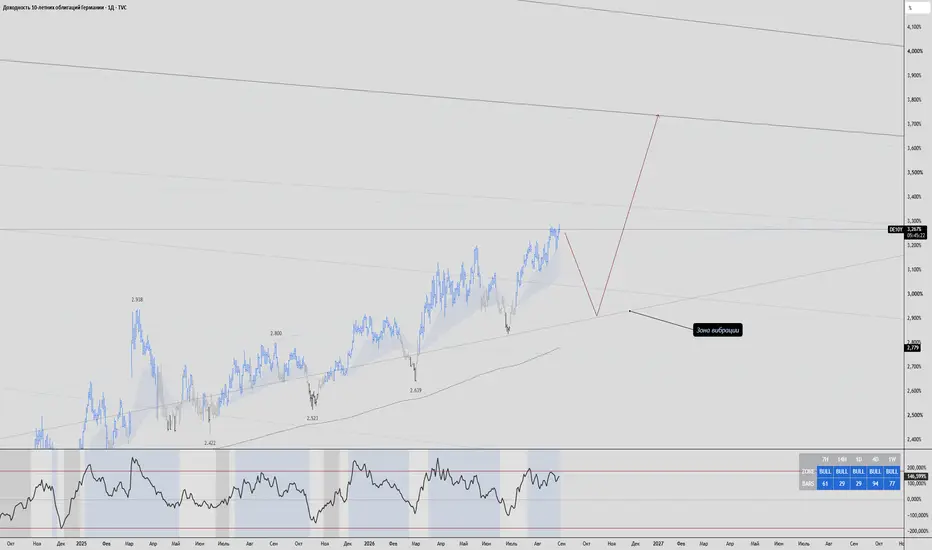
Доходность 10-летних государственных облигаций Германии продолжает расти и уже находится в районе максимумов примерно за 15 лет.
Для страны, которая десятилетиями была главным экономическим локомотивом Европы и одним из основных поставщиков «безрисковой ставки» для всей еврозоны, это крайне неприятный сигнал.
С точки зрения техники пока всё развивается по нашему сценарию: движение вверх с небольшими коррекционными откатами.
Приоритет на север сохраняется до тех пор, пока удерживается зона вибрации, отмеченная на графике.
Но гораздо интереснее другое.
Чем дальнейший рост доходностей немецких облигаций чреват для Германии и всей Европы?
Начнём с базовой механики.
Доходность немецких 10-леток — это фактически один из фундаментальных ориентиров стоимости капитала в еврозоне. Если дорожают деньги для самого надёжного заёмщика Европы, вслед за ним постепенно дорожает финансирование практически для всех остальных экономических агентов.
▪️ Удорожание обслуживания государственного долга
Высокая доходность не означает, что Германия завтра начинает обслуживать весь накопленный долг под 3–4%. Эффект приходит постепенно — по мере погашения старых дешёвых облигаций и их рефинансирования новыми.
Но направление очевидно: чем дольше доходности остаются высокими, тем большая часть бюджета начинает уходить на обслуживание долга.
Причём происходит это в крайне неудобный момент: Германия одновременно увеличивает расходы на оборону, инфраструктуру и поддержку экономики.
Возникает классический эффект вытеснения: чем больше государство занимает на рынке, тем дороже становится капитал для частного сектора.
▪️ Давление на промышленность
И вот здесь начинается самое интересное.
Старая немецкая экономическая модель десятилетиями опиралась на несколько преимуществ: дешёвую энергию, относительно дешёвый капитал, мощный экспортный промышленный сектор и огромный европейский рынок.
Часть этих преимуществ уже разрушена.
Теперь к дорогой энергии добавляется дорогой капитал.
Для капиталоёмкой промышленной экономики это особенно болезненно: растёт стоимость модернизации заводов, кредитования, строительства и инвестиций.
▪️ Недвижимость и кредитный рынок
Доходность облигаций является ориентиром и для стоимости длинных денег в частном секторе.
Следовательно, рост доходностей постепенно транслируется в ипотеку и корпоративное кредитование.
Особенно чувствительна именно Германия, где стоимость долгосрочной ипотеки уже заметно выросла.
Цепочка, которую я вам много раз уже объяснял выглядит так: дорогая ипотека далее снижение доступности жилья далее давление на строительство далее снижение спроса на недвижимость далее проблемы у девелоперов и банков, кредитующих этот сектор далее банковский кризис, о котором я вчера упомянул.
▪️Проблема выходит далеко за пределы Германии
И здесь находится, пожалуй, главный системный риск.
Если даже Германия вынуждена занимать всё дороже, что происходит с Францией, Италией, Испанией и другими государствами с гораздо более тяжёлой долговой нагрузкой?
DE10Y — фундамент европейской кривой доходности.
Поэтому рост немецких ставок способен постепенно поднимать стоимость капитала всей еврозоны.
И тогда начинается крайне неприятная математика:
рост DE10Y приводит к росту стоимости европейского долга. Далее рост процентных расходов, которые увеличивают дефицит. Следовательно появляется необходимость новых заимствований, что порождает ещё большее предложение облигаций, а это в свою очередь способствует дополнительному давлению на доходности.
Получается потенциальная петля обратной связи.
Именно здесь долговая проблема начинает превращаться из немецкой в общеевропейскую.
▪️ ЕЦБ оказывается перед классической дилеммой
Как остановить рост доходностей?
Единственный оставшийся вариант, это — возвращение ЕЦБ на рынок облигаций: QE, чтобы взять под контроль кривую доходности.
Но и здесь возникает ловушка.
Если инфляция остаётся повышенной, а причиной роста доходностей являются не просто панические продажи, а структурный рост государственных расходов, дефицитов, инфляционной премии, а также очень высокие геополитические риски, печатный станок проблему не решает.
Он способен сбить номинальную доходность облигаций на некоторое время.
Но ценой может стать ослабление евро и новый инфляционный импульс, гораздо сильнее предыдущего, что просто угробит фиатную систему в пух и прах.
▪️ История здесь предоставляет довольно неприятные параллели.
Веймарская Германия, показывающая, чем заканчивается ситуация, когда доверие к фискальной и денежной системе окончательно разрушается. Я, думаю, люди все здесь образованные, и помнят, что происходило после I МВ с Германией.
Сейчас же экономический принцип остаётся прежним:
государство может административно контролировать цену денег, но оно не способно административно заставить инвестора доверять этим деньгам.
Поэтому сейчас в немецкий парламент и проходят крайне правые партии — в определённой степени по аналогии с политическими процессами 1920–1930-х годов.
Моё умозаключение простое: у Германии в ближайшие 5–15 лет есть только два пути:
— Сильнейший экономический, социальный и политический кризис, решить который можно будет только встав на военные рельсы (что мы уже наблюдаем).
— Не дожидаясь этого острого кризиса, встать на военные рельсы.
Как я недавно сказал своему другу: «До сих пор не могу понять одну историческую закономерность: почему, когда европеец начинает голодать из-за политики собственных руководителей и их сюзеренов, русский в итоге идёт на мировую войну?»
Для страны, которая десятилетиями была главным экономическим локомотивом Европы и одним из основных поставщиков «безрисковой ставки» для всей еврозоны, это крайне неприятный сигнал.
С точки зрения техники пока всё развивается по нашему сценарию: движение вверх с небольшими коррекционными откатами.
Приоритет на север сохраняется до тех пор, пока удерживается зона вибрации, отмеченная на графике.
Но гораздо интереснее другое.
Чем дальнейший рост доходностей немецких облигаций чреват для Германии и всей Европы?
Начнём с базовой механики.
Доходность немецких 10-леток — это фактически один из фундаментальных ориентиров стоимости капитала в еврозоне. Если дорожают деньги для самого надёжного заёмщика Европы, вслед за ним постепенно дорожает финансирование практически для всех остальных экономических агентов.
▪️ Удорожание обслуживания государственного долга
Высокая доходность не означает, что Германия завтра начинает обслуживать весь накопленный долг под 3–4%. Эффект приходит постепенно — по мере погашения старых дешёвых облигаций и их рефинансирования новыми.
Но направление очевидно: чем дольше доходности остаются высокими, тем большая часть бюджета начинает уходить на обслуживание долга.
Причём происходит это в крайне неудобный момент: Германия одновременно увеличивает расходы на оборону, инфраструктуру и поддержку экономики.
Возникает классический эффект вытеснения: чем больше государство занимает на рынке, тем дороже становится капитал для частного сектора.
▪️ Давление на промышленность
И вот здесь начинается самое интересное.
Старая немецкая экономическая модель десятилетиями опиралась на несколько преимуществ: дешёвую энергию, относительно дешёвый капитал, мощный экспортный промышленный сектор и огромный европейский рынок.
Часть этих преимуществ уже разрушена.
Теперь к дорогой энергии добавляется дорогой капитал.
Для капиталоёмкой промышленной экономики это особенно болезненно: растёт стоимость модернизации заводов, кредитования, строительства и инвестиций.
▪️ Недвижимость и кредитный рынок
Доходность облигаций является ориентиром и для стоимости длинных денег в частном секторе.
Следовательно, рост доходностей постепенно транслируется в ипотеку и корпоративное кредитование.
Особенно чувствительна именно Германия, где стоимость долгосрочной ипотеки уже заметно выросла.
Цепочка, которую я вам много раз уже объяснял выглядит так: дорогая ипотека далее снижение доступности жилья далее давление на строительство далее снижение спроса на недвижимость далее проблемы у девелоперов и банков, кредитующих этот сектор далее банковский кризис, о котором я вчера упомянул.
▪️Проблема выходит далеко за пределы Германии
И здесь находится, пожалуй, главный системный риск.
Если даже Германия вынуждена занимать всё дороже, что происходит с Францией, Италией, Испанией и другими государствами с гораздо более тяжёлой долговой нагрузкой?
DE10Y — фундамент европейской кривой доходности.
Поэтому рост немецких ставок способен постепенно поднимать стоимость капитала всей еврозоны.
И тогда начинается крайне неприятная математика:
рост DE10Y приводит к росту стоимости европейского долга. Далее рост процентных расходов, которые увеличивают дефицит. Следовательно появляется необходимость новых заимствований, что порождает ещё большее предложение облигаций, а это в свою очередь способствует дополнительному давлению на доходности.
Получается потенциальная петля обратной связи.
Именно здесь долговая проблема начинает превращаться из немецкой в общеевропейскую.
▪️ ЕЦБ оказывается перед классической дилеммой
Как остановить рост доходностей?
Единственный оставшийся вариант, это — возвращение ЕЦБ на рынок облигаций: QE, чтобы взять под контроль кривую доходности.
Но и здесь возникает ловушка.
Если инфляция остаётся повышенной, а причиной роста доходностей являются не просто панические продажи, а структурный рост государственных расходов, дефицитов, инфляционной премии, а также очень высокие геополитические риски, печатный станок проблему не решает.
Он способен сбить номинальную доходность облигаций на некоторое время.
Но ценой может стать ослабление евро и новый инфляционный импульс, гораздо сильнее предыдущего, что просто угробит фиатную систему в пух и прах.
▪️ История здесь предоставляет довольно неприятные параллели.
Веймарская Германия, показывающая, чем заканчивается ситуация, когда доверие к фискальной и денежной системе окончательно разрушается. Я, думаю, люди все здесь образованные, и помнят, что происходило после I МВ с Германией.
Сейчас же экономический принцип остаётся прежним:
государство может административно контролировать цену денег, но оно не способно административно заставить инвестора доверять этим деньгам.
Поэтому сейчас в немецкий парламент и проходят крайне правые партии — в определённой степени по аналогии с политическими процессами 1920–1930-х годов.
Моё умозаключение простое: у Германии в ближайшие 5–15 лет есть только два пути:
— Сильнейший экономический, социальный и политический кризис, решить который можно будет только встав на военные рельсы (что мы уже наблюдаем).
— Не дожидаясь этого острого кризиса, встать на военные рельсы.
Как я недавно сказал своему другу: «До сих пор не могу понять одну историческую закономерность: почему, когда европеец начинает голодать из-за политики собственных руководителей и их сюзеренов, русский в итоге идёт на мировую войну?»

💎 Больше идей по углам Ганна в моём телеграмме: t.me/+DEIJCfLpbqFhNWQy
Penerbitan berkaitan
Penafian
Maklumat dan penerbitan adalah tidak bertujuan, dan tidak membentuk, nasihat atau cadangan kewangan, pelaburan, dagangan atau jenis lain yang diberikan atau disahkan oleh TradingView. Baca lebih dalam Terma Penggunaan.
💎 Больше идей по углам Ганна в моём телеграмме: t.me/+DEIJCfLpbqFhNWQy
Penerbitan berkaitan
Penafian
Maklumat dan penerbitan adalah tidak bertujuan, dan tidak membentuk, nasihat atau cadangan kewangan, pelaburan, dagangan atau jenis lain yang diberikan atau disahkan oleh TradingView. Baca lebih dalam Terma Penggunaan.