
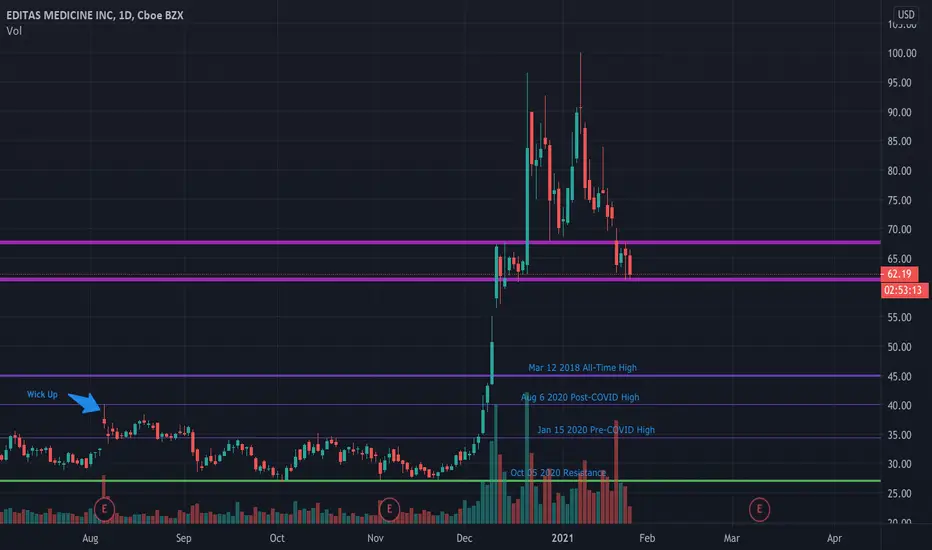
Clearly a lot of value has been lost in the past month. The CSO stepped down and analysts downgraded projected revenue. EDIT has very lucrative candidates in the pipeline treating sickle cell anemia. Long-term, this company will most certainly be profitable, with significant patent protection. This is a short term down draft that is consolidating, for the near term, around a non-speculation, fair price of $63.

Penafian
Maklumat dan penerbitan adalah tidak bertujuan, dan tidak membentuk, nasihat atau cadangan kewangan, pelaburan, dagangan atau jenis lain yang diberikan atau disahkan oleh TradingView. Baca lebih dalam Terma Penggunaan.
Penafian
Maklumat dan penerbitan adalah tidak bertujuan, dan tidak membentuk, nasihat atau cadangan kewangan, pelaburan, dagangan atau jenis lain yang diberikan atau disahkan oleh TradingView. Baca lebih dalam Terma Penggunaan.