Agenda de Indicadores:
9:00 – BRA – Crescimento do Setor de Serviços (Julho)
9:15 – UE – Decisão de Taxa de Juros do BCE
9:30 – USA – Índice de Preços ao Produtor (IPP) (Agosto)
9:30 – USA – Pedidos por Seguro-Desemprego
11:00 – USA – Vendas de Casas (Agosto)
12:30 – USA – PIB Agora do Fed de Atlanta (3º Trimestre)
13:00 – USA – Estoques de Petróleo Bruto do DoE
14:00 – USA – Leilão de T-Bond de 30 anos
Agenda de Autoridades:
9:45 – UE – Coletiva de Imprensa com a presidente do BCE, Christine Lagarde
Brasil

Acompanhe o Pré-Market de NY: EWZ
 VALE
 PBR
 ITUB
 BBD
 BSBR
Ativos brasileiros negociados na ActivTrades BRA50
 MINDOLV2026
Estados Unidos

Os futuros dos principais índices de Nova York — USA500,
 USAIND,
 USATEC e
 USARUS — operam próximos da estabilidade nesta quinta-feira, com os traders evitando grandes posições antes do primeiro grande teste de inflação da semana nos Estados Unidos.
O Índice de Preços ao Produtor (IPP), previsto para as 9h30 no horário de Brasília, ganha importância em um momento de crescente preocupação com os efeitos do petróleo acima de US$ 100 sobre a inflação. Embora tradicionalmente tenha menor impacto que o Índice de Preços ao Consumidor (IPC), que será divulgado na sexta-feira, uma aceleração dos custos de produção poderia reforçar a percepção de que as pressões inflacionárias estão se espalhando pela economia.
O pano de fundo continua sendo a guerra no Oriente Médio. A intensificação do conflito levou o petróleo para acima de US$ 100 por barril pela primeira vez desde julho, aumentando a incerteza sobre a trajetória dos preços e fortalecendo as apostas de que o Federal Reserve poderá elevar novamente os juros na próxima semana.
Segundo a ferramenta CME FedWatch, os traders atribuem atualmente 62,2% de probabilidade a uma alta dos juros ainda neste mês.
Para Jeff Buchbinder, estrategista-chefe de ações da LPL Financial, novos aumentos podem provocar episódios de volatilidade, mas não representam necessariamente o fim da tendência positiva das bolsas. Historicamente, ações conseguem avançar mesmo durante ciclos de alta dos juros quando o crescimento econômico permanece sólido e os riscos de recessão são limitados.
Além da inflação, Wall Street acompanha com atenção o mercado de títulos. O rendimento do Treasury de 10 anos alcançou 4,85%, maior nível desde 2023, mantendo pressão sobre as avaliações das ações e elevando o custo de financiamento da economia.
O movimento ocorre mesmo depois de o Tesouro americano anunciar que poderá recomprar até US$ 6 bilhões em títulos de longo prazo, em uma tentativa de melhorar as condições do mercado e aliviar parte da pressão sobre os rendimentos.
A reação limitada reforçou as dúvidas sobre a capacidade do secretário do Tesouro, Scott Bessent, de influenciar de maneira significativa a parte longa da curva. Estrategistas do ING avaliam que os primeiros sinais indicam que controlar os juros de longo prazo poderá ser mais difícil do que o governo esperava.
Kyle Rodda, analista sênior da Capital.com, argumenta que uma queda sustentada dos rendimentos dependeria de mudanças mais profundas no cenário macroeconômico, seja por meio de menor expansão fiscal ou de uma política monetária mais restritiva por parte do Fed.
Esse movimento é particularmente relevante para Wall Street porque Treasuries oferecendo retornos mais elevados aumentam a concorrência por capital e reduzem a atratividade relativa das ações.
No pré-mercado, Apple avança 1,2%, um dia depois de apresentar o Duo, seu novo iPhone dobrável de US$ 1.999. Meta sobe 0,8%, prolongando o movimento após registrar na sessão anterior seu melhor desempenho em mais de dois meses.
Europa

Os principais índices acionários da Europa — EURO50,
 GER40,
 GERMID50,
 ESP35,
 UK100,
 FRA40,
 ITA40 e
 SWI20 — operam sem direção definida nesta quinta-feira, com os traders evitando grandes posições antes da decisão de juros do Banco Central Europeu.
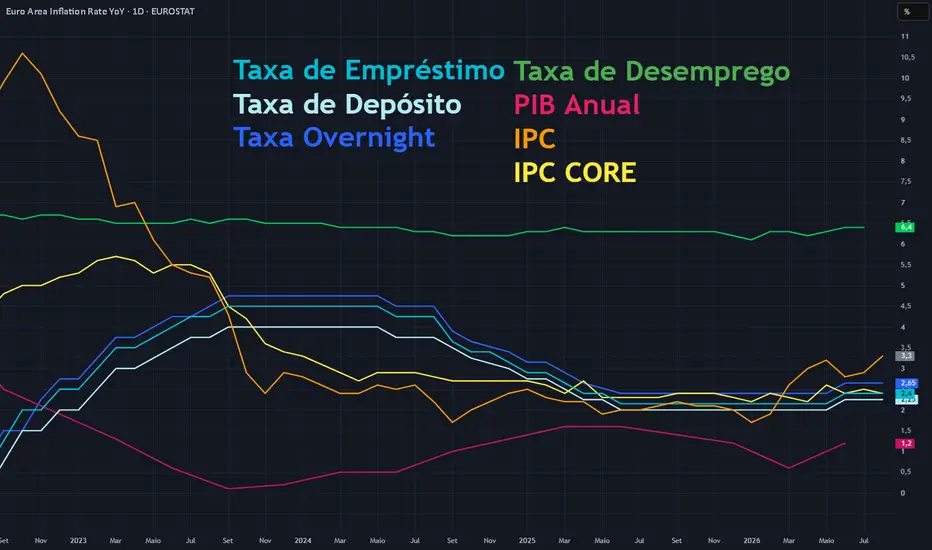
A expectativa predominante é de uma alta de 25 pontos-base, levando a taxa de 2,25% para 2,50%. Com o movimento praticamente precificado, a atenção estará concentrada na coletiva da presidente Christine Lagarde e em qualquer sinalização sobre a necessidade de novos aumentos diante da recente escalada dos preços de energia.
As bolsas europeias chegam à decisão após uma forte onda de vendas. O STOXX 600 caiu 1,4% na quarta-feira, registrando seu pior desempenho em dois meses, depois que o petróleo Brent rompeu a barreira de US$ 100 por barril pela primeira vez desde julho.
As empresas do setor energético avançam cerca de 0,3%, destoando do comportamento mais cauteloso do restante do mercado.
Especial: Decisão de Juros do BCE

O Banco Central Europeu deve elevar os juros em 25 pontos-base nesta quinta-feira, levando a taxa de 2,25% para 2,50%, na segunda alta do ano. A decisão está amplamente precificada e, por isso, o foco dos mercados estará menos no movimento de hoje e mais na sinalização de Christine Lagarde sobre até onde o BCE poderá avançar diante de um novo choque de energia.
O cenário mudou rapidamente desde o final de agosto. A retomada dos ataques entre Estados Unidos e Irã encerrou um mês de relativa calmaria no Oriente Médio e voltou a atingir alvos militares, navais e, principalmente, energéticos. Com o petróleo novamente acima de US$ 100 por barril e o gás europeu também em forte alta, a inflação voltou ao centro das preocupações.
Para a zona do euro, altamente dependente da importação de energia, o risco é particularmente relevante. Quanto mais prolongada for a guerra e as interrupções no fornecimento, maior a possibilidade de que o choque energético se espalhe para outros preços e atrase o retorno da inflação à meta de 2%.
Alessia Berardi, chefe de macroeconomia global do Amundi Investment Institute, considera a alta de setembro praticamente certa e avalia que a inflação deverá permanecer elevada nos próximos meses, antes de apresentar uma desaceleração mais consistente no segundo semestre de 2027.
A alta de hoje está precificada. E depois?
Os mercados financeiros já precificam mais uma alta dos juros ainda neste ano e enxergam espaço para outros um ou dois aumentos em 2027. Entre os economistas, o cenário é mais dividido: muitos ainda consideram que o movimento de hoje poderá ser o último por algum tempo, embora o risco de novas altas tenha aumentado com a recente disparada da energia.
A expectativa, portanto, é de que Lagarde evite se comprometer com uma trajetória específica e mantenha as próximas decisões dependentes dos dados.
Martin Wolburg, economista sênior da Generali Investments, espera uma postura cautelosa da presidente do BCE, mas com a porta claramente aberta para um aperto adicional caso as perspectivas de inflação voltem a se deteriorar.
Economia mais forte dá espaço para subir os juros
O BCE chega à reunião com uma vantagem importante: a economia da zona do euro tem demonstrado maior resistência do que o esperado.
Mesmo diante da energia mais cara, da concorrência chinesa e dos impactos das secas, a atividade econômica continua relativamente resiliente. O crédito bancário acelerou em julho, indicando que a alta dos juros realizada em junho ainda não provocou uma desaceleração significativa da concessão de crédito.
Isso dá ao BCE maior liberdade para combater a inflação sem o risco imediato de provocar uma recessão. A autoridade monetária deverá, inclusive, revisar para cima suas projeções de crescimento para este ano e possivelmente para 2027.
O problema é que uma economia mais resistente também pode tornar a inflação mais persistente. Com a inflação cheia ainda acima de 3%, crescimento mais forte e energia novamente em alta, o retorno à meta de 2% pode demorar mais do que o BCE projetava há apenas alguns meses.
O petróleo preocupa, mas o gás pode ser ainda mais importante
O Barclays chama atenção para a forte valorização do gás europeu nas últimas semanas, que já coloca os preços entre os cenários adverso e severo considerados pelo banco.
O impacto do gás merece atenção porque sua transmissão para a economia tende a ocorrer de maneira mais lenta, mas também pode ser mais persistente. Custos elevados de eletricidade e produção podem atingir a indústria e, posteriormente, contaminar os preços de outros bens e serviços.
O risco para o BCE, portanto, não está simplesmente em uma alta temporária da inflação cheia. O verdadeiro problema surgiria caso o choque energético começasse a contaminar a inflação subjacente, os salários e as expectativas dos consumidores.
A inflação subjacente, que exclui alimentos e energia, desacelerou para 2,4% no último mês. As expectativas de inflação dos consumidores recuaram e os salários também mostram sinais de moderação.
Andrew Kenningham, da Capital Economics, avalia que o choque atual dificilmente provocará uma espiral entre preços e salários semelhante à observada em 2022. A demanda hoje é menos aquecida e oferece menor espaço para que as empresas repassem integralmente seus custos aos consumidores.
Carsten Brzeski, economista-chefe global do ING, observa que empresas alemãs vêm absorvendo parte relevante do aumento dos custos, comportamento muito diferente daquele observado após a invasão da Ucrânia pela Rússia, quando o choque energético ajudou a levar a inflação europeia para acima de 10%.
Essa diferença será fundamental para o BCE. Se o choque permanecer concentrado em energia, a autoridade monetária poderá tolerar temporariamente uma inflação cheia mais elevada. Se houver disseminação para outros componentes, a necessidade de novas altas aumentará consideravelmente.
Existe ainda outro motivo para o BCE agir com cautela após a reunião de hoje: as condições financeiras já se tornaram significativamente mais restritivas.
Os rendimentos dos títulos europeus de longo prazo atingiram níveis não observados desde antes da crise financeira global, pressionados pelas preocupações com inflação e pelo crescimento da dívida pública.
O aumento da oferta global de títulos também contribui para esse movimento. Grandes empresas de tecnologia estão recorrendo agressivamente ao mercado de dívida para financiar investimentos relacionados à inteligência artificial, aumentando a competição por capital. Na Alemanha, a turbulência política adicionou mais pressão sobre os rendimentos.
Na prática, juros de mercado mais elevados encarecem financiamentos para empresas, famílias e governos e acabam realizando parte do aperto monetário que, em outras circunstâncias, precisaria ser feito pelo próprio BCE.
O que realmente importa hoje?
Com uma alta de 25 pontos-base praticamente contratada, a reação dos mercados deverá depender principalmente de três elementos: as novas projeções de inflação, a avaliação de Lagarde sobre o choque energético e qualquer sinalização sobre a necessidade de novas altas dos juros.
Se o BCE demonstrar maior preocupação com a persistência da inflação e com a transmissão do petróleo e do gás para outros preços, o mercado poderá reforçar as apostas em um ciclo mais prolongado de aperto monetário.
Se Lagarde enfatizar a desaceleração da inflação subjacente, dos salários e das expectativas, a leitura poderá ser de que 2,50% representa um nível suficientemente restritivo para que o banco central faça uma pausa e observe os próximos dados.
Além da política monetária, Lagarde poderá ser questionada durante a coletiva sobre seu futuro à frente da instituição. Seu mandato como presidente do BCE termina em 31 de outubro de 2027.
A decisão de hoje, portanto, não é apenas sobre levar os juros a 2,50%. O verdadeiro debate é se o novo choque de energia obrigará o BCE a transformar uma alta que poderia encerrar o ciclo em mais uma etapa de um aperto monetário ainda mais longo.
9:00 – BRA – Crescimento do Setor de Serviços (Julho)
9:15 – UE – Decisão de Taxa de Juros do BCE
9:30 – USA – Índice de Preços ao Produtor (IPP) (Agosto)
9:30 – USA – Pedidos por Seguro-Desemprego
11:00 – USA – Vendas de Casas (Agosto)
12:30 – USA – PIB Agora do Fed de Atlanta (3º Trimestre)
13:00 – USA – Estoques de Petróleo Bruto do DoE
14:00 – USA – Leilão de T-Bond de 30 anos
Agenda de Autoridades:
9:45 – UE – Coletiva de Imprensa com a presidente do BCE, Christine Lagarde
Brasil
Acompanhe o Pré-Market de NY:
EWZ VALE PBR ITUB BBD BSBR Ativos brasileiros negociados na ActivTrades
BRA50 MINDOLV2026Estados Unidos
Os futuros dos principais índices de Nova York —
USA500, USAIND, USATEC e USARUS — operam próximos da estabilidade nesta quinta-feira, com os traders evitando grandes posições antes do primeiro grande teste de inflação da semana nos Estados Unidos.O Índice de Preços ao Produtor (IPP), previsto para as 9h30 no horário de Brasília, ganha importância em um momento de crescente preocupação com os efeitos do petróleo acima de US$ 100 sobre a inflação. Embora tradicionalmente tenha menor impacto que o Índice de Preços ao Consumidor (IPC), que será divulgado na sexta-feira, uma aceleração dos custos de produção poderia reforçar a percepção de que as pressões inflacionárias estão se espalhando pela economia.
O pano de fundo continua sendo a guerra no Oriente Médio. A intensificação do conflito levou o petróleo para acima de US$ 100 por barril pela primeira vez desde julho, aumentando a incerteza sobre a trajetória dos preços e fortalecendo as apostas de que o Federal Reserve poderá elevar novamente os juros na próxima semana.
Segundo a ferramenta CME FedWatch, os traders atribuem atualmente 62,2% de probabilidade a uma alta dos juros ainda neste mês.
Para Jeff Buchbinder, estrategista-chefe de ações da LPL Financial, novos aumentos podem provocar episódios de volatilidade, mas não representam necessariamente o fim da tendência positiva das bolsas. Historicamente, ações conseguem avançar mesmo durante ciclos de alta dos juros quando o crescimento econômico permanece sólido e os riscos de recessão são limitados.
Além da inflação, Wall Street acompanha com atenção o mercado de títulos. O rendimento do Treasury de 10 anos alcançou 4,85%, maior nível desde 2023, mantendo pressão sobre as avaliações das ações e elevando o custo de financiamento da economia.
O movimento ocorre mesmo depois de o Tesouro americano anunciar que poderá recomprar até US$ 6 bilhões em títulos de longo prazo, em uma tentativa de melhorar as condições do mercado e aliviar parte da pressão sobre os rendimentos.
A reação limitada reforçou as dúvidas sobre a capacidade do secretário do Tesouro, Scott Bessent, de influenciar de maneira significativa a parte longa da curva. Estrategistas do ING avaliam que os primeiros sinais indicam que controlar os juros de longo prazo poderá ser mais difícil do que o governo esperava.
Kyle Rodda, analista sênior da Capital.com, argumenta que uma queda sustentada dos rendimentos dependeria de mudanças mais profundas no cenário macroeconômico, seja por meio de menor expansão fiscal ou de uma política monetária mais restritiva por parte do Fed.
Esse movimento é particularmente relevante para Wall Street porque Treasuries oferecendo retornos mais elevados aumentam a concorrência por capital e reduzem a atratividade relativa das ações.
No pré-mercado, Apple avança 1,2%, um dia depois de apresentar o Duo, seu novo iPhone dobrável de US$ 1.999. Meta sobe 0,8%, prolongando o movimento após registrar na sessão anterior seu melhor desempenho em mais de dois meses.
Europa
Os principais índices acionários da Europa —
EURO50, GER40, GERMID50, ESP35, UK100, FRA40, ITA40 e SWI20 — operam sem direção definida nesta quinta-feira, com os traders evitando grandes posições antes da decisão de juros do Banco Central Europeu.A expectativa predominante é de uma alta de 25 pontos-base, levando a taxa de 2,25% para 2,50%. Com o movimento praticamente precificado, a atenção estará concentrada na coletiva da presidente Christine Lagarde e em qualquer sinalização sobre a necessidade de novos aumentos diante da recente escalada dos preços de energia.
As bolsas europeias chegam à decisão após uma forte onda de vendas. O STOXX 600 caiu 1,4% na quarta-feira, registrando seu pior desempenho em dois meses, depois que o petróleo Brent rompeu a barreira de US$ 100 por barril pela primeira vez desde julho.
As empresas do setor energético avançam cerca de 0,3%, destoando do comportamento mais cauteloso do restante do mercado.
Especial: Decisão de Juros do BCE
O Banco Central Europeu deve elevar os juros em 25 pontos-base nesta quinta-feira, levando a taxa de 2,25% para 2,50%, na segunda alta do ano. A decisão está amplamente precificada e, por isso, o foco dos mercados estará menos no movimento de hoje e mais na sinalização de Christine Lagarde sobre até onde o BCE poderá avançar diante de um novo choque de energia.
O cenário mudou rapidamente desde o final de agosto. A retomada dos ataques entre Estados Unidos e Irã encerrou um mês de relativa calmaria no Oriente Médio e voltou a atingir alvos militares, navais e, principalmente, energéticos. Com o petróleo novamente acima de US$ 100 por barril e o gás europeu também em forte alta, a inflação voltou ao centro das preocupações.
Para a zona do euro, altamente dependente da importação de energia, o risco é particularmente relevante. Quanto mais prolongada for a guerra e as interrupções no fornecimento, maior a possibilidade de que o choque energético se espalhe para outros preços e atrase o retorno da inflação à meta de 2%.
Alessia Berardi, chefe de macroeconomia global do Amundi Investment Institute, considera a alta de setembro praticamente certa e avalia que a inflação deverá permanecer elevada nos próximos meses, antes de apresentar uma desaceleração mais consistente no segundo semestre de 2027.
A alta de hoje está precificada. E depois?
Os mercados financeiros já precificam mais uma alta dos juros ainda neste ano e enxergam espaço para outros um ou dois aumentos em 2027. Entre os economistas, o cenário é mais dividido: muitos ainda consideram que o movimento de hoje poderá ser o último por algum tempo, embora o risco de novas altas tenha aumentado com a recente disparada da energia.
A expectativa, portanto, é de que Lagarde evite se comprometer com uma trajetória específica e mantenha as próximas decisões dependentes dos dados.
Martin Wolburg, economista sênior da Generali Investments, espera uma postura cautelosa da presidente do BCE, mas com a porta claramente aberta para um aperto adicional caso as perspectivas de inflação voltem a se deteriorar.
Economia mais forte dá espaço para subir os juros
O BCE chega à reunião com uma vantagem importante: a economia da zona do euro tem demonstrado maior resistência do que o esperado.
Mesmo diante da energia mais cara, da concorrência chinesa e dos impactos das secas, a atividade econômica continua relativamente resiliente. O crédito bancário acelerou em julho, indicando que a alta dos juros realizada em junho ainda não provocou uma desaceleração significativa da concessão de crédito.
Isso dá ao BCE maior liberdade para combater a inflação sem o risco imediato de provocar uma recessão. A autoridade monetária deverá, inclusive, revisar para cima suas projeções de crescimento para este ano e possivelmente para 2027.
O problema é que uma economia mais resistente também pode tornar a inflação mais persistente. Com a inflação cheia ainda acima de 3%, crescimento mais forte e energia novamente em alta, o retorno à meta de 2% pode demorar mais do que o BCE projetava há apenas alguns meses.
O petróleo preocupa, mas o gás pode ser ainda mais importante
O Barclays chama atenção para a forte valorização do gás europeu nas últimas semanas, que já coloca os preços entre os cenários adverso e severo considerados pelo banco.
O impacto do gás merece atenção porque sua transmissão para a economia tende a ocorrer de maneira mais lenta, mas também pode ser mais persistente. Custos elevados de eletricidade e produção podem atingir a indústria e, posteriormente, contaminar os preços de outros bens e serviços.
O risco para o BCE, portanto, não está simplesmente em uma alta temporária da inflação cheia. O verdadeiro problema surgiria caso o choque energético começasse a contaminar a inflação subjacente, os salários e as expectativas dos consumidores.
A inflação subjacente, que exclui alimentos e energia, desacelerou para 2,4% no último mês. As expectativas de inflação dos consumidores recuaram e os salários também mostram sinais de moderação.
Andrew Kenningham, da Capital Economics, avalia que o choque atual dificilmente provocará uma espiral entre preços e salários semelhante à observada em 2022. A demanda hoje é menos aquecida e oferece menor espaço para que as empresas repassem integralmente seus custos aos consumidores.
Carsten Brzeski, economista-chefe global do ING, observa que empresas alemãs vêm absorvendo parte relevante do aumento dos custos, comportamento muito diferente daquele observado após a invasão da Ucrânia pela Rússia, quando o choque energético ajudou a levar a inflação europeia para acima de 10%.
Essa diferença será fundamental para o BCE. Se o choque permanecer concentrado em energia, a autoridade monetária poderá tolerar temporariamente uma inflação cheia mais elevada. Se houver disseminação para outros componentes, a necessidade de novas altas aumentará consideravelmente.
Existe ainda outro motivo para o BCE agir com cautela após a reunião de hoje: as condições financeiras já se tornaram significativamente mais restritivas.
Os rendimentos dos títulos europeus de longo prazo atingiram níveis não observados desde antes da crise financeira global, pressionados pelas preocupações com inflação e pelo crescimento da dívida pública.
O aumento da oferta global de títulos também contribui para esse movimento. Grandes empresas de tecnologia estão recorrendo agressivamente ao mercado de dívida para financiar investimentos relacionados à inteligência artificial, aumentando a competição por capital. Na Alemanha, a turbulência política adicionou mais pressão sobre os rendimentos.
Na prática, juros de mercado mais elevados encarecem financiamentos para empresas, famílias e governos e acabam realizando parte do aperto monetário que, em outras circunstâncias, precisaria ser feito pelo próprio BCE.
O que realmente importa hoje?
Com uma alta de 25 pontos-base praticamente contratada, a reação dos mercados deverá depender principalmente de três elementos: as novas projeções de inflação, a avaliação de Lagarde sobre o choque energético e qualquer sinalização sobre a necessidade de novas altas dos juros.
Se o BCE demonstrar maior preocupação com a persistência da inflação e com a transmissão do petróleo e do gás para outros preços, o mercado poderá reforçar as apostas em um ciclo mais prolongado de aperto monetário.
Se Lagarde enfatizar a desaceleração da inflação subjacente, dos salários e das expectativas, a leitura poderá ser de que 2,50% representa um nível suficientemente restritivo para que o banco central faça uma pausa e observe os próximos dados.
Além da política monetária, Lagarde poderá ser questionada durante a coletiva sobre seu futuro à frente da instituição. Seu mandato como presidente do BCE termina em 31 de outubro de 2027.
A decisão de hoje, portanto, não é apenas sobre levar os juros a 2,50%. O verdadeiro debate é se o novo choque de energia obrigará o BCE a transformar uma alta que poderia encerrar o ciclo em mais uma etapa de um aperto monetário ainda mais longo.

Opere comigo ao Vivo os principais ativos globais: Ouro, Petróleo, Nasdaq, Ibovespa, Dólar e muito mais. Me chame no WhatsApp: wa.me/qr/2JZ2YOJM7DSYF1 - 49 99188 6710
Penafian
Maklumat dan penerbitan adalah tidak bertujuan, dan tidak membentuk, nasihat atau cadangan kewangan, pelaburan, dagangan atau jenis lain yang diberikan atau disahkan oleh TradingView. Baca lebih dalam Terma Penggunaan.
Opere comigo ao Vivo os principais ativos globais: Ouro, Petróleo, Nasdaq, Ibovespa, Dólar e muito mais. Me chame no WhatsApp: wa.me/qr/2JZ2YOJM7DSYF1 - 49 99188 6710
Penafian
Maklumat dan penerbitan adalah tidak bertujuan, dan tidak membentuk, nasihat atau cadangan kewangan, pelaburan, dagangan atau jenis lain yang diberikan atau disahkan oleh TradingView. Baca lebih dalam Terma Penggunaan.