
Der gestrige Handelstag hatte es fundamental erneut in sich. Während die US-Konjunkturdaten insgesamt deutlich robuster ausfielen als erwartet und eigentlich für weiteren Druck auf Risk Assets hätten sorgen müssen, blieb die große Verkaufswelle aus. Stattdessen zeigten sich die Märkte erstaunlich widerstandsfähig. Genau diese Diskrepanz zwischen Fundamentaldaten und Marktreaktion dürfte heute sowie vor allem in den letzten Handelstagen des Monats und Quartals eine entscheidende Rolle spielen.
Neben den Konjunkturdaten rückte erneut die geopolitische Lage im Nahen Osten in den Fokus. Gleichzeitig sorgten Micron mit überragenden Quartalszahlen sowie zahlreiche Analysten-Upgrades im KI-Sektor für Rückenwind im Technologiesektor. Auf der anderen Seite mehren sich jedoch die Hinweise, dass die Bewertung vieler KI-Unternehmen inzwischen extrem ambitioniert geworden ist und die Erwartungen entsprechend hoch liegen.
Vor dem Wochenende treffen damit mehrere Faktoren aufeinander: eine weiterhin restriktive Geldpolitik, robuste US-Wirtschaftsdaten, fragile geopolitische Entwicklungen sowie mögliche Gewinnmitnahmen zum Monats- und Quartalsende.
Geopolitische Lage
Die Lage im Nahen Osten bleibt trotz des jüngsten Waffenstillstands zwischen Iran und Israel weiterhin angespannt. Zwar hat sich die unmittelbare militärische Eskalation deutlich beruhigt, von einer nachhaltigen Entspannung kann jedoch noch keine Rede sein.
Besonders im Fokus bleibt weiterhin die Straße von Hormus. Nachdem in den vergangenen Tagen Sorgen über eine mögliche Blockade oder massive Einschränkungen bestanden hatten, zeigen aktuelle Schifffahrtsdaten inzwischen wieder eine deutliche Normalisierung des Verkehrs. Zahlreiche Tanker passieren die Meerenge wieder regulär und der Schiffsverkehr bewegt sich inzwischen teilweise sogar wieder auf oder leicht über dem langfristigen Durchschnitt. Damit fällt ein erheblicher Teil der zuvor eingepreisten geopolitischen Risikoprämie im Ölmarkt zunächst wieder weg.
Dennoch bleibt die Situation fragil. Die Versicherungsprämien für Tanker befinden sich weiterhin auf außergewöhnlich hohen Niveaus und liegen um ein Vielfaches über den üblichen Kosten vor Beginn der Eskalation. Zudem wurden zuletzt erneut Zwischenfälle mit Handelsschiffen in der Region gemeldet, weshalb das Risiko weiterer Störungen keineswegs vollständig verschwunden ist.
Auch diplomatisch laufen die Gespräche weiter. Zwischen den USA und Iran werden die technischen Verhandlungen nach dem jüngsten Waffenstillstand fortgesetzt. Beide Seiten arbeiten derzeit an mehreren Arbeitsgruppen, die sich unter anderem mit Sanktionen, der zukünftigen nuklearen Überwachung sowie Sicherheitsfragen in der Region beschäftigen. Eine endgültige Einigung steht allerdings weiterhin aus.
Iran betonte zuletzt erneut, dass sämtliche Schiffsbewegungen in der Straße von Hormus unter eigener Kontrolle stünden und sämtliche Regelungen eingehalten werden müssten. Gleichzeitig machten die USA deutlich, dass man keinerlei Gebühren oder Einschränkungen für den internationalen Schiffsverkehr akzeptieren werde.
Auch die Lage zwischen Israel und der Hisbollah bleibt weiterhin angespannt. Zwar kam es zuletzt zu deutlich weniger Angriffen als noch vor wenigen Wochen, eine politische Lösung ist allerdings weiterhin nicht in Sicht. Israel besteht auf Sicherheitsgarantien entlang der Grenze zum Libanon, während Iran einen vollständigen Rückzug israelischer Truppen als Voraussetzung für weitere Fortschritte betrachtet.
Insgesamt bleibt die geopolitische Situation daher zwar deutlich entspannter als noch vor einer Woche, jedoch keineswegs gelöst. Für die Finanzmärkte bedeutet dies, dass die unmittelbare Öl-Risikoprämie weiter zurückgeht, geopolitische Überraschungen jedoch jederzeit wieder zu erhöhter Volatilität führen können.
KI-Sektor bleibt der wichtigste Treiber
Während geopolitisch vor allem die Risikoprämie zurückgeht, richtet sich der Fokus der Anleger zunehmend wieder auf die laufende Berichtssaison der Technologieunternehmen.
Der klare Gewinner des gestrigen Handelstages war Micron.
Der Speicherhersteller präsentierte Quartalszahlen, welche die ohnehin bereits sehr hohen Erwartungen deutlich übertrafen. Sowohl Umsatz als auch Gewinn lagen klar über den Analystenschätzungen. Besonders positiv wurde jedoch erneut der Ausblick aufgenommen.
Micron rechnet weiterhin mit einer außergewöhnlich starken Nachfrage nach High-Bandwidth-Memory (HBM), welche insbesondere für KI-Beschleuniger von Nvidia, AMD sowie weiteren Rechenzentrumsanwendungen benötigt werden.
Mehrere Analysten erhöhten daraufhin unmittelbar ihre Kursziele. Bank of America hob ihr Kursziel auf 1.550 US-Dollar an, RBC, Citi sowie zahlreiche weitere Investmentbanken bestätigten ihre Kaufempfehlungen und erwarten weiterhin zweistellige Kurspotenziale. Besonders bemerkenswert ist dabei die Aussage mehrerer Analysten, wonach Micron bereits für große Teile der Jahre 2026 und 2027 nahezu ausverkauft sei. Das Verhältnis zwischen Angebot und Nachfrage bleibe außergewöhnlich angespannt und eine deutliche Entspannung werde frühestens in sechs bis acht Quartalen erwartet.
Damit bleibt die strukturelle KI-Nachfrage weiterhin vollständig intakt.
Gleichzeitig zeigt sich jedoch auch die Kehrseite dieses Booms.
Apple kündigte deutliche Preiserhöhungen für zahlreiche Produkte an. Sowohl MacBooks als auch iPads und weitere Geräte werden teilweise um mehrere hundert US-Dollar teurer. Hintergrund sind steigende Produktionskosten sowie höhere Preise für Speicher- und Halbleiterkomponenten.
Der Begriff der sogenannten “Chipflation” gewinnt damit zunehmend an Bedeutung. Während KI-Unternehmen enorme Investitionen tätigen, steigen gleichzeitig die Hardwarekosten entlang der gesamten Lieferkette.
Auch Meta, Alphabet, Microsoft und weitere Hyperscaler investieren weiterhin Milliardenbeträge in den Ausbau ihrer KI-Infrastruktur. Diese Investitionen bleiben aktuell der wichtigste Wachstumstreiber für den gesamten Technologiesektor.
Für den Nasdaq bedeutet dies weiterhin Rückenwind auf fundamentaler Seite.
Gleichzeitig steigen jedoch auch die Erwartungen kontinuierlich weiter an. Nach der massiven Rally der vergangenen Monate wird es zunehmend schwieriger, diese hohen Bewertungen dauerhaft zu rechtfertigen. Jede Enttäuschung bei den kommenden Quartalszahlen könnte deshalb deutlich stärkere Kursreaktionen auslösen als noch zu Beginn des Jahres.
Fed- und EZB-Speaker im Fokus
Neben den Unternehmenszahlen standen gestern erneut zahlreiche Aussagen verschiedener Notenbankvertreter im Mittelpunkt.
EZB-Chefvolkswirt Philip Lane betonte erneut, dass die Inflation zwar Fortschritte mache, die Arbeit der Europäischen Zentralbank jedoch noch nicht vollständig abgeschlossen sei. Insgesamt wirkten seine Aussagen eher neutral bis leicht restriktiv.
Auch aus den USA kamen mehrere wichtige Kommentare.
Fed-Gouverneurin Michelle Bowman blieb ihrer zuletzt eher hawkischen Linie treu und verwies erneut auf weiterhin bestehende Inflationsrisiken. Solange die Preisentwicklung nicht nachhaltig Richtung Zwei-Prozent-Ziel zurückkehre, sei eine vorschnelle Lockerung der Geldpolitik nicht angemessen.
New-York-Fed-Präsident John Williams zeigte sich etwas ausgewogener. Er erklärte, dass sich der Inflationsdruck im weiteren Jahresverlauf voraussichtlich abschwächen dürfte. Gleichzeitig betonte er jedoch ebenfalls, dass die Inflation weiterhin zu hoch liege und die Geldpolitik deshalb restriktiv bleiben müsse.
Chicago-Fed-Präsident Austan Goolsbee sprach von einem “kleinen Hoffnungsschimmer” bei der Entwicklung der Dienstleistungsinflation. Auch er machte jedoch deutlich, dass die Preisentwicklung weiterhin oberhalb des Zielbereichs liege.
Insgesamt ergab sich aus sämtlichen Aussagen kein wirklich dovisher Impuls.
Vielmehr bestätigten die Notenbankvertreter erneut das Bild einer Federal Reserve, die sich aktuell keinerlei Druck verspürt, kurzfristig die Zinsen zu senken. Genau diese Haltung erklärt auch, weshalb Zinssenkungserwartungen zuletzt erneut zurückgenommen wurden.
Trotzdem reagierten weder Anleiherenditen noch US-Dollar mit einem nachhaltigen Ausbruch nach oben.
Der Grund dafür dürfte vor allem darin liegen, dass ein großer Teil dieser restriktiven Erwartungen bereits im Vorfeld eingepreist worden war.
Fundamentaldaten gestern
Auch die gestrigen US-Konjunkturdaten fielen insgesamt robuster aus als erwartet und bestätigten erneut, dass sich die amerikanische Wirtschaft trotz der restriktiven Geldpolitik weiterhin äußerst widerstandsfähig zeigt. Besonders das BIP für das erste Quartal überraschte positiv und wurde mit 2,1 % veröffentlicht, nachdem lediglich 1,6 % erwartet worden waren. Gleichzeitig blieb auch der Arbeitsmarkt stabil. Die Erstanträge auf Arbeitslosenhilfe lagen mit 215.000 erneut unter den Erwartungen von 225.000, was die weiterhin robuste Beschäftigungssituation unterstreicht.
Auf der Inflationsseite blieb das Bild ebenfalls anspruchsvoll. Der Core PCE Preisindex auf Jahresbasis lag mit 3,4 % weiterhin deutlich oberhalb des Inflationsziels der Fed und auch der monatliche Anstieg bestätigte, dass sich der Preisauftrieb bislang nur langsam abschwächt. Der gesamte PCE-Preisindex stieg auf 4,1 % gegenüber dem Vorjahr und markierte damit den höchsten Wert seit April 2023. Gleichzeitig überraschten die Konsumausgaben mit einem Plus von 0,7 % ebenfalls positiv und lagen oberhalb der Markterwartungen.
Die Auftragseingänge langlebiger Wirtschaftsgüter fielen zwar erneut negativ aus, entwickelten sich mit -4,5 % jedoch etwas besser als prognostiziert. Auch die Kernaufträge zeigten sich robuster als erwartet. Insgesamt ergab sich damit ein nahezu geschlossenes Bild einer weiterhin starken US-Wirtschaft.
Fundamental betrachtet hätte genau diese Kombination eigentlich einen stärkeren US-Dollar, steigende Renditen und Druck auf Aktien sowie andere Risk Assets auslösen müssen. Genau dieses Szenario hatte ich bereits gestern im PCE-Video angesprochen.
Die Marktreaktion fiel jedoch deutlich moderater aus.
Der Grund dürfte vor allem darin liegen, dass ein großer Teil dieser Entwicklung bereits im Vorfeld eingepreist war. Nach den hawkishen Aussagen der Federal Reserve sowie den zuletzt gestiegenen Inflationserwartungen wartete der Markt auf einen erneuten negativen Überraschungseffekt. Dieser blieb jedoch aus. Die Daten bestätigten vielmehr das bereits bekannte Bild, ohne die Erwartungen nochmals deutlich nach oben zu verschieben. Entsprechend kam es weder zu einer erneuten Dollar-Rally noch zu einem massiven Abverkauf an den Aktienmärkten.
Fundamentaldaten heute
Der heutige Handelstag fällt fundamental deutlich ruhiger aus. Dennoch stehen einige wichtige Daten sowie mehrere Reden von Notenbankvertretern auf dem Programm.
Im Mittelpunkt stehen die finalen Michigan-Daten. Besonders relevant bleiben dabei die Inflationserwartungen der Verbraucher sowohl auf Sicht von einem Jahr als auch von fünf Jahren. Sollten diese erneut steigen, dürfte dies den restriktiven Kurs der Federal Reserve zusätzlich untermauern. Rückläufige Inflationserwartungen hingegen könnten den Märkten kurzfristig etwas Luft verschaffen.
Ebenfalls veröffentlicht wird das finale Michigan Consumer Sentiment sowie die Konsumentenerwartungen. Beide Indikatoren liefern wichtige Hinweise auf die zukünftige Konsumstimmung in den USA und damit auf die Entwicklung der größten Volkswirtschaft der Welt.
Darüber hinaus stehen mit John Williams sowie Neel Kashkari erneut zwei Fed-Mitglieder auf der Agenda. Nachdem sich die Fed in den vergangenen Tagen überwiegend restriktiv äußerte, dürfte der Markt sehr genau beobachten, ob dieser Ton bestätigt oder möglicherweise etwas abgeschwächt wird.
In Europa richtet sich der Blick zusätzlich auf Bundesbank-Präsident Joachim Nagel. Neue geldpolitische Impulse werden hier allerdings aktuell kaum erwartet.
Märkte und Korrelationen im Überblick
US Oil
Bereits im gestrigen Ausblick hatte ich darauf hingewiesen, dass sich im Bereich unterhalb von 70 US-Dollar eine erste technische Gegenbewegung im Ölpreis entwickeln könnte. Genau dieses Szenario ist eingetreten.
US Oil konnte sich zuletzt um rund 2,5 % erholen und schloss wieder oberhalb von 71 US-Dollar. Aus charttechnischer Sicht bleibt nun vor allem der Bereich zwischen 72,00 und 72,50 US-Dollar entscheidend. Erst wenn diese Widerstandszone nachhaltig überwunden wird, eröffnet sich weiteres Potenzial in Richtung 77 US-Dollar.
Scheitert der Ölpreis hingegen erneut an dieser Zone, bleibt ein erneuter Rückgang unter die Marke von 70 US-Dollar das wahrscheinlichere Szenario. Die nachlassende geopolitische Risikoprämie durch die wieder zunehmende Schifffahrt in der Straße von Hormus spricht aktuell eher für eine Entspannung am Ölmarkt.
US-Staatsanleihen
Auch an den Anleihemärkten setzte sich die Erholung fort.
Die Renditen der US-Staatsanleihen gaben in den vergangenen Handelstagen erneut deutlich nach. Besonders die kürzeren Laufzeiten verloren kräftig an Dynamik. Dies zeigt, dass der Markt den größten Teil des hawkishen Fed-Schocks inzwischen verarbeitet hat.
Sinkende Renditen wirken grundsätzlich unterstützend für Wachstumswerte und Technologieaktien. Gleichzeitig verdeutlichen sie aber auch, dass der Markt derzeit keine weitere Eskalation auf der Zinsseite erwartet.
US-Dollar (DXY)
Auch der US-Dollar lieferte gestern eine äußerst interessante Reaktion.
Obwohl nahezu sämtliche Fundamentaldaten eigentlich für einen stärkeren Dollar gesprochen hätten, konnte der Dollar Index diesen Vorteil nicht nutzen und schloss den Handelstag sogar schwächer.
Für mich ist das ein klassisches Zeichen dafür, dass ein Großteil der positiven Dollar-Nachrichten bereits vollständig eingepreist war. Der Markt benötigte einen neuen Überraschungseffekt, um eine weitere Aufwärtsbewegung einzuleiten. Dieser blieb jedoch aus.
Charttechnisch bleibt nun der Bereich um 101,50 Punkte entscheidend. Solange der Dollar darunter handelt und insbesondere den gestrigen Tagesschluss bei rund 101,29 Punkten unterschreitet, kann ich mir eine weitere Korrektur in Richtung 101,00 Punkte vorstellen.
Sollte der Dollar hingegen wieder über 101,50 Punkte zurückkehren, wäre ein erneuter Test der Hochs um 101,70 Punkte durchaus möglich.
VIX
Der Volatilitätsindex bleibt weiterhin ausgesprochen ruhig.
Mit einem Schlusskurs knapp unter 19 Punkten bewegt sich der VIX weiterhin auf einem Niveau, das historisch betrachtet noch keinerlei echte Stresssignale liefert. Trotz der geopolitischen Unsicherheiten bleibt die implizite Volatilität damit vergleichsweise niedrig.
Erst ein nachhaltiger Anstieg über die Marke von 20 bis 22 Punkten würde das Bild für Risk Assets deutlich eintrüben.
Risk Assets im Überblick
Bitcoin
Auch am Kryptomarkt setzte sich gestern zunächst die Schwäche fort. Bitcoin verlor auf Tagesbasis rund 2,2 % und testete erneut den Bereich um 58.000 US-Dollar. Besonders wichtig war dabei allerdings weniger das Tagestief als vielmehr der Schlusskurs. Die Daily-Kerze schloss unterhalb der psychologisch wichtigen Marke von 60.000 US-Dollar und lieferte damit aus technischer Sicht ein starkes bearishes Signal.
Zwar sehen wir zum Wochenschluss bereits wieder eine leichte Erholung zurück über die 60.000-Dollar-Marke, dennoch bleibt entscheidend, ob dieser Bereich nachhaltig zurückerobert werden kann oder lediglich einen kurzfristigen Rebound darstellt. Sollte das allgemeine Risk-Off-Sentiment zum Monats- und Quartalsende zunehmen, dürfte auch Bitcoin erneut unter Druck geraten.
An meiner übergeordneten Einschätzung hat sich daher nichts geändert. Solange sich das makroökonomische Umfeld nicht deutlich aufhellt, bleibe ich für Bitcoin vorsichtig. Zunächst bleibt die Zone um 57.600 US-Dollar ein realistisches Ziel. Sollte sich die Korrektur an den Aktienmärkten ausweiten und Gewinnmitnahmen einsetzen, halte ich mittelfristig sogar einen Rücklauf in Richtung 50.000 US-Dollar weiterhin für möglich.
Nvidia
Auch Nvidia zeigte gestern erste Ermüdungserscheinungen. Nach der außergewöhnlichen Rally der vergangenen Monate verlor die Aktie erneut rund 1,6 % und schloss unterhalb der wichtigen 200-Dollar-Marke. Gleichzeitig wurde zwischenzeitlich sogar das Monatstief aus dem Mai unterschritten.
Zwar konnte die Aktie diesen Bereich zum Handelsschluss wieder leicht zurückerobern, dennoch bleibt das Chartbild kurzfristig angeschlagen. Besonders die Unterstützungszone zwischen 189 und 186 US-Dollar rückt nun zunehmend in den Fokus. Sollte diese Zone ebenfalls aufgegeben werden, könnte sich die laufende Konsolidierung deutlich beschleunigen.
Fundamental bleibt Nvidia selbstverständlich einer der größten Gewinner des KI-Booms. Kurzfristig scheint jedoch ein erheblicher Teil dieser Entwicklung bereits eingepreist zu sein. Gerade zum Quartalsende steigt deshalb das Risiko weiterer Gewinnmitnahmen.
S&P 500
Auch der S&P 500 setzte die gestern vorgestellte Trade-Idee nahezu punktgenau um.
Nachdem der Index zunächst noch einmal die wichtige Widerstandszone um 7.500 Punkte angelaufen hatte, setzte im weiteren Handelsverlauf deutlicher Verkaufsdruck ein. Der Index verlor rund 0,35 % und schloss bei etwa 7.423 Punkten.
Besonders interessant ist dabei die heutige Entwicklung. Bereits im asiatischen Handel wurde das gestrige Tagestief unterschritten und gleichzeitig das Wochentief erneut getestet. Damit bleibt die Zone um 7.360 Punkte aktuell der zentrale Unterstützungsbereich.
Kann sich der Markt dort stabilisieren, wäre eine erneute Erholung in Richtung 7.500 Punkte durchaus denkbar. Fällt diese Unterstützung jedoch nachhaltig, dürfte die Wahrscheinlichkeit einer größeren Korrektur deutlich zunehmen. In diesem Fall rückt die Zone um 7.250 Punkte zunehmend in den Fokus.
Gerade die letzten Handelstage eines außergewöhnlich starken Quartals sind historisch immer wieder von Gewinnmitnahmen geprägt. Dieses Risiko sollte aus meiner Sicht aktuell keinesfalls unterschätzt werden.
Nasdaq 100
Auch der Nasdaq präsentierte sich gestern deutlich schwächer.
Nach dem starken Mittwoch wurde zunächst nochmals die psychologisch wichtige Marke von 30.000 Punkten angelaufen. Genau dort setzte jedoch erneut massiver Verkaufsdruck ein. Der Index schloss rund 1,3 % tiefer und fiel anschließend bereits wieder unter die Marke von 29.500 Punkten zurück.
Auch heute setzt sich diese Schwäche zunächst fort. Sowohl das gestrige Tagestief als auch mehrere kurzfristige Unterstützungen wurden bereits unterschritten. Solange der Nasdaq unterhalb des heutigen Tageshochs sowie unter dem Wochentief handelt, bleibt das kurzfristige Chartbild für mich angeschlagen.
Die nächste relevante Unterstützungszone sehe ich im Bereich um 28.500 Punkte. Erst eine nachhaltige Rückeroberung der 29.500 bis 30.000 Punkte würde dieses bearishe Szenario wieder deutlich entschärfen.
Dow Jones
Der Dow Jones bleibt aktuell weiterhin der stärkste der großen US-Indizes.
Gestern wurden erneut frische Allzeithochs markiert. Allerdings konnten diese Gewinne nicht verteidigt werden. Nach dem Ausbruch über 52.800 Punkte setzte unmittelbar Verkaufsdruck ein, sodass der Index wieder unter 52.500 Punkte zurückfiel.
Auch hier gilt für mich unverändert die Einschätzung vom gestrigen Ausblick. Solange der Dow Jones oberhalb von 52.000 Punkten handelt, bleibt der übergeordnete Aufwärtstrend intakt. Sollte diese Marke jedoch nachhaltig unterschritten werden, erhöht sich die Wahrscheinlichkeit einer Korrektur in Richtung 51.600 beziehungsweise 51.500 Punkte deutlich.
DAX – Charttechnischer Ausblick
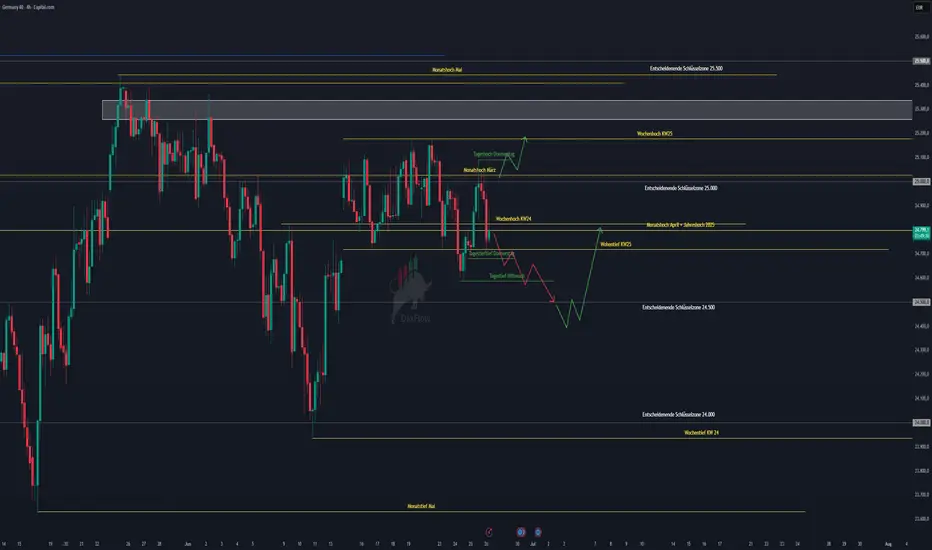
Der DAX zeigte sich gestern erneut deutlich robuster als viele internationale Indizes und konnte den Handel mit einem Plus von rund 0,8 % beenden. Dennoch bleibt die charttechnische Ausgangslage nahezu unverändert.
Zwar wurde im Tagesverlauf erneut die Marke von 25.000 Punkten überschritten, ein nachhaltiger Ausbruch gelang jedoch erneut nicht. Bereits zum zweiten Mal scheiterte der Markt am Bereich um 25.030 Punkte – gleichzeitig dem Monatshoch aus März – und wurde dort konsequent abverkauft.
Auch in der Nacht scheiterte ein weiterer Ausbruchsversuch. Für mich bestätigt sich damit weiterhin, dass die Zone zwischen 24.800 und 25.030 Punkten aktuell die zentrale Widerstandsregion im DAX bleibt.
Auf der Unterseite richtet sich der Fokus nun zunächst auf das gestrige Tagestief bei 24.680 Punkten. Sollte dieser Bereich unterschritten werden, rückt unmittelbar das Tief vom Mittwoch bei 24.588 Punkten in den Mittelpunkt. Darunter bleibt für mich unverändert die psychologisch wichtige Marke bei 24.500 Punkten das erste größere Kursziel.
Solange der DAX unterhalb der Zone um 24.800 Punkte handelt, bleibe ich kurzfristig eher vorsichtig. Erst ein nachhaltiger Ausbruch über die Marke von 25.000 Punkten würde das Chartbild wieder deutlich aufhellen und Raum für neue Hochs schaffen.
Bis dahin halte ich weitere Seitwärtsbewegungen beziehungsweise kurzfristige Rücksetzer für das wahrscheinlichere Szenario.
Fazit
Die Märkte befinden sich aktuell in einer äußerst spannenden Ausgangslage. Fundamental sprechen viele Faktoren weiterhin für Vorsicht. Die US-Wirtschaft bleibt überraschend robust, die Inflation hält sich hartnäckig oberhalb des Fed-Ziels und auch die Aussagen zahlreicher Notenbankvertreter lassen bislang keinen schnellen geldpolitischen Kurswechsel erkennen.
Gleichzeitig bleibt die geopolitische Lage im Nahen Osten trotz der jüngsten Entspannung fragil. Zwar normalisiert sich der Schiffsverkehr durch die Straße von Hormus zunehmend, dennoch bestehen weiterhin erhebliche politische Risiken.
Auf der Unternehmensseite liefert der KI-Sektor nach wie vor außergewöhnlich starke Fundamentaldaten. Micron hat dies eindrucksvoll unter Beweis gestellt. Gleichzeitig steigen mit jeder positiven Überraschung jedoch auch die Erwartungen an die kommenden Quartalszahlen von Nvidia, Meta, Microsoft, Alphabet und den übrigen Schwergewichten des Technologiesektors.
Charttechnisch befinden sich viele Indizes inzwischen unmittelbar an entscheidenden Widerständen oder haben erste Schwächesignale geliefert. Hinzu kommt, dass wir uns in den letzten Handelstagen des Monats sowie des Quartals befinden – eine Phase, in der institutionelle Investoren traditionell verstärkt Gewinne realisieren und Portfolios neu ausrichten.
Aus diesem Grund bleibe ich kurzfristig bei Long-Positionen eher zurückhaltend. Das Chance-Risiko-Verhältnis hat sich nach der starken Rally der vergangenen Wochen aus meiner Sicht deutlich verschlechtert. Rücksetzer und Gewinnmitnahmen erscheinen aktuell wahrscheinlicher als eine unmittelbare Fortsetzung der Aufwärtsbewegung.
Keine Anlageberatung, nur meine persönliche Markteinschätzung!
Ich wünsche euch einen erfolgreichen Handelstag, stabile Trades und bereits jetzt ein schönes Wochenende!
Morgen folgt wie gewohnt mein ausführlicher Wochenrückblick, bevor am Sonntag der Wochenausblick mit allen wichtigen makroökonomischen und charttechnischen Themen für die kommende Handelswoche erscheint!
Neben den Konjunkturdaten rückte erneut die geopolitische Lage im Nahen Osten in den Fokus. Gleichzeitig sorgten Micron mit überragenden Quartalszahlen sowie zahlreiche Analysten-Upgrades im KI-Sektor für Rückenwind im Technologiesektor. Auf der anderen Seite mehren sich jedoch die Hinweise, dass die Bewertung vieler KI-Unternehmen inzwischen extrem ambitioniert geworden ist und die Erwartungen entsprechend hoch liegen.
Vor dem Wochenende treffen damit mehrere Faktoren aufeinander: eine weiterhin restriktive Geldpolitik, robuste US-Wirtschaftsdaten, fragile geopolitische Entwicklungen sowie mögliche Gewinnmitnahmen zum Monats- und Quartalsende.
Geopolitische Lage
Die Lage im Nahen Osten bleibt trotz des jüngsten Waffenstillstands zwischen Iran und Israel weiterhin angespannt. Zwar hat sich die unmittelbare militärische Eskalation deutlich beruhigt, von einer nachhaltigen Entspannung kann jedoch noch keine Rede sein.
Besonders im Fokus bleibt weiterhin die Straße von Hormus. Nachdem in den vergangenen Tagen Sorgen über eine mögliche Blockade oder massive Einschränkungen bestanden hatten, zeigen aktuelle Schifffahrtsdaten inzwischen wieder eine deutliche Normalisierung des Verkehrs. Zahlreiche Tanker passieren die Meerenge wieder regulär und der Schiffsverkehr bewegt sich inzwischen teilweise sogar wieder auf oder leicht über dem langfristigen Durchschnitt. Damit fällt ein erheblicher Teil der zuvor eingepreisten geopolitischen Risikoprämie im Ölmarkt zunächst wieder weg.
Dennoch bleibt die Situation fragil. Die Versicherungsprämien für Tanker befinden sich weiterhin auf außergewöhnlich hohen Niveaus und liegen um ein Vielfaches über den üblichen Kosten vor Beginn der Eskalation. Zudem wurden zuletzt erneut Zwischenfälle mit Handelsschiffen in der Region gemeldet, weshalb das Risiko weiterer Störungen keineswegs vollständig verschwunden ist.
Auch diplomatisch laufen die Gespräche weiter. Zwischen den USA und Iran werden die technischen Verhandlungen nach dem jüngsten Waffenstillstand fortgesetzt. Beide Seiten arbeiten derzeit an mehreren Arbeitsgruppen, die sich unter anderem mit Sanktionen, der zukünftigen nuklearen Überwachung sowie Sicherheitsfragen in der Region beschäftigen. Eine endgültige Einigung steht allerdings weiterhin aus.
Iran betonte zuletzt erneut, dass sämtliche Schiffsbewegungen in der Straße von Hormus unter eigener Kontrolle stünden und sämtliche Regelungen eingehalten werden müssten. Gleichzeitig machten die USA deutlich, dass man keinerlei Gebühren oder Einschränkungen für den internationalen Schiffsverkehr akzeptieren werde.
Auch die Lage zwischen Israel und der Hisbollah bleibt weiterhin angespannt. Zwar kam es zuletzt zu deutlich weniger Angriffen als noch vor wenigen Wochen, eine politische Lösung ist allerdings weiterhin nicht in Sicht. Israel besteht auf Sicherheitsgarantien entlang der Grenze zum Libanon, während Iran einen vollständigen Rückzug israelischer Truppen als Voraussetzung für weitere Fortschritte betrachtet.
Insgesamt bleibt die geopolitische Situation daher zwar deutlich entspannter als noch vor einer Woche, jedoch keineswegs gelöst. Für die Finanzmärkte bedeutet dies, dass die unmittelbare Öl-Risikoprämie weiter zurückgeht, geopolitische Überraschungen jedoch jederzeit wieder zu erhöhter Volatilität führen können.
KI-Sektor bleibt der wichtigste Treiber
Während geopolitisch vor allem die Risikoprämie zurückgeht, richtet sich der Fokus der Anleger zunehmend wieder auf die laufende Berichtssaison der Technologieunternehmen.
Der klare Gewinner des gestrigen Handelstages war Micron.
Der Speicherhersteller präsentierte Quartalszahlen, welche die ohnehin bereits sehr hohen Erwartungen deutlich übertrafen. Sowohl Umsatz als auch Gewinn lagen klar über den Analystenschätzungen. Besonders positiv wurde jedoch erneut der Ausblick aufgenommen.
Micron rechnet weiterhin mit einer außergewöhnlich starken Nachfrage nach High-Bandwidth-Memory (HBM), welche insbesondere für KI-Beschleuniger von Nvidia, AMD sowie weiteren Rechenzentrumsanwendungen benötigt werden.
Mehrere Analysten erhöhten daraufhin unmittelbar ihre Kursziele. Bank of America hob ihr Kursziel auf 1.550 US-Dollar an, RBC, Citi sowie zahlreiche weitere Investmentbanken bestätigten ihre Kaufempfehlungen und erwarten weiterhin zweistellige Kurspotenziale. Besonders bemerkenswert ist dabei die Aussage mehrerer Analysten, wonach Micron bereits für große Teile der Jahre 2026 und 2027 nahezu ausverkauft sei. Das Verhältnis zwischen Angebot und Nachfrage bleibe außergewöhnlich angespannt und eine deutliche Entspannung werde frühestens in sechs bis acht Quartalen erwartet.
Damit bleibt die strukturelle KI-Nachfrage weiterhin vollständig intakt.
Gleichzeitig zeigt sich jedoch auch die Kehrseite dieses Booms.
Apple kündigte deutliche Preiserhöhungen für zahlreiche Produkte an. Sowohl MacBooks als auch iPads und weitere Geräte werden teilweise um mehrere hundert US-Dollar teurer. Hintergrund sind steigende Produktionskosten sowie höhere Preise für Speicher- und Halbleiterkomponenten.
Der Begriff der sogenannten “Chipflation” gewinnt damit zunehmend an Bedeutung. Während KI-Unternehmen enorme Investitionen tätigen, steigen gleichzeitig die Hardwarekosten entlang der gesamten Lieferkette.
Auch Meta, Alphabet, Microsoft und weitere Hyperscaler investieren weiterhin Milliardenbeträge in den Ausbau ihrer KI-Infrastruktur. Diese Investitionen bleiben aktuell der wichtigste Wachstumstreiber für den gesamten Technologiesektor.
Für den Nasdaq bedeutet dies weiterhin Rückenwind auf fundamentaler Seite.
Gleichzeitig steigen jedoch auch die Erwartungen kontinuierlich weiter an. Nach der massiven Rally der vergangenen Monate wird es zunehmend schwieriger, diese hohen Bewertungen dauerhaft zu rechtfertigen. Jede Enttäuschung bei den kommenden Quartalszahlen könnte deshalb deutlich stärkere Kursreaktionen auslösen als noch zu Beginn des Jahres.
Fed- und EZB-Speaker im Fokus
Neben den Unternehmenszahlen standen gestern erneut zahlreiche Aussagen verschiedener Notenbankvertreter im Mittelpunkt.
EZB-Chefvolkswirt Philip Lane betonte erneut, dass die Inflation zwar Fortschritte mache, die Arbeit der Europäischen Zentralbank jedoch noch nicht vollständig abgeschlossen sei. Insgesamt wirkten seine Aussagen eher neutral bis leicht restriktiv.
Auch aus den USA kamen mehrere wichtige Kommentare.
Fed-Gouverneurin Michelle Bowman blieb ihrer zuletzt eher hawkischen Linie treu und verwies erneut auf weiterhin bestehende Inflationsrisiken. Solange die Preisentwicklung nicht nachhaltig Richtung Zwei-Prozent-Ziel zurückkehre, sei eine vorschnelle Lockerung der Geldpolitik nicht angemessen.
New-York-Fed-Präsident John Williams zeigte sich etwas ausgewogener. Er erklärte, dass sich der Inflationsdruck im weiteren Jahresverlauf voraussichtlich abschwächen dürfte. Gleichzeitig betonte er jedoch ebenfalls, dass die Inflation weiterhin zu hoch liege und die Geldpolitik deshalb restriktiv bleiben müsse.
Chicago-Fed-Präsident Austan Goolsbee sprach von einem “kleinen Hoffnungsschimmer” bei der Entwicklung der Dienstleistungsinflation. Auch er machte jedoch deutlich, dass die Preisentwicklung weiterhin oberhalb des Zielbereichs liege.
Insgesamt ergab sich aus sämtlichen Aussagen kein wirklich dovisher Impuls.
Vielmehr bestätigten die Notenbankvertreter erneut das Bild einer Federal Reserve, die sich aktuell keinerlei Druck verspürt, kurzfristig die Zinsen zu senken. Genau diese Haltung erklärt auch, weshalb Zinssenkungserwartungen zuletzt erneut zurückgenommen wurden.
Trotzdem reagierten weder Anleiherenditen noch US-Dollar mit einem nachhaltigen Ausbruch nach oben.
Der Grund dafür dürfte vor allem darin liegen, dass ein großer Teil dieser restriktiven Erwartungen bereits im Vorfeld eingepreist worden war.
Fundamentaldaten gestern
Auch die gestrigen US-Konjunkturdaten fielen insgesamt robuster aus als erwartet und bestätigten erneut, dass sich die amerikanische Wirtschaft trotz der restriktiven Geldpolitik weiterhin äußerst widerstandsfähig zeigt. Besonders das BIP für das erste Quartal überraschte positiv und wurde mit 2,1 % veröffentlicht, nachdem lediglich 1,6 % erwartet worden waren. Gleichzeitig blieb auch der Arbeitsmarkt stabil. Die Erstanträge auf Arbeitslosenhilfe lagen mit 215.000 erneut unter den Erwartungen von 225.000, was die weiterhin robuste Beschäftigungssituation unterstreicht.
Auf der Inflationsseite blieb das Bild ebenfalls anspruchsvoll. Der Core PCE Preisindex auf Jahresbasis lag mit 3,4 % weiterhin deutlich oberhalb des Inflationsziels der Fed und auch der monatliche Anstieg bestätigte, dass sich der Preisauftrieb bislang nur langsam abschwächt. Der gesamte PCE-Preisindex stieg auf 4,1 % gegenüber dem Vorjahr und markierte damit den höchsten Wert seit April 2023. Gleichzeitig überraschten die Konsumausgaben mit einem Plus von 0,7 % ebenfalls positiv und lagen oberhalb der Markterwartungen.
Die Auftragseingänge langlebiger Wirtschaftsgüter fielen zwar erneut negativ aus, entwickelten sich mit -4,5 % jedoch etwas besser als prognostiziert. Auch die Kernaufträge zeigten sich robuster als erwartet. Insgesamt ergab sich damit ein nahezu geschlossenes Bild einer weiterhin starken US-Wirtschaft.
Fundamental betrachtet hätte genau diese Kombination eigentlich einen stärkeren US-Dollar, steigende Renditen und Druck auf Aktien sowie andere Risk Assets auslösen müssen. Genau dieses Szenario hatte ich bereits gestern im PCE-Video angesprochen.
Die Marktreaktion fiel jedoch deutlich moderater aus.
Der Grund dürfte vor allem darin liegen, dass ein großer Teil dieser Entwicklung bereits im Vorfeld eingepreist war. Nach den hawkishen Aussagen der Federal Reserve sowie den zuletzt gestiegenen Inflationserwartungen wartete der Markt auf einen erneuten negativen Überraschungseffekt. Dieser blieb jedoch aus. Die Daten bestätigten vielmehr das bereits bekannte Bild, ohne die Erwartungen nochmals deutlich nach oben zu verschieben. Entsprechend kam es weder zu einer erneuten Dollar-Rally noch zu einem massiven Abverkauf an den Aktienmärkten.
Fundamentaldaten heute
Der heutige Handelstag fällt fundamental deutlich ruhiger aus. Dennoch stehen einige wichtige Daten sowie mehrere Reden von Notenbankvertretern auf dem Programm.
Im Mittelpunkt stehen die finalen Michigan-Daten. Besonders relevant bleiben dabei die Inflationserwartungen der Verbraucher sowohl auf Sicht von einem Jahr als auch von fünf Jahren. Sollten diese erneut steigen, dürfte dies den restriktiven Kurs der Federal Reserve zusätzlich untermauern. Rückläufige Inflationserwartungen hingegen könnten den Märkten kurzfristig etwas Luft verschaffen.
Ebenfalls veröffentlicht wird das finale Michigan Consumer Sentiment sowie die Konsumentenerwartungen. Beide Indikatoren liefern wichtige Hinweise auf die zukünftige Konsumstimmung in den USA und damit auf die Entwicklung der größten Volkswirtschaft der Welt.
Darüber hinaus stehen mit John Williams sowie Neel Kashkari erneut zwei Fed-Mitglieder auf der Agenda. Nachdem sich die Fed in den vergangenen Tagen überwiegend restriktiv äußerte, dürfte der Markt sehr genau beobachten, ob dieser Ton bestätigt oder möglicherweise etwas abgeschwächt wird.
In Europa richtet sich der Blick zusätzlich auf Bundesbank-Präsident Joachim Nagel. Neue geldpolitische Impulse werden hier allerdings aktuell kaum erwartet.
Märkte und Korrelationen im Überblick
US Oil
Bereits im gestrigen Ausblick hatte ich darauf hingewiesen, dass sich im Bereich unterhalb von 70 US-Dollar eine erste technische Gegenbewegung im Ölpreis entwickeln könnte. Genau dieses Szenario ist eingetreten.
US Oil konnte sich zuletzt um rund 2,5 % erholen und schloss wieder oberhalb von 71 US-Dollar. Aus charttechnischer Sicht bleibt nun vor allem der Bereich zwischen 72,00 und 72,50 US-Dollar entscheidend. Erst wenn diese Widerstandszone nachhaltig überwunden wird, eröffnet sich weiteres Potenzial in Richtung 77 US-Dollar.
Scheitert der Ölpreis hingegen erneut an dieser Zone, bleibt ein erneuter Rückgang unter die Marke von 70 US-Dollar das wahrscheinlichere Szenario. Die nachlassende geopolitische Risikoprämie durch die wieder zunehmende Schifffahrt in der Straße von Hormus spricht aktuell eher für eine Entspannung am Ölmarkt.
US-Staatsanleihen
Auch an den Anleihemärkten setzte sich die Erholung fort.
Die Renditen der US-Staatsanleihen gaben in den vergangenen Handelstagen erneut deutlich nach. Besonders die kürzeren Laufzeiten verloren kräftig an Dynamik. Dies zeigt, dass der Markt den größten Teil des hawkishen Fed-Schocks inzwischen verarbeitet hat.
Sinkende Renditen wirken grundsätzlich unterstützend für Wachstumswerte und Technologieaktien. Gleichzeitig verdeutlichen sie aber auch, dass der Markt derzeit keine weitere Eskalation auf der Zinsseite erwartet.
US-Dollar (DXY)
Auch der US-Dollar lieferte gestern eine äußerst interessante Reaktion.
Obwohl nahezu sämtliche Fundamentaldaten eigentlich für einen stärkeren Dollar gesprochen hätten, konnte der Dollar Index diesen Vorteil nicht nutzen und schloss den Handelstag sogar schwächer.
Für mich ist das ein klassisches Zeichen dafür, dass ein Großteil der positiven Dollar-Nachrichten bereits vollständig eingepreist war. Der Markt benötigte einen neuen Überraschungseffekt, um eine weitere Aufwärtsbewegung einzuleiten. Dieser blieb jedoch aus.
Charttechnisch bleibt nun der Bereich um 101,50 Punkte entscheidend. Solange der Dollar darunter handelt und insbesondere den gestrigen Tagesschluss bei rund 101,29 Punkten unterschreitet, kann ich mir eine weitere Korrektur in Richtung 101,00 Punkte vorstellen.
Sollte der Dollar hingegen wieder über 101,50 Punkte zurückkehren, wäre ein erneuter Test der Hochs um 101,70 Punkte durchaus möglich.
VIX
Der Volatilitätsindex bleibt weiterhin ausgesprochen ruhig.
Mit einem Schlusskurs knapp unter 19 Punkten bewegt sich der VIX weiterhin auf einem Niveau, das historisch betrachtet noch keinerlei echte Stresssignale liefert. Trotz der geopolitischen Unsicherheiten bleibt die implizite Volatilität damit vergleichsweise niedrig.
Erst ein nachhaltiger Anstieg über die Marke von 20 bis 22 Punkten würde das Bild für Risk Assets deutlich eintrüben.
Risk Assets im Überblick
Bitcoin
Auch am Kryptomarkt setzte sich gestern zunächst die Schwäche fort. Bitcoin verlor auf Tagesbasis rund 2,2 % und testete erneut den Bereich um 58.000 US-Dollar. Besonders wichtig war dabei allerdings weniger das Tagestief als vielmehr der Schlusskurs. Die Daily-Kerze schloss unterhalb der psychologisch wichtigen Marke von 60.000 US-Dollar und lieferte damit aus technischer Sicht ein starkes bearishes Signal.
Zwar sehen wir zum Wochenschluss bereits wieder eine leichte Erholung zurück über die 60.000-Dollar-Marke, dennoch bleibt entscheidend, ob dieser Bereich nachhaltig zurückerobert werden kann oder lediglich einen kurzfristigen Rebound darstellt. Sollte das allgemeine Risk-Off-Sentiment zum Monats- und Quartalsende zunehmen, dürfte auch Bitcoin erneut unter Druck geraten.
An meiner übergeordneten Einschätzung hat sich daher nichts geändert. Solange sich das makroökonomische Umfeld nicht deutlich aufhellt, bleibe ich für Bitcoin vorsichtig. Zunächst bleibt die Zone um 57.600 US-Dollar ein realistisches Ziel. Sollte sich die Korrektur an den Aktienmärkten ausweiten und Gewinnmitnahmen einsetzen, halte ich mittelfristig sogar einen Rücklauf in Richtung 50.000 US-Dollar weiterhin für möglich.
Nvidia
Auch Nvidia zeigte gestern erste Ermüdungserscheinungen. Nach der außergewöhnlichen Rally der vergangenen Monate verlor die Aktie erneut rund 1,6 % und schloss unterhalb der wichtigen 200-Dollar-Marke. Gleichzeitig wurde zwischenzeitlich sogar das Monatstief aus dem Mai unterschritten.
Zwar konnte die Aktie diesen Bereich zum Handelsschluss wieder leicht zurückerobern, dennoch bleibt das Chartbild kurzfristig angeschlagen. Besonders die Unterstützungszone zwischen 189 und 186 US-Dollar rückt nun zunehmend in den Fokus. Sollte diese Zone ebenfalls aufgegeben werden, könnte sich die laufende Konsolidierung deutlich beschleunigen.
Fundamental bleibt Nvidia selbstverständlich einer der größten Gewinner des KI-Booms. Kurzfristig scheint jedoch ein erheblicher Teil dieser Entwicklung bereits eingepreist zu sein. Gerade zum Quartalsende steigt deshalb das Risiko weiterer Gewinnmitnahmen.
S&P 500
Auch der S&P 500 setzte die gestern vorgestellte Trade-Idee nahezu punktgenau um.
Nachdem der Index zunächst noch einmal die wichtige Widerstandszone um 7.500 Punkte angelaufen hatte, setzte im weiteren Handelsverlauf deutlicher Verkaufsdruck ein. Der Index verlor rund 0,35 % und schloss bei etwa 7.423 Punkten.
Besonders interessant ist dabei die heutige Entwicklung. Bereits im asiatischen Handel wurde das gestrige Tagestief unterschritten und gleichzeitig das Wochentief erneut getestet. Damit bleibt die Zone um 7.360 Punkte aktuell der zentrale Unterstützungsbereich.
Kann sich der Markt dort stabilisieren, wäre eine erneute Erholung in Richtung 7.500 Punkte durchaus denkbar. Fällt diese Unterstützung jedoch nachhaltig, dürfte die Wahrscheinlichkeit einer größeren Korrektur deutlich zunehmen. In diesem Fall rückt die Zone um 7.250 Punkte zunehmend in den Fokus.
Gerade die letzten Handelstage eines außergewöhnlich starken Quartals sind historisch immer wieder von Gewinnmitnahmen geprägt. Dieses Risiko sollte aus meiner Sicht aktuell keinesfalls unterschätzt werden.
Nasdaq 100
Auch der Nasdaq präsentierte sich gestern deutlich schwächer.
Nach dem starken Mittwoch wurde zunächst nochmals die psychologisch wichtige Marke von 30.000 Punkten angelaufen. Genau dort setzte jedoch erneut massiver Verkaufsdruck ein. Der Index schloss rund 1,3 % tiefer und fiel anschließend bereits wieder unter die Marke von 29.500 Punkten zurück.
Auch heute setzt sich diese Schwäche zunächst fort. Sowohl das gestrige Tagestief als auch mehrere kurzfristige Unterstützungen wurden bereits unterschritten. Solange der Nasdaq unterhalb des heutigen Tageshochs sowie unter dem Wochentief handelt, bleibt das kurzfristige Chartbild für mich angeschlagen.
Die nächste relevante Unterstützungszone sehe ich im Bereich um 28.500 Punkte. Erst eine nachhaltige Rückeroberung der 29.500 bis 30.000 Punkte würde dieses bearishe Szenario wieder deutlich entschärfen.
Dow Jones
Der Dow Jones bleibt aktuell weiterhin der stärkste der großen US-Indizes.
Gestern wurden erneut frische Allzeithochs markiert. Allerdings konnten diese Gewinne nicht verteidigt werden. Nach dem Ausbruch über 52.800 Punkte setzte unmittelbar Verkaufsdruck ein, sodass der Index wieder unter 52.500 Punkte zurückfiel.
Auch hier gilt für mich unverändert die Einschätzung vom gestrigen Ausblick. Solange der Dow Jones oberhalb von 52.000 Punkten handelt, bleibt der übergeordnete Aufwärtstrend intakt. Sollte diese Marke jedoch nachhaltig unterschritten werden, erhöht sich die Wahrscheinlichkeit einer Korrektur in Richtung 51.600 beziehungsweise 51.500 Punkte deutlich.
DAX – Charttechnischer Ausblick
Der DAX zeigte sich gestern erneut deutlich robuster als viele internationale Indizes und konnte den Handel mit einem Plus von rund 0,8 % beenden. Dennoch bleibt die charttechnische Ausgangslage nahezu unverändert.
Zwar wurde im Tagesverlauf erneut die Marke von 25.000 Punkten überschritten, ein nachhaltiger Ausbruch gelang jedoch erneut nicht. Bereits zum zweiten Mal scheiterte der Markt am Bereich um 25.030 Punkte – gleichzeitig dem Monatshoch aus März – und wurde dort konsequent abverkauft.
Auch in der Nacht scheiterte ein weiterer Ausbruchsversuch. Für mich bestätigt sich damit weiterhin, dass die Zone zwischen 24.800 und 25.030 Punkten aktuell die zentrale Widerstandsregion im DAX bleibt.
Auf der Unterseite richtet sich der Fokus nun zunächst auf das gestrige Tagestief bei 24.680 Punkten. Sollte dieser Bereich unterschritten werden, rückt unmittelbar das Tief vom Mittwoch bei 24.588 Punkten in den Mittelpunkt. Darunter bleibt für mich unverändert die psychologisch wichtige Marke bei 24.500 Punkten das erste größere Kursziel.
Solange der DAX unterhalb der Zone um 24.800 Punkte handelt, bleibe ich kurzfristig eher vorsichtig. Erst ein nachhaltiger Ausbruch über die Marke von 25.000 Punkten würde das Chartbild wieder deutlich aufhellen und Raum für neue Hochs schaffen.
Bis dahin halte ich weitere Seitwärtsbewegungen beziehungsweise kurzfristige Rücksetzer für das wahrscheinlichere Szenario.
Fazit
Die Märkte befinden sich aktuell in einer äußerst spannenden Ausgangslage. Fundamental sprechen viele Faktoren weiterhin für Vorsicht. Die US-Wirtschaft bleibt überraschend robust, die Inflation hält sich hartnäckig oberhalb des Fed-Ziels und auch die Aussagen zahlreicher Notenbankvertreter lassen bislang keinen schnellen geldpolitischen Kurswechsel erkennen.
Gleichzeitig bleibt die geopolitische Lage im Nahen Osten trotz der jüngsten Entspannung fragil. Zwar normalisiert sich der Schiffsverkehr durch die Straße von Hormus zunehmend, dennoch bestehen weiterhin erhebliche politische Risiken.
Auf der Unternehmensseite liefert der KI-Sektor nach wie vor außergewöhnlich starke Fundamentaldaten. Micron hat dies eindrucksvoll unter Beweis gestellt. Gleichzeitig steigen mit jeder positiven Überraschung jedoch auch die Erwartungen an die kommenden Quartalszahlen von Nvidia, Meta, Microsoft, Alphabet und den übrigen Schwergewichten des Technologiesektors.
Charttechnisch befinden sich viele Indizes inzwischen unmittelbar an entscheidenden Widerständen oder haben erste Schwächesignale geliefert. Hinzu kommt, dass wir uns in den letzten Handelstagen des Monats sowie des Quartals befinden – eine Phase, in der institutionelle Investoren traditionell verstärkt Gewinne realisieren und Portfolios neu ausrichten.
Aus diesem Grund bleibe ich kurzfristig bei Long-Positionen eher zurückhaltend. Das Chance-Risiko-Verhältnis hat sich nach der starken Rally der vergangenen Wochen aus meiner Sicht deutlich verschlechtert. Rücksetzer und Gewinnmitnahmen erscheinen aktuell wahrscheinlicher als eine unmittelbare Fortsetzung der Aufwärtsbewegung.
Keine Anlageberatung, nur meine persönliche Markteinschätzung!
Ich wünsche euch einen erfolgreichen Handelstag, stabile Trades und bereits jetzt ein schönes Wochenende!
Morgen folgt wie gewohnt mein ausführlicher Wochenrückblick, bevor am Sonntag der Wochenausblick mit allen wichtigen makroökonomischen und charttechnischen Themen für die kommende Handelswoche erscheint!

Penerbitan berkaitan
Penafian
Maklumat dan penerbitan adalah tidak bertujuan, dan tidak membentuk, nasihat atau cadangan kewangan, pelaburan, dagangan atau jenis lain yang diberikan atau disahkan oleh TradingView. Baca lebih dalam Terma Penggunaan.
Penerbitan berkaitan
Penafian
Maklumat dan penerbitan adalah tidak bertujuan, dan tidak membentuk, nasihat atau cadangan kewangan, pelaburan, dagangan atau jenis lain yang diberikan atau disahkan oleh TradingView. Baca lebih dalam Terma Penggunaan.