
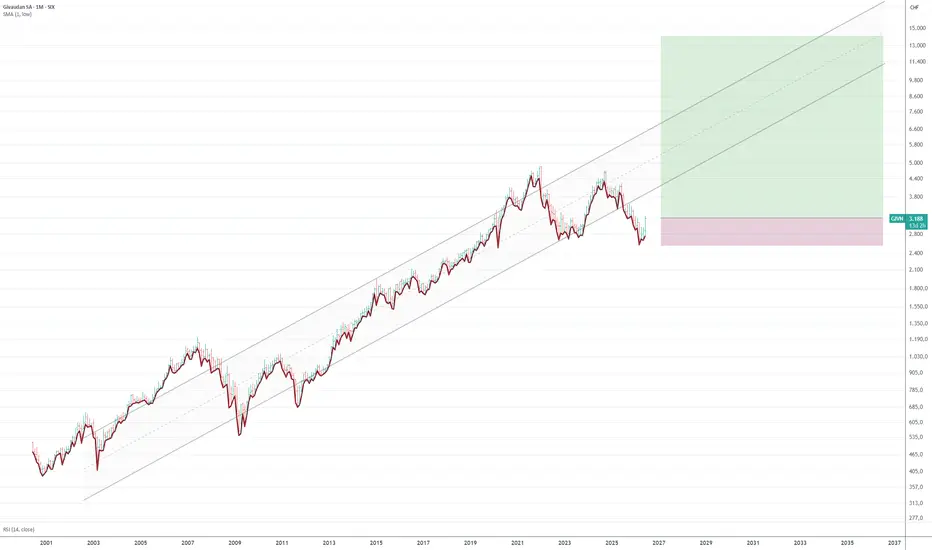
# Givaudan – Analyse für Essential Stocks
## Schnellüberblick
Givaudan entwickelt Aromen, Geschmacksstoffe, Duftstoffe und Beauty-Lösungen für Lebensmittel, Getränke, Parfüm, Kosmetik und Haushaltsprodukte. Das Unternehmen sitzt tief in den Rezepturen seiner Kunden und ist deshalb nicht kurzfristig austauschbar.
Die wirtschaftliche Basis ist stark: Umsatz, EBIT, Free Cashflow und Owner Earnings je Aktie haben sich seit 2016 mehr als verdoppelt. Die Cash Conversion lag in jedem Jahr über 100 %. Die Bilanz ist solide, aber durch Übernahmen, Goodwill und Nettoschulden belastet.
Bei einem Kurs von **4.014 USD** liegt die aktuelle Owner-Earnings-Yield bei **4,32 %**. Das liegt über der historischen Median-OEY von **3,61 %**. Der heutige Preis wirkt damit vernünftig, aber nicht wie eine klassische Tiefstbewertung.
| Kennzahl | Wert |
| ----------------------- | -------------: |
| Aktueller Kurs | 4.014 USD |
| Umsatz 2025 | 9,43 Mrd. USD |
| EBIT 2025 | 1,72 Mrd. USD |
| Net Income 2025 | 1,35 Mrd. USD |
| Free Cashflow 2025 | 1,59 Mrd. USD |
| Owner Earnings je Aktie | 173,30 USD |
| Aktuelle OEY | 4,32 % |
| Historische Median-OEY | 3,61 % |
| Zinsdeckung 2025 | 13,1-fach |
| Net Debt / EBITDA | 2,27-fach |
| Essential-Urteil | Core Essential |
---
# 1. Geschäftsmodell
Givaudan liefert keine fertigen Konsumprodukte. Das Unternehmen entwickelt die Aromen, Duftstoffe und Rezepturen, mit denen Lebensmittel, Getränke, Parfüms, Kosmetikprodukte und Waschmittel ihren Geschmack, Geruch und Wiedererkennungswert erhalten.
Diese Rezepturen sind für Kunden schwer austauschbar. Ein Wechsel erfordert neue Produktentwicklung, Tests, Freigaben und häufig eine Anpassung der gesamten Rezeptur. Zudem machen Aromen und Düfte oft nur einen kleinen Teil der Gesamtkosten aus, sind aber für die Kaufentscheidung der Endkunden entscheidend.
## Funktionale Rolle
| Bereich | Beitrag von Givaudan |
| ----------------- | -------------------------------------------- |
| Lebensmittel | Geschmack, Konsistenz, Rezepturanpassung |
| Getränke | Aroma, Wiedererkennbarkeit, Markenidentität |
| Parfüm | Duftkompositionen |
| Kosmetik | Duft, Textur und sensorische Eigenschaften |
| Haushaltsprodukte | Duftprofile für Wasch- und Reinigungsmittel |
| Reformulierungen | Ausgleich bei weniger Zucker, Salz oder Fett |
Givaudan ist damit ein Schaufelverkäufer für die globale Konsumgüterindustrie.
---
# 2. Umsatz und Ertragskraft
## Umsatzentwicklung
| Jahr | Umsatz in Mio. USD |
| ---: | -----------------: |
| 2016 | 4.579,0 |
| 2017 | 5.184,1 |
| 2018 | 5.623,2 |
| 2019 | 6.410,5 |
| 2020 | 7.141,0 |
| 2021 | 7.326,5 |
| 2022 | 7.697,5 |
| 2023 | 8.221,6 |
| 2024 | 8.168,5 |
| 2025 | 9.432,2 |
Der Umsatz ist von **4,58 Mrd. USD auf 9,43 Mrd. USD** gestiegen. Das entspricht einem durchschnittlichen Wachstum von rund **8,4 % pro Jahr**.
## EBIT-Entwicklung
| Jahr | EBIT in Mio. USD | EBIT-Marge |
| ---: | ---------------: | ---------: |
| 2016 | 797,4 | 17,4 % |
| 2017 | 865,2 | 16,7 % |
| 2018 | 870,9 | 15,5 % |
| 2019 | 962,1 | 15,0 % |
| 2020 | 1.164,6 | 16,3 % |
| 2021 | 1.204,6 | 16,4 % |
| 2022 | 1.187,6 | 15,4 % |
| 2023 | 1.324,5 | 16,1 % |
| 2024 | 1.541,8 | 18,9 % |
| 2025 | 1.724,4 | 18,3 % |
Das EBIT stieg von **797 Mio. USD auf 1,72 Mrd. USD**. Mit rund **8,9 % Wachstum pro Jahr** entwickelte sich das EBIT etwas stärker als der Umsatz.
Die EBIT-Marge liegt heute über dem Niveau von 2016. Das spricht gegen eine strukturelle Margenerosion.
---
# 3. Das Jahr 2022
2022 war ein auffälliges Belastungsjahr. Rohstoff-, Energie- und Logistikkosten stiegen stark. Givaudan gab diese Belastungen nicht sofort vollständig an langjährige Kunden weiter.
Das führte kurzfristig zu einer schwächeren Bruttomarge und einem niedrigeren Free Cashflow. Die Profitabilität blieb jedoch klar positiv, die Zinsen waren weiterhin gut gedeckt und die Dividende blieb aus dem Free Cashflow finanzierbar.
Ab 2023 erreichten EBIT, Free Cashflow und Owner Earnings je Aktie neue Höchststände.
## Einordnung
2022 war kein Strukturbruch. Es war ein bestandener Belastungstest.
---
# 4. Cashflow
## Operativer Cashflow und Free Cashflow
| Jahr | CFO | CAPEX | Free Cashflow |
| ---: | ------: | ----: | ------------: |
| 2016 | 790,5 | 133,6 | 656,9 |
| 2017 | 883,7 | 196,0 | 687,7 |
| 2018 | 931,9 | 243,2 | 688,7 |
| 2019 | 1.174,0 | 284,2 | 889,8 |
| 2020 | 1.343,0 | 212,4 | 1.130,6 |
| 2021 | 1.411,8 | 203,9 | 1.207,9 |
| 2022 | 1.025,3 | 244,4 | 780,9 |
| 2023 | 1.632,4 | 255,6 | 1.376,8 |
| 2024 | 1.790,9 | 260,1 | 1.530,8 |
| 2025 | 1.908,7 | 314,3 | 1.594,4 |
Der Free Cashflow stieg von **657 Mio. USD auf 1,59 Mrd. USD**. Das entspricht rund **10,4 % Wachstum pro Jahr**.
Damit wuchs der freie Cashflow schneller als der Umsatz.
## Cash Conversion
Cash Conversion = CFO / Net Income
| Jahr | Cash Conversion |
| ---: | --------------: |
| 2016 | 125,0 % |
| 2017 | 119,6 % |
| 2018 | 138,2 % |
| 2019 | 161,8 % |
| 2020 | 160,0 % |
| 2021 | 156,9 % |
| 2022 | 110,7 % |
| 2023 | 153,8 % |
| 2024 | 149,1 % |
| 2025 | 141,2 % |
Die Cash Conversion lag in jedem Jahr über 100 %. Die ausgewiesenen Gewinne wurden damit zuverlässig in operativen Cashflow umgewandelt.
---
# 5. Owner Earnings je Aktie
Owner Earnings entsprechen in dieser Analyse dem Free Cashflow.
| Jahr | Owner Earnings je Aktie |
| ---: | ----------------------: |
| 2016 | 71,40 USD |
| 2017 | 74,75 USD |
| 2018 | 74,86 USD |
| 2019 | 96,72 USD |
| 2020 | 122,89 USD |
| 2021 | 131,29 USD |
| 2022 | 84,88 USD |
| 2023 | 149,65 USD |
| 2024 | 166,39 USD |
| 2025 | 173,30 USD |
Die Owner Earnings je Aktie stiegen von **71,40 USD auf 173,30 USD**. Der Verlauf ist nicht völlig glatt, der langfristige Trend aber klar positiv.
Die Aktienanzahl blieb über den gesamten Zeitraum nahezu unverändert. Das Wachstum der Owner Earnings je Aktie stammt damit nicht aus aggressiven Aktienrückkäufen, sondern aus einer stärkeren Cash-Erzeugung.
---
# 6. Dividende und Ausschüttungen
| Jahr | Free Cashflow | Dividenden | Buybacks | Verbleibender Cash |
| ---: | ------------: | ---------: | -------: | -----------------: |
| 2016 | 656,9 | 486,1 | 0,0 | 170,8 |
| 2017 | 687,7 | 528,6 | 0,0 | 159,1 |
| 2018 | 688,7 | 543,3 | 0,0 | 145,4 |
| 2019 | 889,8 | 570,5 | 0,0 | 319,3 |
| 2020 | 1.130,6 | 645,0 | 63,3 | 422,3 |
| 2021 | 1.207,9 | 645,6 | 75,6 | 486,7 |
| 2022 | 780,9 | 656,5 | 55,2 | 69,2 |
| 2023 | 1.376,8 | 733,6 | 34,5 | 608,7 |
| 2024 | 1.530,8 | 691,0 | 38,6 | 801,2 |
| 2025 | 1.594,4 | 814,2 | 34,1 | 746,1 |
Dividenden und Rückkäufe waren in jedem Jahr durch den Free Cashflow gedeckt. Selbst im schwächeren Jahr 2022 blieb ein positiver Restbetrag.
Die Dividende ist damit nicht auf laufende Neuverschuldung angewiesen.
---
# 7. Bilanz und Verschuldung
## Entwicklung der Nettoverschuldung
| Jahr | Net Debt | EBITDA | Net Debt / EBITDA |
| ---: | -------: | ------: | ----------------: |
| 2016 | 912,3 | 962,4 | 0,95 |
| 2017 | 1.100,2 | 1.047,9 | 1,05 |
| 2018 | 2.892,5 | 1.088,6 | 2,66 |
| 2019 | 3.797,9 | 1.241,2 | 3,06 |
| 2020 | 4.558,9 | 1.503,4 | 3,03 |
| 2021 | 4.817,5 | 1.534,6 | 3,14 |
| 2022 | 4.885,4 | 1.477,4 | 3,31 |
| 2023 | 5.108,9 | 1.621,7 | 3,15 |
| 2024 | 4.396,1 | 1.820,6 | 2,41 |
| 2025 | 4.637,8 | 2.046,3 | 2,27 |
Die Nettoverschuldung ist deutlich gestiegen. Ursache sind vor allem Übernahmen und die Expansion des Unternehmens.
Positiv ist, dass sich Net Debt / EBITDA seit 2022 von **3,31 auf 2,27** verbessert hat. Die operative Ertragskraft trägt die Schulden heute besser als noch vor einigen Jahren.
## Goodwill und immaterielle Vermögenswerte
| Kennzahl 2025 | Wert |
| --------------------------- | ------------: |
| Goodwill | 4,35 Mrd. USD |
| Sonstige immaterielle Werte | 1,61 Mrd. USD |
| Summe | 5,96 Mrd. USD |
| Anteil an Total Assets | 39,8 % |
Der hohe Anteil an Goodwill und immateriellen Werten ist ein Bilanzrisiko. Givaudan ist deshalb kein Unternehmen, das über seinen materiellen Buchwert beurteilt werden sollte.
Die wirtschaftliche Sicherheit muss aus Cashflows, Margen und Schuldentragfähigkeit kommen.
---
# 8. Zinsdeckung und Pleitesicherheit
| Jahr | Zinsdeckung EBIT / Zinsen |
| ---: | ------------------------: |
| 2016 | 18,5-fach |
| 2017 | 28,1-fach |
| 2018 | 19,0-fach |
| 2019 | 13,3-fach |
| 2020 | 12,6-fach |
| 2021 | 12,3-fach |
| 2022 | 11,6-fach |
| 2023 | 9,8-fach |
| 2024 | 12,3-fach |
| 2025 | 13,1-fach |
Die Mindestschwelle der Essential-Analyse liegt bei **3-fach**. Givaudan lag in jedem Jahr deutlich darüber.
Der Free Cashflow deckte 2025:
* Zinsen
* notwendige Investitionen
* Dividende
* kleinere Aktienrückkäufe
Damit kann das Unternehmen seine laufenden Verpflichtungen aus eigener Kraft bedienen.
---
# 9. Preisprüfung
## Aktuelle Bewertung
| Kennzahl | Wert |
| ----------------------- | ----------------: |
| Aktueller Kurs | 4.014 USD |
| Owner Earnings je Aktie | 173,30 USD |
| Aktuelle OEY | 4,32 % |
| Historische Median-OEY | 3,61 % |
| Historische OEY-Spanne | 1,62 % bis 5,29 % |
Die aktuelle OEY liegt über der historischen Median-OEY. Damit ist Givaudan heute günstiger bewertet als im historischen Durchschnitt.
Absolut betrachtet ist eine OEY von **4,32 %** keine extreme Tiefstbewertung. Der heutige Preis setzt weiterhin voraus, dass die Owner Earnings langfristig wachsen.
## OEY bei unverändertem Kurs in zehn Jahren
| OE-Wachstum | OEY in zehn Jahren bei Kurs 4.014 USD |
| ----------: | ------------------------------------: |
| 3 % p. a. | 5,80 % |
| 7 % p. a. | 8,49 % |
| 10 % p. a. | 11,20 % |
Diese Werte sind keine Kursprognose. Sie zeigen nur, ob der heutige Preis durch unterschiedliche Entwicklungen der wirtschaftlichen Ertragskraft plausibel getragen werden könnte.
Selbst bei nur 3 % Wachstum läge die OEY in zehn Jahren über dem historischen Median.
---
# 10. Stärken und Risiken
## Stärken
* Tief in den Rezepturen großer Konsumgüterhersteller verankert
* Umsatz und EBIT seit 2016 mehr als verdoppelt
* Free Cashflow wächst schneller als der Umsatz
* Cash Conversion durchgehend über 100 %
* Zinsdeckung klar über der Mindestschwelle
* Dividenden vollständig aus dem Free Cashflow gedeckt
* Owner Earnings je Aktie langfristig deutlich gestiegen
## Risiken
* Nettoverschuldung deutlich höher als 2016
* Hoher Anteil an Goodwill und immateriellen Vermögenswerten
* Akquisitionsstrategie erhöht Integrations- und Bilanzrisiken
* Rohstoffkosten können kurzfristig Margen und Working Capital belasten
* Der heutige Preis verlangt weiterhin langfristiges Cashflow-Wachstum
---
# Urteil
## Core Essential
Givaudan ist ein funktionaler Schaufelverkäufer für die globale Konsumgüterindustrie. Das Unternehmen verbindet hohe Kundenbindung mit stabilen Margen, starker Cash Conversion und langfristig steigenden Owner Earnings je Aktie.
Die Bilanz ist nicht makellos. Nettoschulden und Goodwill müssen weiter beobachtet werden. Die Cash-Erzeugung ist jedoch stark genug, um Zinsen, Investitionen und Dividenden aus eigener Kraft zu tragen.
## Stoische Schlussfolgerung
Der Kurs kann schwanken. Die entscheidende Frage ist, ob Umsatz, Margen, Free Cashflow und Owner Earnings weiter intakt bleiben.
Bei **4.014 USD** wirkt Givaudan historisch vernünftig bewertet. Der Preis ist nicht offensichtlich niedrig, aber die wirtschaftliche Realität trägt ihn bisher.
## Schnellüberblick
Givaudan entwickelt Aromen, Geschmacksstoffe, Duftstoffe und Beauty-Lösungen für Lebensmittel, Getränke, Parfüm, Kosmetik und Haushaltsprodukte. Das Unternehmen sitzt tief in den Rezepturen seiner Kunden und ist deshalb nicht kurzfristig austauschbar.
Die wirtschaftliche Basis ist stark: Umsatz, EBIT, Free Cashflow und Owner Earnings je Aktie haben sich seit 2016 mehr als verdoppelt. Die Cash Conversion lag in jedem Jahr über 100 %. Die Bilanz ist solide, aber durch Übernahmen, Goodwill und Nettoschulden belastet.
Bei einem Kurs von **4.014 USD** liegt die aktuelle Owner-Earnings-Yield bei **4,32 %**. Das liegt über der historischen Median-OEY von **3,61 %**. Der heutige Preis wirkt damit vernünftig, aber nicht wie eine klassische Tiefstbewertung.
| Kennzahl | Wert |
| ----------------------- | -------------: |
| Aktueller Kurs | 4.014 USD |
| Umsatz 2025 | 9,43 Mrd. USD |
| EBIT 2025 | 1,72 Mrd. USD |
| Net Income 2025 | 1,35 Mrd. USD |
| Free Cashflow 2025 | 1,59 Mrd. USD |
| Owner Earnings je Aktie | 173,30 USD |
| Aktuelle OEY | 4,32 % |
| Historische Median-OEY | 3,61 % |
| Zinsdeckung 2025 | 13,1-fach |
| Net Debt / EBITDA | 2,27-fach |
| Essential-Urteil | Core Essential |
---
# 1. Geschäftsmodell
Givaudan liefert keine fertigen Konsumprodukte. Das Unternehmen entwickelt die Aromen, Duftstoffe und Rezepturen, mit denen Lebensmittel, Getränke, Parfüms, Kosmetikprodukte und Waschmittel ihren Geschmack, Geruch und Wiedererkennungswert erhalten.
Diese Rezepturen sind für Kunden schwer austauschbar. Ein Wechsel erfordert neue Produktentwicklung, Tests, Freigaben und häufig eine Anpassung der gesamten Rezeptur. Zudem machen Aromen und Düfte oft nur einen kleinen Teil der Gesamtkosten aus, sind aber für die Kaufentscheidung der Endkunden entscheidend.
## Funktionale Rolle
| Bereich | Beitrag von Givaudan |
| ----------------- | -------------------------------------------- |
| Lebensmittel | Geschmack, Konsistenz, Rezepturanpassung |
| Getränke | Aroma, Wiedererkennbarkeit, Markenidentität |
| Parfüm | Duftkompositionen |
| Kosmetik | Duft, Textur und sensorische Eigenschaften |
| Haushaltsprodukte | Duftprofile für Wasch- und Reinigungsmittel |
| Reformulierungen | Ausgleich bei weniger Zucker, Salz oder Fett |
Givaudan ist damit ein Schaufelverkäufer für die globale Konsumgüterindustrie.
---
# 2. Umsatz und Ertragskraft
## Umsatzentwicklung
| Jahr | Umsatz in Mio. USD |
| ---: | -----------------: |
| 2016 | 4.579,0 |
| 2017 | 5.184,1 |
| 2018 | 5.623,2 |
| 2019 | 6.410,5 |
| 2020 | 7.141,0 |
| 2021 | 7.326,5 |
| 2022 | 7.697,5 |
| 2023 | 8.221,6 |
| 2024 | 8.168,5 |
| 2025 | 9.432,2 |
Der Umsatz ist von **4,58 Mrd. USD auf 9,43 Mrd. USD** gestiegen. Das entspricht einem durchschnittlichen Wachstum von rund **8,4 % pro Jahr**.
## EBIT-Entwicklung
| Jahr | EBIT in Mio. USD | EBIT-Marge |
| ---: | ---------------: | ---------: |
| 2016 | 797,4 | 17,4 % |
| 2017 | 865,2 | 16,7 % |
| 2018 | 870,9 | 15,5 % |
| 2019 | 962,1 | 15,0 % |
| 2020 | 1.164,6 | 16,3 % |
| 2021 | 1.204,6 | 16,4 % |
| 2022 | 1.187,6 | 15,4 % |
| 2023 | 1.324,5 | 16,1 % |
| 2024 | 1.541,8 | 18,9 % |
| 2025 | 1.724,4 | 18,3 % |
Das EBIT stieg von **797 Mio. USD auf 1,72 Mrd. USD**. Mit rund **8,9 % Wachstum pro Jahr** entwickelte sich das EBIT etwas stärker als der Umsatz.
Die EBIT-Marge liegt heute über dem Niveau von 2016. Das spricht gegen eine strukturelle Margenerosion.
---
# 3. Das Jahr 2022
2022 war ein auffälliges Belastungsjahr. Rohstoff-, Energie- und Logistikkosten stiegen stark. Givaudan gab diese Belastungen nicht sofort vollständig an langjährige Kunden weiter.
Das führte kurzfristig zu einer schwächeren Bruttomarge und einem niedrigeren Free Cashflow. Die Profitabilität blieb jedoch klar positiv, die Zinsen waren weiterhin gut gedeckt und die Dividende blieb aus dem Free Cashflow finanzierbar.
Ab 2023 erreichten EBIT, Free Cashflow und Owner Earnings je Aktie neue Höchststände.
## Einordnung
2022 war kein Strukturbruch. Es war ein bestandener Belastungstest.
---
# 4. Cashflow
## Operativer Cashflow und Free Cashflow
| Jahr | CFO | CAPEX | Free Cashflow |
| ---: | ------: | ----: | ------------: |
| 2016 | 790,5 | 133,6 | 656,9 |
| 2017 | 883,7 | 196,0 | 687,7 |
| 2018 | 931,9 | 243,2 | 688,7 |
| 2019 | 1.174,0 | 284,2 | 889,8 |
| 2020 | 1.343,0 | 212,4 | 1.130,6 |
| 2021 | 1.411,8 | 203,9 | 1.207,9 |
| 2022 | 1.025,3 | 244,4 | 780,9 |
| 2023 | 1.632,4 | 255,6 | 1.376,8 |
| 2024 | 1.790,9 | 260,1 | 1.530,8 |
| 2025 | 1.908,7 | 314,3 | 1.594,4 |
Der Free Cashflow stieg von **657 Mio. USD auf 1,59 Mrd. USD**. Das entspricht rund **10,4 % Wachstum pro Jahr**.
Damit wuchs der freie Cashflow schneller als der Umsatz.
## Cash Conversion
Cash Conversion = CFO / Net Income
| Jahr | Cash Conversion |
| ---: | --------------: |
| 2016 | 125,0 % |
| 2017 | 119,6 % |
| 2018 | 138,2 % |
| 2019 | 161,8 % |
| 2020 | 160,0 % |
| 2021 | 156,9 % |
| 2022 | 110,7 % |
| 2023 | 153,8 % |
| 2024 | 149,1 % |
| 2025 | 141,2 % |
Die Cash Conversion lag in jedem Jahr über 100 %. Die ausgewiesenen Gewinne wurden damit zuverlässig in operativen Cashflow umgewandelt.
---
# 5. Owner Earnings je Aktie
Owner Earnings entsprechen in dieser Analyse dem Free Cashflow.
| Jahr | Owner Earnings je Aktie |
| ---: | ----------------------: |
| 2016 | 71,40 USD |
| 2017 | 74,75 USD |
| 2018 | 74,86 USD |
| 2019 | 96,72 USD |
| 2020 | 122,89 USD |
| 2021 | 131,29 USD |
| 2022 | 84,88 USD |
| 2023 | 149,65 USD |
| 2024 | 166,39 USD |
| 2025 | 173,30 USD |
Die Owner Earnings je Aktie stiegen von **71,40 USD auf 173,30 USD**. Der Verlauf ist nicht völlig glatt, der langfristige Trend aber klar positiv.
Die Aktienanzahl blieb über den gesamten Zeitraum nahezu unverändert. Das Wachstum der Owner Earnings je Aktie stammt damit nicht aus aggressiven Aktienrückkäufen, sondern aus einer stärkeren Cash-Erzeugung.
---
# 6. Dividende und Ausschüttungen
| Jahr | Free Cashflow | Dividenden | Buybacks | Verbleibender Cash |
| ---: | ------------: | ---------: | -------: | -----------------: |
| 2016 | 656,9 | 486,1 | 0,0 | 170,8 |
| 2017 | 687,7 | 528,6 | 0,0 | 159,1 |
| 2018 | 688,7 | 543,3 | 0,0 | 145,4 |
| 2019 | 889,8 | 570,5 | 0,0 | 319,3 |
| 2020 | 1.130,6 | 645,0 | 63,3 | 422,3 |
| 2021 | 1.207,9 | 645,6 | 75,6 | 486,7 |
| 2022 | 780,9 | 656,5 | 55,2 | 69,2 |
| 2023 | 1.376,8 | 733,6 | 34,5 | 608,7 |
| 2024 | 1.530,8 | 691,0 | 38,6 | 801,2 |
| 2025 | 1.594,4 | 814,2 | 34,1 | 746,1 |
Dividenden und Rückkäufe waren in jedem Jahr durch den Free Cashflow gedeckt. Selbst im schwächeren Jahr 2022 blieb ein positiver Restbetrag.
Die Dividende ist damit nicht auf laufende Neuverschuldung angewiesen.
---
# 7. Bilanz und Verschuldung
## Entwicklung der Nettoverschuldung
| Jahr | Net Debt | EBITDA | Net Debt / EBITDA |
| ---: | -------: | ------: | ----------------: |
| 2016 | 912,3 | 962,4 | 0,95 |
| 2017 | 1.100,2 | 1.047,9 | 1,05 |
| 2018 | 2.892,5 | 1.088,6 | 2,66 |
| 2019 | 3.797,9 | 1.241,2 | 3,06 |
| 2020 | 4.558,9 | 1.503,4 | 3,03 |
| 2021 | 4.817,5 | 1.534,6 | 3,14 |
| 2022 | 4.885,4 | 1.477,4 | 3,31 |
| 2023 | 5.108,9 | 1.621,7 | 3,15 |
| 2024 | 4.396,1 | 1.820,6 | 2,41 |
| 2025 | 4.637,8 | 2.046,3 | 2,27 |
Die Nettoverschuldung ist deutlich gestiegen. Ursache sind vor allem Übernahmen und die Expansion des Unternehmens.
Positiv ist, dass sich Net Debt / EBITDA seit 2022 von **3,31 auf 2,27** verbessert hat. Die operative Ertragskraft trägt die Schulden heute besser als noch vor einigen Jahren.
## Goodwill und immaterielle Vermögenswerte
| Kennzahl 2025 | Wert |
| --------------------------- | ------------: |
| Goodwill | 4,35 Mrd. USD |
| Sonstige immaterielle Werte | 1,61 Mrd. USD |
| Summe | 5,96 Mrd. USD |
| Anteil an Total Assets | 39,8 % |
Der hohe Anteil an Goodwill und immateriellen Werten ist ein Bilanzrisiko. Givaudan ist deshalb kein Unternehmen, das über seinen materiellen Buchwert beurteilt werden sollte.
Die wirtschaftliche Sicherheit muss aus Cashflows, Margen und Schuldentragfähigkeit kommen.
---
# 8. Zinsdeckung und Pleitesicherheit
| Jahr | Zinsdeckung EBIT / Zinsen |
| ---: | ------------------------: |
| 2016 | 18,5-fach |
| 2017 | 28,1-fach |
| 2018 | 19,0-fach |
| 2019 | 13,3-fach |
| 2020 | 12,6-fach |
| 2021 | 12,3-fach |
| 2022 | 11,6-fach |
| 2023 | 9,8-fach |
| 2024 | 12,3-fach |
| 2025 | 13,1-fach |
Die Mindestschwelle der Essential-Analyse liegt bei **3-fach**. Givaudan lag in jedem Jahr deutlich darüber.
Der Free Cashflow deckte 2025:
* Zinsen
* notwendige Investitionen
* Dividende
* kleinere Aktienrückkäufe
Damit kann das Unternehmen seine laufenden Verpflichtungen aus eigener Kraft bedienen.
---
# 9. Preisprüfung
## Aktuelle Bewertung
| Kennzahl | Wert |
| ----------------------- | ----------------: |
| Aktueller Kurs | 4.014 USD |
| Owner Earnings je Aktie | 173,30 USD |
| Aktuelle OEY | 4,32 % |
| Historische Median-OEY | 3,61 % |
| Historische OEY-Spanne | 1,62 % bis 5,29 % |
Die aktuelle OEY liegt über der historischen Median-OEY. Damit ist Givaudan heute günstiger bewertet als im historischen Durchschnitt.
Absolut betrachtet ist eine OEY von **4,32 %** keine extreme Tiefstbewertung. Der heutige Preis setzt weiterhin voraus, dass die Owner Earnings langfristig wachsen.
## OEY bei unverändertem Kurs in zehn Jahren
| OE-Wachstum | OEY in zehn Jahren bei Kurs 4.014 USD |
| ----------: | ------------------------------------: |
| 3 % p. a. | 5,80 % |
| 7 % p. a. | 8,49 % |
| 10 % p. a. | 11,20 % |
Diese Werte sind keine Kursprognose. Sie zeigen nur, ob der heutige Preis durch unterschiedliche Entwicklungen der wirtschaftlichen Ertragskraft plausibel getragen werden könnte.
Selbst bei nur 3 % Wachstum läge die OEY in zehn Jahren über dem historischen Median.
---
# 10. Stärken und Risiken
## Stärken
* Tief in den Rezepturen großer Konsumgüterhersteller verankert
* Umsatz und EBIT seit 2016 mehr als verdoppelt
* Free Cashflow wächst schneller als der Umsatz
* Cash Conversion durchgehend über 100 %
* Zinsdeckung klar über der Mindestschwelle
* Dividenden vollständig aus dem Free Cashflow gedeckt
* Owner Earnings je Aktie langfristig deutlich gestiegen
## Risiken
* Nettoverschuldung deutlich höher als 2016
* Hoher Anteil an Goodwill und immateriellen Vermögenswerten
* Akquisitionsstrategie erhöht Integrations- und Bilanzrisiken
* Rohstoffkosten können kurzfristig Margen und Working Capital belasten
* Der heutige Preis verlangt weiterhin langfristiges Cashflow-Wachstum
---
# Urteil
## Core Essential
Givaudan ist ein funktionaler Schaufelverkäufer für die globale Konsumgüterindustrie. Das Unternehmen verbindet hohe Kundenbindung mit stabilen Margen, starker Cash Conversion und langfristig steigenden Owner Earnings je Aktie.
Die Bilanz ist nicht makellos. Nettoschulden und Goodwill müssen weiter beobachtet werden. Die Cash-Erzeugung ist jedoch stark genug, um Zinsen, Investitionen und Dividenden aus eigener Kraft zu tragen.
## Stoische Schlussfolgerung
Der Kurs kann schwanken. Die entscheidende Frage ist, ob Umsatz, Margen, Free Cashflow und Owner Earnings weiter intakt bleiben.
Bei **4.014 USD** wirkt Givaudan historisch vernünftig bewertet. Der Preis ist nicht offensichtlich niedrig, aber die wirtschaftliche Realität trägt ihn bisher.

Penafian
Maklumat dan penerbitan adalah tidak bertujuan, dan tidak membentuk, nasihat atau cadangan kewangan, pelaburan, dagangan atau jenis lain yang diberikan atau disahkan oleh TradingView. Baca lebih dalam Terma Penggunaan.
Penafian
Maklumat dan penerbitan adalah tidak bertujuan, dan tidak membentuk, nasihat atau cadangan kewangan, pelaburan, dagangan atau jenis lain yang diberikan atau disahkan oleh TradingView. Baca lebih dalam Terma Penggunaan.