
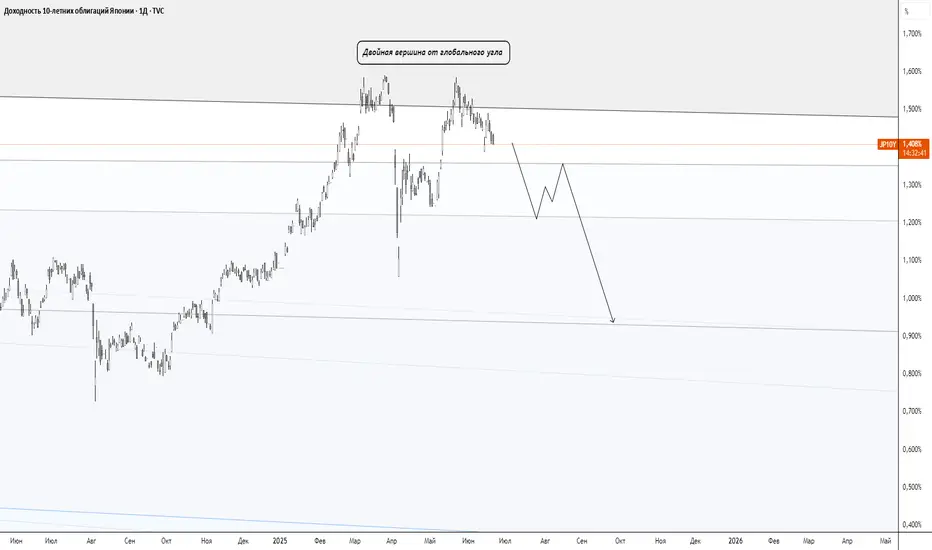
Доходность японских 10-леток.
С 2022 года я ввёл восходящий прогноз по инструменту, подробно описывая фундаментальные проблемы самураев.
Мои гипотезы и техническая аналитика, как по нотам. воплощались в реальность.
Сейчас, как уже отмечал, доходность пришла к глобальной целевой зоне, от которой как правило актив разворачивается в 80% случаях.
Здесь нам интересны потенциальные причины (для целостного восприятия рынков), почему капитал может побежать в проблемный рынок долга Японии?
На мой взгляд, в ближайшее время в 2025 году начнутся хлопки деривативного пузыря. Это спровоцирует лавину маржин-коллов на всех рынках. Капитал будет судорожно и суетливо искать спасения, и таким каноническим островком безопасности станет рынок долга.
К тому же фокус правительства Японии сейчас именно на долговом рынке (а не на инфляционных процессах): Токио может выкупить старые низкодоходные облигации, поскольку планирует сократить выпуск новых сверхдлинных облигаций. Рост доходности заставляет правительство управлять рисками рефинансирования и стоимостью задолженности.
В общем, рынок долга, на мой взгляд, может получить передышку во втором полугодии 2025 года. Но не за счёт сглаживания проблем, а просто потому что на фондовых и других рисковых рынках начнутся панически продажи и умный капитал начнёт ротацию.
С 2022 года я ввёл восходящий прогноз по инструменту, подробно описывая фундаментальные проблемы самураев.
Мои гипотезы и техническая аналитика, как по нотам. воплощались в реальность.
Сейчас, как уже отмечал, доходность пришла к глобальной целевой зоне, от которой как правило актив разворачивается в 80% случаях.
Здесь нам интересны потенциальные причины (для целостного восприятия рынков), почему капитал может побежать в проблемный рынок долга Японии?
На мой взгляд, в ближайшее время в 2025 году начнутся хлопки деривативного пузыря. Это спровоцирует лавину маржин-коллов на всех рынках. Капитал будет судорожно и суетливо искать спасения, и таким каноническим островком безопасности станет рынок долга.
К тому же фокус правительства Японии сейчас именно на долговом рынке (а не на инфляционных процессах): Токио может выкупить старые низкодоходные облигации, поскольку планирует сократить выпуск новых сверхдлинных облигаций. Рост доходности заставляет правительство управлять рисками рефинансирования и стоимостью задолженности.
В общем, рынок долга, на мой взгляд, может получить передышку во втором полугодии 2025 года. Но не за счёт сглаживания проблем, а просто потому что на фондовых и других рисковых рынках начнутся панически продажи и умный капитал начнёт ротацию.

💎 Больше идей по углам Ганна в моём телеграмме: t.me/+DEIJCfLpbqFhNWQy
Penafian
Maklumat dan penerbitan adalah tidak bertujuan, dan tidak membentuk, nasihat atau cadangan kewangan, pelaburan, dagangan atau jenis lain yang diberikan atau disahkan oleh TradingView. Baca lebih dalam Terma Penggunaan.
💎 Больше идей по углам Ганна в моём телеграмме: t.me/+DEIJCfLpbqFhNWQy
Penafian
Maklumat dan penerbitan adalah tidak bertujuan, dan tidak membentuk, nasihat atau cadangan kewangan, pelaburan, dagangan atau jenis lain yang diberikan atau disahkan oleh TradingView. Baca lebih dalam Terma Penggunaan.