
PlayWay to specyficzna konstrukcja na GPW, bo działa bardziej jak inkubator niż klasyczny producent gier. W mojej opinii model oparty na setkach małych zespołów i dziesiątkach projektów jednocześnie daje spółce dużą odporność na pojedyncze wpadki, ale jednocześnie mocno ogranicza szanse na powstanie większego hitu, który mógłby ponieść wyniki i nadać nową narrację wzrostową. Uważam, że to właśnie ten brak „silnika wzrostu” jest dziś największym problemem PlayWaya.
Finansowo spółka nadal prezentuje się stabilnie. Marże są wysokie, bo koszty produkcji są minimalne, a model biznesowy nie wymaga angażowania wielomilionowych budżetów, jak w przypadku AAA. Cash flow jest zwykle solidny, co daje możliwość utrzymania dywidendy. Jednocześnie możliwe, że dynamika przychodów nadal będzie słabnąć, bo pipeline PlayWaya w ostatnich kwartałach nie wygenerował gry, która mogłaby przełożyć się na widoczne podbicie wyników.
PlayWay ma za sobą rok, który — w mojej opinii — był poprawny operacyjnie, ale rozczarowujący pod względem dynamiki wzrostu. Wyniki finansowe za kolejne kwartały 2025 r. pokazały to samo, co obserwujemy od dłuższego czasu: wysokie marże, stabilny cash flow, przewidywalny model, ale praktycznie brak przyspieszenia, które mogłoby nadać spółce nową narrację. Możliwe, że rynek zaczął dostrzegać, iż „stara PlayWayowa maszyna” działa, ale nie przyspiesza — i to odbija się na sentymencie wobec całej grupy.
W ujęciu roku 2025 przychody rosną wolniej niż wcześniej, a dynamika zysków jest właściwie płaska. W mojej opinii PlayWay przejechał ten rok na „długim ogonie” sprzedaży starszych tytułów i kilku mniejszych premierach, które przyzwoicie sobie radziły, ale nie były w stanie wygenerować wyraźnego podbicia wyników. Nie pojawiła się gra, która mogłaby pełnić funkcję lokomotywy i pociągnąć cały rok — a właśnie takie tytuły, nawet raz na kilka kwartałów, są kluczowe, jeśli spółka chce wrócić do wycen z poprzednich lat.
Wyniki 2025 są więc dobre jakościowo, ale słabe emocjonalnie dla inwestora. Uważam, że rynek nie ma niczego, na czym mógłby zbudować oczekiwania pod kolejny rok, a to w przypadku spółek gamingowych jest kluczowe. Możliwe, że to właśnie dlatego kurs PlayWaya nie potrafi złapać trwałego trendu wzrostowego — fundamenty się bronią, ale narracji wzrostowej po prostu nie ma.
W kontekście nadchodzących wyników za 3Q25 oczekiwania rynku są umiarkowane. Moje zdanie jest takie, że wyniki mogą być poprawne, ale bez elementu pozytywnego zaskoczenia. Spółka nie miała w tym okresie premiery, która mogłaby mocno zmienić obraz kwartału, więc możliwe, że raport pokaże powtórkę znanej już historii: solidne marże, stabilny cash flow, ale brak wyraźnego wzrostu przychodów. Jeśli coś może zadziałać na plus, to sprzedaż gier z backlogu — PlayWay ma sporo tytułów, które ciągną długi „ogon sprzedażowy”, a to często ratuje poszczególne okresy.
Jeżeli chodzi o plany wydawnicze na najbliższe kwartały, widać kilka projektów, które mogą przyciągnąć uwagę graczy. PlayWay konsekwentnie stawia na niszowe symulatory, bo to segment, który wciąż potrafi generować wysoki zwrot z niskiego budżetu. Możliwe, że w najbliższym półroczu zobaczymy premiery kilku tytułów, które — jeśli dobrze trafią w algorytm Steama i wiralowość — mogą przynieść przyzwoite wyniki. Uważam jednak, że żadna z zapowiedzianych gier nie wygląda dziś na projekt, który mógłby wywołać nowy trend na wykresie czy odmienić sentyment wokół całej grupy.
Podsumowując: PlayWay pozostaje stabilnym, przewidywalnym modelem „taśmowej” produkcji gier, który generuje gotówkę, ale w mojej opinii brakuje w nim obecnie impulsu wzrostowego. Możliwe, że sytuację poprawiłby jeden średniej wielkości hit albo bardziej zdecydowana optymalizacja liczby projektów na rzecz jakości, ale trudno ocenić, czy spółka w ogóle ma wolę zmiany tego modelu.
Dlaczego więc zwracam uwagę na PlayWay skoro, aż tyle neutralnych (bo jednak nie negatywnych informacji)?
Technicznie mamy dosyć ciekawą sytuację.
Na wykresie kurs dotarł do wsparcia na 257zł. Jest to poziom z marca 2024, kiedy to kurs mocniej odbił.

Wykres 1. Interwał dzienny
Co prawda pierwszy i drugi kwartał tego roku jest słabszy, ale wydaje się, że rynek może uznać, że jest to poziom, który dyskontuje aktualne wynik i być może warto zacząć grać pod dywidendę za2025 rok.
Dzisiaj tj. 17.11 kurs zamknął sesję ze wzrostem 4,42% testując EMA50 na 272,5zł jednak ostatecznie zamykając się tuż poniżej tej średniej.
Ale to co jest ciekawe, to dzisiejsza sesja wygenerowała sygnał kupna na MACD.

Wykres 2. Interwał dzienny |MACD
A RSX, który jest mocno wychłodzony ruszył w górę podążając za popytem i ceną akcji.

Wykres 3. Interwał dzienny | RSX
Co dalej?
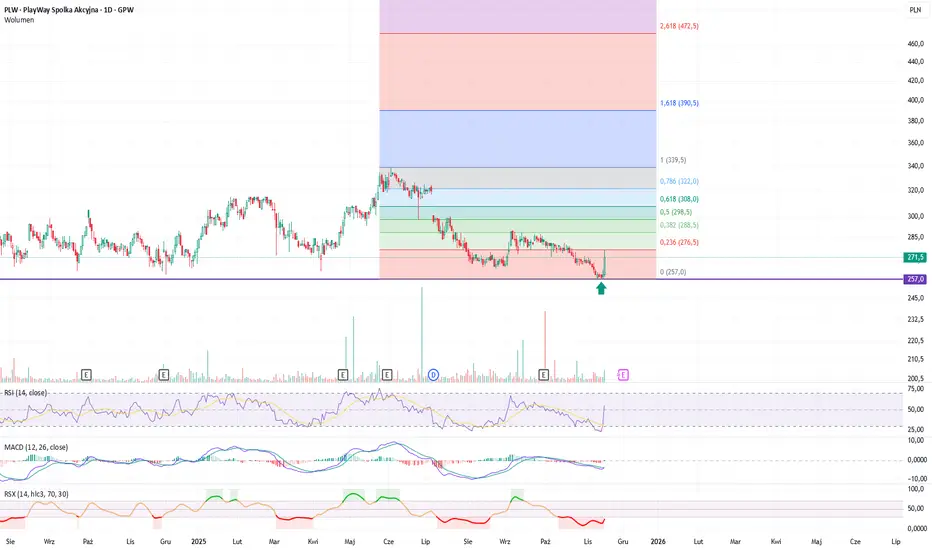
Na wykres możemy nałożyć zniesienia Fibonacciego od ostatniego szczytu na 339,5zł do aktualnego minimum na 257zł czyli wspomnianym wsparciu.

Wykres 4. Interwał dzienny
W efekcie mamy test 23,6% zniesienia Fibonacciego, a EMA200 znajduje się tuż przy 38,2% czyli 288zł. Jeśli uda się pokonać ten poziom to możemy założyć, że będzie szansa na wzrost w kierunku 300zł (50% zniesienia Fibonacciego) oraz ostatecznie domknięcia luki spadkowej związanej z odcięciem dywidendy przy 318zł, gdzie w mojej ocenie może zakończyć się główna faza wzrostów.
W międzyczasie jednak poznamy wyniki (28.11) i to oczywiście tutaj wydarzą się główne ruchy cenowe.
Tymczasem w mojej ocenie warto obserwować wsparcie na 268zł (EMA26) oraz 257zł czyli główny poziom wsparcia, gdzie dzisiaj kurs mocniej zareagował.
A kolejny punkt do obserwacji to opór przy EMA200 (288zł) oraz 50% zniesienia Fibonacciego w okolicach 300zł
Wsparcie: 268/257/234zł
Opór: 288/300/318zł
Dla pomysłu daję Long z zaznaczeniem, że negacją scenariusza wzrostowego będzie przebicie wsparcia na 257zł.
Finansowo spółka nadal prezentuje się stabilnie. Marże są wysokie, bo koszty produkcji są minimalne, a model biznesowy nie wymaga angażowania wielomilionowych budżetów, jak w przypadku AAA. Cash flow jest zwykle solidny, co daje możliwość utrzymania dywidendy. Jednocześnie możliwe, że dynamika przychodów nadal będzie słabnąć, bo pipeline PlayWaya w ostatnich kwartałach nie wygenerował gry, która mogłaby przełożyć się na widoczne podbicie wyników.
PlayWay ma za sobą rok, który — w mojej opinii — był poprawny operacyjnie, ale rozczarowujący pod względem dynamiki wzrostu. Wyniki finansowe za kolejne kwartały 2025 r. pokazały to samo, co obserwujemy od dłuższego czasu: wysokie marże, stabilny cash flow, przewidywalny model, ale praktycznie brak przyspieszenia, które mogłoby nadać spółce nową narrację. Możliwe, że rynek zaczął dostrzegać, iż „stara PlayWayowa maszyna” działa, ale nie przyspiesza — i to odbija się na sentymencie wobec całej grupy.
W ujęciu roku 2025 przychody rosną wolniej niż wcześniej, a dynamika zysków jest właściwie płaska. W mojej opinii PlayWay przejechał ten rok na „długim ogonie” sprzedaży starszych tytułów i kilku mniejszych premierach, które przyzwoicie sobie radziły, ale nie były w stanie wygenerować wyraźnego podbicia wyników. Nie pojawiła się gra, która mogłaby pełnić funkcję lokomotywy i pociągnąć cały rok — a właśnie takie tytuły, nawet raz na kilka kwartałów, są kluczowe, jeśli spółka chce wrócić do wycen z poprzednich lat.
Wyniki 2025 są więc dobre jakościowo, ale słabe emocjonalnie dla inwestora. Uważam, że rynek nie ma niczego, na czym mógłby zbudować oczekiwania pod kolejny rok, a to w przypadku spółek gamingowych jest kluczowe. Możliwe, że to właśnie dlatego kurs PlayWaya nie potrafi złapać trwałego trendu wzrostowego — fundamenty się bronią, ale narracji wzrostowej po prostu nie ma.
W kontekście nadchodzących wyników za 3Q25 oczekiwania rynku są umiarkowane. Moje zdanie jest takie, że wyniki mogą być poprawne, ale bez elementu pozytywnego zaskoczenia. Spółka nie miała w tym okresie premiery, która mogłaby mocno zmienić obraz kwartału, więc możliwe, że raport pokaże powtórkę znanej już historii: solidne marże, stabilny cash flow, ale brak wyraźnego wzrostu przychodów. Jeśli coś może zadziałać na plus, to sprzedaż gier z backlogu — PlayWay ma sporo tytułów, które ciągną długi „ogon sprzedażowy”, a to często ratuje poszczególne okresy.
Jeżeli chodzi o plany wydawnicze na najbliższe kwartały, widać kilka projektów, które mogą przyciągnąć uwagę graczy. PlayWay konsekwentnie stawia na niszowe symulatory, bo to segment, który wciąż potrafi generować wysoki zwrot z niskiego budżetu. Możliwe, że w najbliższym półroczu zobaczymy premiery kilku tytułów, które — jeśli dobrze trafią w algorytm Steama i wiralowość — mogą przynieść przyzwoite wyniki. Uważam jednak, że żadna z zapowiedzianych gier nie wygląda dziś na projekt, który mógłby wywołać nowy trend na wykresie czy odmienić sentyment wokół całej grupy.
Podsumowując: PlayWay pozostaje stabilnym, przewidywalnym modelem „taśmowej” produkcji gier, który generuje gotówkę, ale w mojej opinii brakuje w nim obecnie impulsu wzrostowego. Możliwe, że sytuację poprawiłby jeden średniej wielkości hit albo bardziej zdecydowana optymalizacja liczby projektów na rzecz jakości, ale trudno ocenić, czy spółka w ogóle ma wolę zmiany tego modelu.
Dlaczego więc zwracam uwagę na PlayWay skoro, aż tyle neutralnych (bo jednak nie negatywnych informacji)?
Technicznie mamy dosyć ciekawą sytuację.
Na wykresie kurs dotarł do wsparcia na 257zł. Jest to poziom z marca 2024, kiedy to kurs mocniej odbił.
Wykres 1. Interwał dzienny
Co prawda pierwszy i drugi kwartał tego roku jest słabszy, ale wydaje się, że rynek może uznać, że jest to poziom, który dyskontuje aktualne wynik i być może warto zacząć grać pod dywidendę za2025 rok.
Dzisiaj tj. 17.11 kurs zamknął sesję ze wzrostem 4,42% testując EMA50 na 272,5zł jednak ostatecznie zamykając się tuż poniżej tej średniej.
Ale to co jest ciekawe, to dzisiejsza sesja wygenerowała sygnał kupna na MACD.
Wykres 2. Interwał dzienny |MACD
A RSX, który jest mocno wychłodzony ruszył w górę podążając za popytem i ceną akcji.
Wykres 3. Interwał dzienny | RSX
Co dalej?
Na wykres możemy nałożyć zniesienia Fibonacciego od ostatniego szczytu na 339,5zł do aktualnego minimum na 257zł czyli wspomnianym wsparciu.
Wykres 4. Interwał dzienny
W efekcie mamy test 23,6% zniesienia Fibonacciego, a EMA200 znajduje się tuż przy 38,2% czyli 288zł. Jeśli uda się pokonać ten poziom to możemy założyć, że będzie szansa na wzrost w kierunku 300zł (50% zniesienia Fibonacciego) oraz ostatecznie domknięcia luki spadkowej związanej z odcięciem dywidendy przy 318zł, gdzie w mojej ocenie może zakończyć się główna faza wzrostów.
W międzyczasie jednak poznamy wyniki (28.11) i to oczywiście tutaj wydarzą się główne ruchy cenowe.
Tymczasem w mojej ocenie warto obserwować wsparcie na 268zł (EMA26) oraz 257zł czyli główny poziom wsparcia, gdzie dzisiaj kurs mocniej zareagował.
A kolejny punkt do obserwacji to opór przy EMA200 (288zł) oraz 50% zniesienia Fibonacciego w okolicach 300zł
Wsparcie: 268/257/234zł
Opór: 288/300/318zł
Dla pomysłu daję Long z zaznaczeniem, że negacją scenariusza wzrostowego będzie przebicie wsparcia na 257zł.

Podobają się analizy i uważasz,że są przydatne? Możesz postawić kawę: buycoffee.to/analizyd za co dziękuję :)
Twitter: twitter.com/AnalizyD
*Każda analiza to prywatne zdanie/opinia i nie stanowi rekomendacji do kupna/sprzedaży akcji"
Twitter: twitter.com/AnalizyD
*Każda analiza to prywatne zdanie/opinia i nie stanowi rekomendacji do kupna/sprzedaży akcji"
Penafian
Maklumat dan penerbitan adalah tidak bertujuan, dan tidak membentuk, nasihat atau cadangan kewangan, pelaburan, dagangan atau jenis lain yang diberikan atau disahkan oleh TradingView. Baca lebih dalam Terma Penggunaan.
Podobają się analizy i uważasz,że są przydatne? Możesz postawić kawę: buycoffee.to/analizyd za co dziękuję :)
Twitter: twitter.com/AnalizyD
*Każda analiza to prywatne zdanie/opinia i nie stanowi rekomendacji do kupna/sprzedaży akcji"
Twitter: twitter.com/AnalizyD
*Każda analiza to prywatne zdanie/opinia i nie stanowi rekomendacji do kupna/sprzedaży akcji"
Penafian
Maklumat dan penerbitan adalah tidak bertujuan, dan tidak membentuk, nasihat atau cadangan kewangan, pelaburan, dagangan atau jenis lain yang diberikan atau disahkan oleh TradingView. Baca lebih dalam Terma Penggunaan.