
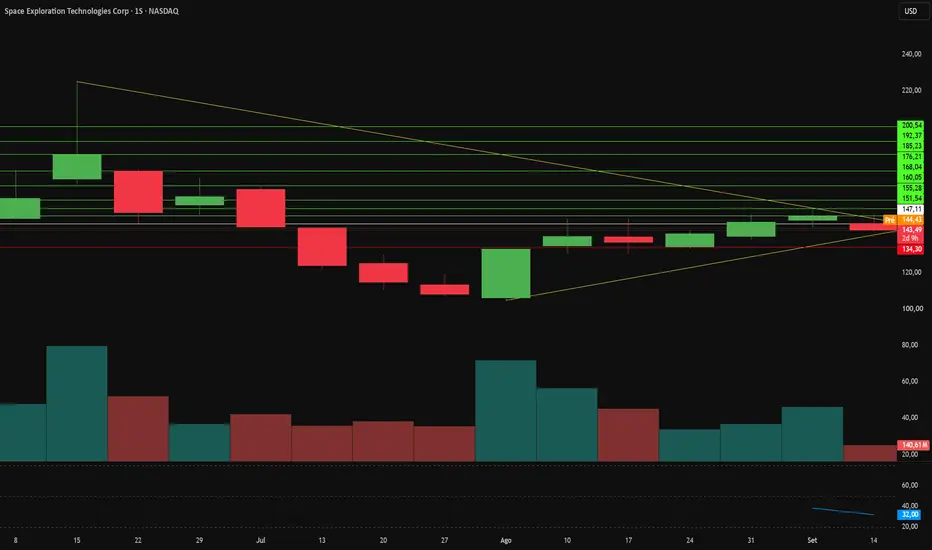
A SpaceX é negociada perto de $143,49 por ação após sua estreia no mercado público, avaliando a empresa em cerca de $1,94 trilhão. O cenário macroeconômico joga contra esse múltiplo. O rendimento dos títulos do Tesouro americano de dez anos aproximou-se de 5,0%, elevando as taxas de desconto para ações de crescimento, enquanto o petróleo acima de $100 por barril encarece os custos da cadeia de suprimentos aeroespacial. Os fluxos de curto prazo vão na direção oposta: o rebalanceamento do Nasdaq-100 em 18 de setembro eleva o peso da SpaceX de 1,28% para 2,82%, forçando até $22 bilhões em compras passivas. Essa demanda encontra uma forte oferta. Liberações de lockup já adicionaram mais de 1,2 bilhão de ações, e outras 2,3 bilhões estarão disponíveis para negociação antes do fim do ano.
A receita do segundo trimestre atingiu $7,81 bilhões, uma alta de 91,9% em relação ao ano anterior, em comparação com $18,7 bilhões em todo o ano de 2025. A gestão projeta $100 bilhões em receita recorrente anualizada até dezembro. A conectividade sustenta os negócios, com a Starlink gerando $4,3 bilhões em receita trimestral e $2,6 bilhões em EBIT ajustado a partir de 12 milhões de assinantes com ARPU de $66. O aluguel de computação para IA adicionou $2,6 bilhões em receita e $1,1 bilhão em lucro operacional, impulsionado por um cliente não revelado que paga $1,11 bilhão por mês. O segmento de lançamentos continua deficitário, registrando um prejuízo de EBIT ajustado de $200 milhões à medida que o desenvolvimento do Starship absorve os lucros da conectividade. Os investimentos de capital trimestrais atingiram $18,4 bilhões, um ritmo anualizado próximo a $75 bilhões. David Einhorn questionou publicamente como as classificações de grau de investimento se alinham com o fluxo de caixa livre persistentemente negativo.
A demanda governamental fornece o lastro estratégico. Uma diretiva da Casa Branca sobre transporte espacial comercial acelera as aprovações de lançamento, e a Itália está negociando um contrato de segurança de $1,6 bilhão com a Starlink, apesar da oposição interna e da preferência de Bruxelas pela constelação IRIS² de €10 bilhões, que não voará antes de 2030. A Starshield estende a franquia para a defesa, com terminais satcom planejados para toda a frota de F-35 até 2031. A acreditação IL5 do Pentágono para o Grok for Government abriu uma linha de receita recorrente de software que atinge 1,7 milhão de profissionais de defesa. A capacidade dos data centers de 1,4 gigawatts está sendo expandida para 2,0 gigawatts este ano, custando cerca de $50 bilhões por gigawatt para ser construída.
O voo 14 do Starship será lançado em 22 de setembro como a primeira missão orbital e geradora de receita do programa, implantando 26 satélites Starlink V3. Esse único voo adiciona 26 terabits por segundo de largura de banda, contra 2,6 de um Falcon 9, com missões de produção buscando atingir 60. Os dados de patentes revelam onde a administração acredita estar sua vantagem competitiva: 73,5% das famílias publicadas cobrem RF e terminais de usuário, enquanto foguetes e propulsão representam apenas 3%. Motores e metalurgia permanecem protegidos como segredos industriais em vez de projetos públicos. A questão do investimento resume-se ao tempo. Se o Starship atingir a reutilização total, a SpaceX dominará a economia da largura de banda orbital. Até que o fluxo de caixa operacional cubra o orçamento de capital, as ações permanecerão voláteis.
A receita do segundo trimestre atingiu $7,81 bilhões, uma alta de 91,9% em relação ao ano anterior, em comparação com $18,7 bilhões em todo o ano de 2025. A gestão projeta $100 bilhões em receita recorrente anualizada até dezembro. A conectividade sustenta os negócios, com a Starlink gerando $4,3 bilhões em receita trimestral e $2,6 bilhões em EBIT ajustado a partir de 12 milhões de assinantes com ARPU de $66. O aluguel de computação para IA adicionou $2,6 bilhões em receita e $1,1 bilhão em lucro operacional, impulsionado por um cliente não revelado que paga $1,11 bilhão por mês. O segmento de lançamentos continua deficitário, registrando um prejuízo de EBIT ajustado de $200 milhões à medida que o desenvolvimento do Starship absorve os lucros da conectividade. Os investimentos de capital trimestrais atingiram $18,4 bilhões, um ritmo anualizado próximo a $75 bilhões. David Einhorn questionou publicamente como as classificações de grau de investimento se alinham com o fluxo de caixa livre persistentemente negativo.
A demanda governamental fornece o lastro estratégico. Uma diretiva da Casa Branca sobre transporte espacial comercial acelera as aprovações de lançamento, e a Itália está negociando um contrato de segurança de $1,6 bilhão com a Starlink, apesar da oposição interna e da preferência de Bruxelas pela constelação IRIS² de €10 bilhões, que não voará antes de 2030. A Starshield estende a franquia para a defesa, com terminais satcom planejados para toda a frota de F-35 até 2031. A acreditação IL5 do Pentágono para o Grok for Government abriu uma linha de receita recorrente de software que atinge 1,7 milhão de profissionais de defesa. A capacidade dos data centers de 1,4 gigawatts está sendo expandida para 2,0 gigawatts este ano, custando cerca de $50 bilhões por gigawatt para ser construída.
O voo 14 do Starship será lançado em 22 de setembro como a primeira missão orbital e geradora de receita do programa, implantando 26 satélites Starlink V3. Esse único voo adiciona 26 terabits por segundo de largura de banda, contra 2,6 de um Falcon 9, com missões de produção buscando atingir 60. Os dados de patentes revelam onde a administração acredita estar sua vantagem competitiva: 73,5% das famílias publicadas cobrem RF e terminais de usuário, enquanto foguetes e propulsão representam apenas 3%. Motores e metalurgia permanecem protegidos como segredos industriais em vez de projetos públicos. A questão do investimento resume-se ao tempo. Se o Starship atingir a reutilização total, a SpaceX dominará a economia da largura de banda orbital. Até que o fluxo de caixa operacional cubra o orçamento de capital, as ações permanecerão voláteis.

Connecting the dots to Decode the Invisible. This post is a summary. To understand the rigged game, you need the evidence. Access the Full Analysis + Raw Sources (Lab Reports, Patents, Academic Research & Cyber Intel). See the reality here ➜ udisview.com
Penafian
Maklumat dan penerbitan adalah tidak bertujuan, dan tidak membentuk, nasihat atau cadangan kewangan, pelaburan, dagangan atau jenis lain yang diberikan atau disahkan oleh TradingView. Baca lebih dalam Terma Penggunaan.
Connecting the dots to Decode the Invisible. This post is a summary. To understand the rigged game, you need the evidence. Access the Full Analysis + Raw Sources (Lab Reports, Patents, Academic Research & Cyber Intel). See the reality here ➜ udisview.com
Penafian
Maklumat dan penerbitan adalah tidak bertujuan, dan tidak membentuk, nasihat atau cadangan kewangan, pelaburan, dagangan atau jenis lain yang diberikan atau disahkan oleh TradingView. Baca lebih dalam Terma Penggunaan.