

【中国側の思惑】
・中国の輸出企業は巨額の貿易黒字を背景に、恒常的な ドル売り・人民元買い(結汇) を行っている。
・米中対立の長期化により、中国は 米国債保有を漸減させる一方、ゴールド保有を戦略的に拡大している。
・ロシア・中国を中心とする「第三極」は、ドル依存度の低い経済圏の構築を進めており、人民元の国際化が徐々に進展している。
【イスラエル側の思惑】
・イスラエルはイラン・ヒズボラなどイスラム圏との軍事的緊張を抱え、戦費調達の必要性が常に存在する。そのため、イスラエル10年債(IL10Y)は地政学リスクと資金需要を反映する重要指標となる。
・中東全域で紛争が継続する中、イスラエルは高金利政策?と海外資本流入によって シェケル高(USD/ILSの下落) を維持している。
<テクニカル>
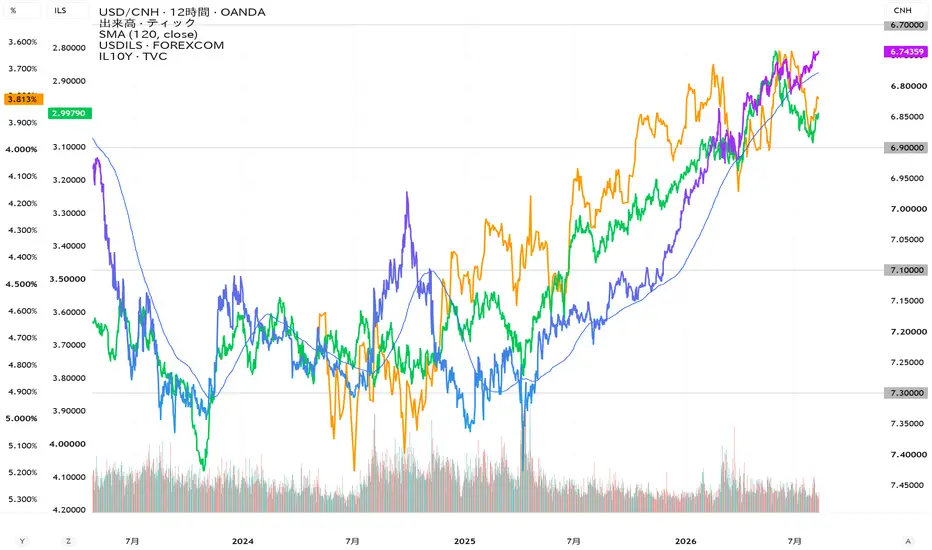
・USD/CNH は 2025年以降、人民元買い圧力が一貫して強く、7.30 → 6.70台へと下落トレンドを形成。
・USD/ILS も同様にシェケル高が進行し、3.9 → 2.9台へと大幅にドル安が進行。
・この期間、イスラエル10年債利回り(IL10Y)は低下傾向を示し、USD/ILS の動きとほぼ追従関係にある。
→ シェケル高(USD/ILS下落)と金利低下が同時進行する構造は、資本流入と地政学リスクの緩和を反映している。
・中国の輸出企業は巨額の貿易黒字を背景に、恒常的な ドル売り・人民元買い(結汇) を行っている。
・米中対立の長期化により、中国は 米国債保有を漸減させる一方、ゴールド保有を戦略的に拡大している。
・ロシア・中国を中心とする「第三極」は、ドル依存度の低い経済圏の構築を進めており、人民元の国際化が徐々に進展している。
【イスラエル側の思惑】
・イスラエルはイラン・ヒズボラなどイスラム圏との軍事的緊張を抱え、戦費調達の必要性が常に存在する。そのため、イスラエル10年債(IL10Y)は地政学リスクと資金需要を反映する重要指標となる。
・中東全域で紛争が継続する中、イスラエルは高金利政策?と海外資本流入によって シェケル高(USD/ILSの下落) を維持している。
<テクニカル>
・USD/CNH は 2025年以降、人民元買い圧力が一貫して強く、7.30 → 6.70台へと下落トレンドを形成。
・USD/ILS も同様にシェケル高が進行し、3.9 → 2.9台へと大幅にドル安が進行。
・この期間、イスラエル10年債利回り(IL10Y)は低下傾向を示し、USD/ILS の動きとほぼ追従関係にある。
→ シェケル高(USD/ILS下落)と金利低下が同時進行する構造は、資本流入と地政学リスクの緩和を反映している。

Penafian
Maklumat dan penerbitan adalah tidak bertujuan, dan tidak membentuk, nasihat atau cadangan kewangan, pelaburan, dagangan atau jenis lain yang diberikan atau disahkan oleh TradingView. Baca lebih dalam Terma Penggunaan.
Penafian
Maklumat dan penerbitan adalah tidak bertujuan, dan tidak membentuk, nasihat atau cadangan kewangan, pelaburan, dagangan atau jenis lain yang diberikan atau disahkan oleh TradingView. Baca lebih dalam Terma Penggunaan.