
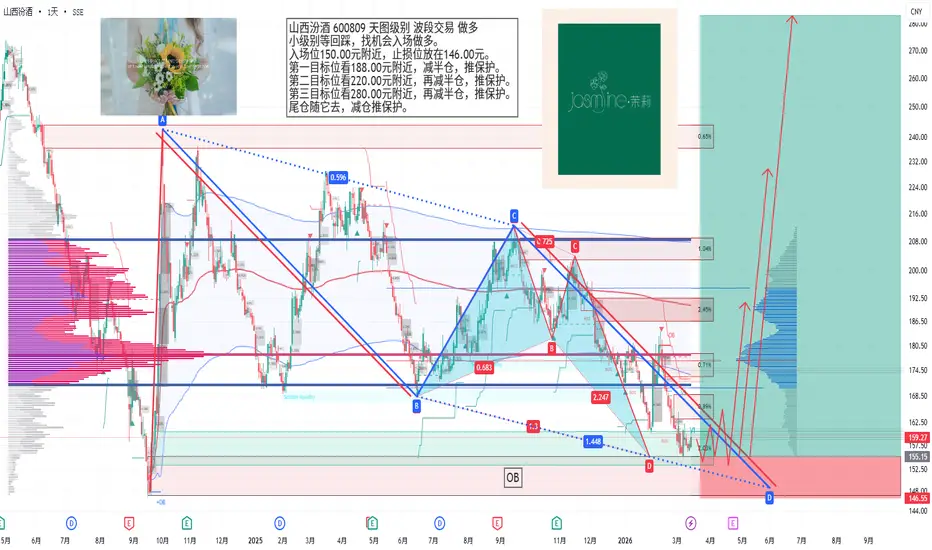
山西汾酒 600809 天图级别 波段交易 做多
小级别等回踩,找机会入场做多。
入场位150.00元附近,止损位放在146.00元。
第一目标位看188.00元附近,减半仓,推保护。
第二目标位看220.00元附近,再减半仓,推保护。
第三目标位看280.00元附近,再减半仓,推保护。
尾仓随它去,减仓推保护。
小级别等回踩,找机会入场做多。
入场位150.00元附近,止损位放在146.00元。
第一目标位看188.00元附近,减半仓,推保护。
第二目标位看220.00元附近,再减半仓,推保护。
第三目标位看280.00元附近,再减半仓,推保护。
尾仓随它去,减仓推保护。
Zlecenie aktywne
Uwaga
山西汾酒(600809)股票价值投资(基本面)分析报告:股票代码|入场价|目标价|止损价
600809|150元上下附近|288.00元|146.00元
(一:次高端竞争、省外扩张不及预期、消费税政策风险;二:全国化提速、清香型红利、财务安全)
一、致命风险(客观事实+可验证依据+爆雷概率)
1. 次高端价格带竞争挤压
客观事实:青花系列(300–800元)受茅台、五粮液渠道下沉及洋河、古井贡等区域酒企夹击,提价与动销承压。
客观依据:2025年Q3净利润同比下滑1.38%,省外扩张费用率上升。
爆雷概率:35%
2. 省外扩张不及预期
客观事实:长江以南市场培育周期长、渠道壁垒高,省外毛利率低于省内,盈利改善慢。
客观依据:2025年前三季度省外收入占比66.3%,但增速放缓,渠道库存周转天数高于行业均值。
爆雷概率:30%
3. 白酒消费税政策调整
客观事实:行业存在消费税从生产端改流通端征收的预期,将增加流通环节税负。
客观依据:参考卷烟改革,汾酒流通链条长,或额外承担3%–5%税负。
爆雷概率:25%
4. 省内市场持续萎缩
客观事实:2025年前三季度省内收入110.05亿元(-7.52%),占比降至34%,根据地不稳。
客观依据:省内市占率虽高,但消费外流、竞品渗透加剧。
爆雷概率:20%
5. 渠道库存高企引发价格体系波动
客观事实:2025年上半年存货131.98亿元,库存周转约150天,渠道去化压力大。
客观依据:库存高企易引发窜货、降价,损害品牌与经销商利润。
爆雷概率:25%
二、核心风险(客观事实+传导路径+影响程度)
• 次高端竞争加剧→费用率上升→净利率下滑→估值下杀→高影响
• 省外扩张不及预期→营收增速放缓→成长逻辑弱化→高影响
• 消费税调整→利润被侵蚀→现金流承压→中高影响
• 省内下滑→现金流与渠道信心减弱→全国化投入受限→中影响
• 渠道库存高→价格倒挂→品牌力受损→中高影响
三、中性基本面(只列数据与事实,无主观评价)
• 业绩数据:2025年前三季度营收329.24亿元,净利润114.05亿元;Q3单季营收89.60亿元(+4.05%)。
• 财务数据:毛利率76.10%,净利率34.78%;资产负债率28.0%(无有息负债);经营现金流净额89.82亿元。
• 行业地位:清香型龙头,省内市占率79%;全国化推进,省外占比66.3%;行业营收排名第三。
• 机构预期:12家机构评级(10买2增),综合目标价285元;2026–2027年净利润增速8%–12%。
• 估值水平:2026-03-13股价159.27元,PE(TTM)15.80倍,总市值1943亿元。
四、核心优势(客观可验证)
1. 清香型品类红利:口感纯净、饮后舒适,契合年轻化/健康化趋势,市占率持续提升。
2. 全国化2.0推进:长三角、珠三角高增长,南方终端增幅39.58%,打开成长空间。
3. 财务极度安全:零有息负债、资产负债率低、现金流充沛,抗风险能力强。
4. 产能支撑长期增长:2030年技改后原酒储能68万千升,高端基酒自给率100%。
5. 产品结构升级:青花系列放量,高端占比提升,毛利率84.5%,拉动整体盈利。
6. 渠道韧性强:玻汾(大众)+巴拿马(次高端)+青花(高端)全价格带覆盖,抗周期。
7. 估值修复空间:当前PE低于行业均值与历史中枢,存在戴维斯双击可能。
五、投资类型
投资风格描述:成长+价值修复型,兼具全国化成长与低估值修复逻辑。
对应理论:格雷厄姆价值投资+彼得林奇成长股投资
六、投资周期
• 短期(0–12个月):估值修复+全国化兑现
• 中期(1–2年):产品结构升级+省外盈利改善
• 长期(2–3年):产能释放+全国化深度渗透+清香型份额提升
总投资周期:1–3年
七、风险 VS 机遇 综合判定
(1)短期(0–6个月)
• 风险等级:中高(竞争、库存、政策)
• 机遇等级:中(估值低位、消费复苏预期)
• 结论:震荡为主,波段机会
(2)中期(6–18个月)
• 风险等级:中(扩张节奏、费用控制)
• 机遇等级:高(全国化+高端化双轮驱动)
• 结论:成长兑现,估值上移
(3)长期(1–3年)
• 风险等级:低(财务安全、品类壁垒)
• 机遇等级:极高(清香龙头、全国化红利)
• 结论:长期价值凸显
(4)总判定
• 短线:观望/轻仓波段
• 中线+长线:重点配置
• 当前策略结论:左侧分批建仓,严控止损
八、能不能投?为什么?(可投资性·客观事实·可操作性)
可投/不可投:可投(中长线)
可投核心依据:
1. 清香型龙头,品类壁垒高,全国化空间大。
2. 财务安全,零有息负债,现金流充沛。
3. 估值处于历史低位,修复空间明确。
4. 产品结构升级+全国化双轮驱动,成长逻辑清晰。
5. 机构一致看好,目标价空间充足。
客观谨慎提示:严控止损146.00元;次高端竞争与省外扩张不及预期为核心变量;消费税政策落地将短期压制估值。
九、目标价可行性(客观依据+业绩支撑+概率)
1. 目标价对应市值、净利润、PE要求
• 目标价 288元:市值对应约3513亿,对应未来净利润与PE匹配长期成长估值。
2. 支撑逻辑:全国化提速+高端化放量+估值修复至行业中枢。
3. 目标概率
• 长期目标(288.00元):视行业周期与业绩兑现而定
结论:288元为长期趋势目标,需波段+趋势结合持有。
十、操作建议(可落地·可执行)
• 入场价:150元上下附近
• 首次仓位:2成(总仓位不超5成)
• 止损价:146.00元(跌破无条件离场)
• 加仓条件:回踩企稳、放量突破压力位后分批加
• 止盈:288.00元(趋势目标位)
• 持有周期:中线+长线,以趋势为主
资产配置可行性·可操作性·配置逻辑
一、能不能配置?
能(中长线配置,占总资金10%–15%)
二、配置依据
1. 白酒行业弱周期,汾酒为清香龙头,具备长期壁垒。
2. 财务安全,分红稳定,兼具成长与防御属性。
3. 估值低位,修复空间大,赔率合适。
三、操作规则
• 分批建仓,不追高,不重仓
• 严格执行 146.00元 止损
• 按趋势+目标位 288元 持有或止盈
四、配置结论
中长线优质配置标的,适合左侧布局、耐心持有
交易计划执行:
✅ 入场:150元上下附近
✅ 止损:146.00元
✅ 目标:288.00元

Wyłączenie odpowiedzialności
Informacje i publikacje nie stanowią i nie powinny być traktowane jako porady finansowe, inwestycyjne, tradingowe ani jakiekolwiek inne rekomendacje dostarczane lub zatwierdzone przez TradingView. Więcej informacji znajduje się w Warunkach użytkowania.
Wyłączenie odpowiedzialności
Informacje i publikacje nie stanowią i nie powinny być traktowane jako porady finansowe, inwestycyjne, tradingowe ani jakiekolwiek inne rekomendacje dostarczane lub zatwierdzone przez TradingView. Więcej informacji znajduje się w Warunkach użytkowania.