
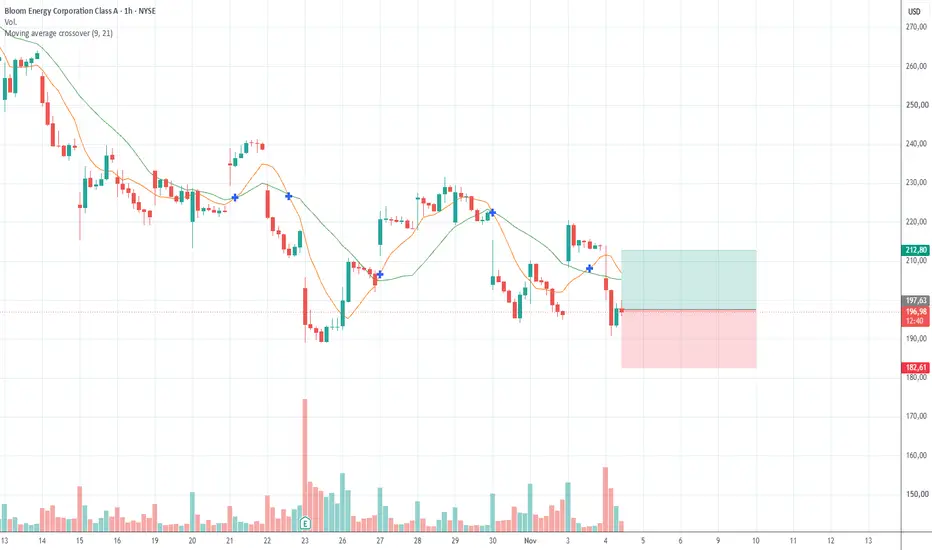
Barclays ha cambiado su recomendación de infraponderar a sobreponderar, y la acción reaccionó con una subida cercana al 12 % el martes 3 de noviembre.
Eso sí: Bloom Energy ya cotiza con una valoración exigente, así que una buena empresa no siempre significa una buena entrada.
Bloom Energy
Fabricante de sistemas de generación eléctrica mediante pilas de combustible de óxido sólido.
Su producto principal son los Energy Servers: sistemas modulares que generan electricidad directamente en las instalaciones del cliente.
¿Quién los necesita?
- Centros de datos e instalaciones de inteligencia artificial.
- Empresas tecnológicas e instalaciones de semiconductores.
- Hospitales y grandes edificios.
- Industrias que necesitan electricidad continua.
- Empresas que no pueden esperar años a que llegue la conexión eléctrica convencional.
La ventaja competitiva es el tiempo: Bloom puede proporcionar generación eléctrica en las propias instalaciones del cliente, sin depender exclusivamente de ampliar la red eléctrica.
No es una empresa que venda simplemente paneles solares ni una comercializadora eléctrica. Fabrica tecnología para producir electricidad de forma local y continua.
lectura de los resultados
Hay tres cosas que me gustan especialmente:
1. El crecimiento es extraordinario. Facturar 1.235 millones en un trimestre, con un aumento del 138 %, es una aceleración muy importante.
2. Está mejorando la rentabilidad. No solo vende más: el margen bruto ha pasado del 29,2 % al 33,8 % y el margen operativo GAAP alcanza el 18,2 %.
3. Ya está generando beneficios significativos. El BPA ajustado de 0,94 $ es especialmente relevante porque demuestra que el crecimiento empieza a trasladarse a resultados.
No obstante, hay que tener presente que la compañía también está aumentando sus inversiones y que el flujo de caja libre puede sufrir mientras amplía su capacidad de producción.
Previsiones para todo 2026
Esta es otra de las grandes noticias del informe: Bloom ha elevado por tercera vez este año sus previsiones.
Previsión de ingresos 2026
4.400–4.600 M$
Crecimiento interanual del 122 % en el punto medio
Margen bruto ajustado
~34 %
Beneficio operativo ajustado
960–1.030 M$
BPA ajustado
3,10–3,40 $
Estas previsiones son de la propia empresa, no estimaciones de analistas.
Eso sí: Bloom Energy ya cotiza con una valoración exigente, así que una buena empresa no siempre significa una buena entrada.
Bloom Energy
Fabricante de sistemas de generación eléctrica mediante pilas de combustible de óxido sólido.
Su producto principal son los Energy Servers: sistemas modulares que generan electricidad directamente en las instalaciones del cliente.
¿Quién los necesita?
- Centros de datos e instalaciones de inteligencia artificial.
- Empresas tecnológicas e instalaciones de semiconductores.
- Hospitales y grandes edificios.
- Industrias que necesitan electricidad continua.
- Empresas que no pueden esperar años a que llegue la conexión eléctrica convencional.
La ventaja competitiva es el tiempo: Bloom puede proporcionar generación eléctrica en las propias instalaciones del cliente, sin depender exclusivamente de ampliar la red eléctrica.
No es una empresa que venda simplemente paneles solares ni una comercializadora eléctrica. Fabrica tecnología para producir electricidad de forma local y continua.
lectura de los resultados
Hay tres cosas que me gustan especialmente:
1. El crecimiento es extraordinario. Facturar 1.235 millones en un trimestre, con un aumento del 138 %, es una aceleración muy importante.
2. Está mejorando la rentabilidad. No solo vende más: el margen bruto ha pasado del 29,2 % al 33,8 % y el margen operativo GAAP alcanza el 18,2 %.
3. Ya está generando beneficios significativos. El BPA ajustado de 0,94 $ es especialmente relevante porque demuestra que el crecimiento empieza a trasladarse a resultados.
No obstante, hay que tener presente que la compañía también está aumentando sus inversiones y que el flujo de caja libre puede sufrir mientras amplía su capacidad de producción.
Previsiones para todo 2026
Esta es otra de las grandes noticias del informe: Bloom ha elevado por tercera vez este año sus previsiones.
Previsión de ingresos 2026
4.400–4.600 M$
Crecimiento interanual del 122 % en el punto medio
Margen bruto ajustado
~34 %
Beneficio operativo ajustado
960–1.030 M$
BPA ajustado
3,10–3,40 $
Estas previsiones son de la propia empresa, no estimaciones de analistas.

Wyłączenie odpowiedzialności
Informacje i publikacje nie stanowią i nie powinny być traktowane jako porady finansowe, inwestycyjne, tradingowe ani jakiekolwiek inne rekomendacje dostarczane lub zatwierdzone przez TradingView. Więcej informacji znajduje się w Warunkach użytkowania.
Wyłączenie odpowiedzialności
Informacje i publikacje nie stanowią i nie powinny być traktowane jako porady finansowe, inwestycyjne, tradingowe ani jakiekolwiek inne rekomendacje dostarczane lub zatwierdzone przez TradingView. Więcej informacji znajduje się w Warunkach użytkowania.