
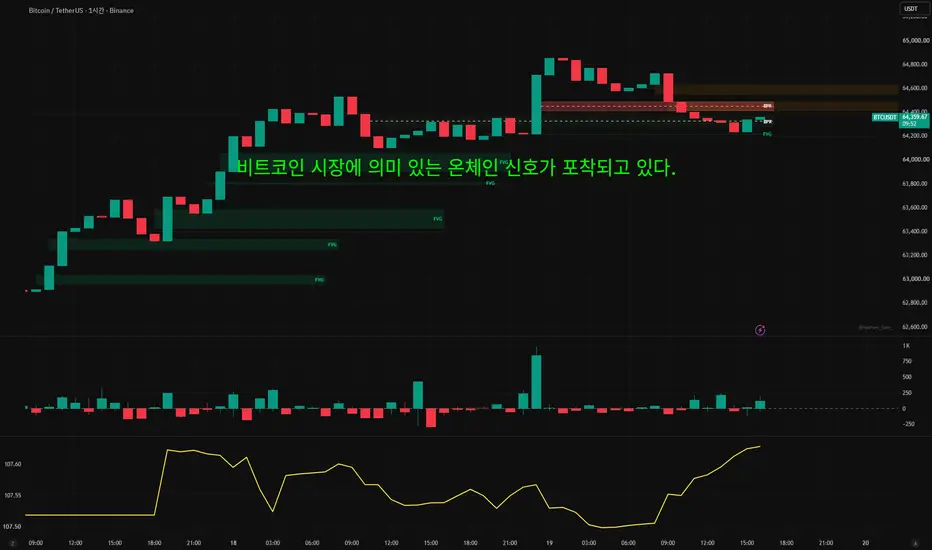
비트코인 시장에 의미 있는 온체인 신호가 포착되고 있다. 크립토퀀트(CryptoQuant)가 18일(현지시간) 공개한 최신 리서치에 따르면, 비트코인의 30일 누적 현물 수요 지표인 ‘어패런트 디맨드(Apparent Demand)’가 2월 26일 이후 약 6개월 만에 처음으로 양수 전환을 눈앞에 두고 있다. 7월 23일 -20만6000BTC까지 하락했던 이 지표는 최근 -5000BTC 수준까지 빠르게 회복하며 제로 라인을 위협하고 있다. 이는 단순한 기술적 반등이 아니라, 역사적으로 가격 상승 확률을 크게 높여온 구조적 전환점으로 평가된다.
어패런트 디맨드는 일일 블록 보조금(신규 발행량)에서 1년 이상 움직이지 않은 비활성 공급의 일일 변화를 뺀 값으로 계산된다. 30일 합산 기준으로 이 수치가 플러스로 돌아선다는 것은 신규 채굴 물량과 장기 보유 코인의 시장 유입을 상회하는 실수요가 형성되고 있다는 의미다. 크립토퀀트는 이 지표가 마이너스에서 플러스로 전환된 독립적인 역사적 사례들을 분석한 결과, 이후 60일 동안 중간값 기준 18.1%의 수익률을 기록했으며 승률은 78%에 달했다고 밝혔다. 특히 현재처럼 MVRV 비율이 365일 이동평균 아래에 위치하는 저평가 구간에서 발생한 전환은 중간 수익률 23.3%, 승률 87%로 더 강한 통계적 우위를 보였다.
이 신호의 중요성은 현물 수요와 선물 수요의 성격 차이에서 더욱 두드러진다. 같은 기간 퍼페추얼 선물 수요의 제로 크로스오버는 중간 수익률이 거의 제로에 가깝고 승률도 48~57% 수준에 머물렀다. 레버리지에 의존한 가격 상승은 단기적으로 모멘텀을 만들 수 있지만, 지속성을 담보하지 못한다는 것이 온체인 데이터가 반복적으로 확인해주는 사실이다. 4월과 5월에도 선물 수요가 강하게 플러스를 유지하는 동안 현물 수요는 줄곧 마이너스 영역에 머물렀고, 그 결과 7만 달러대에서 8만 달러대까지 올랐던 가격은 결국 상당 부분을 반납했다. 이번에는 현물과 선물 수요가 수개월 만에 동시에 제로 라인 근처에서 양수로 접근하고 있다는 점이 차별화 포인트로 꼽힌다.
시장 환경도 이전과는 달라지고 있다. 8월 중순 기준 미국 현물 비트코인 ETF의 누적 순유입 규모는 521억 달러를 넘어섰으며, 17일 하루 동안만 2억9760만 달러의 대규모 유입이 기록됐다. 18일에도 1억8930만 달러의 순유입이 이어지며 기관 자금의 재유입 흐름이 확인되고 있다. 비트코인 가격은 19일 현재 6만4200~6만4600달러 부근에서 거래되며, 5월 저점 부근의 6만 달러 전후 횡보 국면에서 벗어나 점진적인 회복세를 보이고 있다. 장기 보유자 공급이 사상 최고 수준을 유지하고, 단기 보유자들의 미실현 손실이 6% 내외에 머물면서도 대규모 투매로 이어지지 않는 점도 수요 회복을 뒷받침하는 요소로 해석된다.
다만 크립토퀀트는 이 신호에 대해 “역사는 운명이 아니다”라는 신중한 입장을 분명히 했다. 수요 전환은 순풍(tailwind)이지 보증이 아니며, 실제로 제로 라인을 넘어 안정적으로 유지되는 과정이 먼저 완성돼야 한다는 것이다. 과거 2월과 5월에도 일시적인 개선 후 다시 약화되는 패턴이 반복된 바 있어, 이번 회복이 구조적인 축적 국면으로 이어질지는 향후 몇 주간의 데이터가 결정할 전망이다. 해시레이트 하락에 따른 채굴 발행량 감소가 지표 개선에 일부 기여했을 가능성도 배제할 수 없다.
그럼에도 불구하고 현재의 상황은 2026년 상반기 내내 이어진 수요 공백이 점차 메워지고 있다는 첫 번째 명확한 신호로 받아들여지고 있다. 현물 시장의 실제 매수 압력이 회복되고, 기관 자금이 ETF를 통해 지속적으로 유입되는 가운데 온체인 지표가 이를 뒷받침하기 시작한다면, 비트코인은 단순한 기술적 반등을 넘어 새로운 축적 국면으로 진입할 수 있는 여건을 갖추게 된다. 시장 참여자들은 이제 가격 차트보다 어패런트 디맨드가 실제로 플러스 영역으로 안착하는지, 그리고 그 상태가 얼마나 지속되는지를 더 주의 깊게 지켜볼 필요가 있다. 역사적 통계가 가리키는 방향은 분명하지만, 그 방향을 현실 따라갈지는 결국 현물 수요의 질과 지속성에 달려 있기 때문이다.
어패런트 디맨드는 일일 블록 보조금(신규 발행량)에서 1년 이상 움직이지 않은 비활성 공급의 일일 변화를 뺀 값으로 계산된다. 30일 합산 기준으로 이 수치가 플러스로 돌아선다는 것은 신규 채굴 물량과 장기 보유 코인의 시장 유입을 상회하는 실수요가 형성되고 있다는 의미다. 크립토퀀트는 이 지표가 마이너스에서 플러스로 전환된 독립적인 역사적 사례들을 분석한 결과, 이후 60일 동안 중간값 기준 18.1%의 수익률을 기록했으며 승률은 78%에 달했다고 밝혔다. 특히 현재처럼 MVRV 비율이 365일 이동평균 아래에 위치하는 저평가 구간에서 발생한 전환은 중간 수익률 23.3%, 승률 87%로 더 강한 통계적 우위를 보였다.
이 신호의 중요성은 현물 수요와 선물 수요의 성격 차이에서 더욱 두드러진다. 같은 기간 퍼페추얼 선물 수요의 제로 크로스오버는 중간 수익률이 거의 제로에 가깝고 승률도 48~57% 수준에 머물렀다. 레버리지에 의존한 가격 상승은 단기적으로 모멘텀을 만들 수 있지만, 지속성을 담보하지 못한다는 것이 온체인 데이터가 반복적으로 확인해주는 사실이다. 4월과 5월에도 선물 수요가 강하게 플러스를 유지하는 동안 현물 수요는 줄곧 마이너스 영역에 머물렀고, 그 결과 7만 달러대에서 8만 달러대까지 올랐던 가격은 결국 상당 부분을 반납했다. 이번에는 현물과 선물 수요가 수개월 만에 동시에 제로 라인 근처에서 양수로 접근하고 있다는 점이 차별화 포인트로 꼽힌다.
시장 환경도 이전과는 달라지고 있다. 8월 중순 기준 미국 현물 비트코인 ETF의 누적 순유입 규모는 521억 달러를 넘어섰으며, 17일 하루 동안만 2억9760만 달러의 대규모 유입이 기록됐다. 18일에도 1억8930만 달러의 순유입이 이어지며 기관 자금의 재유입 흐름이 확인되고 있다. 비트코인 가격은 19일 현재 6만4200~6만4600달러 부근에서 거래되며, 5월 저점 부근의 6만 달러 전후 횡보 국면에서 벗어나 점진적인 회복세를 보이고 있다. 장기 보유자 공급이 사상 최고 수준을 유지하고, 단기 보유자들의 미실현 손실이 6% 내외에 머물면서도 대규모 투매로 이어지지 않는 점도 수요 회복을 뒷받침하는 요소로 해석된다.
다만 크립토퀀트는 이 신호에 대해 “역사는 운명이 아니다”라는 신중한 입장을 분명히 했다. 수요 전환은 순풍(tailwind)이지 보증이 아니며, 실제로 제로 라인을 넘어 안정적으로 유지되는 과정이 먼저 완성돼야 한다는 것이다. 과거 2월과 5월에도 일시적인 개선 후 다시 약화되는 패턴이 반복된 바 있어, 이번 회복이 구조적인 축적 국면으로 이어질지는 향후 몇 주간의 데이터가 결정할 전망이다. 해시레이트 하락에 따른 채굴 발행량 감소가 지표 개선에 일부 기여했을 가능성도 배제할 수 없다.
그럼에도 불구하고 현재의 상황은 2026년 상반기 내내 이어진 수요 공백이 점차 메워지고 있다는 첫 번째 명확한 신호로 받아들여지고 있다. 현물 시장의 실제 매수 압력이 회복되고, 기관 자금이 ETF를 통해 지속적으로 유입되는 가운데 온체인 지표가 이를 뒷받침하기 시작한다면, 비트코인은 단순한 기술적 반등을 넘어 새로운 축적 국면으로 진입할 수 있는 여건을 갖추게 된다. 시장 참여자들은 이제 가격 차트보다 어패런트 디맨드가 실제로 플러스 영역으로 안착하는지, 그리고 그 상태가 얼마나 지속되는지를 더 주의 깊게 지켜볼 필요가 있다. 역사적 통계가 가리키는 방향은 분명하지만, 그 방향을 현실 따라갈지는 결국 현물 수요의 질과 지속성에 달려 있기 때문이다.

코인스쿨 365일24시간 트레이딩 시그널
t.me/+U8dEGVcnEkFjZWE1
t.me/+U8dEGVcnEkFjZWE1
Wyłączenie odpowiedzialności
Informacje i publikacje nie stanowią i nie powinny być traktowane jako porady finansowe, inwestycyjne, tradingowe ani jakiekolwiek inne rekomendacje dostarczane lub zatwierdzone przez TradingView. Więcej informacji znajduje się w Warunkach użytkowania.
코인스쿨 365일24시간 트레이딩 시그널
t.me/+U8dEGVcnEkFjZWE1
t.me/+U8dEGVcnEkFjZWE1
Wyłączenie odpowiedzialności
Informacje i publikacje nie stanowią i nie powinny być traktowane jako porady finansowe, inwestycyjne, tradingowe ani jakiekolwiek inne rekomendacje dostarczane lub zatwierdzone przez TradingView. Więcej informacji znajduje się w Warunkach użytkowania.