
Fundamentale Lage, Volatilität und wichtigste Erkenntnisse
Die KW 19 war geprägt von extrem hoher Volatilität, geopolitischen Spannungen, starken Bewegungen im Ölmarkt sowie einer weiterhin überraschend robusten US-Wirtschaft. Trotz massiver Unsicherheiten rund um den Nahostkonflikt, steigender Inflationssorgen und erneut hawkisher Aussagen aus den USA konnten sich Risk Assets insgesamt bemerkenswert stabil halten. Besonders auffällig war dabei die enorme Intraday Volatilität in nahezu allen großen Indizes, vor allem im DAX.
Fundamentale Lage Nahost & geopolitische Situation
Der zentrale Belastungsfaktor für die Märkte bleibt weiterhin die Lage im Nahen Osten. In dieser Woche kam es erneut zu Spannungen zwischen den USA und dem Iran, insbesondere rund um den Persischen Golf und die Straße von Hormuz. Zeitweise wurden iranische Tanker blockiert, militärische Bewegungen verstärkt und es gab Berichte über direkte Konfrontationen im Gulf of Oman.
Die Straße von Hormuz bleibt dabei der wichtigste geopolitische Risikofaktor für die globalen Märkte. Ein erheblicher Teil der weltweiten Ölversorgung läuft durch diese Region. Entsprechend sensibel reagieren Energiepreise und Inflationssorgen auf jede neue Eskalation.
Allerdings zeigte sich im Wochenverlauf auch eine leichte Entspannung:
• mögliche neue Gespräche zwischen den USA und dem Iran wurden diskutiert,
• Berichte über diplomatische Lösungen kamen auf,
• einzelne Meldungen deuteten auf eine Stabilisierung der Lage hin,
• gleichzeitig wurden keine weiteren massiven Eskalationen bestätigt.
Auch im Russland Ukraine Konflikt gab es leichte Hoffnungsschimmer. Es wurde über eine temporäre Waffenruhe beziehungsweise ein kurzfristiges Ceasefire gesprochen. Zwar bleibt die Lage weiterhin angespannt, dennoch sorgten diese Meldungen kurzfristig für etwas Entspannung an den Märkten.
Insgesamt bleibt die geopolitische Lage jedoch weiterhin fragil. Die Märkte reagieren mittlerweile deutlich rationaler auf Schlagzeilen als noch vor einigen Monaten. Viele schlechte Nachrichten wurden zwar zunächst verkauft, anschließend jedoch wieder aggressiv gekauft. Genau das zeigt aktuell die enorme Stärke der Risk Assets.
Fundamentaldaten der Woche – Überblick
Dienstag
Am Dienstag standen mehrere wichtige Frühindikatoren für die US-Wirtschaft im Fokus.
Der S&P Global Services PMI zeigte weiterhin eine stabile Dienstleistungswirtschaft. Der Konsumsektor in den USA bleibt damit insgesamt robust, obwohl die Inflation weiterhin erhöht ist und die Finanzierungskosten hoch bleiben.
Die New Home Sales zeigten ebenfalls, dass sich der US-Immobilienmarkt zwar verlangsamt, aber keineswegs kollabiert. Hohe Hypothekenzinsen belasten weiterhin die Nachfrage, dennoch bleibt der Markt insgesamt stabiler als von vielen erwartet.
Die JOLTS Job Openings signalisierten weiterhin einen vergleichsweise angespannten Arbeitsmarkt. Zwar sinkt die Zahl offener Stellen langsam, dennoch bleibt die Nachfrage nach Arbeitskräften hoch.
Besonders relevant waren zudem die ISM Non-Manufacturing Daten:
• der ISM Services PMI zeigte weiterhin Expansion,
• die Prices Paid Komponente blieb allerdings erhöht.
Das bedeutet:
Die US-Wirtschaft wächst weiterhin moderat, gleichzeitig bleibt der Inflationsdruck im Dienstleistungssektor bestehen. Genau das sorgt aktuell für die größte Unsicherheit bei der Federal Reserve.
Mittwoch
Der ADP Employment Change zeigte erneut solide Beschäftigungsdaten. Der Arbeitsmarkt bleibt insgesamt widerstandsfähig und sendet bislang keine klaren Rezessionssignale.
Zusätzlich standen die Crude Oil Inventories im Fokus. Die Lagerbestände sorgten kurzfristig für Bewegung im Ölmarkt, wobei die geopolitische Lage den deutlich größeren Einfluss hatte. Die Energiepreise bleiben insgesamt hoch und damit ein zentraler Inflationstreiber.
Donnerstag
Die Initial Jobless Claims blieben weiterhin relativ niedrig. Auch hier zeigt sich:
Der Arbeitsmarkt schwächt sich zwar leicht ab, befindet sich aber nach wie vor in einem stabilen Zustand.
Gleichzeitig kam es am Donnerstag zu starken Gewinnmitnahmen an den Aktienmärkten. Besonders im DAX war dies deutlich sichtbar. Hintergrund waren vor allem:
• die zuvor starke Rally,
• Unsicherheit vor den NFP-Daten,
• geopolitische Spannungen,
• hohe Ölpreise,
• sowie steigende Inflationssorgen.
Viele institutionelle Marktteilnehmer reduzierten kurzfristig Risiko, was die extrem starke Abwärtsbewegung zusätzlich verstärkte.
Freitag – NFP Day
Der Freitag stand komplett im Zeichen der US-Arbeitsmarktdaten.
Die Average Hourly Earnings lagen bei 0,2% und damit leicht unter den Erwartungen. Das war grundsätzlich positiv für die Inflationserwartungen.
Die Non-Farm Payrolls kamen mit 115K deutlich stärker als erwartet. Gleichzeitig blieb die Arbeitslosenquote bei 4,3%.
Das Gesamtbild:
• der Arbeitsmarkt bleibt robust,
• die Wirtschaft zeigt weiterhin Stabilität,
• eine harte Rezession ist aktuell nicht sichtbar,
• gleichzeitig bleibt die Inflation ein Problem.
Genau deshalb bleibt die Federal Reserve weiterhin vorsichtig. Mehrere Aussagen von Fed-Mitgliedern machten deutlich, dass Zinssenkungen kurzfristig nicht garantiert sind.
Zusätzlich sprach US-Präsident Trump erneut öffentlich und sorgte mit Aussagen zu China, Tariffs und geopolitischen Themen erneut für Unsicherheit an den Märkten.
Gesamtbild Wirtschaft & Inflation
Die US-Wirtschaft zeigt sich aktuell weiterhin überraschend robust:
• der Arbeitsmarkt hält sich stabil,
• der Konsum bleibt stark,
• Dienstleistungen laufen weiterhin solide,
• die Aktienmärkte bleiben risk-on.
Gleichzeitig bestehen aber weiterhin erhebliche Risiken:
• hohe Energiepreise,
• geopolitische Unsicherheit,
• steigende Inflationssorgen,
• sowie die Gefahr einer stagflationären Entwicklung.
Die Märkte befinden sich aktuell in einem Spannungsfeld zwischen:
• starkem Wachstum,
• AI-Euphorie,
• robustem Arbeitsmarkt
und gleichzeitig:
• geopolitischem Risiko,
• Inflation,
• sowie einer weiterhin restriktiven Federal Reserve.
Charttechnischer Marktüberblick
Öl (WTI)
Öl schloss die Woche bei 94,67 Dollar und notiert damit weiterhin deutlich über der wichtigen 90 Dollar Marke. Damit bleiben Energiepreise und Inflationssorgen weiterhin extrem relevant.
Allerdings gab es im Vergleich zur Vorwoche einen Rückgang von rund 7,8%. Vor allem zum Ende der Woche wurden stärkere Rückgänge sichtbar, da sich die geopolitische Lage leicht stabilisierte und Hoffnungen auf diplomatische Lösungen aufkamen.
Trotzdem verteidigt Öl aktuell weiterhin den Bereich über 90 Dollar. Solange sich der Preis dort hält, bleiben die Sorgen rund um Inflation und Energiepreise bestehen.
Der Ölmarkt bleibt aktuell extrem abhängig vom Nahostkonflikt und insbesondere von der Situation rund um die Straße von Hormuz.
DXY – US-Dollar Index
Im DXY sahen wir einen kleineren Abverkauf. Auf Wochenbasis notiert der Dollar Index rund 0,38% im Minus.
Übergeordnet befindet sich der Markt allerdings weiterhin in der großen Range zwischen 96 und 100,5 Punkten. Hier gab es insgesamt keine weltbewegende Veränderung.
VIX
Der VIX notiert weiterhin relativ niedrig bei 17,18 Punkten.
Das zeigt:
Trotz geopolitischer Risiken und erhöhter Unsicherheit sehen wir aktuell keine extreme Marktpanik. Die Märkte bleiben insgesamt bemerkenswert stabil.
Risk Assets allgemein
Bitcoin notiert aktuell bei rund 80.200 Dollar und konnte erneut Stärke zeigen.
Auch Gold zeigte eine starke bullische Wochenkerze und notiert weiterhin auf hohem Niveau.
Im S&P 500 sahen wir erneut ein All-Time-High bei 7398 Punkten. Der Index schloss die Woche mit rund +2,35% extrem stark ab.
Das zeigt ganz klar:
Risk Assets bleiben weiterhin sehr gefragt. Besonders das AI-Narrativ sorgt nach wie vor für enorme Stärke an den Märkten.
Auch der US30 zeigte insgesamt Stabilität. Zwar gab es intraday starke Abverkäufe, diese wurden jedoch erneut gekauft. Der Index notiert weiterhin stabil im Bereich zwischen 49.000 und 50.000 Punkten.
DAX – Charttechnischer Überblick
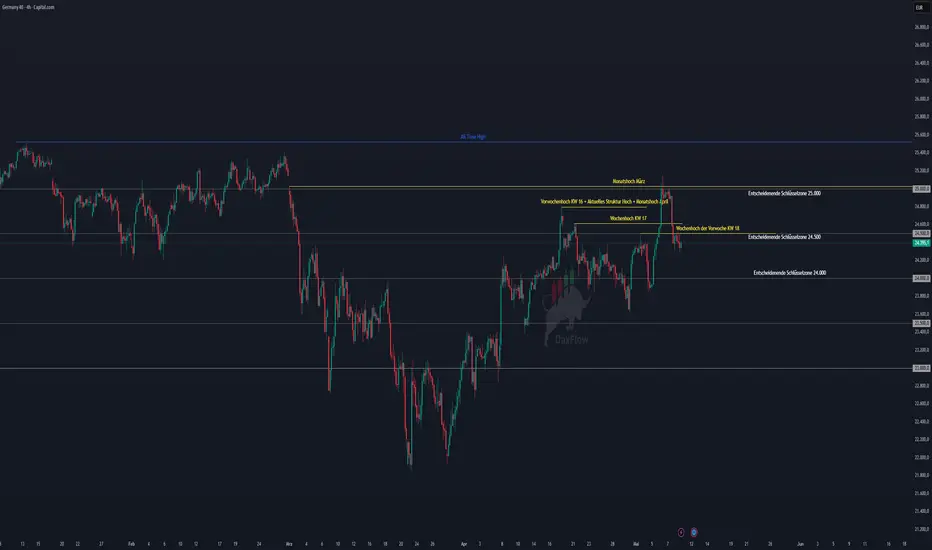
Der DAX zeigte in dieser Woche erneut extrem starke Bewegungen und eine außergewöhnlich hohe Volatilität.
Zunächst konnte das Monatshoch vom April gebrochen werden. Auf Wochenbasis bildete der DAX insgesamt eine leicht bullische Kerze mit rund +0,5%.
Allerdings wurde die Bewegung nach oben stark am Bereich rund um das Gap bei 25.150 Punkten abverkauft. Besonders der Donnerstag war geprägt von starken Gewinnmitnahmen. Dort sahen wir einen starken Abverkauf von rund 2,33%.
Doch auch der Wochenstart war bereits extrem volatil:
• Montag starker Abverkauf mit knapp 2%,
• Dienstag komplette Gegenbewegung,
• Mittwoch Fortsetzung des bullischen Momentums,
• Donnerstag erneut massive Gewinnmitnahmen,
• Freitag am NFP-Day hingegen vergleichsweise wenig Volumen und deutlich geringere Volatilität.
Besonders auffällig:
An nahezu jedem Handelstag dieser Woche sahen wir Bewegungen von rund 2% oder mehr. Das zeigt ganz klar, wie hoch die aktuelle Marktunsicherheit und Volatilität momentan ist.
Übergeordnet bleibt der DAX dennoch weiterhin bullisch:
• höhere Hochs,
• höhere Tiefs,
• intakter Aufwärtstrend.
Natürlich wäre ein Wochenschluss oberhalb der wichtigen 24.500er Marke ideal gewesen. Diese Marke bleibt technisch extrem relevant, da sie gleichzeitig in der Nähe des Jahresschlusskurses 2025 liegt.
Nichtsdestotrotz bleibt der übergeordnete bullische Trend für mich aktuell intakt.
Jetzt bleibt abzuwarten, wie sich die geopolitische Lage entwickelt und ob die Märkte kommende Woche erneut Stärke zeigen können.
Wichtigste Erkenntnisse der Woche
Die wichtigste Erkenntnis dieser Woche ist ganz klar:
Die Volatilität am Markt ist aktuell extrem hoch.
Die Ausschläge innerhalb einzelner Handelstage sind massiv geworden. Genau deshalb wird Risikomanagement aktuell wichtiger denn je.
Gerade in solchen Marktphasen ist es extrem wichtig:
• kleinere Positionsgrößen zu handeln,
• Stops sauber zu setzen,
• nicht zu überhebeln,
• und sich an die aktuelle Marktstruktur anzupassen.
Die Märkte reagieren momentan extrem sensibel auf:
• geopolitische Schlagzeilen,
• Inflationsdaten,
• Arbeitsmarktdaten,
• sowie Aussagen der Federal Reserve.
Trotzdem bleibt die übergeordnete Marktstruktur bislang weiterhin erstaunlich stabil und bullisch.
Den ausführlichen Wochenausblick für KW 20 mit allen wichtigen Daten und möglichen Szenarien werde ich morgen noch einmal separat detailliert analysieren und hier posten!
Keine Anlageberatung, nur meine persönliche Markteinschätzung.
Ich wünsche euch ein schönes Wochenende!

Powiązane publikacje
Wyłączenie odpowiedzialności
Informacje i publikacje nie stanowią i nie powinny być traktowane jako porady finansowe, inwestycyjne, tradingowe ani jakiekolwiek inne rekomendacje dostarczane lub zatwierdzone przez TradingView. Więcej informacji znajduje się w Warunkach użytkowania.