
먼저 네 가지 원칙입니다.
1. 시장은 항상 옳습니다.
2. 모든 가격은 이미 정해져 있습니다.
3. 모든 관점은 양자적 관점입니다 — 유연하게, 모든 상태를 열어 둡니다.
4. 모든 진화는 반복에서 옵니다.
이 글에서 쓰는 어려운 말은 셋뿐입니다. 상관은 둘이 얼마나 같이 움직이는가를 −1에서 1 사이 숫자로 적은 것입니다. 갭은 어제 종가와 오늘 시가 사이의 빈 자리입니다. 실효 베팅 수는 목록의 길이가 아니라 서로 다른 판단이 실제로 몇 개인가입니다.
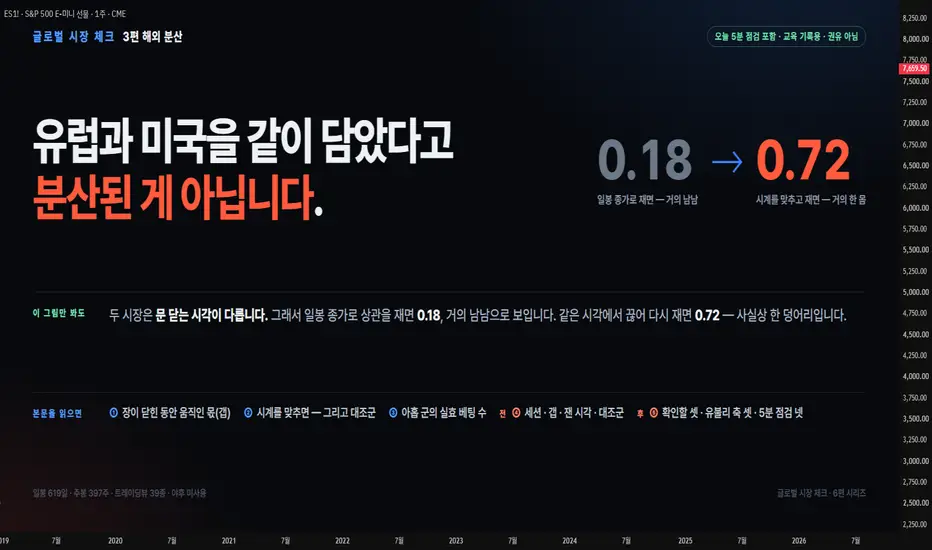
유럽 지수선물과 미국 지수선물의 상관을 재면 0.18이 나옵니다.
거의 남남입니다. 이 숫자대로라면 둘을 같이 담는 건 훌륭한 분산입니다.
시계를 맞추고 다시 재면 0.72입니다.
같은 기간, 같은 계약, 같은 종가입니다. 바뀐 건 하루를 어디서 끊었는가 하나뿐입니다.
이 글은 그 차이가 어디서 오는지, 그리고 그게 상관표 전체에 무슨 짓을 하고 있는지에 관한 것입니다.
이 글에서 하는 것
① 장이 닫혀 있는 동안 움직인 몫 — 39개 계약을 거래 시간으로 줄 세운 결과
② 상관표는 시계도 같이 재고 있다 — 시각을 맞추면 0.18 이 0.72 가 되는 이유와 대조군
③ 군을 바꾸면 답이 바뀐다 — 아홉 군의 실효 베팅 수, 그리고 분산이 되는 자리
④ 담기 전에 보는 것 — 세션이 언제 열리는지, 시계가 맞는지
⑤ 담은 뒤 확인할 것 — 어느 조합이 유리한지 무엇으로 재는가 + 오늘 5분 점검
④⑤가 이 글의 목적입니다. ①~③은 ④⑤를 할 수 있게 만들기 위한 것입니다. 미리 적어 둡니다 — ⑤는 무엇을 담으라는 표가 아니라 재는 축입니다.
이 차트에서 볼 것 — 미국 지수선물 주봉입니다. 이 글의 기준선입니다. 아래에서 "미국 지수"라고 부르는 것이 이 계약이고, 유럽 쪽과 나란히 놓을 때 이 차트를 한쪽에 두시면 됩니다.

① 장이 닫혀 있는 동안 움직인 몫
한 문장으로. 계약마다 하루 중 닫혀 있는 시간이 다르고, 닫혀 있는 시간이 길수록 갭이 큽니다. 그 순서는 상품의 성격이 아니라 거래 시간을 따라갑니다.
먼저 눈에 보이는 것부터 세겠습니다.
계약마다 하루가 시작할 때 전날 종가와 다른 값에서 시작합니다. 그 벌어진 만큼이 갭입니다. 갭은 장이 닫혀 있는 동안 일어난 일이고, 차트에는 빈 자리로만 남습니다.
그 몫을 이렇게 셉니다.
갭 몫 = Σ|시가 − 전일 종가| ÷ Σ트루레인지
하루 전체 움직임 중 장이 닫혀 있는 동안 생긴 몫입니다. 39개 계약, 619 거래일. 군으로 묶은 결과입니다.
지수 EU 22.9%
축산 19.9%
크립토 16.3%
금속 14.9%
금리 US 13.6%
소프트 12.3%
통화 11.3%
지수 US 10.0%
곡물 9.6%
계약 단위로는 이렇습니다.
상위 돈육 24.5 · 유로스톡스 23.3 · 독일지수 22.6 · 피더캐틀 18.2 · 생우 17.0
하위 대두박 8.0 · 면화 8.3 · 소형주지수 8.6 · 밀 9.2 · 다우지수 9.4
맨 위와 맨 아래가 세 배 차이입니다. 그리고 그 순서는 상품의 성격이 아니라 거래 시간을 따라갑니다. 유럽 지수는 미국 시간 내내 닫혀 있고, 축산은 하루 중 열려 있는 시간이 가장 짧습니다. 미국 지수는 거의 하루 종일 열려 있습니다.
닫혀 있는 시간이 길수록 그 시간에 쌓인 것이 다음 날 시가에 한꺼번에 반영됩니다.
이 차트에서 볼 것 — 갭 몫이 가장 큰 쪽, 유럽 지수선물 일봉입니다. 봉과 봉 사이가 벌어져 있는 자리를 세어 보십시오. 거래소 원계약 그대로 띄웠습니다 — 24시간 거래되는 대체 상품으로 바꾸면 갭 자체가 사라져 여기서 보여드리려는 것이 안 보입니다.

이 차트에서 볼 것 — 하루 중 열린 시간이 가장 짧은 쪽입니다. 위와 같은 방식으로 빈 자리를 보십시오. 두 차트에서 빈 자리가 얼마나 자주, 얼마나 크게 생기는지가 표의 맨 윗줄들입니다.

② 상관표는 시계도 같이 재고 있습니다
한 문장으로. 유럽 종가와 미국 종가는 몇 시간 떨어져 찍힙니다. 같은 날짜 줄에 놓아도 서로 다른 시간의 두 숫자를 비교하는 것이고, 그래서 상관이 낮게 나옵니다.
여기가 이 글의 본론입니다.
두 계약의 상관을 잰다고 할 때, 우리는 보통 각 계약의 일봉 종가를 씁니다. 그런데 그 종가는 계약마다 다른 시각에 찍힙니다.
고쳐 보겠습니다. 60분봉을 받아 모든 계약을 매일 같은 시각에서 끊어 다시 계산합니다. 그 한 가지만 바꿉니다.
쌍 일봉 종가 시계 맞춤 차이
유럽지수 ↔ 미국지수 (1) 0.182 0.716 +0.534
유럽지수 ↔ 미국지수 (2) 0.182 0.750 +0.568
유럽금리 ↔ 미국금리 0.114 0.791 +0.677
유럽지수 ↔ 미국기술지수 0.130 0.605 +0.475
네 쌍 전부 "거의 무관"에서 "거의 한 몸"으로 건너갑니다.
여기서 멈추면 안 됩니다. 이런 주장에는 반드시 물어야 할 게 있습니다. 그냥 60분봉으로 바꾸면 아무 쌍이나 상관이 올라가는 것 아닌가?
그래서 대조군을 붙였습니다. 같은 거래소, 같은 세션에서 움직이는 쌍들에 똑같은 처리를 합니다. 시계가 원래 맞아 있는 쌍들이니, 맞춰도 달라질 게 없어야 합니다.
대조군 (같은 세션) 일봉 종가 시계 맞춤 차이
미국지수 ↔ 미국기술지수 0.951 0.936 −0.015
미국금리 장기 ↔ 초장기 0.931 0.926 −0.005
금 ↔ 은 0.770 0.831 +0.062
교차 세션 평균 변화량 0.563
같은 세션 대조군 0.027 → 21배
대조군은 움직이지 않았습니다. 그러니 "60분봉으로 바꾸면 다 올라간다"가 아닙니다. 시계가 어긋난 쌍에서만 올라갑니다.
원인 설명이 확인됐습니다. 상관이 낮았던 게 아니라, 낮게 재고 있었던 것입니다.
이것이 실전에서 뜻하는 바는 단순합니다. 다른 시간대의 자산을 담으면서 상관표를 근거로 "분산됐다"고 판단했다면, 그 표는 분산이 아니라 시차를 재고 있었을 수 있습니다.
③ 군을 바꾸면 답이 바뀝니다 — 그리고 분산이 되는 자리
한 문장으로. 아홉 군의 실효 베팅 수는 1.02에서 3.40까지 세 배 넘게 벌어지고, 분산이 되는 자리는 실제로 있습니다. 어디인지는 재봐야 압니다.
시계 문제를 빼고, 같은 주 집합으로 맞춰 군마다 실효 베팅 수를 셉니다.
N_eff = N / ( 1 + (N − 1) × r )
군 N 평균 쌍상관 N_eff
지수 EU 2 0.965 1.02
크립토 2 0.827 1.09
금리 US 4 0.859 1.12
지수 US 4 0.851 1.13
통화 6 0.579 1.54
금속 5 0.537 1.59
축산 3 0.341 1.78
곡물 5 0.430 1.84
소프트 4 0.058 3.40
미국 지수선물 네 개는 실효 1.13개입니다. 네 줄을 적어 놓았지만 판단은 하나입니다. 금리 네 개도 1.12로 똑같습니다.
이제 맨 아랫줄을 보십시오. 소프트 3.40입니다.
커피, 설탕, 코코아, 면화 — 네 개를 담으면 실효가 3.4개입니다. 평균 쌍상관이 0.058, 사실상 서로 남남입니다.
이건 중요합니다. 이 시리즈에서 여기까지 내내 나온 결론은 "목록은 분산이 아니다"였습니다. 국가 일곱 개가 1.45, 알트 스물세 개가 1.56이었습니다.
그런데 여기 4개가 3.40인 자리가 있습니다.
그러니 정확한 문장은 "분산은 원래 안 된다"가 아닙니다. 분산이 되는 자리는 실제로 있고, 어디인지는 재봐야 압니다.
각각이 다른 나라에서 다른 기후에 다른 수요로 자라는 작물이라, 같이 움직일 이유가 실제로 적습니다. 이유가 먼저 있고 숫자가 따라온 것이지, 숫자가 우연히 그런 게 아닙니다.
이 차트에서 볼 것 — 소프트 군의 한 계약, 커피 주봉입니다. 같은 기간의 미국 지수선물(맨 위 차트)과 나란히 놓아 보십시오. 같이 오르고 같이 내리는 구간이 거의 안 보이는 것, 그게 0.058이 눈으로 보이는 모양입니다.

마지막으로 위의 아홉 군을 전부 합쳐 서른다섯 개로 한 바구니를 만듭니다. 지수, 금리, 통화, 금속, 곡물, 소프트, 축산, 크립토 — 성격이 이보다 더 다를 수 없습니다.
서른다섯 개 평균 쌍상관 0.121 N_eff 6.84
목록 길이의 5분의 1입니다.
그리고 이 숫자들이 우연이 아닌지 확인하려고 표본을 앞뒤 절반으로 잘라 각각 다시 냈습니다. 아홉 군의 순서가 뒤집힌 곳은 한 군데도 없었습니다.
④ 담기 전에 보는 것 — 세션과 시계
한 문장으로. 시간대가 다른 자산을 같이 담기 전에 볼 것은 넷입니다. 언제 열리는가, 갭이 얼마나 큰가, 상관을 어느 시각에 쟀는가, 대조군은 있는가.
1 세션 시간표 심볼 정보에 있다. 하루 중 열려 있는 시간과 닫히는 시각.
내 다른 자산과 겹치는 시간이 얼마나 되는지 먼저 본다.
2 갭 몫 일봉에서 봉과 봉 사이 빈 자리가 얼마나 잦은가. ①의 순서가 대략 알려 준다.
3 상관을 잰 시각 일봉 종가로 잰 상관이면 시차가 섞여 있다. 60분봉으로 같은 시각에서 다시 잰다.
4 대조군 같은 세션 쌍으로 똑같이 했을 때 안 움직여야 3번이 참이다.
넷 중 3·4번이 핵심입니다. 상관표를 받아 들고 "0.18이니 분산이다"라고 읽기 전에, 그 표가 어느 시각에서 잰 것인지 한 줄만 확인하면 이 글의 절반이 끝납니다.
⑤ 담은 뒤 확인할 것 — 어느 조합이 유리한지 무엇으로 재는가
한 문장으로. 담은 뒤에는 실효 베팅 수가 목록 길이에서 얼마나 떨어져 있는지를 보고, 유불리는 세 개의 축으로 잽니다.
먼저 확인할 것 셋입니다.
1 실효 베팅 수 보유 계약의 평균 쌍상관을 구해 N / (1 + (N − 1) × r) 에 넣는다.
③의 표 어느 줄에 가까운지 본다.
2 시계 맞춘 상관 담고 나서도 60분봉으로 다시 잰다. 일봉 상관은 계속 시차를 섞어 보여 준다.
3 갭이 나를 어디에 두는가
내가 자는 동안 열리는 시장이 내 계약을 움직인다. 갭이 큰 계약일수록 그렇다.
그다음, 어느 조합이 유리한지를 재는 축입니다. 무엇을 담으라는 것이 아닙니다.
축 1 같이 움직일 이유가 있는가
소프트가 3.40 인 이유는 서로 다른 나라·기후·수요이기 때문이다. 이유가 있는 낮은 상관이 진짜다.
이유 없이 낮게 나온 상관은 ②처럼 시차일 가능성을 먼저 의심한다.
축 2 깨어 있는 시간이 겹치는가
두 시장이 동시에 열려 있는 시간이 길수록 갭이 작고, 상관표가 덜 왜곡된다.
겹치지 않으면 상관표가 아니라 60분봉이 답이다.
축 3 같은 국면에 같은 방향으로 붙는가
금리가 오르는 국면에 유럽 지수와 미국 지수는 같은 쪽으로 간다(시계를 맞추면 0.72).
"분산"이라 믿었던 조합이 사실은 같은 베팅을 두 번 한 것일 수 있다.
지금 담고 있는 조합을 이 세 축에 놓고 +·0·− 를 적어 보십시오. 축 1·2가 −이고 축 3이 +라면, 그 조합은 분산이 아니라 같은 판단의 복사본입니다.
오늘 5분 점검
전부 트레이딩뷰에서 됩니다.
하나 — 갭 몫. 보고 계신 계약의 일봉을 열고, 봉과 봉 사이가 벌어진 자리를 세어 보십시오. 그리고 그 계약의 심볼 정보에서 하루 중 열려 있는 시간을 확인하십시오. 두 값을 몇 종목만 나란히 적어도 ①의 순서가 보입니다.
둘 — 시계 맞추기. 시간대가 다른 두 계약을 고르십시오. 일봉으로 상관을 재고, 60분봉으로 바꿔 같은 시각에서 끊어 다시 재십시오. 그리고 반드시 같은 세션 쌍으로도 똑같이 해 보십시오. 대조군이 안 움직여야 ②가 참입니다. 제 말을 믿지 마시고 그 대조군을 직접 돌려 보십시오.
셋 — 실효 베팅 수. 보유 계약을 적고 평균 쌍상관을 구해 위 한 줄 공식에 넣으십시오. 그 답과 목록의 길이를 나란히 적어 두십시오.
넷 — 이유 적기. 낮은 상관이 나온 쌍마다 왜 낮은지 한 줄을 적어 보십시오. 이유가 안 써지면 그 낮은 상관은 시차일 가능성이 큽니다.
마치며
상관표는 두 가지를 동시에 재고 있습니다. 자산이 얼마나 같이 움직이는지, 그리고 그 자산들의 시계가 얼마나 어긋나 있는지를요.
앞의 것만 읽으면 뒤의 것이 앞의 것으로 위장합니다. 유럽과 미국이 0.18로 보였던 이유가 그것이었습니다.
하나 더 적어 둡니다. ②절의 시계 맞춤은 60분봉을 받을 수 있는 구간(약 10개월)에서 쟀고, ①③은 더 긴 구간(일봉 619일 · 주봉 397주)에서 쟀습니다. 같은 창이 아닙니다. 두 결과를 하나의 문장으로 합치지 않은 이유입니다.
그리고 재지 않은 것은 재지 않았다고 적습니다. 계약별 세션 시간표를 화면에서 그대로 옮겨 적는 작업은 아직 하지 않았습니다. ①의 순서가 거래 시간을 따라간다는 것은 군 단위로 확인했지만, 계약 하나하나의 개장 시간과 갭 몫을 직접 대조한 것은 미측정입니다.
위의 모든 것은 공개된 봉 데이터 위의 산수입니다. 공식은 한 줄이고, 대조군은 코드 스무 줄입니다.
직접 세어 보시고, 직접 판단하십시오.
그래서 마지막 질문은 이겁니다. 함께 담으신 계약들은, 시계가 서로 맞아 있습니까?
안 맞아 있다면 지금 보고 계신 상관 숫자는 두 가지를 한꺼번에 재고 있는 중입니다. 어느 쪽이 얼마인지는 60분봉 한 번이면 갈립니다.
교육 기록용입니다. 매수·매도 권유가 아닙니다.
1. 시장은 항상 옳습니다.
2. 모든 가격은 이미 정해져 있습니다.
3. 모든 관점은 양자적 관점입니다 — 유연하게, 모든 상태를 열어 둡니다.
4. 모든 진화는 반복에서 옵니다.
이 글에서 쓰는 어려운 말은 셋뿐입니다. 상관은 둘이 얼마나 같이 움직이는가를 −1에서 1 사이 숫자로 적은 것입니다. 갭은 어제 종가와 오늘 시가 사이의 빈 자리입니다. 실효 베팅 수는 목록의 길이가 아니라 서로 다른 판단이 실제로 몇 개인가입니다.
유럽 지수선물과 미국 지수선물의 상관을 재면 0.18이 나옵니다.
거의 남남입니다. 이 숫자대로라면 둘을 같이 담는 건 훌륭한 분산입니다.
시계를 맞추고 다시 재면 0.72입니다.
같은 기간, 같은 계약, 같은 종가입니다. 바뀐 건 하루를 어디서 끊었는가 하나뿐입니다.
이 글은 그 차이가 어디서 오는지, 그리고 그게 상관표 전체에 무슨 짓을 하고 있는지에 관한 것입니다.
이 글에서 하는 것
① 장이 닫혀 있는 동안 움직인 몫 — 39개 계약을 거래 시간으로 줄 세운 결과
② 상관표는 시계도 같이 재고 있다 — 시각을 맞추면 0.18 이 0.72 가 되는 이유와 대조군
③ 군을 바꾸면 답이 바뀐다 — 아홉 군의 실효 베팅 수, 그리고 분산이 되는 자리
④ 담기 전에 보는 것 — 세션이 언제 열리는지, 시계가 맞는지
⑤ 담은 뒤 확인할 것 — 어느 조합이 유리한지 무엇으로 재는가 + 오늘 5분 점검
④⑤가 이 글의 목적입니다. ①~③은 ④⑤를 할 수 있게 만들기 위한 것입니다. 미리 적어 둡니다 — ⑤는 무엇을 담으라는 표가 아니라 재는 축입니다.
이 차트에서 볼 것 — 미국 지수선물 주봉입니다. 이 글의 기준선입니다. 아래에서 "미국 지수"라고 부르는 것이 이 계약이고, 유럽 쪽과 나란히 놓을 때 이 차트를 한쪽에 두시면 됩니다.
① 장이 닫혀 있는 동안 움직인 몫
한 문장으로. 계약마다 하루 중 닫혀 있는 시간이 다르고, 닫혀 있는 시간이 길수록 갭이 큽니다. 그 순서는 상품의 성격이 아니라 거래 시간을 따라갑니다.
먼저 눈에 보이는 것부터 세겠습니다.
계약마다 하루가 시작할 때 전날 종가와 다른 값에서 시작합니다. 그 벌어진 만큼이 갭입니다. 갭은 장이 닫혀 있는 동안 일어난 일이고, 차트에는 빈 자리로만 남습니다.
그 몫을 이렇게 셉니다.
갭 몫 = Σ|시가 − 전일 종가| ÷ Σ트루레인지
하루 전체 움직임 중 장이 닫혀 있는 동안 생긴 몫입니다. 39개 계약, 619 거래일. 군으로 묶은 결과입니다.
지수 EU 22.9%
축산 19.9%
크립토 16.3%
금속 14.9%
금리 US 13.6%
소프트 12.3%
통화 11.3%
지수 US 10.0%
곡물 9.6%
계약 단위로는 이렇습니다.
상위 돈육 24.5 · 유로스톡스 23.3 · 독일지수 22.6 · 피더캐틀 18.2 · 생우 17.0
하위 대두박 8.0 · 면화 8.3 · 소형주지수 8.6 · 밀 9.2 · 다우지수 9.4
맨 위와 맨 아래가 세 배 차이입니다. 그리고 그 순서는 상품의 성격이 아니라 거래 시간을 따라갑니다. 유럽 지수는 미국 시간 내내 닫혀 있고, 축산은 하루 중 열려 있는 시간이 가장 짧습니다. 미국 지수는 거의 하루 종일 열려 있습니다.
닫혀 있는 시간이 길수록 그 시간에 쌓인 것이 다음 날 시가에 한꺼번에 반영됩니다.
이 차트에서 볼 것 — 갭 몫이 가장 큰 쪽, 유럽 지수선물 일봉입니다. 봉과 봉 사이가 벌어져 있는 자리를 세어 보십시오. 거래소 원계약 그대로 띄웠습니다 — 24시간 거래되는 대체 상품으로 바꾸면 갭 자체가 사라져 여기서 보여드리려는 것이 안 보입니다.
이 차트에서 볼 것 — 하루 중 열린 시간이 가장 짧은 쪽입니다. 위와 같은 방식으로 빈 자리를 보십시오. 두 차트에서 빈 자리가 얼마나 자주, 얼마나 크게 생기는지가 표의 맨 윗줄들입니다.
② 상관표는 시계도 같이 재고 있습니다
한 문장으로. 유럽 종가와 미국 종가는 몇 시간 떨어져 찍힙니다. 같은 날짜 줄에 놓아도 서로 다른 시간의 두 숫자를 비교하는 것이고, 그래서 상관이 낮게 나옵니다.
여기가 이 글의 본론입니다.
두 계약의 상관을 잰다고 할 때, 우리는 보통 각 계약의 일봉 종가를 씁니다. 그런데 그 종가는 계약마다 다른 시각에 찍힙니다.
고쳐 보겠습니다. 60분봉을 받아 모든 계약을 매일 같은 시각에서 끊어 다시 계산합니다. 그 한 가지만 바꿉니다.
쌍 일봉 종가 시계 맞춤 차이
유럽지수 ↔ 미국지수 (1) 0.182 0.716 +0.534
유럽지수 ↔ 미국지수 (2) 0.182 0.750 +0.568
유럽금리 ↔ 미국금리 0.114 0.791 +0.677
유럽지수 ↔ 미국기술지수 0.130 0.605 +0.475
네 쌍 전부 "거의 무관"에서 "거의 한 몸"으로 건너갑니다.
여기서 멈추면 안 됩니다. 이런 주장에는 반드시 물어야 할 게 있습니다. 그냥 60분봉으로 바꾸면 아무 쌍이나 상관이 올라가는 것 아닌가?
그래서 대조군을 붙였습니다. 같은 거래소, 같은 세션에서 움직이는 쌍들에 똑같은 처리를 합니다. 시계가 원래 맞아 있는 쌍들이니, 맞춰도 달라질 게 없어야 합니다.
대조군 (같은 세션) 일봉 종가 시계 맞춤 차이
미국지수 ↔ 미국기술지수 0.951 0.936 −0.015
미국금리 장기 ↔ 초장기 0.931 0.926 −0.005
금 ↔ 은 0.770 0.831 +0.062
교차 세션 평균 변화량 0.563
같은 세션 대조군 0.027 → 21배
대조군은 움직이지 않았습니다. 그러니 "60분봉으로 바꾸면 다 올라간다"가 아닙니다. 시계가 어긋난 쌍에서만 올라갑니다.
원인 설명이 확인됐습니다. 상관이 낮았던 게 아니라, 낮게 재고 있었던 것입니다.
이것이 실전에서 뜻하는 바는 단순합니다. 다른 시간대의 자산을 담으면서 상관표를 근거로 "분산됐다"고 판단했다면, 그 표는 분산이 아니라 시차를 재고 있었을 수 있습니다.
③ 군을 바꾸면 답이 바뀝니다 — 그리고 분산이 되는 자리
한 문장으로. 아홉 군의 실효 베팅 수는 1.02에서 3.40까지 세 배 넘게 벌어지고, 분산이 되는 자리는 실제로 있습니다. 어디인지는 재봐야 압니다.
시계 문제를 빼고, 같은 주 집합으로 맞춰 군마다 실효 베팅 수를 셉니다.
N_eff = N / ( 1 + (N − 1) × r )
군 N 평균 쌍상관 N_eff
지수 EU 2 0.965 1.02
크립토 2 0.827 1.09
금리 US 4 0.859 1.12
지수 US 4 0.851 1.13
통화 6 0.579 1.54
금속 5 0.537 1.59
축산 3 0.341 1.78
곡물 5 0.430 1.84
소프트 4 0.058 3.40
미국 지수선물 네 개는 실효 1.13개입니다. 네 줄을 적어 놓았지만 판단은 하나입니다. 금리 네 개도 1.12로 똑같습니다.
이제 맨 아랫줄을 보십시오. 소프트 3.40입니다.
커피, 설탕, 코코아, 면화 — 네 개를 담으면 실효가 3.4개입니다. 평균 쌍상관이 0.058, 사실상 서로 남남입니다.
이건 중요합니다. 이 시리즈에서 여기까지 내내 나온 결론은 "목록은 분산이 아니다"였습니다. 국가 일곱 개가 1.45, 알트 스물세 개가 1.56이었습니다.
그런데 여기 4개가 3.40인 자리가 있습니다.
그러니 정확한 문장은 "분산은 원래 안 된다"가 아닙니다. 분산이 되는 자리는 실제로 있고, 어디인지는 재봐야 압니다.
각각이 다른 나라에서 다른 기후에 다른 수요로 자라는 작물이라, 같이 움직일 이유가 실제로 적습니다. 이유가 먼저 있고 숫자가 따라온 것이지, 숫자가 우연히 그런 게 아닙니다.
이 차트에서 볼 것 — 소프트 군의 한 계약, 커피 주봉입니다. 같은 기간의 미국 지수선물(맨 위 차트)과 나란히 놓아 보십시오. 같이 오르고 같이 내리는 구간이 거의 안 보이는 것, 그게 0.058이 눈으로 보이는 모양입니다.
마지막으로 위의 아홉 군을 전부 합쳐 서른다섯 개로 한 바구니를 만듭니다. 지수, 금리, 통화, 금속, 곡물, 소프트, 축산, 크립토 — 성격이 이보다 더 다를 수 없습니다.
서른다섯 개 평균 쌍상관 0.121 N_eff 6.84
목록 길이의 5분의 1입니다.
그리고 이 숫자들이 우연이 아닌지 확인하려고 표본을 앞뒤 절반으로 잘라 각각 다시 냈습니다. 아홉 군의 순서가 뒤집힌 곳은 한 군데도 없었습니다.
④ 담기 전에 보는 것 — 세션과 시계
한 문장으로. 시간대가 다른 자산을 같이 담기 전에 볼 것은 넷입니다. 언제 열리는가, 갭이 얼마나 큰가, 상관을 어느 시각에 쟀는가, 대조군은 있는가.
1 세션 시간표 심볼 정보에 있다. 하루 중 열려 있는 시간과 닫히는 시각.
내 다른 자산과 겹치는 시간이 얼마나 되는지 먼저 본다.
2 갭 몫 일봉에서 봉과 봉 사이 빈 자리가 얼마나 잦은가. ①의 순서가 대략 알려 준다.
3 상관을 잰 시각 일봉 종가로 잰 상관이면 시차가 섞여 있다. 60분봉으로 같은 시각에서 다시 잰다.
4 대조군 같은 세션 쌍으로 똑같이 했을 때 안 움직여야 3번이 참이다.
넷 중 3·4번이 핵심입니다. 상관표를 받아 들고 "0.18이니 분산이다"라고 읽기 전에, 그 표가 어느 시각에서 잰 것인지 한 줄만 확인하면 이 글의 절반이 끝납니다.
⑤ 담은 뒤 확인할 것 — 어느 조합이 유리한지 무엇으로 재는가
한 문장으로. 담은 뒤에는 실효 베팅 수가 목록 길이에서 얼마나 떨어져 있는지를 보고, 유불리는 세 개의 축으로 잽니다.
먼저 확인할 것 셋입니다.
1 실효 베팅 수 보유 계약의 평균 쌍상관을 구해 N / (1 + (N − 1) × r) 에 넣는다.
③의 표 어느 줄에 가까운지 본다.
2 시계 맞춘 상관 담고 나서도 60분봉으로 다시 잰다. 일봉 상관은 계속 시차를 섞어 보여 준다.
3 갭이 나를 어디에 두는가
내가 자는 동안 열리는 시장이 내 계약을 움직인다. 갭이 큰 계약일수록 그렇다.
그다음, 어느 조합이 유리한지를 재는 축입니다. 무엇을 담으라는 것이 아닙니다.
축 1 같이 움직일 이유가 있는가
소프트가 3.40 인 이유는 서로 다른 나라·기후·수요이기 때문이다. 이유가 있는 낮은 상관이 진짜다.
이유 없이 낮게 나온 상관은 ②처럼 시차일 가능성을 먼저 의심한다.
축 2 깨어 있는 시간이 겹치는가
두 시장이 동시에 열려 있는 시간이 길수록 갭이 작고, 상관표가 덜 왜곡된다.
겹치지 않으면 상관표가 아니라 60분봉이 답이다.
축 3 같은 국면에 같은 방향으로 붙는가
금리가 오르는 국면에 유럽 지수와 미국 지수는 같은 쪽으로 간다(시계를 맞추면 0.72).
"분산"이라 믿었던 조합이 사실은 같은 베팅을 두 번 한 것일 수 있다.
지금 담고 있는 조합을 이 세 축에 놓고 +·0·− 를 적어 보십시오. 축 1·2가 −이고 축 3이 +라면, 그 조합은 분산이 아니라 같은 판단의 복사본입니다.
오늘 5분 점검
전부 트레이딩뷰에서 됩니다.
하나 — 갭 몫. 보고 계신 계약의 일봉을 열고, 봉과 봉 사이가 벌어진 자리를 세어 보십시오. 그리고 그 계약의 심볼 정보에서 하루 중 열려 있는 시간을 확인하십시오. 두 값을 몇 종목만 나란히 적어도 ①의 순서가 보입니다.
둘 — 시계 맞추기. 시간대가 다른 두 계약을 고르십시오. 일봉으로 상관을 재고, 60분봉으로 바꿔 같은 시각에서 끊어 다시 재십시오. 그리고 반드시 같은 세션 쌍으로도 똑같이 해 보십시오. 대조군이 안 움직여야 ②가 참입니다. 제 말을 믿지 마시고 그 대조군을 직접 돌려 보십시오.
셋 — 실효 베팅 수. 보유 계약을 적고 평균 쌍상관을 구해 위 한 줄 공식에 넣으십시오. 그 답과 목록의 길이를 나란히 적어 두십시오.
넷 — 이유 적기. 낮은 상관이 나온 쌍마다 왜 낮은지 한 줄을 적어 보십시오. 이유가 안 써지면 그 낮은 상관은 시차일 가능성이 큽니다.
마치며
상관표는 두 가지를 동시에 재고 있습니다. 자산이 얼마나 같이 움직이는지, 그리고 그 자산들의 시계가 얼마나 어긋나 있는지를요.
앞의 것만 읽으면 뒤의 것이 앞의 것으로 위장합니다. 유럽과 미국이 0.18로 보였던 이유가 그것이었습니다.
하나 더 적어 둡니다. ②절의 시계 맞춤은 60분봉을 받을 수 있는 구간(약 10개월)에서 쟀고, ①③은 더 긴 구간(일봉 619일 · 주봉 397주)에서 쟀습니다. 같은 창이 아닙니다. 두 결과를 하나의 문장으로 합치지 않은 이유입니다.
그리고 재지 않은 것은 재지 않았다고 적습니다. 계약별 세션 시간표를 화면에서 그대로 옮겨 적는 작업은 아직 하지 않았습니다. ①의 순서가 거래 시간을 따라간다는 것은 군 단위로 확인했지만, 계약 하나하나의 개장 시간과 갭 몫을 직접 대조한 것은 미측정입니다.
위의 모든 것은 공개된 봉 데이터 위의 산수입니다. 공식은 한 줄이고, 대조군은 코드 스무 줄입니다.
직접 세어 보시고, 직접 판단하십시오.
그래서 마지막 질문은 이겁니다. 함께 담으신 계약들은, 시계가 서로 맞아 있습니까?
안 맞아 있다면 지금 보고 계신 상관 숫자는 두 가지를 한꺼번에 재고 있는 중입니다. 어느 쪽이 얼마인지는 60분봉 한 번이면 갈립니다.
교육 기록용입니다. 매수·매도 권유가 아닙니다.

Four questions, free, no sign-up:
tv-leap-guide.pages.dev - how much can I buy?
burm-en.pages.dev - what moves together?
mystic-invest-en.pages.dev - when does wealth turn?
youtube.com/@HappyLittleTrades - how do I read it? 90 lessons, ten languages
tv-leap-guide.pages.dev - how much can I buy?
burm-en.pages.dev - what moves together?
mystic-invest-en.pages.dev - when does wealth turn?
youtube.com/@HappyLittleTrades - how do I read it? 90 lessons, ten languages
Wyłączenie odpowiedzialności
Informacje i publikacje nie stanowią i nie powinny być traktowane jako porady finansowe, inwestycyjne, tradingowe ani jakiekolwiek inne rekomendacje dostarczane lub zatwierdzone przez TradingView. Więcej informacji znajduje się w Warunkach użytkowania.
Four questions, free, no sign-up:
tv-leap-guide.pages.dev - how much can I buy?
burm-en.pages.dev - what moves together?
mystic-invest-en.pages.dev - when does wealth turn?
youtube.com/@HappyLittleTrades - how do I read it? 90 lessons, ten languages
tv-leap-guide.pages.dev - how much can I buy?
burm-en.pages.dev - what moves together?
mystic-invest-en.pages.dev - when does wealth turn?
youtube.com/@HappyLittleTrades - how do I read it? 90 lessons, ten languages
Wyłączenie odpowiedzialności
Informacje i publikacje nie stanowią i nie powinny być traktowane jako porady finansowe, inwestycyjne, tradingowe ani jakiekolwiek inne rekomendacje dostarczane lub zatwierdzone przez TradingView. Więcej informacji znajduje się w Warunkach użytkowania.