
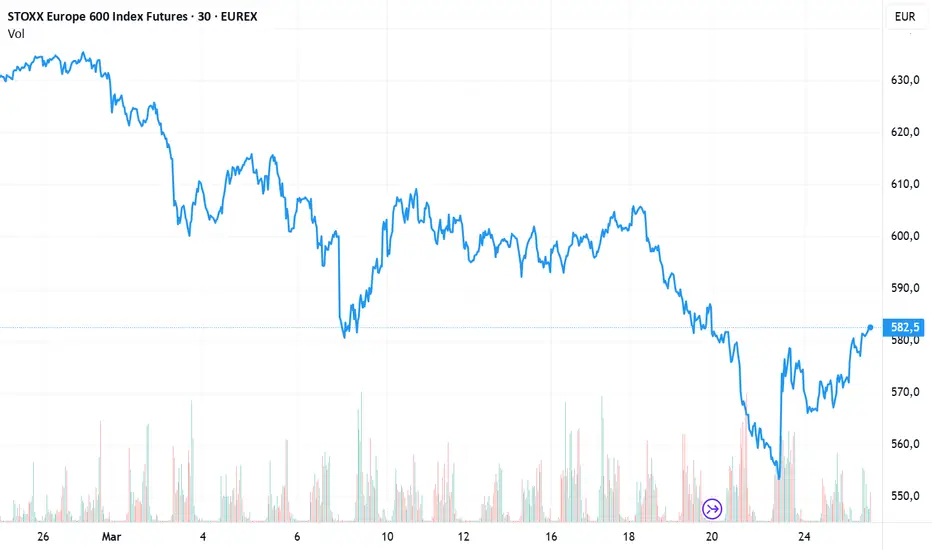
Trump ancora ottimista sulla fine del conflitto con l’Iran.
Gli Usa avrebbero apprintato un piano di 15 punti: mediazione del Pakistan.
Borse europee incerte ieri, salgono stamattina discesa del petrolio.
Lo Stretto di Hormutz sarebbe parzialmente riaperto e «a pedaggio».
I mercati globali continuano a muoversi in equilibrio instabile tra narrativa geopolitica e fondamentali macro, col 24 marzo che ha segnato un chiaro esempio di quanto rapidamente il sentiment possa cambiare direzione.
L’ottimismo iniziale, alimentato dalle dichiarazioni di su “conversazioni molto buone e produttive” con l’Iran, è stato infatti rapidamente ridimensionato dalle smentite di Teheran, riportando gli investitori su un terreno di cautela.
Il punto centrale resta invariato: il mercato non ha ancora prezzato pienamente le implicazioni economiche del conflitto, in particolare quelle energetico. Non sorprende quindi che, in un contesto di elevata incertezza, petrolio e gas abbiano ripreso la loro corsa. I future sul Brent sono tornati oltre 100 dollari/barile, mentre il gas europeo al TTF di Amsterdam si è riportato sopra 57 euro/MWh, livelli coerenti con uno scenario di rischio persistente sull’offerta.
Sul fronte azionario europeo, la reazione è stata contenuta: Parigi +0,23%, Francoforte -0,04%, Londra +0,61% e Milano +0,42%. Un andamento laterale che riflette una fase di attesa più che una vera direzionalità.
A livello macro, i dati PMI dell’Eurozona hanno offerto un quadro misto ma complessivamente in deterioramento. La crescita rallenta mentre le pressioni sui costi accelerano, una combinazione teoricamente stagflattiva. Il PMI servizi è sceso a 50,1 da 51,9, minimo a 10 mesi, mentre il manifatturiero è salito a 51,4 da 50,8, massimo da 45 mesi. Il composito si è attestato a 50,5 da 51,9, anch’esso ai minimi da 10 mesi.
Questo disallineamento interno, col manifatturiero che beneficia ancora di backlog e riaperture, mentre i servizi iniziano a cedere, suggerisce che la trasmissione dello shock energetico sta entrando in una nuova fase, più diffusa e meno settoriale. Non a caso, i costi stanno crescendo al ritmo più rapido degli ultimi tre anni, mentre la fiducia delle imprese registra il calo più marcato dall’invasione russa dell’Ucraina del 2022.
Il dettaglio per Paese rafforza questa lettura. In Germania, il PMI composito è sceso a 51,9 da 53,2, col manifatturiero in miglioramento a 53,7 (da 52,5) ma servizi in calo a 51,2 (da 53,5). In Francia, la situazione è più critica: il PMI si attesta a 48,3, minimo da 5 mesi: e pressioni lato offerta, tra rincari energetici e interruzioni logistiche, hanno portato ai peggiori ritardi nelle consegne in oltre tre anni e a un aumento dei costi ai massimi dalla fine del 2023.
Il conflitto in Medio Oriente continua inoltre a produrre effetti diretti sull’economia reale. Il gruppo Lufthanse ha esteso la sospensione dei voli verso diverse destinazioni, tra cui Abu Dhabi, Amman, Beirut, Dammam, Riyadh, Erbil, Muscat e Teheran, fino al 24 ottobre.
Nella mattinata del 25 marzo, tuttavia, i mercati sembrano tornare ad aggrapparsi alla narrativa negoziale. Trump insiste sul fatto che un accordo sia vicino, mentre l’Iran continua a negare. Secondo indiscrezioni, gli Stati Uniti avrebbero elaborato un piano in 15 punti, trasmesso a Teheran via Pakistan, che includerebbe un cessate il fuoco di un mese per negoziare sul nucleare.
Tra le condizioni: rinuncia iraniana alle armi nucleari, stop ai legami con milizie e, in cambio, allentamento delle sanzioni e supporto a un programma nucleare civile.
I mercati asiatici reagiscono positivamente: l’MSCI Asia Pacific sale +1,5%, il Nikkei giapponese +3%, trainato da Softbank (+7,5%) dopo l’annuncio di una nuova linea di chip che potrebbe generare 15 miliardi di dollari di ricavi aggiuntivi. Hong Kong resta invariata, Shanghai/Shenzhen salgono +0,8%, Taipei +3%, mentre il Kospi coreano guadagna +2%.
Sul fronte energetico, emergono segnali contrastanti. Il Brent corregge del -4%, dopo che l’Iran ha dichiarato aperto lo Stretto di Hormuz alle navi non ostili, pur introducendo, secondo alcune fonti, tariffe di transito. Un elemento che sottolinea come il controllo della principale arteria energetica globale resti una leva strategica chiave.
Interessante il comportamento dell’oro, intorno a 4.570 dollari/oncia, in rialzo per il secondo giorno dopo nove sedute negative. In questo ciclo, il metallo prezioso sembra rispondere più a dinamiche di tassi reali e dollaro che al classico schema risk-off, segnalando una trasformazione nelle correlazioni di mercato.
Il fronte monetario evidenzia il nodo centrale: lo shock energetico rischia di riaccendere l’inflazione proprio mentre il precedente non è stato ancora riassorbito. Il messaggio è chiaro: la Fed potrebbe non avere spazio per tagli imminenti, con implicazioni rilevanti per tutta la curva.
I Treasury riflettono questa tensione: il decennale USA rende 4,34% (+11 bps), mentre il debito federale ha superato Us$ 39.000 miliardi. Il Congressional Budget Office stimava già un deficit medio del 6% nel prossimo decennio, e ulteriori spese, inclusa una richiesta del Pentagono di 200 miliardi, complicano l’obiettivo di portare il rapporto deficit/PIL sotto il 4% entro gennaio 2029.
In questo contesto, i Treasury perdono parte del loro status di bene rifugio, schiacciati tra inflazione, offerta e sostenibilità fiscale. Non tutti però condividono una lettura restrittiva: JP Morgan suggerisce di aumentare l’esposizione sui Treasury a 2 anni, con rendimenti attorno al 4%, ipotizzando che la Fed possa virare accomodante in caso di intensificazione dello shock petrolifero.
Informazioni importanti
Comunicazioni emesse all’interno dello Spazio economico europeo (“SEE”): Il presente documento è stato emesso e approvato da WisdomTree Ireland Limited, società autorizzata e regolamentata dalla Central Bank of Ireland.
Comunicazioni emesse in giurisdizioni non appartenenti al SEE: Il presente documento è stato emesso e approvato da WisdomTree UK Limited, società autorizzata e regolamentata dalla Financial Conduct Authority del Regno Unito.
Per fare riferimento a WisdomTree Ireland Limited e a WisdomTree UK Limited si utilizza per entrambe la denominazione “WisdomTree” (come applicabile). La nostra politica sui conflitti d’interesse e il nostro inventario sono disponibili su richiesta.
Solo per clienti professionali. Le informazioni contenute nel presente documento sono fornite a titolo meramente informativo e non costituiscono né un’offerta di vendita né una sollecitazione di un’offerta di acquisto di titoli o azioni. Il presente documento non deve essere utilizzato come base per una qualsiasi decisione d’investimento. Gli investimenti possono aumentare o diminuire di valore e si può perdere una parte o la totalità dell’importo investito. Le performance passate non sono necessariamente indicative di performance future. Qualsiasi decisione d’investimento deve essere basata sulle informazioni contenute nel Prospetto informativo di riferimento e deve essere presa dopo aver richiesto il parere di un consulente d’investimento, fiscale e legale indipendente.
Il presente documento non è, e in nessun caso deve essere interpretato come, una pubblicità o qualsiasi altro strumento di promozione di un’offerta pubblica di azioni o titoli negli Stati Uniti o in qualsiasi provincia o territorio degli Stati Uniti. Né il presente documento né alcuna copia dello stesso devono essere acquisiti, trasmessi o distribuiti (direttamente o indirettamente) negli Stati Uniti.
Il presente documento può contenere commenti indipendenti sul mercato redatti da WisdomTree sulla base delle informazioni disponibili al pubblico. Benché WisdomTree si adoperi per garantire l’esattezza del contenuto del presente documento, WisdomTree non garantisce né assicura la sua esattezza o correttezza. Qualsiasi terzo fornitore di dati di cui ci si avvalga per reperire le informazioni contenute nel presente documento non rilascia alcuna garanzia o dichiarazione di sorta in relazione ai suddetti dati. Laddove WisdomTree abbia espresso dei pareri relativamente al prodotto o all’attività di mercato, si ricorda che tali pareri possono cambiare. Né WisdomTree, né alcuna consociata, né alcuno dei rispettivi funzionari, amministratori, partner o dipendenti, accetta alcuna responsabilità per qualsiasi perdita, diretta o indiretta, derivante dall’utilizzo del presente documento o del suo contenuto.
Il presente documento può contenere dichiarazioni previsionali, comprese dichiarazioni riguardanti le attuali aspettative o convinzioni in relazione alla performance di determinate classi di attività e/o settori. Le dichiarazioni previsionali sono soggette a determinati rischi, incertezze e ipotesi. Non vi è alcuna garanzia che tali dichiarazioni siano esatte, e i risultati effettivi possano discostarsi significativamente da quelli previsti in dette dichiarazioni. WisdomTree raccomanda vivamente di non fare indebito affidamento sulle summenzionate dichiarazioni previsionali.
I rendimenti storici ricompresi nel presente documento potrebbero essere basati sul back test, ossia la procedura di valutazione di una strategia d’investimento, che viene applicata ai dati storici per simulare quali sarebbero stati i rendimenti di tale strategia. Tuttavia, i rendimenti basati sul back test sono puramente ipotetici e vengono forniti nel presente documento a soli fini informativi. I dati basati sul back test non rappresentano rendimenti effettivi e non devono intendersi come un’indicazione di rendimenti effettivi o futuri.

Per ulteriori informazioni:
bit.ly/wisdomtree-daily-update
bit.ly/wisdomtree-daily-update
Wyłączenie odpowiedzialności
Informacje i publikacje nie stanowią i nie powinny być traktowane jako porady finansowe, inwestycyjne, tradingowe ani jakiekolwiek inne rekomendacje dostarczane lub zatwierdzone przez TradingView. Więcej informacji znajduje się w Warunkach użytkowania.