
Agenda de Indicadores:
8:00 – UK – Decisão de Taxa de Juros do BoE
9:30 – USA – Construção de Novas Casas (Agosto)
9:30 – USA – Índice de Atividade Industrial do Fed Filadélfia (Setembro)
9:30 – USA – Pedidos Semanais por Seguro-Desemprego
11:00 – USA – PIB Agora do Fed de Atlanta
Brasil

Acompanhe o Pré-Market de NY: EWZ
 VALE
 PBR
 ITUB
 BBD
 BSBR
Ativos brasileiros negociados na ActivTrades BRA50
 MINDOLV2026
Estados Unidos

Os futuros dos principais índices de Nova York — USA500,
 USAIND,
 USATEC e
 USARUS — avançam consideravelmente nesta quinta-feira, após o Federal Reserve elevar os juros e reafirmar seu compromisso com o controle da inflação, encerrando uma das principais fontes de incerteza que pressionavam Wall Street nas últimas semanas.
Com a decisão do Fed superada e sem uma surpresa mais agressiva na comunicação, os traders voltam a buscar exposição aos setores de crescimento. As ações de tecnologia lideram a recuperação, com Alphabet e Meta avançando mais de 1% no pré-mercado.
A reação positiva ganha importância em um período historicamente difícil para Wall Street. Setembro costuma apresentar desempenho mais fraco para as ações e, mesmo após a recuperação desta manhã, o S&P 500 ainda acumula queda de 1,7% no mês.
Para Chris Zaccarelli, diretor de investimentos da Northlight Asset Management, Kevin Warsh conseguiu encontrar um equilíbrio entre demonstrar firmeza no combate à inflação e evitar uma sinalização excessivamente restritiva para os próximos meses.
O Fed, porém, deixou claro que o ciclo de aperto pode não ter terminado. Novos aumentos poderão ser necessários caso as pressões inflacionárias persistam, transferindo agora a atenção do mercado da decisão desta semana para a reunião de outubro.
Segundo a ferramenta CME FedWatch, os traders atribuem cerca de 54% de probabilidade a uma nova alta dos juros em 28 de outubro, ante aproximadamente 44% antes da decisão.
Zaccarelli destaca que, historicamente, quando o Fed inicia um ciclo de alta, dificilmente realiza apenas um movimento. A principal incerteza é se os aumentos ocorrerão em reuniões consecutivas ou se o banco central fará pausas para avaliar os efeitos da política monetária e os próximos dados de inflação.
Dois importantes fatores de pressão das últimas semanas também apresentam alívio nesta manhã.
O rendimento do Treasury de 10 anos recua, reduzindo parte da pressão sobre as avaliações das ações. Rendimentos mais baixos diminuem a atratividade relativa dos títulos considerados livres de risco e favorecem especialmente empresas de crescimento e tecnologia.
O petróleo também cai pelo segundo dia consecutivo. O Brent recua mais de 1%, para aproximadamente US$ 101 por barril, ajudando a aliviar momentaneamente as preocupações com a transmissão do choque de energia para a inflação americana.
Entre as empresas ligadas à infraestrutura de inteligência artificial, as chamadas neoclouds apresentam forte recuperação. CoreWeave sobe 6%, Nebius avança 9% e IREN ganha 5% no pré-mercado.
Na direção oposta, Fluence Energy despenca 18% depois de reduzir sua projeção de receita para o ano fiscal de 2026.
Com a primeira alta de juros já absorvida, a discussão em Wall Street muda de direção: deixa de ser se o Fed voltaria a apertar a política monetária e passa a ser qual será a velocidade e a extensão desse novo ciclo. A evolução da inflação, do petróleo e dos rendimentos dos Treasuries deverá determinar se outubro trará uma segunda alta consecutiva ou uma pausa.
Europa

Os principais índices acionários da Europa — EURO50,
 GER40,
 GERMID50,
 ESP35,
 UK100,
 FRA40,
 ITA40 e
 SWI20 — avançam consideravelmente nesta quinta-feira, acompanhando a melhora do apetite por risco nos mercados globais. A continuidade da queda do petróleo e a estabilização dos rendimentos dos títulos oferecem alívio depois que o Federal Reserve elevou os juros em uma decisão amplamente esperada.
O Euro Stoxx 50EURO50 sobe 0,6%, enquanto o DAX GER40 avança 0,5%, com a maioria das principais bolsas da região operando em território positivo.
A decisão do Fed retirou uma importante fonte de incerteza do mercado. O banco central americano elevou os juros em 25 pontos-base na quarta-feira e reafirmou o compromisso com o controle da inflação, embora tenha sinalizado que novos aumentos poderão ser necessários nos próximos meses.
Apesar da perspectiva de maior aperto monetário, os rendimentos dos títulos globais operam entre a estabilidade e a queda nesta manhã, depois de atingirem máximas de vários meses recentemente. O movimento reduz parte da pressão sobre as avaliações das ações e favorece especialmente os setores mais sensíveis aos juros.
A queda do petróleo também contribui para a recuperação. Os preços recuam pelo segundo dia consecutivo diante de notícias de que a Arábia Saudita estaria oferecendo cargas adicionais de petróleo bruto através de Omã, reduzindo momentaneamente as preocupações com a oferta.
O setor de viagens, particularmente sensível aos custos de combustíveis, avança 0,8% e está entre os destaques da sessão. As empresas de tecnologia também sobem 0,8%, impulsionadas principalmente por Nemetschek e ASML.
Na direção oposta, as petrolíferas europeias recuam cerca de 0,2%, acompanhando a queda da commodity.
Entre as ações individuais, Sodexo sobe 3,2% após o JPMorgan elevar sua recomendação para a companhia francesa de “neutra” para “acima da média do mercado”.
Bilfinger despenca 24,2% depois que o grupo alemão de serviços industriais reduziu sua projeção para 2026 pela segunda vez, registrando uma das maiores quedas individuais da sessão europeia.
Com a decisão do Fed superada, as atenções se voltam agora para o Banco da Inglaterra, que anuncia sua política monetária ainda nesta quinta-feira. A expectativa é de manutenção dos juros, colocando o foco na avaliação do BoE sobre inflação, atividade econômica e os efeitos da recente alta dos preços de energia.
A recuperação das bolsas europeias ocorre, portanto, em um ambiente de petróleo mais baixo, rendimentos dos títulos em acomodação e menor incerteza após a decisão do Fed. A continuidade desse movimento dependerá agora da trajetória da energia e das próximas sinalizações dos principais bancos centrais.
Especial: Decisão de Juros do BoE

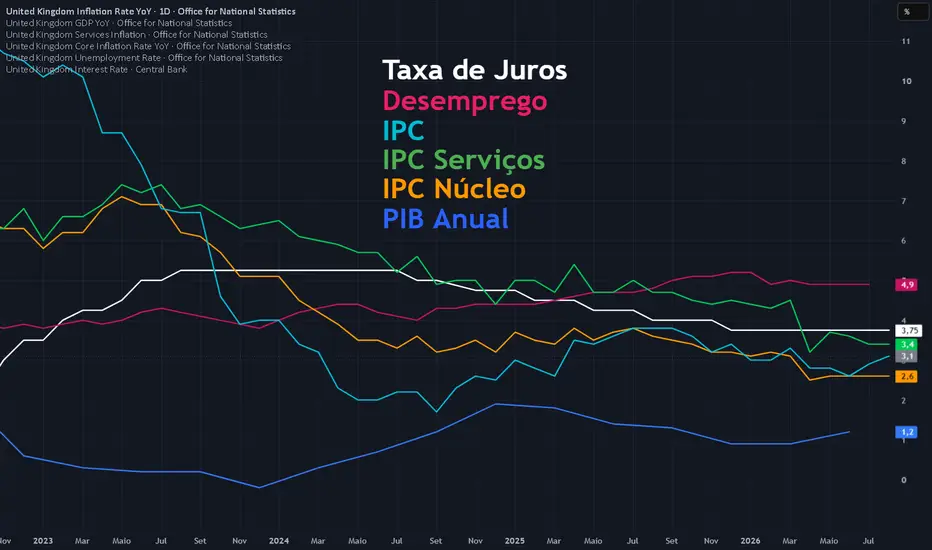
O Banco da Inglaterra deve manter a taxa básica de juros em 3,75% nesta quinta-feira, mas a reunião ganhou importância depois que a forte alta dos preços de energia reacendeu as preocupações com a inflação e aumentou as apostas em um novo ciclo de aperto monetário no Reino Unido.
A expectativa predominante é de manutenção, com apenas três dos nove integrantes do Comitê de Política Monetária votando por uma alta nesta reunião. Entre os economistas, o cenário-base continua sendo de juros inalterados até o fim do ano.
O mercado, porém, apresenta uma leitura bem mais agressiva. Os contratos de juros indicam aproximadamente 80% de probabilidade de uma alta de 25 pontos-base em novembro, enquanto os traders precificam cerca de quatro aumentos ao longo dos próximos 12 meses.
Essa diferença entre o que o mercado espera e o que o próprio BoE tem sinalizado será o principal ponto da decisão desta quinta-feira.
O choque de energia provocado pelo conflito no Oriente Médio tornou a situação mais complicada para o Banco da Inglaterra.
Os futuros do gás natural britânico e o petróleo Brent acumulam alta próxima de 20% neste mês, uma combinação particularmente desfavorável para uma economia fortemente dependente das importações de energia.
A inflação britânica já atingiu 3,1% em agosto, permanecendo acima da meta de 2% do BoE. Caso os preços de petróleo e gás continuem elevados, o impacto sobre eletricidade, combustíveis, transporte e custos de produção poderá dificultar ainda mais o processo de desinflação.
Allan Monks, economista do JPMorgan, espera que o BoE mantenha os juros nesta reunião para evitar alimentar expectativas de um rápido ciclo de aperto monetário. Ainda assim, acredita que uma alta deverá ocorrer em novembro.
Segundo suas estimativas, a recente movimentação dos preços de energia poderá levar a inflação britânica a atingir um pico próximo de 3,9% em fevereiro, fortalecendo o argumento para uma nova alta.
O problema é que inflação e atividade econômica estão enviando sinais contraditórios. Enquanto o choque de energia aponta para preços mais elevados, o mercado de trabalho britânico mostra sinais de desaceleração. Ao mesmo tempo, a forte alta dos rendimentos dos títulos já provocou um aperto das condições financeiras, reduzindo parte da necessidade de o próprio BoE elevar os juros.
Para analistas da Evercore ISI, poucos mercados apresentam atualmente uma divergência tão grande entre a precificação dos traders e a provável visão dos formuladores de política monetária quanto o Reino Unido.
O mercado precifica aproximadamente quatro altas ao longo do próximo ano, enquanto o Banco da Inglaterra ainda parece considerar possível atravessar o atual choque inflacionário sem iniciar um novo ciclo significativo de aperto.
Essa postura ficou evidente na última reunião, quando Andrew Bailey procurou afastar explicitamente a percepção de que uma alta dos juros estaria próxima.
A Franklin Templeton também considera que o mercado pode estar excessivamente agressivo. A gestora avalia que a desaceleração do emprego e uma perspectiva mais fraca para a economia poderão resultar em uma política monetária menos restritiva do que atualmente incorporada aos preços.
Atenção ao balanço do BoE
A decisão desta quinta-feira terá ainda um segundo componente importante: a estratégia de redução do balanço patrimonial do Banco da Inglaterra.
O banco central deverá atualizar seus planos para diminuir a carteira de títulos públicos acumulada durante os programas de compra de ativos dos últimos anos.
A discussão ganhou relevância depois da forte pressão sobre os gilts de longo prazo. Segundo informações publicadas pelo Telegraph, o BoE poderá interromper as vendas de títulos com vencimentos de 20 e 30 anos, justamente os segmentos mais afetados pela recente onda global de vendas de renda fixa.
Uma redução dessas vendas diminuiria a quantidade de títulos de longo prazo oferecida diretamente ao mercado pelo banco central, potencialmente reduzindo parte da pressão sobre os rendimentos.
Existe ainda a possibilidade de uma mudança mais ampla na estratégia, com o BoE deixando de vender determinados títulos diretamente no mercado secundário e transferindo parte desse processo para o Debt Management Office.
Nesse cenário, o DMO passaria a concentrar a oferta de títulos públicos ao mercado, aumentando sua capacidade de coordenar vencimentos e volumes de emissão.
O que observar
A manutenção dos juros em 3,75% é o cenário predominante, mas a decisão terá vários elementos capazes de movimentar libra, gilts e ações britânicas.
1. Taxa de juros: manutenção em 3,75% é amplamente esperada.
2. Votação: uma divisão de 6 a 3 reforçaria que já existe uma parcela relevante do comitê defendendo novo aperto.
3. Novembro: qualquer sinalização de que o choque de energia está alterando a avaliação do BoE poderá fortalecer as apostas em uma alta na próxima reunião.
4. Inflação: o mercado buscará pistas sobre quanto petróleo e gás mais caros poderão elevar as projeções para os próximos meses.
5. Balanço: mudanças nas vendas de gilts, principalmente nos vencimentos mais longos, poderão ter impacto direto sobre os rendimentos dos títulos britânicos.
A grande questão desta quinta-feira, portanto, não é apenas se o BoE manterá os juros em 3,75%. O mercado quer descobrir se o choque de energia foi suficiente para aproximar o banco central de uma nova alta ou se Andrew Bailey continuará resistindo à trajetória de aperto que os traders já incorporaram aos preços.
Ásia/Pacífico

Ativos asiáticos negociados na ActivTrades: HKIND
 JP225
 CHINAA50
Os mercados da Ásia-Pacífico encerraram sem direção única nesta quinta-feira. A decisão do Federal Reserve veio em linha com o esperado, enquanto a queda dos preços de energia e o recuo dos juros de longo prazo ofereceram algum suporte aos ativos de risco. Ainda assim, a cautela com o setor de tecnologia e a proximidade da decisão do Banco do Japão limitaram os ganhos na região.
No Japão, o Nikkei 225NI225 avançou 0,3%, sustentado pela recuperação de ações dos setores farmacêutico e de jogos após as fortes perdas recentes. O movimento foi amplo: dos 225 componentes do índice, 182 fecharam em alta, 42 em queda e um permaneceu estável.
As empresas de tecnologia, porém, continuaram pressionadas. Além das dúvidas em torno de uma possível desaceleração no desenvolvimento da inteligência artificial, os traders reduziram exposição aos setores mais sensíveis aos juros antes da decisão de política monetária do Banco do Japão, prevista para sexta-feira. A expectativa é de uma alta de 25 pontos-base.
Entre as fabricantes de semicondutores, Advantest caiu 1,5% e Tokyo Electron recuou 1,4%, figurando entre as principais pressões negativas sobre o Nikkei. Na contramão, algumas empresas ligadas à inteligência artificial avançaram, com SoftBank Group subindo 1% e Fujikura ganhando 0,6%.
Na China continental e em Hong Kong, Shanghai 000001, Shenzhen
 399001, China A50 XIN9 e Hang Seng HSI recuaram, em média, 0,4%.
Na Austrália, o ASX 200 XJO avançou 0,4%, com os ganhos do setor financeiro compensando as perdas das mineradoras.
A sessão asiática refletiu, portanto, um alívio parcial após a decisão do Fed, mas sem força suficiente para sustentar uma recuperação generalizada. Com o evento americano superado, as atenções na região se voltam agora para o Banco do Japão e para os sinais sobre a continuidade do aperto monetário japonês.
8:00 – UK – Decisão de Taxa de Juros do BoE
9:30 – USA – Construção de Novas Casas (Agosto)
9:30 – USA – Índice de Atividade Industrial do Fed Filadélfia (Setembro)
9:30 – USA – Pedidos Semanais por Seguro-Desemprego
11:00 – USA – PIB Agora do Fed de Atlanta
Brasil
Acompanhe o Pré-Market de NY:
EWZ VALE PBR ITUB BBD BSBR Ativos brasileiros negociados na ActivTrades
BRA50 MINDOLV2026Estados Unidos
Os futuros dos principais índices de Nova York —
USA500, USAIND, USATEC e USARUS — avançam consideravelmente nesta quinta-feira, após o Federal Reserve elevar os juros e reafirmar seu compromisso com o controle da inflação, encerrando uma das principais fontes de incerteza que pressionavam Wall Street nas últimas semanas.Com a decisão do Fed superada e sem uma surpresa mais agressiva na comunicação, os traders voltam a buscar exposição aos setores de crescimento. As ações de tecnologia lideram a recuperação, com Alphabet e Meta avançando mais de 1% no pré-mercado.
A reação positiva ganha importância em um período historicamente difícil para Wall Street. Setembro costuma apresentar desempenho mais fraco para as ações e, mesmo após a recuperação desta manhã, o S&P 500 ainda acumula queda de 1,7% no mês.
Para Chris Zaccarelli, diretor de investimentos da Northlight Asset Management, Kevin Warsh conseguiu encontrar um equilíbrio entre demonstrar firmeza no combate à inflação e evitar uma sinalização excessivamente restritiva para os próximos meses.
O Fed, porém, deixou claro que o ciclo de aperto pode não ter terminado. Novos aumentos poderão ser necessários caso as pressões inflacionárias persistam, transferindo agora a atenção do mercado da decisão desta semana para a reunião de outubro.
Segundo a ferramenta CME FedWatch, os traders atribuem cerca de 54% de probabilidade a uma nova alta dos juros em 28 de outubro, ante aproximadamente 44% antes da decisão.
Zaccarelli destaca que, historicamente, quando o Fed inicia um ciclo de alta, dificilmente realiza apenas um movimento. A principal incerteza é se os aumentos ocorrerão em reuniões consecutivas ou se o banco central fará pausas para avaliar os efeitos da política monetária e os próximos dados de inflação.
Dois importantes fatores de pressão das últimas semanas também apresentam alívio nesta manhã.
O rendimento do Treasury de 10 anos recua, reduzindo parte da pressão sobre as avaliações das ações. Rendimentos mais baixos diminuem a atratividade relativa dos títulos considerados livres de risco e favorecem especialmente empresas de crescimento e tecnologia.
O petróleo também cai pelo segundo dia consecutivo. O Brent recua mais de 1%, para aproximadamente US$ 101 por barril, ajudando a aliviar momentaneamente as preocupações com a transmissão do choque de energia para a inflação americana.
Entre as empresas ligadas à infraestrutura de inteligência artificial, as chamadas neoclouds apresentam forte recuperação. CoreWeave sobe 6%, Nebius avança 9% e IREN ganha 5% no pré-mercado.
Na direção oposta, Fluence Energy despenca 18% depois de reduzir sua projeção de receita para o ano fiscal de 2026.
Com a primeira alta de juros já absorvida, a discussão em Wall Street muda de direção: deixa de ser se o Fed voltaria a apertar a política monetária e passa a ser qual será a velocidade e a extensão desse novo ciclo. A evolução da inflação, do petróleo e dos rendimentos dos Treasuries deverá determinar se outubro trará uma segunda alta consecutiva ou uma pausa.
Europa
Os principais índices acionários da Europa —
EURO50, GER40, GERMID50, ESP35, UK100, FRA40, ITA40 e SWI20 — avançam consideravelmente nesta quinta-feira, acompanhando a melhora do apetite por risco nos mercados globais. A continuidade da queda do petróleo e a estabilização dos rendimentos dos títulos oferecem alívio depois que o Federal Reserve elevou os juros em uma decisão amplamente esperada.O Euro Stoxx 50
EURO50 sobe 0,6%, enquanto o DAX GER40 avança 0,5%, com a maioria das principais bolsas da região operando em território positivo.A decisão do Fed retirou uma importante fonte de incerteza do mercado. O banco central americano elevou os juros em 25 pontos-base na quarta-feira e reafirmou o compromisso com o controle da inflação, embora tenha sinalizado que novos aumentos poderão ser necessários nos próximos meses.
Apesar da perspectiva de maior aperto monetário, os rendimentos dos títulos globais operam entre a estabilidade e a queda nesta manhã, depois de atingirem máximas de vários meses recentemente. O movimento reduz parte da pressão sobre as avaliações das ações e favorece especialmente os setores mais sensíveis aos juros.
A queda do petróleo também contribui para a recuperação. Os preços recuam pelo segundo dia consecutivo diante de notícias de que a Arábia Saudita estaria oferecendo cargas adicionais de petróleo bruto através de Omã, reduzindo momentaneamente as preocupações com a oferta.
O setor de viagens, particularmente sensível aos custos de combustíveis, avança 0,8% e está entre os destaques da sessão. As empresas de tecnologia também sobem 0,8%, impulsionadas principalmente por Nemetschek e ASML.
Na direção oposta, as petrolíferas europeias recuam cerca de 0,2%, acompanhando a queda da commodity.
Entre as ações individuais, Sodexo sobe 3,2% após o JPMorgan elevar sua recomendação para a companhia francesa de “neutra” para “acima da média do mercado”.
Bilfinger despenca 24,2% depois que o grupo alemão de serviços industriais reduziu sua projeção para 2026 pela segunda vez, registrando uma das maiores quedas individuais da sessão europeia.
Com a decisão do Fed superada, as atenções se voltam agora para o Banco da Inglaterra, que anuncia sua política monetária ainda nesta quinta-feira. A expectativa é de manutenção dos juros, colocando o foco na avaliação do BoE sobre inflação, atividade econômica e os efeitos da recente alta dos preços de energia.
A recuperação das bolsas europeias ocorre, portanto, em um ambiente de petróleo mais baixo, rendimentos dos títulos em acomodação e menor incerteza após a decisão do Fed. A continuidade desse movimento dependerá agora da trajetória da energia e das próximas sinalizações dos principais bancos centrais.
Especial: Decisão de Juros do BoE
O Banco da Inglaterra deve manter a taxa básica de juros em 3,75% nesta quinta-feira, mas a reunião ganhou importância depois que a forte alta dos preços de energia reacendeu as preocupações com a inflação e aumentou as apostas em um novo ciclo de aperto monetário no Reino Unido.
A expectativa predominante é de manutenção, com apenas três dos nove integrantes do Comitê de Política Monetária votando por uma alta nesta reunião. Entre os economistas, o cenário-base continua sendo de juros inalterados até o fim do ano.
O mercado, porém, apresenta uma leitura bem mais agressiva. Os contratos de juros indicam aproximadamente 80% de probabilidade de uma alta de 25 pontos-base em novembro, enquanto os traders precificam cerca de quatro aumentos ao longo dos próximos 12 meses.
Essa diferença entre o que o mercado espera e o que o próprio BoE tem sinalizado será o principal ponto da decisão desta quinta-feira.
O choque de energia provocado pelo conflito no Oriente Médio tornou a situação mais complicada para o Banco da Inglaterra.
Os futuros do gás natural britânico e o petróleo Brent acumulam alta próxima de 20% neste mês, uma combinação particularmente desfavorável para uma economia fortemente dependente das importações de energia.
A inflação britânica já atingiu 3,1% em agosto, permanecendo acima da meta de 2% do BoE. Caso os preços de petróleo e gás continuem elevados, o impacto sobre eletricidade, combustíveis, transporte e custos de produção poderá dificultar ainda mais o processo de desinflação.
Allan Monks, economista do JPMorgan, espera que o BoE mantenha os juros nesta reunião para evitar alimentar expectativas de um rápido ciclo de aperto monetário. Ainda assim, acredita que uma alta deverá ocorrer em novembro.
Segundo suas estimativas, a recente movimentação dos preços de energia poderá levar a inflação britânica a atingir um pico próximo de 3,9% em fevereiro, fortalecendo o argumento para uma nova alta.
O problema é que inflação e atividade econômica estão enviando sinais contraditórios. Enquanto o choque de energia aponta para preços mais elevados, o mercado de trabalho britânico mostra sinais de desaceleração. Ao mesmo tempo, a forte alta dos rendimentos dos títulos já provocou um aperto das condições financeiras, reduzindo parte da necessidade de o próprio BoE elevar os juros.
Para analistas da Evercore ISI, poucos mercados apresentam atualmente uma divergência tão grande entre a precificação dos traders e a provável visão dos formuladores de política monetária quanto o Reino Unido.
O mercado precifica aproximadamente quatro altas ao longo do próximo ano, enquanto o Banco da Inglaterra ainda parece considerar possível atravessar o atual choque inflacionário sem iniciar um novo ciclo significativo de aperto.
Essa postura ficou evidente na última reunião, quando Andrew Bailey procurou afastar explicitamente a percepção de que uma alta dos juros estaria próxima.
A Franklin Templeton também considera que o mercado pode estar excessivamente agressivo. A gestora avalia que a desaceleração do emprego e uma perspectiva mais fraca para a economia poderão resultar em uma política monetária menos restritiva do que atualmente incorporada aos preços.
Atenção ao balanço do BoE
A decisão desta quinta-feira terá ainda um segundo componente importante: a estratégia de redução do balanço patrimonial do Banco da Inglaterra.
O banco central deverá atualizar seus planos para diminuir a carteira de títulos públicos acumulada durante os programas de compra de ativos dos últimos anos.
A discussão ganhou relevância depois da forte pressão sobre os gilts de longo prazo. Segundo informações publicadas pelo Telegraph, o BoE poderá interromper as vendas de títulos com vencimentos de 20 e 30 anos, justamente os segmentos mais afetados pela recente onda global de vendas de renda fixa.
Uma redução dessas vendas diminuiria a quantidade de títulos de longo prazo oferecida diretamente ao mercado pelo banco central, potencialmente reduzindo parte da pressão sobre os rendimentos.
Existe ainda a possibilidade de uma mudança mais ampla na estratégia, com o BoE deixando de vender determinados títulos diretamente no mercado secundário e transferindo parte desse processo para o Debt Management Office.
Nesse cenário, o DMO passaria a concentrar a oferta de títulos públicos ao mercado, aumentando sua capacidade de coordenar vencimentos e volumes de emissão.
O que observar
A manutenção dos juros em 3,75% é o cenário predominante, mas a decisão terá vários elementos capazes de movimentar libra, gilts e ações britânicas.
1. Taxa de juros: manutenção em 3,75% é amplamente esperada.
2. Votação: uma divisão de 6 a 3 reforçaria que já existe uma parcela relevante do comitê defendendo novo aperto.
3. Novembro: qualquer sinalização de que o choque de energia está alterando a avaliação do BoE poderá fortalecer as apostas em uma alta na próxima reunião.
4. Inflação: o mercado buscará pistas sobre quanto petróleo e gás mais caros poderão elevar as projeções para os próximos meses.
5. Balanço: mudanças nas vendas de gilts, principalmente nos vencimentos mais longos, poderão ter impacto direto sobre os rendimentos dos títulos britânicos.
A grande questão desta quinta-feira, portanto, não é apenas se o BoE manterá os juros em 3,75%. O mercado quer descobrir se o choque de energia foi suficiente para aproximar o banco central de uma nova alta ou se Andrew Bailey continuará resistindo à trajetória de aperto que os traders já incorporaram aos preços.
Ásia/Pacífico
Ativos asiáticos negociados na ActivTrades:
HKIND JP225 CHINAA50Os mercados da Ásia-Pacífico encerraram sem direção única nesta quinta-feira. A decisão do Federal Reserve veio em linha com o esperado, enquanto a queda dos preços de energia e o recuo dos juros de longo prazo ofereceram algum suporte aos ativos de risco. Ainda assim, a cautela com o setor de tecnologia e a proximidade da decisão do Banco do Japão limitaram os ganhos na região.
No Japão, o Nikkei 225
NI225 avançou 0,3%, sustentado pela recuperação de ações dos setores farmacêutico e de jogos após as fortes perdas recentes. O movimento foi amplo: dos 225 componentes do índice, 182 fecharam em alta, 42 em queda e um permaneceu estável.As empresas de tecnologia, porém, continuaram pressionadas. Além das dúvidas em torno de uma possível desaceleração no desenvolvimento da inteligência artificial, os traders reduziram exposição aos setores mais sensíveis aos juros antes da decisão de política monetária do Banco do Japão, prevista para sexta-feira. A expectativa é de uma alta de 25 pontos-base.
Entre as fabricantes de semicondutores, Advantest caiu 1,5% e Tokyo Electron recuou 1,4%, figurando entre as principais pressões negativas sobre o Nikkei. Na contramão, algumas empresas ligadas à inteligência artificial avançaram, com SoftBank Group subindo 1% e Fujikura ganhando 0,6%.
Na China continental e em Hong Kong, Shanghai
000001, Shenzhen 399001, China A50 XIN9 e Hang Seng HSI recuaram, em média, 0,4%.Na Austrália, o ASX 200
XJO avançou 0,4%, com os ganhos do setor financeiro compensando as perdas das mineradoras.A sessão asiática refletiu, portanto, um alívio parcial após a decisão do Fed, mas sem força suficiente para sustentar uma recuperação generalizada. Com o evento americano superado, as atenções na região se voltam agora para o Banco do Japão e para os sinais sobre a continuidade do aperto monetário japonês.

Opere comigo ao Vivo os principais ativos globais: Ouro, Petróleo, Nasdaq, Ibovespa, Dólar e muito mais. Me chame no WhatsApp: wa.me/qr/2JZ2YOJM7DSYF1 - 49 99188 6710
Wyłączenie odpowiedzialności
Informacje i publikacje nie stanowią i nie powinny być traktowane jako porady finansowe, inwestycyjne, tradingowe ani jakiekolwiek inne rekomendacje dostarczane lub zatwierdzone przez TradingView. Więcej informacji znajduje się w Warunkach użytkowania.
Opere comigo ao Vivo os principais ativos globais: Ouro, Petróleo, Nasdaq, Ibovespa, Dólar e muito mais. Me chame no WhatsApp: wa.me/qr/2JZ2YOJM7DSYF1 - 49 99188 6710
Wyłączenie odpowiedzialności
Informacje i publikacje nie stanowią i nie powinny być traktowane jako porady finansowe, inwestycyjne, tradingowe ani jakiekolwiek inne rekomendacje dostarczane lub zatwierdzone przez TradingView. Więcej informacji znajduje się w Warunkach użytkowania.