
Nach den überraschend schwachen US-Inflationsdaten der vergangenen beiden Tage richtet sich der Fokus der Marktteilnehmer nun auf die Frage, ob sich der disinflationäre Trend tatsächlich bestätigt oder ob steigende Energiepreise und die weitere Eskalation im Nahen Osten die kommenden Inflationsberichte wieder belasten könnten. Während der CPI-Bericht am Dienstag und die gestrigen PPI-Daten den Zinserhöhungsdruck der Federal Reserve deutlich reduziert haben, mahnten zahlreiche Fed-Mitglieder wie Kevin Warsh, John Williams und Lisa Cook zur Vorsicht: Ein einzelner Inflationsbericht reicht nicht aus, um von einem nachhaltigen Trend zu sprechen.
Parallel dazu verschärft sich die geopolitische Lage zwischen den USA und Iran weiter. Die Kämpfe rund um die Straße von Hormus nehmen zu, erste Auswirkungen auf den Schiffsverkehr werden sichtbar und der Ölmarkt bleibt entsprechend im Fokus. Gleichzeitig beginnt die Berichtssaison Fahrt aufzunehmen. Besonders die heutigen Zahlen von Taiwan Semiconductor (TSMC) dürften für den gesamten Halbleiter- und KI-Sektor richtungsweisend werden.
Agenda
• Geopolitische Lage Nahost
• Fundamentale Wirtschaftsdaten von gestern
• Fundamentale Wirtschaftsdaten heute
• Earnings im Überblick
• Märkte & Korrelationen
• Risk Assets
• DAX charttechnischer Ausblick
• Fazit
Geopolitische Lage
Die geopolitische Situation im Nahen Osten bleibt weiterhin der größte Unsicherheitsfaktor für die Finanzmärkte.
Nachdem Iran die Straße von Hormus faktisch geschlossen beziehungsweise massiv eingeschränkt hatte, reagierten die USA mit einer weiteren Eskalationsstufe. Laut Reuters führten die US-Streitkräfte mittlerweile mehrere Angriffswellen gegen iranische Küstenverteidigung, Raketenstellungen, Drohnenkapazitäten sowie militärische Infrastruktur rund um Bandar Abbas und die Straße von Hormus durch. Ziel ist es nach Angaben des US Central Command, die iranischen Fähigkeiten zur Kontrolle der Schifffahrt deutlich einzuschränken.
Gleichzeitig meldete Iran Angriffe auf US-Militärstandorte in Bahrain, Kuwait und Jordanien und bezeichnete den Konflikt inzwischen offen als „existenziellen Krieg“ gegen die Vereinigten Staaten. Zwar sprach Donald Trump erneut davon, dass Iran grundsätzlich zu Verhandlungen bereit sei, gleichzeitig kündigte er jedoch weitere militärische Maßnahmen an, falls keine Einigung erzielt werde.
Besonders interessant sind die aktuellen Daten zum Schiffsverkehr in der Straße von Hormus. Sowohl Reuters als auch Windward Intelligence berichten inzwischen über einen deutlichen Rückgang der Schiffsbewegungen. Mehrere Tanker wurden umgeleitet, einzelne Schiffe gestoppt und die Anzahl der täglichen Durchfahrten ist bereits sichtbar zurückgegangen. Rund ein Fünftel des weltweiten Ölhandels passiert normalerweise diese Meerenge, weshalb jede weitere Eskalation unmittelbare Auswirkungen auf den Energiemarkt haben könnte.
Trotz der angespannten Lage reagierten die Finanzmärkte bislang erstaunlich ruhig. Der Ölpreis notiert zwar weiterhin auf erhöhtem Niveau, ein massiver Angebotsschock wurde bislang jedoch noch nicht eingepreist. Genau darin liegt momentan das größte Risiko: Sollte sich die Situation weiter verschärfen oder die Ölversorgung nachhaltig beeinträchtigt werden, könnten steigende Energiepreise die zuletzt positiven Inflationsdaten schnell wieder relativieren.
Auch mehrere Vertreter der Europäischen Zentralbank warnten gestern davor, dass die Aktienmärkte geopolitische Risiken derzeit möglicherweise unterschätzen.
Fundamentale Wirtschaftsdaten gestern
Der absolute Fokus lag gestern auf dem US Producer Price Index (PPI), also den Erzeugerpreisen.
Diese Daten gelten als wichtiger Frühindikator für die zukünftige Verbraucherpreisentwicklung, da steigende oder fallende Produktionskosten häufig zeitverzögert an die Endverbraucher weitergegeben werden.
Die Zahlen fielen erneut deutlich schwächer aus als erwartet:
• PPI (MoM): -0,3 % (Forecast: 0,0 %, Previous: +0,6 %)
• Core PPI (MoM): +0,2 % (Forecast: +0,3 %, Previous revidiert auf +0,1 %)
Damit bestätigt der PPI-Bericht den bereits am Dienstag veröffentlichten schwachen CPI-Bericht und unterstreicht den aktuell nachlassenden Inflationsdruck.
Noch wichtiger als die eigentlichen Zahlen ist jedoch der Blick in den offiziellen Bericht des Bureau of Labor Statistics. Der Rückgang der Erzeugerpreise war vor allem auf deutlich niedrigere Energiepreise zurückzuführen. Besonders Benzin, Diesel, Rohöl und Kerosin belasteten den Gesamtindex erheblich. Gleichzeitig stiegen Dienstleistungspreise zwar leicht an, konnten den kräftigen Rückgang im Güterbereich jedoch nicht ausgleichen. 
Für die Aktienmärkte sind diese Daten grundsätzlich positiv, da sinkende Inflationsraten den Druck auf die Federal Reserve reduzieren und Zinserhöhungen zunehmend unwahrscheinlicher machen.
Allerdings mahnten nahezu sämtliche Fed-Mitglieder gestern zur Vorsicht.
Kevin Warsh betonte mehrfach, dass ein einzelner Inflationsbericht keinen Trend darstellt und weitere Daten notwendig seien. John Williams verwies ebenfalls darauf, dass die Inflation zwar in die richtige Richtung gehe, die aktuelle Geldpolitik jedoch weiterhin angemessen restriktiv sei. Auch Lisa Cook erklärte, dass CPI- und PPI-Daten eines einzelnen Monats nicht ausreichen würden, um eine nachhaltige Trendwende auszurufen.
Ein weiterer positiver Datenpunkt war der New York Empire State Manufacturing Index.
Mit 15,6 Punkten lag dieser deutlich über den Erwartungen von 9,3 Punkten sowie über dem Vormonatswert von 5,7 Punkten. Dies signalisiert eine überraschend robuste Entwicklung der Industrie und zeigt, dass sich die US-Wirtschaft trotz hoher Zinsen bislang weiterhin widerstandsfähig präsentiert.
Ebenfalls veröffentlicht wurde gestern das Beige Book der Federal Reserve. Dieses erscheint achtmal jährlich und fasst qualitative Rückmeldungen aus sämtlichen Fed-Distrikten zusammen. Laut dem aktuellen Bericht wuchs die US-Wirtschaft zuletzt insgesamt leicht bis moderat. Der Arbeitsmarkt bleibt robust, die Beschäftigung steigt in vielen Regionen weiter an und die Unternehmen berichten weiterhin über moderate Preissteigerungen. Gleichzeitig verwiesen zahlreiche Distrikte auf erhöhte Unsicherheit durch steigende Energiepreise, Lieferkettenprobleme und den Konflikt im Nahen Osten.
Fundamentale Wirtschaftsdaten heute
Nachdem die Inflationsdaten in dieser Woche den Takt vorgegeben haben, richtet sich der Fokus heute vollständig auf die Entwicklung des US-Konsums sowie des Arbeitsmarktes.
Im Mittelpunkt stehen dabei die Retail Sales.
Die Einzelhandelsumsätze gelten als einer der wichtigsten Frühindikatoren für die Konsumnachfrage in den USA. Da der private Konsum rund zwei Drittel der amerikanischen Wirtschaftsleistung ausmacht, besitzen diese Daten eine enorme Bedeutung für die zukünftige Geldpolitik der Federal Reserve.
Erwartet wird:
• Retail Sales (MoM): +0,2 % (Previous: +0,9 %)
Sollten die Daten deutlich über den Erwartungen liegen, würde dies zeigen, dass die Konsumnachfrage trotz hoher Zinsen weiterhin robust bleibt. Das würde zwar kurzfristig für eine starke Wirtschaft sprechen, gleichzeitig aber auch den Inflationsdruck wieder erhöhen und mögliche Zinssenkungen weiter nach hinten verschieben.
Fallen die Daten hingegen schwächer aus als erwartet, würde dies den zuletzt veröffentlichten CPI- und PPI-Bericht bestätigen und den Markt in seiner Erwartung unterstützen, dass die Federal Reserve künftig einen weniger restriktiven Kurs einschlagen könnte.
Fast noch wichtiger dürften heute jedoch die Core Retail Sales werden.
Hier liegt die Erwartung bei:
• Core Retail Sales (MoM): 0,0 %
• Previous: +0,8 %
Da hier besonders volatile Komponenten herausgerechnet werden, liefert dieser Bericht ein deutlich besseres Bild über die tatsächliche Stärke des privaten Konsums. Vor allem institutionelle Investoren achten häufig stärker auf diesen Wert als auf den Gesamtindex.
Ebenfalls veröffentlicht wird heute der Philadelphia Fed Manufacturing Index.
Erwartet werden:
• 12,7 Punkte
• Previous: 10,3 Punkte
Dieser Index misst die Stimmung der Industrieunternehmen im Raum Philadelphia und gilt häufig als guter Frühindikator für die landesweite Entwicklung des verarbeitenden Gewerbes. Werte oberhalb der Erwartungen sprechen für eine robuste Industrie und damit für eine insgesamt widerstandsfähige Wirtschaft.
Abgerundet wird der Nachmittag durch die Initial Jobless Claims.
Hier werden erstmals gestellte Arbeitslosenhilfen veröffentlicht.
Erwartung:
• 216.000
• Previous: 215.000
Der Arbeitsmarkt bleibt weiterhin einer der wichtigsten Faktoren für die Federal Reserve. Steigende Erstanträge würden auf eine erste Abschwächung des Arbeitsmarktes hindeuten und könnten die Hoffnungen auf eine lockerere Geldpolitik zusätzlich unterstützen.
Earnings im Überblick
Mit dem Start der Berichtssaison nimmt auch die Unternehmensseite zunehmend Einfluss auf die Märkte.
Gestern konnten bereits zahlreiche Unternehmen positiv überraschen.
Besonders hervorzuheben sind:
• ASML, das sowohl Umsatz als auch Gewinn deutlich über den Erwartungen veröffentlichte und gleichzeitig einen positiven Ausblick für die weitere Nachfrage im Halbleiterbereich präsentierte. Das Unternehmen bestätigte erneut den anhaltenden Investitionsboom rund um künstliche Intelligenz.
• Johnson & Johnson
• Morgan Stanley
• BlackRock
• Progressive
• Bank of New York Mellon
• PNC Financial
• United Airlines
• Cintas
• M&T Bank
Die Mehrzahl der Unternehmen konnte sowohl beim Gewinn als auch beim Umsatz positiv überraschen und lieferte damit einen konstruktiven Start in die Berichtssaison.
Heute richtet sich der Blick insbesondere auf:
• Taiwan Semiconductor Manufacturing (TSMC) ⭐
• Netflix
• GE Aerospace
• UnitedHealth
• Abbott Laboratories
• State Street
• U.S. Bancorp
Vor allem TSMC dürfte heute die wichtigste Unternehmensmeldung des Tages werden.
Als weltweit größter Auftragsfertiger moderner Halbleiter liefert das Unternehmen praktisch den gesamten KI-Sektor mit den modernsten Chips und gilt deshalb als wichtiger Indikator für die weltweite Nachfrage nach AI-Hardware.
Reuters weist heute Morgen ausdrücklich darauf hin, dass die Erwartungen extrem hoch sind. Analysten rechnen mit einem Gewinnanstieg von rund 60–77 %. Gleichzeitig dürfte jedoch selbst ein starkes Quartal allein nicht ausreichen. Entscheidend wird vor allem der Ausblick für die kommenden Quartale sein.
Genau hier beginnt aktuell die größte Diskussion an den Märkten.
Während die fundamentale Entwicklung im KI-Sektor weiterhin ausgesprochen stark bleibt, stellen Investoren zunehmend die Frage, ob die enormen Investitionen in Rechenzentren und AI-Infrastruktur langfristig tatsächlich ausreichend Gewinne erwirtschaften können.
Diese Unsicherheit spiegelte sich bereits gestern in deutlichen Gewinnmitnahmen bei mehreren asiatischen Halbleiterwerten wie SK Hynix oder Samsung wider.
Auch Reuters griff dieses Thema heute Morgen mit der provokanten Überschrift auf:
“This AI, it will make a profit, right?”
Damit rückt die Diskussion zunehmend von der reinen Wachstumsstory hin zur Frage, ob die aktuellen Bewertungen langfristig tatsächlich gerechtfertigt sind.
Gleichzeitig bleiben Unternehmen wie Nvidia, TSMC, ASML und zahlreiche Softwareunternehmen fundamental hervorragend positioniert.
Für den Technologiesektor dürfte daher in den kommenden Wochen nicht mehr allein entscheidend sein, ob die Unternehmen wachsen, sondern vielmehr wie stark sie wachsen und ob ihre Ausblicke die aktuell sehr hohen Erwartungen weiterhin rechtfertigen können.
Märkte & Korrelationen im Überblick
US Oil
Am Ölmarkt ließ die Dynamik gestern etwas nach. Nachdem der Markt in den vergangenen Tagen deutlich von der Eskalation im Nahen Osten profitiert hatte, kam es gestern zunächst zu einer leichten Konsolidierung. US Oil notiert aktuell bei rund 79,30 US-Dollar, was einem Tagesplus von rund 0,53 % entspricht.
An der grundsätzlichen Einschätzung hat sich jedoch nichts verändert.
Solange die geopolitische Lage zwischen den USA und Iran angespannt bleibt und insbesondere die Situation rund um die Straße von Hormus ungelöst ist, bleibt das Aufwärtspotenzial bestehen.
Sollte sich die Eskalation weiter verschärfen oder der Schiffsverkehr nachhaltig beeinträchtigt werden, bleiben für mich die nächsten Zielzonen bei 84 US-Dollar, anschließend 86 US-Dollar sowie 88 US-Dollar.
Kommt es dagegen zu einer diplomatischen Entspannung und fällt der Ölpreis wieder nachhaltig unter die Zone um 79 US-Dollar, rücken zunächst die 77 US-Dollar und anschließend sogar wieder der Bereich um 72 US-Dollar in den Fokus.
Damit bleibt der Ölmarkt momentan der wahrscheinlich wichtigste Inflationsfaktor der kommenden Wochen.
Staatsanleihen
Die US-Staatsanleihen konnten auch gestern erneut zulegen.
Damit gingen die Renditen bereits den zweiten Handelstag in Folge zurück.
Die Kursentwicklung der wichtigsten Laufzeiten:
• 2-jährige Staatsanleihen: +1,40 %
• 5-jährige Staatsanleihen: +1,24 %
• 10-jährige Staatsanleihen: +0,85 %
• 30-jährige Staatsanleihen: +0,36 %
Diese Entwicklung zeigt sehr deutlich, dass der Markt sowohl die CPI- als auch die gestrigen PPI-Daten insgesamt positiv aufgenommen hat.
Gleichzeitig fallen die Bewegungen deutlich kleiner aus als nach früheren Inflationsüberraschungen.
Der Grund liegt auf der Hand:
Die Marktteilnehmer wissen aktuell noch nicht, ob sich dieser disinflationäre Trend tatsächlich fortsetzen wird oder ob die gestiegenen Energiepreise infolge der Nahost-Eskalation bereits in den kommenden Monaten wieder für höhere Verbraucherpreise sorgen werden.
Deshalb bleibt der Bondmarkt derzeit zwar konstruktiv, reagiert jedoch deutlich vorsichtiger als noch vor einigen Monaten.
US-Dollar Index (DXY)
Der Dollar verlor gestern erneut deutlich an Stärke.
Mit einem Tagesverlust von rund 0,44 % fiel der DXY erneut unter die wichtige Unterstützungszone bei 100,50 Punkten.
Damit bleibt das technische Bild zunächst angeschlagen.
Solange der Dollar unter 100,50 bis 100,60 Punkten notiert, sehe ich als nächste Zielbereiche zunächst die psychologisch wichtige Marke von 100 Punkten, anschließend den Bereich um 99,50 Punkte.
Erst wenn sich der Dollar wieder nachhaltig oberhalb von 101 Punkten etablieren kann, würden für mich wieder die Bereiche um 101,50 beziehungsweise 102 Punkte in den Fokus rücken.
Ein stärkerer Dollar würde vor allem dann wahrscheinlich werden, wenn sich die geopolitische Lage deutlich verschärft oder sich erneut Zinserhöhungsfantasien aufgrund steigender Inflation entwickeln.
Aktuell sprechen jedoch sowohl CPI als auch PPI zunächst gegen dieses Szenario.
VIX
Der Volatilitätsindex verlor gestern erneut deutlich an Dynamik.
Mit einem Rückgang von rund 5,15 % notiert der VIX aktuell bei 15,66 Punkten.
Damit signalisiert der Markt trotz der geopolitischen Unsicherheiten weiterhin vergleichsweise geringe Angst.
Gerade das macht die aktuelle Situation allerdings interessant.
Während Öl, Nahost und Hormus täglich neue Schlagzeilen produzieren, reagieren die Aktienmärkte mittlerweile immer weniger auf einzelne Meldungen.
Sollte sich die Situation jedoch unerwartet verschärfen, könnte der VIX sehr schnell wieder deutlich ansteigen.
Risk Assets im Überblick
Nvidia
Nvidia präsentierte sich gestern erneut stabil und schloss bei rund 212,50 US-Dollar.
Charttechnisch bleibt für mich unverändert die Zone um 213 US-Dollar entscheidend.
Gelingt hier der nachhaltige Ausbruch, rücken zunächst 217 US-Dollar und anschließend erneut der Bereich um 230 US-Dollar in den Fokus.
Fundamental bleibt Nvidia hervorragend positioniert.
Die zahlreichen Partnerschaften der vergangenen Tage sowie der weiterhin starke Ausbau der AI-Infrastruktur bestätigen die langfristige Wachstumsstory.
Kurzfristig dürfte heute jedoch insbesondere TSMC entscheidend werden.
Als wichtigster Chip-Auftragsfertiger der Welt könnten starke oder schwache Zahlen den gesamten Halbleitersektor und damit auch Nvidia maßgeblich beeinflussen.
Bitcoin
Bitcoin reagierte gestern nahezu punktgenau an den von uns identifizierten Widerstandsbereichen.
Der Bereich um die Monatstiefs aus März und April bei rund 65.000 bis 65.700 US-Dollar konnte erneut nicht nachhaltig überwunden werden.
Bereits heute wurde zudem das gestrige Tagestief unterschritten.
Für mich bleibt das übergeordnete Bild zunächst weiterhin eher bärisch.
Sollte Bitcoin erneut unter den aktuellen Widerstandsbereichen bleiben, rückt als nächstes Ziel wieder die Zone um 62.000 US-Dollar in den Fokus.
Erst ein nachhaltiger Ausbruch über das gestrige Tageshoch würde die Wahrscheinlichkeit eines erneuten Anstiegs in Richtung 67.000 US-Dollar deutlich erhöhen.
S&P 500
Der S&P 500 konnte gestern erneut leicht zulegen und schloss mit einem Tagesplus von rund 0,31 % erneut unmittelbar unter seinem Allzeithoch.
Bereits heute wurde das Wochenhoch aus Kalenderwoche 29 bei rund 7.631 Punkten getestet.
Damit bleibt die Long-Seite zunächst weiterhin leicht im Vorteil.
Sollten die heutigen Retail Sales ebenfalls konstruktiv ausfallen und gleichzeitig keine weitere Eskalation im Nahen Osten erfolgen, wären neue Allzeithochs durchaus realistisch.
Fällt der Ausbruch dagegen erneut aus, dürfte die Zone um 7.590 Punkte zunächst als erster kurzfristiger Support dienen.
Nasdaq 100
Etwas schwächer präsentiert sich weiterhin der Nasdaq.
Obwohl der Index gestern oberhalb der wichtigen Marke von 29.500 Punkten schließen konnte, bleibt das technische Bild kurzfristig deutlich unentschlossener als im S&P 500.
Aktuell bildet sich zunehmend ein symmetrisches Dreieck aus.
Die Hochpunkte fallen leicht tiefer, während gleichzeitig höhere Tiefs entstehen.
Damit dürfte sich der Nasdaq auf eine größere Richtungsentscheidung vorbereiten.
Ein Ausbruch über 29.870 Punkte würde zunächst den Weg in Richtung 30.000 Punkte freimachen.
Sollte dagegen die Unterstützung bei 29.180 Punkten verloren gehen, wären Rücksetzer in Richtung 29.000 beziehungsweise 28.700 Punkte durchaus denkbar.
Heute dürfte insbesondere die Entwicklung von TSMC entscheidend für die kurzfristige Richtung werden.
Dow Jones (US30)
Der Dow Jones präsentierte sich gestern erneut freundlich und gewann rund 0,22 % hinzu.
Damit bleibt der Bereich um 52.500 Punkte weiterhin die wichtigste Unterstützung.
Solange diese Zone verteidigt werden kann, bleibt für mich ein weiterer Anstieg in Richtung 53.000 beziehungsweise 53.200 Punkte das wahrscheinlichere Szenario.
Erst unterhalb von 52.300 Punkten würde sich das kurzfristige Bild wieder eintrüben.
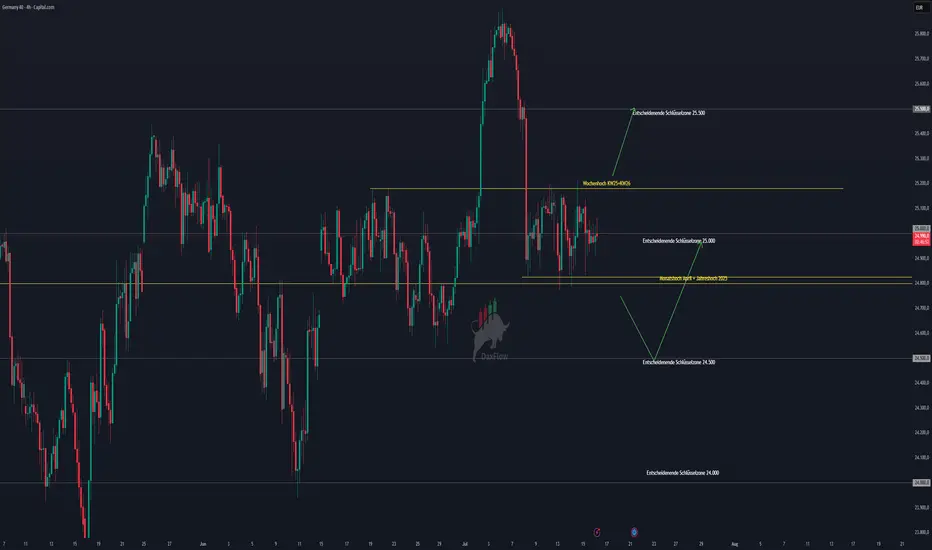
DAX charttechnischer Ausblick
Im DAX hat sich gegenüber gestern praktisch nichts verändert.
Seit inzwischen fast einer Woche pendelt der Index nahezu unverändert um die psychologisch wichtige Marke von 25.000 Punkten.
Genau diese Seitwärtsphase zeigt sehr schön, dass dieser Bereich aktuell von Käufern und Verkäufern gleichermaßen als fair bewertet wird.
Solche Ranging-Phasen gehören im DAX vollkommen zum normalen Marktverhalten und treten regelmäßig auch über mehrere Handelstage hinweg auf.
Gerade deshalb halte ich Geduld aktuell für den wichtigsten Erfolgsfaktor.
Meine Handelsidee bleibt unverändert:
• Unterhalb von 24.770 Punkten würde sich weiteres Abwärtspotenzial in Richtung 24.500 Punkte eröffnen.
• Oberhalb von 25.220 Punkten sehe ich dagegen Chancen auf einen erneuten Anstieg in Richtung 25.500 Punkte.
Ich persönlich würde aktuell insbesondere auf bestätigte Schlusskurse auf der H4- beziehungsweise Tagesbasis warten.
Gerade in solchen Seitwärtsphasen entstehen häufig Fehlausbrüche und unnötige Verlusttrades.
Lieber einige Tage keine Position eingehen als sich durch Ungeduld die eigene Statistik zu verschlechtern.
Die nächsten größeren Impulse dürften nun von den heutigen US-Einzelhandelsumsätzen, den TSMC-Zahlen sowie der weiteren geopolitischen Entwicklung im Nahen Osten ausgehen.
Fazit
Die Märkte befinden sich aktuell in einer äußerst spannenden Phase.
Auf der einen Seite sprechen sowohl CPI als auch PPI inzwischen klar für einen nachlassenden Inflationsdruck und reduzieren den Zinserhöhungsdruck der Federal Reserve deutlich.
Auf der anderen Seite mahnen nahezu sämtliche Fed-Mitglieder weiterhin zur Vorsicht und betonen, dass ein einzelner Inflationsbericht keinesfalls ausreicht, um bereits von einem nachhaltigen Trend zu sprechen.
Parallel dazu bleibt die geopolitische Lage rund um Iran, Israel und die Straße von Hormus das größte Risiko für die kommenden Wochen. Die ersten Auswirkungen auf den Schiffsverkehr sind inzwischen sichtbar, ein echter Angebotsschock am Ölmarkt ist bislang jedoch ausgeblieben.
Für die Aktienmärkte dürfte heute insbesondere die Kombination aus Retail Sales, TSMC-Earnings sowie der weiteren Nachrichtenlage aus dem Nahen Osten entscheidend werden.
Im DAX selbst bleibt die Ausgangslage unverändert. Solange die aktuelle Range nicht verlassen wird, spricht vieles weiterhin für Geduld und das Warten auf einen klaren Ausbruch.
Keine Anlageberatung, nur meine persönliche Markteinschätzung!
Ich wünsche euch wie immer stabile Trades und einen erfolgreichen Handelstag!

Powiązane publikacje
Wyłączenie odpowiedzialności
Informacje i publikacje nie stanowią i nie powinny być traktowane jako porady finansowe, inwestycyjne, tradingowe ani jakiekolwiek inne rekomendacje dostarczane lub zatwierdzone przez TradingView. Więcej informacji znajduje się w Warunkach użytkowania.