
Die Märkte bleiben auch am Donnerstag von einer Mischung aus Geopolitik, Inflationssorgen und den wichtigsten US-Wirtschaftsdaten der Woche geprägt. Während sich die Lage im Nahen Osten weiter entspannt und der Ölpreis massiv korrigiert, richtet sich der Blick der Investoren nun vollständig auf den heutigen Core-PCE-Inflationsbericht, das BIP sowie weitere US-Konjunkturdaten. Diese könnten darüber entscheiden, ob der US-Dollar seine Stärke weiter ausbaut oder Risk Assets wieder Rückenwind erhalten.
Geopolitische Lage
Die geopolitische Lage hat sich in den vergangenen 48 Stunden weiter beruhigt. Donald Trump betonte erneut, dass die Waffenruhe zwischen Israel und dem Iran Bestand haben müsse und beide Seiten diese respektieren sollten. Gleichzeitig kamen auch aus Teheran vergleichsweise versöhnliche Töne. Der Iran erklärte, man wolle die diplomatischen Gespräche fortsetzen und arbeite gemeinsam mit den Golfstaaten sowie dem Irak an der zukünftigen Organisation und dem sicheren Betrieb der Straße von Hormus.
Besonders wichtig war dabei die Aussage, dass die Gespräche über die Straße von Hormus unabhängig von den eigentlichen Friedensverhandlungen zwischen den USA und dem Iran geführt werden. Ziel ist die langfristige Sicherheit der wichtigsten Schifffahrtsroute für den globalen Ölhandel. Zwar stehen nach aktuellen Informationen keine klassischen Transitgebühren im Raum, Iran könnte jedoch Umwelt-, Sicherheits- oder Navigationsgebühren vorschlagen. Gleichzeitig setzen sich die Golfstaaten für einen möglichst freien und ungehinderten Schiffsverkehr ein.
Genau diese Entspannung spiegelt sich mittlerweile auch am Ölmarkt wider. Der geopolitische Risikoaufschlag wurde innerhalb weniger Tage nahezu vollständig abgebaut und der Markt handelt mittlerweile wieder auf dem Preisniveau vor Beginn der Eskalation.
Abseits des Nahen Ostens sorgten gemeinsame Erklärungen Großbritanniens, Frankreichs und Deutschlands bezüglich chinesischer Aktivitäten rund um Taiwan für leichte geopolitische Spannungen. Die drei Staaten äußerten ihre Sorge über die zunehmenden chinesischen Militäraktivitäten und warnten vor möglichen Risiken für die internationale Schifffahrt.
-> Definitiv ein Thema, das man auf dem Radar behalten sollte!
KI-Sektor bleibt langfristig der Haupttreiber
Während geopolitische Risiken zurückgehen, bleibt das Thema Künstliche Intelligenz weiterhin der wichtigste Wachstumstreiber an den Aktienmärkten.
Micron konnte mit starken Quartalszahlen und einem äußerst positiven Ausblick überzeugen. Das Unternehmen gab an, dass Kunden bereits Speicherchips im Wert von rund 22 Milliarden US-Dollar bestellt haben. Qualcomm erwartet bis 2029 Umsätze von rund 15 Milliarden US-Dollar allein im Data-Center-Geschäft. Beide Meldungen sorgten insbesondere in Asien für deutliche Kursgewinne bei Technologieaktien.
Trotz der jüngsten Korrektur im Halbleitersektor zeigen diese Zahlen weiterhin, dass die fundamentale Nachfrage nach KI-Infrastruktur unverändert hoch bleibt. Gleichzeitig mahnen viele Analysten aufgrund der mittlerweile sehr hohen Bewertungen weiterhin zur Vorsicht.
Fundamentale Lage gestern
Die gestern veröffentlichten US-New-Home-Sales fielen mit 580.000 deutlich schwächer aus als die erwarteten 638.000 Einheiten. Gleichzeitig wurde der Vormonat lediglich leicht auf 626.000 nach oben revidiert.
Die Daten zeigen, dass sich der US-Häusermarkt weiter abschwächt. Da Immobilienverkäufe ein wichtiger Bestandteil der wirtschaftlichen Aktivität sind, liefern diese Zahlen erste Hinweise auf eine mögliche Abkühlung der US-Konjunktur.
Bei den Rohöllagerbeständen fiel der Rückgang mit -6,09 Millionen Barrel erneut deutlich stärker aus als erwartet (-3,9 Mio.). Obwohl die Lagerbestände weiterhin auf einem sehr niedrigen Niveau liegen, reagierte der Ölpreis kaum positiv. Der Markt wird aktuell deutlich stärker von der geopolitischen Entspannung dominiert als von den Fundamentaldaten.
Fundamentaldaten heute
Heute richtet sich der Fokus vollständig auf die USA. Um 14:30 Uhr deutscher Zeit erscheinen gleich mehrere der wichtigsten Wirtschaftsdaten der gesamten Woche.
Im Mittelpunkt steht der Core PCE Price Index. Dieser misst die Preisentwicklung der privaten Konsumausgaben ohne die stark schwankenden Bereiche Energie und Lebensmittel und gilt als wichtigster Inflationsindikator der US-Notenbank Fed.
Erwartet werden:
* Core PCE YoY: 3,4 % (vorher 3,3 %)
* Core PCE MoM: 0,3 % (vorher 0,2 %)
Steigt die Inflation stärker als erwartet, dürfte dies Zinserhöhungserwartungen weiter anheizen und den US-Dollar unterstützen. Fallen die Daten hingegen niedriger aus, könnten Risk Assets kurzfristig wieder profitieren.
Ebenfalls veröffentlicht wird das US-BIP für das erste Quartal. Erwartet werden 1,6 % nach zuvor 0,5 %. Das Bruttoinlandsprodukt misst den inflationsbereinigten Gesamtwert aller produzierten Waren und Dienstleistungen und gilt als wichtigster Indikator für die wirtschaftliche Entwicklung.
Zusätzlich erscheinen die Durable Goods Orders. Diese messen den Wert neuer Bestellungen langlebiger Industriegüter und geben wichtige Hinweise auf die Investitionsbereitschaft der Unternehmen.
Komplettiert werden die Daten durch die Initial Jobless Claims, welche einen aktuellen Einblick in den Zustand des US-Arbeitsmarktes liefern.
Da Inflation, Wirtschaftswachstum und Arbeitsmarkt heute gleichzeitig veröffentlicht werden, dürfte insbesondere der Nachmittag für deutlich erhöhte Volatilität sorgen.
Märkte und Korrelationen
US Oil
US Oil hat die von mir seit Wochen angesprochene 70-Dollar-Zone erreicht und notiert aktuell bereits darunter bei rund 69,50 Dollar. Damit wurde der komplette geopolitische Risikoaufschlag der vergangenen Wochen wieder abgebaut.
Nach einer Korrektur von rund 25 % innerhalb weniger Handelstage wäre ich kurzfristig allerdings vorsichtig, aggressiv weitere Shorts aufzubauen. Technische Gegenbewegungen oder Short Squeezes bleiben jederzeit möglich.
US-Staatsanleihen
Auch bei den US-Staatsanleihen setzte sich die Korrektur fort. Besonders die kurzlaufenden Laufzeiten verloren erneut deutlich an Wert. Der Markt preist damit weiterhin ein restriktives Vorgehen der Fed ein.
DXY
Der US-Dollar konnte sich erneut oberhalb der Marke von 101,5 behaupten. Für mich bleibt kurzfristig weiterhin die Zone um 102 Punkte das entscheidende Kursziel.
Ob dieser Bereich erreicht wird oder ob bereits eine stärkere Korrektur einsetzt, dürfte heute maßgeblich von den PCE- und BIP-Daten abhängen.
VIX
Der Volatilitätsindex fiel erneut auf 18,62 Punkte zurück und notiert damit weiterhin komfortabel unter der wichtigen 20er-Marke. Von echter Marktpanik kann aktuell also keine Rede sein.
Risk Assets im Überblick
Nvidia
Nvidia wurde im Bereich zwischen 198 und 200 Dollar erneut abverkauft und schloss leicht im Minus.
Für mich bleibt genau diese Zone der entscheidende kurzfristige Support. Sollte sie nachhaltig brechen, rücken zunächst 195 Dollar und anschließend 190 bis 187 Dollar in den Fokus. Solange diese Unterstützung hält, bleibt die übergeordnete bullische Struktur jedoch vollständig intakt.
Bitcoin
Bitcoin testete zwischenzeitlich nochmals den Bereich um 59.130 Dollar, konnte sich jedoch schnell erholen und oberhalb des Wochentiefs schließen.
Für mich bleibt entscheidend, dass die Zone um 60.700 Dollar verteidigt wird. Ein Bruch des Monatstiefs würde weiteres Abwärtspotenzial bis etwa 57.800 Dollar eröffnen.
S&P 500
Der S&P 500 scheiterte erneut im Bereich der 7.500 Punkte und schloss leicht schwächer.
Ein Ausbruch über diese Zone würde den Weg in Richtung 7.550 Punkte öffnen. Scheitert der Markt erneut und fällt unter 7.470 Punkte zurück, rücken zunächst 7.400 und anschließend 7.360 Punkte in den Fokus.
Nasdaq
Der Nasdaq zeigte sich trotz der Nvidia-Schwäche deutlich robuster und konnte den Handelstag im Plus beenden.
Oberhalb von 29.880 Punkten bleibt für mich die psychologisch wichtige 30.000er-Marke das nächste Ziel. Nach der starken Korrektur der vergangenen Tage wäre ich kurzfristig allerdings vorsichtig, neuen Shorts hinterherzulaufen.
Dow Jones
Der Dow Jones präsentierte sich ebenfalls sehr stark und testete erneut den Bereich um das Allzeithoch.
Solange die 52.000 Punkte verteidigt werden, bleibt ein weiterer Angriff auf das Rekordhoch wahrscheinlich. Unterhalb dieser Marke würde sich das kurzfristige Bild dagegen wieder etwas eintrüben.
Charttechnischer Ausblick DAX
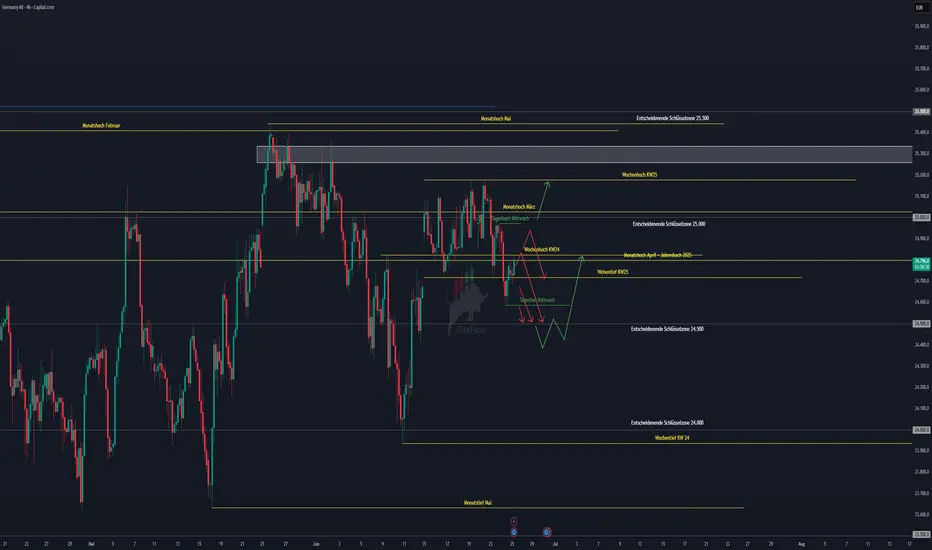
Der DAX schloss gestern mit einem Minus von rund 0,64 % und scheiterte erneut an der entscheidenden Widerstandszone zwischen 24.800 und 24.850 Punkten. Genau dort verlaufen das Monatshoch aus April sowie das Jahreshoch 2025.
Für mich bleibt diese Zone der entscheidende Trigger.
Solange wir unterhalb von 24.850 Punkten handeln, bleibe ich kurzfristig eher auf der Short-Seite positioniert. Ein Bruch des aktuellen Tagestiefs würde zunächst die 24.587 Punkte und anschließend die wichtige Unterstützung bei 24.500 Punkten aktivieren. Darunter rückt anschließend der Bereich um 24.400 Punkte in den Fokus.
Sollte der DAX dagegen die 24.850 Punkte nachhaltig zurückerobern und sich oberhalb dieser Zone etablieren, verbessert sich das kurzfristige Bild deutlich. In diesem Szenario halte ich zunächst einen Anstieg auf 25.000 Punkte für realistisch.
Übergeordnet befinden wir uns weiterhin in einer intakten bullischen Marktstruktur. Deshalb sollte man sich aktuell weder blind in Long- noch in Short-Szenarien verlieben, sondern konsequent auf das reagieren, was der Markt tatsächlich handelt. Die heutigen US-Wirtschaftsdaten dürften dabei die Richtung für die kommenden Handelstage maßgeblich vorgeben.
Keine Anlageberatung – lediglich meine persönliche Markteinschätzung.
Ich wünsche euch erfolgreiche und vor allem stabile Trades!
Geopolitische Lage
Die geopolitische Lage hat sich in den vergangenen 48 Stunden weiter beruhigt. Donald Trump betonte erneut, dass die Waffenruhe zwischen Israel und dem Iran Bestand haben müsse und beide Seiten diese respektieren sollten. Gleichzeitig kamen auch aus Teheran vergleichsweise versöhnliche Töne. Der Iran erklärte, man wolle die diplomatischen Gespräche fortsetzen und arbeite gemeinsam mit den Golfstaaten sowie dem Irak an der zukünftigen Organisation und dem sicheren Betrieb der Straße von Hormus.
Besonders wichtig war dabei die Aussage, dass die Gespräche über die Straße von Hormus unabhängig von den eigentlichen Friedensverhandlungen zwischen den USA und dem Iran geführt werden. Ziel ist die langfristige Sicherheit der wichtigsten Schifffahrtsroute für den globalen Ölhandel. Zwar stehen nach aktuellen Informationen keine klassischen Transitgebühren im Raum, Iran könnte jedoch Umwelt-, Sicherheits- oder Navigationsgebühren vorschlagen. Gleichzeitig setzen sich die Golfstaaten für einen möglichst freien und ungehinderten Schiffsverkehr ein.
Genau diese Entspannung spiegelt sich mittlerweile auch am Ölmarkt wider. Der geopolitische Risikoaufschlag wurde innerhalb weniger Tage nahezu vollständig abgebaut und der Markt handelt mittlerweile wieder auf dem Preisniveau vor Beginn der Eskalation.
Abseits des Nahen Ostens sorgten gemeinsame Erklärungen Großbritanniens, Frankreichs und Deutschlands bezüglich chinesischer Aktivitäten rund um Taiwan für leichte geopolitische Spannungen. Die drei Staaten äußerten ihre Sorge über die zunehmenden chinesischen Militäraktivitäten und warnten vor möglichen Risiken für die internationale Schifffahrt.
-> Definitiv ein Thema, das man auf dem Radar behalten sollte!
KI-Sektor bleibt langfristig der Haupttreiber
Während geopolitische Risiken zurückgehen, bleibt das Thema Künstliche Intelligenz weiterhin der wichtigste Wachstumstreiber an den Aktienmärkten.
Micron konnte mit starken Quartalszahlen und einem äußerst positiven Ausblick überzeugen. Das Unternehmen gab an, dass Kunden bereits Speicherchips im Wert von rund 22 Milliarden US-Dollar bestellt haben. Qualcomm erwartet bis 2029 Umsätze von rund 15 Milliarden US-Dollar allein im Data-Center-Geschäft. Beide Meldungen sorgten insbesondere in Asien für deutliche Kursgewinne bei Technologieaktien.
Trotz der jüngsten Korrektur im Halbleitersektor zeigen diese Zahlen weiterhin, dass die fundamentale Nachfrage nach KI-Infrastruktur unverändert hoch bleibt. Gleichzeitig mahnen viele Analysten aufgrund der mittlerweile sehr hohen Bewertungen weiterhin zur Vorsicht.
Fundamentale Lage gestern
Die gestern veröffentlichten US-New-Home-Sales fielen mit 580.000 deutlich schwächer aus als die erwarteten 638.000 Einheiten. Gleichzeitig wurde der Vormonat lediglich leicht auf 626.000 nach oben revidiert.
Die Daten zeigen, dass sich der US-Häusermarkt weiter abschwächt. Da Immobilienverkäufe ein wichtiger Bestandteil der wirtschaftlichen Aktivität sind, liefern diese Zahlen erste Hinweise auf eine mögliche Abkühlung der US-Konjunktur.
Bei den Rohöllagerbeständen fiel der Rückgang mit -6,09 Millionen Barrel erneut deutlich stärker aus als erwartet (-3,9 Mio.). Obwohl die Lagerbestände weiterhin auf einem sehr niedrigen Niveau liegen, reagierte der Ölpreis kaum positiv. Der Markt wird aktuell deutlich stärker von der geopolitischen Entspannung dominiert als von den Fundamentaldaten.
Fundamentaldaten heute
Heute richtet sich der Fokus vollständig auf die USA. Um 14:30 Uhr deutscher Zeit erscheinen gleich mehrere der wichtigsten Wirtschaftsdaten der gesamten Woche.
Im Mittelpunkt steht der Core PCE Price Index. Dieser misst die Preisentwicklung der privaten Konsumausgaben ohne die stark schwankenden Bereiche Energie und Lebensmittel und gilt als wichtigster Inflationsindikator der US-Notenbank Fed.
Erwartet werden:
* Core PCE YoY: 3,4 % (vorher 3,3 %)
* Core PCE MoM: 0,3 % (vorher 0,2 %)
Steigt die Inflation stärker als erwartet, dürfte dies Zinserhöhungserwartungen weiter anheizen und den US-Dollar unterstützen. Fallen die Daten hingegen niedriger aus, könnten Risk Assets kurzfristig wieder profitieren.
Ebenfalls veröffentlicht wird das US-BIP für das erste Quartal. Erwartet werden 1,6 % nach zuvor 0,5 %. Das Bruttoinlandsprodukt misst den inflationsbereinigten Gesamtwert aller produzierten Waren und Dienstleistungen und gilt als wichtigster Indikator für die wirtschaftliche Entwicklung.
Zusätzlich erscheinen die Durable Goods Orders. Diese messen den Wert neuer Bestellungen langlebiger Industriegüter und geben wichtige Hinweise auf die Investitionsbereitschaft der Unternehmen.
Komplettiert werden die Daten durch die Initial Jobless Claims, welche einen aktuellen Einblick in den Zustand des US-Arbeitsmarktes liefern.
Da Inflation, Wirtschaftswachstum und Arbeitsmarkt heute gleichzeitig veröffentlicht werden, dürfte insbesondere der Nachmittag für deutlich erhöhte Volatilität sorgen.
Märkte und Korrelationen
US Oil
US Oil hat die von mir seit Wochen angesprochene 70-Dollar-Zone erreicht und notiert aktuell bereits darunter bei rund 69,50 Dollar. Damit wurde der komplette geopolitische Risikoaufschlag der vergangenen Wochen wieder abgebaut.
Nach einer Korrektur von rund 25 % innerhalb weniger Handelstage wäre ich kurzfristig allerdings vorsichtig, aggressiv weitere Shorts aufzubauen. Technische Gegenbewegungen oder Short Squeezes bleiben jederzeit möglich.
US-Staatsanleihen
Auch bei den US-Staatsanleihen setzte sich die Korrektur fort. Besonders die kurzlaufenden Laufzeiten verloren erneut deutlich an Wert. Der Markt preist damit weiterhin ein restriktives Vorgehen der Fed ein.
DXY
Der US-Dollar konnte sich erneut oberhalb der Marke von 101,5 behaupten. Für mich bleibt kurzfristig weiterhin die Zone um 102 Punkte das entscheidende Kursziel.
Ob dieser Bereich erreicht wird oder ob bereits eine stärkere Korrektur einsetzt, dürfte heute maßgeblich von den PCE- und BIP-Daten abhängen.
VIX
Der Volatilitätsindex fiel erneut auf 18,62 Punkte zurück und notiert damit weiterhin komfortabel unter der wichtigen 20er-Marke. Von echter Marktpanik kann aktuell also keine Rede sein.
Risk Assets im Überblick
Nvidia
Nvidia wurde im Bereich zwischen 198 und 200 Dollar erneut abverkauft und schloss leicht im Minus.
Für mich bleibt genau diese Zone der entscheidende kurzfristige Support. Sollte sie nachhaltig brechen, rücken zunächst 195 Dollar und anschließend 190 bis 187 Dollar in den Fokus. Solange diese Unterstützung hält, bleibt die übergeordnete bullische Struktur jedoch vollständig intakt.
Bitcoin
Bitcoin testete zwischenzeitlich nochmals den Bereich um 59.130 Dollar, konnte sich jedoch schnell erholen und oberhalb des Wochentiefs schließen.
Für mich bleibt entscheidend, dass die Zone um 60.700 Dollar verteidigt wird. Ein Bruch des Monatstiefs würde weiteres Abwärtspotenzial bis etwa 57.800 Dollar eröffnen.
S&P 500
Der S&P 500 scheiterte erneut im Bereich der 7.500 Punkte und schloss leicht schwächer.
Ein Ausbruch über diese Zone würde den Weg in Richtung 7.550 Punkte öffnen. Scheitert der Markt erneut und fällt unter 7.470 Punkte zurück, rücken zunächst 7.400 und anschließend 7.360 Punkte in den Fokus.
Nasdaq
Der Nasdaq zeigte sich trotz der Nvidia-Schwäche deutlich robuster und konnte den Handelstag im Plus beenden.
Oberhalb von 29.880 Punkten bleibt für mich die psychologisch wichtige 30.000er-Marke das nächste Ziel. Nach der starken Korrektur der vergangenen Tage wäre ich kurzfristig allerdings vorsichtig, neuen Shorts hinterherzulaufen.
Dow Jones
Der Dow Jones präsentierte sich ebenfalls sehr stark und testete erneut den Bereich um das Allzeithoch.
Solange die 52.000 Punkte verteidigt werden, bleibt ein weiterer Angriff auf das Rekordhoch wahrscheinlich. Unterhalb dieser Marke würde sich das kurzfristige Bild dagegen wieder etwas eintrüben.
Charttechnischer Ausblick DAX
Der DAX schloss gestern mit einem Minus von rund 0,64 % und scheiterte erneut an der entscheidenden Widerstandszone zwischen 24.800 und 24.850 Punkten. Genau dort verlaufen das Monatshoch aus April sowie das Jahreshoch 2025.
Für mich bleibt diese Zone der entscheidende Trigger.
Solange wir unterhalb von 24.850 Punkten handeln, bleibe ich kurzfristig eher auf der Short-Seite positioniert. Ein Bruch des aktuellen Tagestiefs würde zunächst die 24.587 Punkte und anschließend die wichtige Unterstützung bei 24.500 Punkten aktivieren. Darunter rückt anschließend der Bereich um 24.400 Punkte in den Fokus.
Sollte der DAX dagegen die 24.850 Punkte nachhaltig zurückerobern und sich oberhalb dieser Zone etablieren, verbessert sich das kurzfristige Bild deutlich. In diesem Szenario halte ich zunächst einen Anstieg auf 25.000 Punkte für realistisch.
Übergeordnet befinden wir uns weiterhin in einer intakten bullischen Marktstruktur. Deshalb sollte man sich aktuell weder blind in Long- noch in Short-Szenarien verlieben, sondern konsequent auf das reagieren, was der Markt tatsächlich handelt. Die heutigen US-Wirtschaftsdaten dürften dabei die Richtung für die kommenden Handelstage maßgeblich vorgeben.
Keine Anlageberatung – lediglich meine persönliche Markteinschätzung.
Ich wünsche euch erfolgreiche und vor allem stabile Trades!

Powiązane publikacje
Wyłączenie odpowiedzialności
Informacje i publikacje nie stanowią i nie powinny być traktowane jako porady finansowe, inwestycyjne, tradingowe ani jakiekolwiek inne rekomendacje dostarczane lub zatwierdzone przez TradingView. Więcej informacji znajduje się w Warunkach użytkowania.
Powiązane publikacje
Wyłączenie odpowiedzialności
Informacje i publikacje nie stanowią i nie powinny być traktowane jako porady finansowe, inwestycyjne, tradingowe ani jakiekolwiek inne rekomendacje dostarczane lub zatwierdzone przez TradingView. Więcej informacji znajduje się w Warunkach użytkowania.