Cinque anni fa il Bund decennale rendeva meno di zero e il BTP aveva il segno più davanti ma compresso sotto l’1%. Il rendimento del Treasury a 10 anni era vicino a 1%.
L’anno prima ricordiamo che l’Austria aveva collocato un titolo a cento anni con cedola 0,85%, e le richieste avevano sommerso l’offerta.
Chi era abituato ai BTP si spingeva in segmenti poco familiari, come il corporate e laddove l’adrenalina non fosse stata sufficiente era protagonista di fuori pista nell’high yield, le obbligazioni degli emittenti meno solidi. Il tutto per qualche decimale di rendimento in più. Allora, non era usuale chiedersi dove fosse il picco.
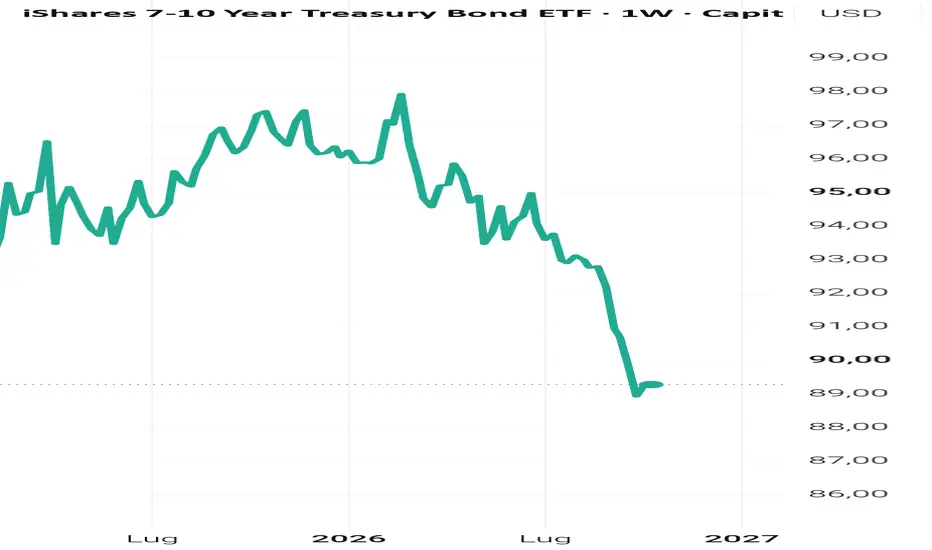
Oggi il Treasury a 10 anni rende il 5,22% e il BTP decennale il 4,61%, dopo che a inizio mese il titolo americano ha toccato i massimi dal 2002. Eppure la domanda che si sente più spesso è: "non saliranno ancora?".
È un paradosso comportamentale. Allora si comprava senza protezione, oggi si chiede la certezza del massimo. Un po’ come chi comprava il cappotto a prezzo pieno e ora, davanti ai saldi, sospetta della merce.
Una tesi ragionevole è che siamo passati da un contesto in cui protagonista era il debitore a quello attuale in cui ad avere voce in capitolo è il creditore con il risparmiatore che, probabilmente, non se ne è ancora accorto.
Dal decennio del debitore a quello del creditore.
Per oltre dieci anni il denaro è stato abbondante con le banche centrali che compravano titoli senza guardare il prezzo, i tassi reali erano negativi e chi prestava soldi non mostrava entusiasmo, perchè era tutto confinato nella parte di chi li prendeva in prestito. Insomma, un mondo fatto su misura per chi aveva debiti come Stati, imprese e chiunque avesse un mutuo.
Quel mondo pare finito, quantomeno sospeso, e la spiegazione più diffusa e non pienamente esaustiuva, chiama in causa la guerra con l’Iran, Hormuz e il Brent sopra 100 dollari.
Lo si è visto bene il 23 settembre, la seduta peggiore per i Treasury in quasi 18 mesi. In un solo giorno sono arrivate quattro notizie sfavorevoli. Il petrolio in rialzo di quasi il 4%, l’attività delle imprese americane ai massimi da oltre cinque anni, un governatore della Fed che ha parlato di nuovi rialzi dei tassi e un’asta di titoli a cinque anni accolta con freddezza. Il rendimento del decennale è salito di circa 15 punti base chiudendo al 5,11%, il livello più alto dal 2007.
Per capire che cosa ci fosse dietro basta scomporre quel rialzo. Il rendimento di un titolo di Stato è la somma di due parti: l’inflazione che gli investitori si aspettano e il rendimento reale, cioè quello che chiedono in più per prestare il proprio denaro.
Se a spaventare fosse stata l’inflazione, sarebbe salita la prima parte. Con l’ausilio dei TIPS (titoli del Tesoro indicizzati all’inflazione) si scopre che quel giorno, invece, oltre 12 punti base su 15 sono venuti dal rendimento reale e circa 2 dall’inflazione attesa, nonostante il balzo del petrolio.
In pratica, il mercato pare prezzare un capitale diventato più caro perché a ben vedere sono in molti a contendersi lo stesso risparmio. In campo ci sono il Tesoro americano, con un deficit intorno al 6% del PIL, le aziende attive nel campo dell’intelligenza artificiale, che ormai finanziano i data center a debito, e ora si è aggiunto anche il Giappone, dove il decennale ha superato il 3% e i capitali trovano finalmente rendimento a casa propria.
Intanto le stesse banche centrali che prima compravano senza guardare il prezzo oggi addirittura alzano i tassi. Si sa, quando il capitale è scarso, chi lo presta tende ad avere il controllo del gioco. Per il risparmiatore questo cambio di regime dovrebbe essere una buona notizia, ma molti lo vivono come una minaccia.
Le ragioni di tanta diffidenza
Proiettiamo il passato recente. Nel 2021 i tassi a zero sembravano la normalità e non dover finire mai. Oggi, per contro, dopo un trimestre in cui il rendimento del decennale americano è salito di oltre 80 punti base, sembra non dover finire mai la salita. Si tratta dello stesso errore ma con il segno opposto.
Le perdite pesano più dei guadagni. Gli studi di Kahneman e Tversky lo misurano in circa il doppio. Chi ha visto scendere i prezzi dei propri titoli nel terribile 2022, e di nuovo quest’estate, guarda quanto ha perso sul prezzo e trascura la cedola che oggi incasserebbe.
Vogliamo evitare il rimpianto. "Aspetto che la Fed finisca" è il modo elegante per dirlo. Evidentemente comprare e vedere i rendimenti salire ancora brucia più che restare fermi e perdere una possibile occasione. Così l’attesa del picco diventa paradossalmente una ragione per non decidere.
E poi c’è il conformismo. Nel 2021 si comprava ciò che compravano tutti, oggi si evita ciò che tutti evitano.
Il cuscinetto tra rendimento e rischio
In queste situazioni, giova tornare ai numeri. Il più semplice si ottiene dividendo il rendimento per la modified duration, la misura approssimativa di quanto scende il prezzo di un titolo quando i rendimenti salgono di un punto.
Immaginando un titolo ipotetico che quoti alla pari e con cedole esattamente pari al remdimento a scadenza oggi disponibile (dati al 9 ottobre), concettualmente, il risultato dice di quanto deve salire il rendimento in dodici mesi per annullare la cedola, anch’essa annuale. È certamente una stima grezza, ma dice l’essenziale e quello ci interessa in questa sede.
Titolo Rendimento Duration Cuscinetto a 12 mesi
Treasury 10 anni 5,24% 7,7 circa 70 pb
BTP 10 anni 4,59% 7,9 circa 60 pb
Bund 10 anni 3,49% 8,3 circa 40 pb
Treasury 10 anni, ottobre 2021 1,5% 9,2 circa 15 pb
BTP 10 anni, ottobre 2021 1% 9,5 circa 10 pb
Scopriamo che nel 2021 bastavano 15 punti base, il possibile movimento di una settimana, per azzerare un anno di rendimento. Oggi sul decennale americano ne servono circa 70. Il rischio di tasso che il mercato paga oggi per correrlo è molto più alto di allora.
Il cuscinetto aiuta anche a decidere quando ne valga la pena. Il trentennale americano, ad esempio, rende di più, il 5,60%, ma protegge la metà, circa 40 punti base.
Il mercato dei derivati sui tassi sconta ancora altri tre rialzi in un anno per cui il picco dei tassi ufficiali sembra essere lontano.
Per chi investe sulle scadenze lunghe, però, non sembra essere la cosa che conta di più visto che i rendimenti a lunga scadenza di solito girano prima. Ad esempio, nel 1994 il decennale americano ha fatto il massimo tre mesi prima dell’ultimo rialzo dei tassi, nel 2000 quattro mesi prima, nel 2018 un mese prima. L’eccezione è il 2023, quando il massimo è arrivato tre mesi dopo.
Si potrebbe avere il privilegio di rinunciare in partenza a indovinare il picco. Si potrebbe decidere prima quanto rischio di tasso si possa sopportare, poi si opera per gradi, magari comprando un po’ di più a ogni gradino di rendimento, quantità definite in partenza. Una regola scritta in anticipo ci sottrae al disagio di dovere decidere cosa fare quando i prezzi scendono, notoriamente momento in cui non si eccelle in lucidità.
Mediare al ribasso quando i prezzi scendono, in Borsa è spesso una cattiva abitudine o per lo meno un attegiamento riservato a professionisti esperti. Senza introdurre la complicazione di interrogarsi sulla capacità del debitore di onorare il suo impegno a scadenza, su un titolo di Stato tenuto a scadenza questa strategia presenta una logica visto che il prezzo ha un appuntamento galante a 100, e ogni cedimento dei prezzi offre un allargamento del cuscinetto.
Da tutto questo, possibili scelte come puro esercizio accademico escludendo si tratti di consigli finanziari o di investimento.
Scadenze entro i dieci anni. È dove il cuscinetto è oggettivamemte più ampio.
Una quota indicizzata all’inflazione. Il rendimento di un titolo tradizionale è fatto di due pezzi, il tasso reale e il compenso per l’inflazione attesa. In queste settimane è salito quasi solo il primo.
I titoli indicizzati, come i TIPS americani, pagano proprio quello, quasi il 3% l’anno oltre l’inflazione, per dieci anni. Chi compra il tradizionale deve sperare anche che l’inflazione non superi il 2,3% circa già incluso nel rendimento. Con il petrolio sopra 100 dollari, con l’indicizzato si evita di doverci scommettere.
Il credito solo quando paga.
In primavera gli spread, cioè il rendimento in più delle obbligazioni societarie rispetto ai titoli di Stato, erano vicini ai minimi di 25 anni. Nel 2021 il credito era l’unico posto dove trovare rendimento mentre oggi pare la parte del mercato dove il rischio è ripagato meno.
Per chi guarda oltre l’Europa, un Treasury comprato in euro senza copertura del cambio assomiglia ad una scommessa sul dollaro con il conforto di una cedola.
Possibili scenari.
I rendimenti lunghi girano. Scenario in cui magari l’economia rallenta fiaccata da tassi reali vicini al 3%,
negli Stati Uniti i mutui a trent’anni sono sopra il 7%. Famiglie e imprese magari rinviano acquisti e investimenti e con un’economia più debole la Fed potrebbe non aver bisogno di tutti i rialzi che il mercato sconta e i rendimenti a lunga scadenza scendono. Chi ha comprato per gradi è investito solo in parte, ma su rendimenti vicini ai massimi. Resta il rimpianto di non aver comprato di più, che è il prezzo della prudenza.
Il premio a termine continua a salire. La crescita americana non cede, le aste restano faticose e il decennale va verso il 6%. Chi ha comprato per gradi completa gli acquisti a rendimenti via via più alti con prezzi in calo e una cedola vicina al 6% a compensare la sofferenza.
Naturalmente, se l’inflazione attesa dal mercato, oggi ferma intorno al 2,3%, cominciasse a salire il titolo tradizionale si rivelerebbe probabilmente come scelta infelice e resta l’indicizzato. In questo caso, se l’orizzonte fosse breve, il cuscinetto proteggerebbe solo chi non avesse bisogno del capitale mentre chi magari tra un anno dovesse vendere sarebbe esposto alla roulette dei prezzi di quel momento.
Sapere dove sia il massimo dei rendimenti è un dono di discernimento che credo non sia custodito da nessuno. Abbiamo, invece, provato a stimare quanto margine di errore il mercato lascia a chi dovesse comprare e oggi sembra essere il più ampio da molti anni.
A differenza del 2021 allorchè il rischio c’era ma evidentemente non era adeguatamente remunerato, oggi il mercato ci offre un possibile punto di ingresso con visuale sul rischio e remunerazione ragionevole. Non resta che scegliere quanto rischio assumersi per stimare la possibile performance.
L’anno prima ricordiamo che l’Austria aveva collocato un titolo a cento anni con cedola 0,85%, e le richieste avevano sommerso l’offerta.
Chi era abituato ai BTP si spingeva in segmenti poco familiari, come il corporate e laddove l’adrenalina non fosse stata sufficiente era protagonista di fuori pista nell’high yield, le obbligazioni degli emittenti meno solidi. Il tutto per qualche decimale di rendimento in più. Allora, non era usuale chiedersi dove fosse il picco.
Oggi il Treasury a 10 anni rende il 5,22% e il BTP decennale il 4,61%, dopo che a inizio mese il titolo americano ha toccato i massimi dal 2002. Eppure la domanda che si sente più spesso è: "non saliranno ancora?".
È un paradosso comportamentale. Allora si comprava senza protezione, oggi si chiede la certezza del massimo. Un po’ come chi comprava il cappotto a prezzo pieno e ora, davanti ai saldi, sospetta della merce.
Una tesi ragionevole è che siamo passati da un contesto in cui protagonista era il debitore a quello attuale in cui ad avere voce in capitolo è il creditore con il risparmiatore che, probabilmente, non se ne è ancora accorto.
Dal decennio del debitore a quello del creditore.
Per oltre dieci anni il denaro è stato abbondante con le banche centrali che compravano titoli senza guardare il prezzo, i tassi reali erano negativi e chi prestava soldi non mostrava entusiasmo, perchè era tutto confinato nella parte di chi li prendeva in prestito. Insomma, un mondo fatto su misura per chi aveva debiti come Stati, imprese e chiunque avesse un mutuo.
Quel mondo pare finito, quantomeno sospeso, e la spiegazione più diffusa e non pienamente esaustiuva, chiama in causa la guerra con l’Iran, Hormuz e il Brent sopra 100 dollari.
Lo si è visto bene il 23 settembre, la seduta peggiore per i Treasury in quasi 18 mesi. In un solo giorno sono arrivate quattro notizie sfavorevoli. Il petrolio in rialzo di quasi il 4%, l’attività delle imprese americane ai massimi da oltre cinque anni, un governatore della Fed che ha parlato di nuovi rialzi dei tassi e un’asta di titoli a cinque anni accolta con freddezza. Il rendimento del decennale è salito di circa 15 punti base chiudendo al 5,11%, il livello più alto dal 2007.
Per capire che cosa ci fosse dietro basta scomporre quel rialzo. Il rendimento di un titolo di Stato è la somma di due parti: l’inflazione che gli investitori si aspettano e il rendimento reale, cioè quello che chiedono in più per prestare il proprio denaro.
Se a spaventare fosse stata l’inflazione, sarebbe salita la prima parte. Con l’ausilio dei TIPS (titoli del Tesoro indicizzati all’inflazione) si scopre che quel giorno, invece, oltre 12 punti base su 15 sono venuti dal rendimento reale e circa 2 dall’inflazione attesa, nonostante il balzo del petrolio.
In pratica, il mercato pare prezzare un capitale diventato più caro perché a ben vedere sono in molti a contendersi lo stesso risparmio. In campo ci sono il Tesoro americano, con un deficit intorno al 6% del PIL, le aziende attive nel campo dell’intelligenza artificiale, che ormai finanziano i data center a debito, e ora si è aggiunto anche il Giappone, dove il decennale ha superato il 3% e i capitali trovano finalmente rendimento a casa propria.
Intanto le stesse banche centrali che prima compravano senza guardare il prezzo oggi addirittura alzano i tassi. Si sa, quando il capitale è scarso, chi lo presta tende ad avere il controllo del gioco. Per il risparmiatore questo cambio di regime dovrebbe essere una buona notizia, ma molti lo vivono come una minaccia.
Le ragioni di tanta diffidenza
Proiettiamo il passato recente. Nel 2021 i tassi a zero sembravano la normalità e non dover finire mai. Oggi, per contro, dopo un trimestre in cui il rendimento del decennale americano è salito di oltre 80 punti base, sembra non dover finire mai la salita. Si tratta dello stesso errore ma con il segno opposto.
Le perdite pesano più dei guadagni. Gli studi di Kahneman e Tversky lo misurano in circa il doppio. Chi ha visto scendere i prezzi dei propri titoli nel terribile 2022, e di nuovo quest’estate, guarda quanto ha perso sul prezzo e trascura la cedola che oggi incasserebbe.
Vogliamo evitare il rimpianto. "Aspetto che la Fed finisca" è il modo elegante per dirlo. Evidentemente comprare e vedere i rendimenti salire ancora brucia più che restare fermi e perdere una possibile occasione. Così l’attesa del picco diventa paradossalmente una ragione per non decidere.
E poi c’è il conformismo. Nel 2021 si comprava ciò che compravano tutti, oggi si evita ciò che tutti evitano.
Il cuscinetto tra rendimento e rischio
In queste situazioni, giova tornare ai numeri. Il più semplice si ottiene dividendo il rendimento per la modified duration, la misura approssimativa di quanto scende il prezzo di un titolo quando i rendimenti salgono di un punto.
Immaginando un titolo ipotetico che quoti alla pari e con cedole esattamente pari al remdimento a scadenza oggi disponibile (dati al 9 ottobre), concettualmente, il risultato dice di quanto deve salire il rendimento in dodici mesi per annullare la cedola, anch’essa annuale. È certamente una stima grezza, ma dice l’essenziale e quello ci interessa in questa sede.
Titolo Rendimento Duration Cuscinetto a 12 mesi
Treasury 10 anni 5,24% 7,7 circa 70 pb
BTP 10 anni 4,59% 7,9 circa 60 pb
Bund 10 anni 3,49% 8,3 circa 40 pb
Treasury 10 anni, ottobre 2021 1,5% 9,2 circa 15 pb
BTP 10 anni, ottobre 2021 1% 9,5 circa 10 pb
Scopriamo che nel 2021 bastavano 15 punti base, il possibile movimento di una settimana, per azzerare un anno di rendimento. Oggi sul decennale americano ne servono circa 70. Il rischio di tasso che il mercato paga oggi per correrlo è molto più alto di allora.
Il cuscinetto aiuta anche a decidere quando ne valga la pena. Il trentennale americano, ad esempio, rende di più, il 5,60%, ma protegge la metà, circa 40 punti base.
Il mercato dei derivati sui tassi sconta ancora altri tre rialzi in un anno per cui il picco dei tassi ufficiali sembra essere lontano.
Per chi investe sulle scadenze lunghe, però, non sembra essere la cosa che conta di più visto che i rendimenti a lunga scadenza di solito girano prima. Ad esempio, nel 1994 il decennale americano ha fatto il massimo tre mesi prima dell’ultimo rialzo dei tassi, nel 2000 quattro mesi prima, nel 2018 un mese prima. L’eccezione è il 2023, quando il massimo è arrivato tre mesi dopo.
Si potrebbe avere il privilegio di rinunciare in partenza a indovinare il picco. Si potrebbe decidere prima quanto rischio di tasso si possa sopportare, poi si opera per gradi, magari comprando un po’ di più a ogni gradino di rendimento, quantità definite in partenza. Una regola scritta in anticipo ci sottrae al disagio di dovere decidere cosa fare quando i prezzi scendono, notoriamente momento in cui non si eccelle in lucidità.
Mediare al ribasso quando i prezzi scendono, in Borsa è spesso una cattiva abitudine o per lo meno un attegiamento riservato a professionisti esperti. Senza introdurre la complicazione di interrogarsi sulla capacità del debitore di onorare il suo impegno a scadenza, su un titolo di Stato tenuto a scadenza questa strategia presenta una logica visto che il prezzo ha un appuntamento galante a 100, e ogni cedimento dei prezzi offre un allargamento del cuscinetto.
Da tutto questo, possibili scelte come puro esercizio accademico escludendo si tratti di consigli finanziari o di investimento.
Scadenze entro i dieci anni. È dove il cuscinetto è oggettivamemte più ampio.
Una quota indicizzata all’inflazione. Il rendimento di un titolo tradizionale è fatto di due pezzi, il tasso reale e il compenso per l’inflazione attesa. In queste settimane è salito quasi solo il primo.
I titoli indicizzati, come i TIPS americani, pagano proprio quello, quasi il 3% l’anno oltre l’inflazione, per dieci anni. Chi compra il tradizionale deve sperare anche che l’inflazione non superi il 2,3% circa già incluso nel rendimento. Con il petrolio sopra 100 dollari, con l’indicizzato si evita di doverci scommettere.
Il credito solo quando paga.
In primavera gli spread, cioè il rendimento in più delle obbligazioni societarie rispetto ai titoli di Stato, erano vicini ai minimi di 25 anni. Nel 2021 il credito era l’unico posto dove trovare rendimento mentre oggi pare la parte del mercato dove il rischio è ripagato meno.
Per chi guarda oltre l’Europa, un Treasury comprato in euro senza copertura del cambio assomiglia ad una scommessa sul dollaro con il conforto di una cedola.
Possibili scenari.
I rendimenti lunghi girano. Scenario in cui magari l’economia rallenta fiaccata da tassi reali vicini al 3%,
negli Stati Uniti i mutui a trent’anni sono sopra il 7%. Famiglie e imprese magari rinviano acquisti e investimenti e con un’economia più debole la Fed potrebbe non aver bisogno di tutti i rialzi che il mercato sconta e i rendimenti a lunga scadenza scendono. Chi ha comprato per gradi è investito solo in parte, ma su rendimenti vicini ai massimi. Resta il rimpianto di non aver comprato di più, che è il prezzo della prudenza.
Il premio a termine continua a salire. La crescita americana non cede, le aste restano faticose e il decennale va verso il 6%. Chi ha comprato per gradi completa gli acquisti a rendimenti via via più alti con prezzi in calo e una cedola vicina al 6% a compensare la sofferenza.
Naturalmente, se l’inflazione attesa dal mercato, oggi ferma intorno al 2,3%, cominciasse a salire il titolo tradizionale si rivelerebbe probabilmente come scelta infelice e resta l’indicizzato. In questo caso, se l’orizzonte fosse breve, il cuscinetto proteggerebbe solo chi non avesse bisogno del capitale mentre chi magari tra un anno dovesse vendere sarebbe esposto alla roulette dei prezzi di quel momento.
Sapere dove sia il massimo dei rendimenti è un dono di discernimento che credo non sia custodito da nessuno. Abbiamo, invece, provato a stimare quanto margine di errore il mercato lascia a chi dovesse comprare e oggi sembra essere il più ampio da molti anni.
A differenza del 2021 allorchè il rischio c’era ma evidentemente non era adeguatamente remunerato, oggi il mercato ci offre un possibile punto di ingresso con visuale sul rischio e remunerazione ragionevole. Non resta che scegliere quanto rischio assumersi per stimare la possibile performance.

Dopo aver provato diverse piattaforme, ho scelto le charts di Capital.Com per le mie analisi: affidabilità, precisione ed un'interfaccia davvero intuitiva
myfxbook.com/members/rw051974/dp-raffaele-costa/11908796
myfxbook.com/members/rw051974/dp-raffaele-costa/11908796
Wyłączenie odpowiedzialności
Informacje i publikacje nie stanowią i nie powinny być traktowane jako porady finansowe, inwestycyjne, tradingowe ani jakiekolwiek inne rekomendacje dostarczane lub zatwierdzone przez TradingView. Więcej informacji znajduje się w Warunkach użytkowania.
Dopo aver provato diverse piattaforme, ho scelto le charts di Capital.Com per le mie analisi: affidabilità, precisione ed un'interfaccia davvero intuitiva
myfxbook.com/members/rw051974/dp-raffaele-costa/11908796
myfxbook.com/members/rw051974/dp-raffaele-costa/11908796
Wyłączenie odpowiedzialności
Informacje i publikacje nie stanowią i nie powinny być traktowane jako porady finansowe, inwestycyjne, tradingowe ani jakiekolwiek inne rekomendacje dostarczane lub zatwierdzone przez TradingView. Więcej informacji znajduje się w Warunkach użytkowania.