
La marcata tendenza rialzista dei rendimenti obbligazionari occidentali dal 2022 è diventata una delle principali preoccupazioni fondamentali per i mercati. Prezzi del petrolio, inflazione, deficit di bilancio e debito pubblico sono tutti fattori che spingono i tassi a lungo termine verso l’alto, soprattutto in Europa, negli Stati Uniti e anche in Giappone.
Per l’economia giapponese, la situazione potrebbe diventare complessa, poiché il debito pubblico rappresenta oltre il 240% del PIL e il costo degli interessi assorbe una quota sempre maggiore del bilancio annuale dello Stato.
Il grafico seguente mostra il debito pubblico giapponese in percentuale del PIL. Questi dati sono disponibili su TradingView tramite il ticker JPGDG.

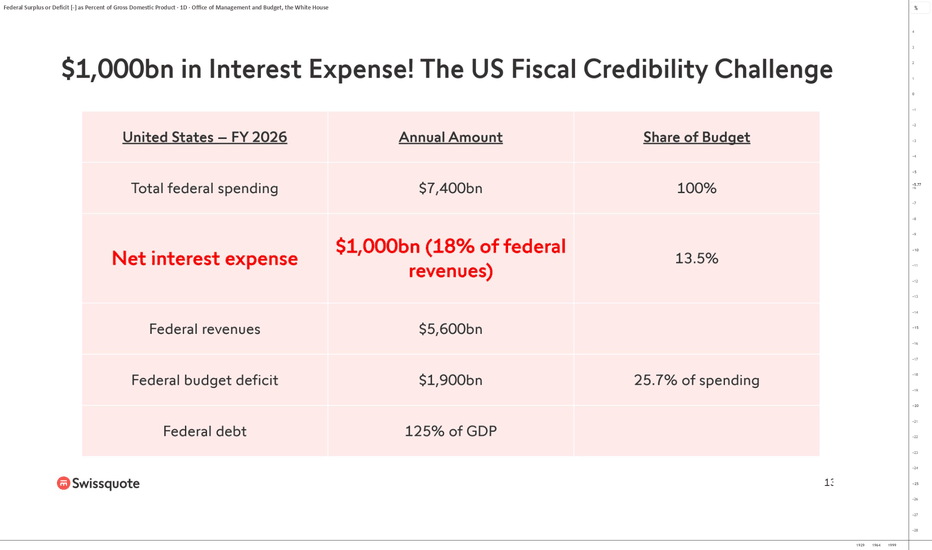
Ricordiamo che anche la situazione di bilancio degli Stati Uniti è molto complessa, con il costo degli interessi sul debito pubblico esistente che rappresenta ormai il 18% delle entrate del governo federale.
Ma torniamo al Giappone, dove il rendimento del titolo di Stato decennale ha appena raggiunto la soglia del 3%, il livello più alto dal 1996!
Il grafico seguente mostra le candele giapponesi giornaliere del rendimento del titolo di Stato giapponese a 10 anni. Quest’ultimo segue una potente tendenza rialzista dal 2022 e ha appena raggiunto il 3%, il livello più alto dal 1996.

Questo aumento dei tassi a lungo termine giapponesi è pericoloso per l’economia mondiale e, soprattutto, quali fattori sarebbero necessari per interrompere definitivamente questa tendenza rialzista? Una ripresa degli acquisti di titoli di Stato giapponesi da parte della BoJ? Un crollo del prezzo del petrolio? Una Fed più accomodante?
Il primo elemento da considerare è la particolare struttura del debito giapponese. A differenza degli Stati Uniti, una quota molto ampia di questo debito è detenuta da investitori domestici, in particolare dalla Bank of Japan, dalle banche e dalle compagnie assicurative. Ciò limita il rischio di una fuga improvvisa di capitali stranieri e rende il Giappone meno dipendente dai finanziamenti esterni.
Ma questo non significa che l’aumento dei tassi sia privo di conseguenze. Il problema riguarda piuttosto il costo progressivo di rifinanziamento del debito. Una parte consistente delle obbligazioni esistenti è stata emessa quando i tassi erano estremamente bassi. Man mano che queste obbligazioni arriveranno a scadenza e verranno rifinanziate, saranno sostituite da titoli con rendimenti più elevati, aumentando meccanicamente il costo degli interessi per lo Stato.
Si tratta quindi più di una minaccia a medio termine che di un rischio immediato di crisi di solvibilità.
Il secondo fattore determinante resta la politica della BoJ. Dopo anni di controllo della curva dei rendimenti e di acquisti massicci di obbligazioni, la Bank of Japan sta ora cercando di normalizzare gradualmente la propria politica monetaria. Un’accelerazione eccessiva di questo processo potrebbe provocare una nuova impennata dei rendimenti a lungo termine.
Al contrario, una BoJ più accomodante, con una riduzione più lenta degli acquisti di obbligazioni, potrebbe contribuire a stabilizzare il mercato.
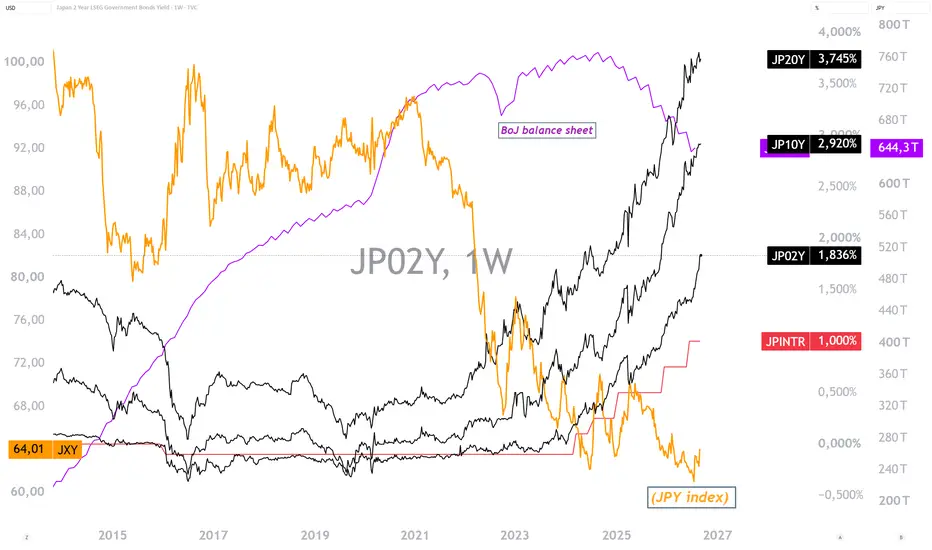
Il grafico seguente mostra i rendimenti obbligazionari giapponesi, il bilancio della BoJ e il tasso di interesse ufficiale della BoJ.

Il terzo fattore da monitorare è il prezzo del petrolio. Un calo duraturo del petrolio ridurrebbe le pressioni inflazionistiche in Giappone e darebbe alla BoJ maggiore margine di manovra. Un allentamento delle tensioni geopolitiche che permettesse la completa riapertura dello Stretto di Hormuz potrebbe quindi contribuire indirettamente a calmare i tassi giapponesi attraverso una riduzione del premio energetico e inflazionistico.
Infine, resta fondamentale anche la traiettoria dei tassi statunitensi. Se la Fed diventasse nettamente più accomodante e i rendimenti americani iniziassero a scendere, anche la pressione sui mercati obbligazionari globali potrebbe diminuire.
L’aumento dei tassi giapponesi deve quindi essere monitorato, ma è ancora prematuro parlare di una crisi. Il vero pericolo emergerebbe se l’aumento dei tassi diventasse autoalimentato: maggiori costi per interessi, maggiore deficit, maggiori emissioni obbligazionarie e quindi ulteriore pressione al rialzo sui rendimenti.
Per interrompere in modo duraturo questa dinamica, sarebbe idealmente necessaria la combinazione di diversi fattori: un’inflazione giapponese che si normalizza, un calo del prezzo del petrolio, una BoJ che stabilizza il mercato obbligazionario e una Fed più accomodante. È questa combinazione, piuttosto che un singolo evento isolato, che potrebbe realmente permettere ai tassi giapponesi a lungo termine di tornare verso una traiettoria più stabile.
I dati riportati di seguito mostrano che il mercato sta anticipando un rialzo dei tassi della BoJ il prossimo 18 settembre.

DISCLAIMER GENERALE:
Questo contenuto è destinato a persone che hanno familiarità con i mercati finanziari e gli strumenti di investimento, ed è fornito a scopo puramente informativo. L’idea presentata (inclusi commenti di mercato, dati e osservazioni) non rappresenta un prodotto del dipartimento di ricerca di Swissquote o delle sue affiliate. Questo materiale ha lo scopo di evidenziare le dinamiche di mercato e non costituisce consulenza in materia di investimenti, legale o fiscale. Se sei un investitore al dettaglio o non hai esperienza nel trading di prodotti finanziari complessi, è consigliabile consultare un consulente autorizzato prima di prendere decisioni finanziarie.
Questo contenuto non è destinato a manipolare il mercato né a promuovere comportamenti finanziari specifici.
Swissquote non fornisce alcuna garanzia circa la qualità, completezza, accuratezza o non violazione di tale contenuto. Le opinioni espresse sono quelle del consulente e sono fornite esclusivamente a scopo educativo. Qualsiasi informazione relativa a prodotti o mercati non deve essere interpretata come raccomandazione di una strategia o operazione di investimento. Le performance passate non garantiscono risultati futuri.
Swissquote e i suoi dipendenti e rappresentanti non potranno in alcun caso essere ritenuti responsabili per danni o perdite derivanti direttamente o indirettamente da decisioni prese sulla base di questo contenuto.
L’uso di marchi di terze parti è a scopo informativo e non implica approvazione da parte di Swissquote né che il titolare del marchio abbia autorizzato Swissquote a promuovere i propri prodotti o servizi.
Swissquote è il marchio commerciale che rappresenta le attività di: Swissquote Bank Ltd (Svizzera) regolata da FINMA, Swissquote Capital Markets Limited regolata da CySEC (Cipro), Swissquote Bank Europe SA (Lussemburgo) regolata dalla CSSF, Swissquote Ltd (Regno Unito) regolata dalla FCA, Swissquote Financial Services (Malta) Ltd regolata dalla MFSA, Swissquote MEA Ltd (UAE) regolata dalla DFSA, Swissquote Pte Ltd (Singapore) regolata dalla MAS, Swissquote Asia Limited (Hong Kong) autorizzata dalla SFC e Swissquote South Africa (Pty) Ltd supervisionata dalla FSCA.
I prodotti e i servizi Swissquote sono destinati esclusivamente a chi può riceverli secondo la legge locale.
Tutti gli investimenti comportano un certo grado di rischio. Il rischio di perdita nel trading o nel possesso di strumenti finanziari può essere significativo. Il valore degli strumenti finanziari, comprese azioni, obbligazioni, criptovalute e altri asset, può aumentare o diminuire. C’è un rischio importante di perdita finanziaria quando si acquistano, vendono, detengono, si fa staking o si investe in tali strumenti. SQBE non fornisce raccomandazioni specifiche su investimenti, transazioni o strategie.
I CFD sono strumenti complessi e comportano un rischio elevato di perdere denaro rapidamente a causa della leva finanziaria. La maggior parte dei conti al dettaglio perde capitale quando fa trading con i CFD. Dovresti valutare se comprendi il funzionamento dei CFD e se puoi permetterti di correre tale rischio.
Gli asset digitali non sono regolamentati nella maggior parte dei paesi e potrebbero non essere soggetti a norme di protezione dei consumatori. In quanto investimenti altamente volatili e speculativi, non sono adatti a investitori con bassa tolleranza al rischio. Assicurati di comprendere ogni asset digitale prima di operare.
Le criptovalute non sono considerate valuta legale in alcune giurisdizioni e sono soggette a incertezze normative.
L’uso di sistemi basati su Internet può comportare rischi elevati, tra cui frodi, attacchi informatici, interruzioni di rete e comunicazione, furti di identità e phishing legati agli asset digitali.
Per l’economia giapponese, la situazione potrebbe diventare complessa, poiché il debito pubblico rappresenta oltre il 240% del PIL e il costo degli interessi assorbe una quota sempre maggiore del bilancio annuale dello Stato.
Il grafico seguente mostra il debito pubblico giapponese in percentuale del PIL. Questi dati sono disponibili su TradingView tramite il ticker JPGDG.
Ricordiamo che anche la situazione di bilancio degli Stati Uniti è molto complessa, con il costo degli interessi sul debito pubblico esistente che rappresenta ormai il 18% delle entrate del governo federale.
Ma torniamo al Giappone, dove il rendimento del titolo di Stato decennale ha appena raggiunto la soglia del 3%, il livello più alto dal 1996!
Il grafico seguente mostra le candele giapponesi giornaliere del rendimento del titolo di Stato giapponese a 10 anni. Quest’ultimo segue una potente tendenza rialzista dal 2022 e ha appena raggiunto il 3%, il livello più alto dal 1996.
Questo aumento dei tassi a lungo termine giapponesi è pericoloso per l’economia mondiale e, soprattutto, quali fattori sarebbero necessari per interrompere definitivamente questa tendenza rialzista? Una ripresa degli acquisti di titoli di Stato giapponesi da parte della BoJ? Un crollo del prezzo del petrolio? Una Fed più accomodante?
Il primo elemento da considerare è la particolare struttura del debito giapponese. A differenza degli Stati Uniti, una quota molto ampia di questo debito è detenuta da investitori domestici, in particolare dalla Bank of Japan, dalle banche e dalle compagnie assicurative. Ciò limita il rischio di una fuga improvvisa di capitali stranieri e rende il Giappone meno dipendente dai finanziamenti esterni.
Ma questo non significa che l’aumento dei tassi sia privo di conseguenze. Il problema riguarda piuttosto il costo progressivo di rifinanziamento del debito. Una parte consistente delle obbligazioni esistenti è stata emessa quando i tassi erano estremamente bassi. Man mano che queste obbligazioni arriveranno a scadenza e verranno rifinanziate, saranno sostituite da titoli con rendimenti più elevati, aumentando meccanicamente il costo degli interessi per lo Stato.
Si tratta quindi più di una minaccia a medio termine che di un rischio immediato di crisi di solvibilità.
Il secondo fattore determinante resta la politica della BoJ. Dopo anni di controllo della curva dei rendimenti e di acquisti massicci di obbligazioni, la Bank of Japan sta ora cercando di normalizzare gradualmente la propria politica monetaria. Un’accelerazione eccessiva di questo processo potrebbe provocare una nuova impennata dei rendimenti a lungo termine.
Al contrario, una BoJ più accomodante, con una riduzione più lenta degli acquisti di obbligazioni, potrebbe contribuire a stabilizzare il mercato.
Il grafico seguente mostra i rendimenti obbligazionari giapponesi, il bilancio della BoJ e il tasso di interesse ufficiale della BoJ.
Il terzo fattore da monitorare è il prezzo del petrolio. Un calo duraturo del petrolio ridurrebbe le pressioni inflazionistiche in Giappone e darebbe alla BoJ maggiore margine di manovra. Un allentamento delle tensioni geopolitiche che permettesse la completa riapertura dello Stretto di Hormuz potrebbe quindi contribuire indirettamente a calmare i tassi giapponesi attraverso una riduzione del premio energetico e inflazionistico.
Infine, resta fondamentale anche la traiettoria dei tassi statunitensi. Se la Fed diventasse nettamente più accomodante e i rendimenti americani iniziassero a scendere, anche la pressione sui mercati obbligazionari globali potrebbe diminuire.
L’aumento dei tassi giapponesi deve quindi essere monitorato, ma è ancora prematuro parlare di una crisi. Il vero pericolo emergerebbe se l’aumento dei tassi diventasse autoalimentato: maggiori costi per interessi, maggiore deficit, maggiori emissioni obbligazionarie e quindi ulteriore pressione al rialzo sui rendimenti.
Per interrompere in modo duraturo questa dinamica, sarebbe idealmente necessaria la combinazione di diversi fattori: un’inflazione giapponese che si normalizza, un calo del prezzo del petrolio, una BoJ che stabilizza il mercato obbligazionario e una Fed più accomodante. È questa combinazione, piuttosto che un singolo evento isolato, che potrebbe realmente permettere ai tassi giapponesi a lungo termine di tornare verso una traiettoria più stabile.
I dati riportati di seguito mostrano che il mercato sta anticipando un rialzo dei tassi della BoJ il prossimo 18 settembre.
DISCLAIMER GENERALE:
Questo contenuto è destinato a persone che hanno familiarità con i mercati finanziari e gli strumenti di investimento, ed è fornito a scopo puramente informativo. L’idea presentata (inclusi commenti di mercato, dati e osservazioni) non rappresenta un prodotto del dipartimento di ricerca di Swissquote o delle sue affiliate. Questo materiale ha lo scopo di evidenziare le dinamiche di mercato e non costituisce consulenza in materia di investimenti, legale o fiscale. Se sei un investitore al dettaglio o non hai esperienza nel trading di prodotti finanziari complessi, è consigliabile consultare un consulente autorizzato prima di prendere decisioni finanziarie.
Questo contenuto non è destinato a manipolare il mercato né a promuovere comportamenti finanziari specifici.
Swissquote non fornisce alcuna garanzia circa la qualità, completezza, accuratezza o non violazione di tale contenuto. Le opinioni espresse sono quelle del consulente e sono fornite esclusivamente a scopo educativo. Qualsiasi informazione relativa a prodotti o mercati non deve essere interpretata come raccomandazione di una strategia o operazione di investimento. Le performance passate non garantiscono risultati futuri.
Swissquote e i suoi dipendenti e rappresentanti non potranno in alcun caso essere ritenuti responsabili per danni o perdite derivanti direttamente o indirettamente da decisioni prese sulla base di questo contenuto.
L’uso di marchi di terze parti è a scopo informativo e non implica approvazione da parte di Swissquote né che il titolare del marchio abbia autorizzato Swissquote a promuovere i propri prodotti o servizi.
Swissquote è il marchio commerciale che rappresenta le attività di: Swissquote Bank Ltd (Svizzera) regolata da FINMA, Swissquote Capital Markets Limited regolata da CySEC (Cipro), Swissquote Bank Europe SA (Lussemburgo) regolata dalla CSSF, Swissquote Ltd (Regno Unito) regolata dalla FCA, Swissquote Financial Services (Malta) Ltd regolata dalla MFSA, Swissquote MEA Ltd (UAE) regolata dalla DFSA, Swissquote Pte Ltd (Singapore) regolata dalla MAS, Swissquote Asia Limited (Hong Kong) autorizzata dalla SFC e Swissquote South Africa (Pty) Ltd supervisionata dalla FSCA.
I prodotti e i servizi Swissquote sono destinati esclusivamente a chi può riceverli secondo la legge locale.
Tutti gli investimenti comportano un certo grado di rischio. Il rischio di perdita nel trading o nel possesso di strumenti finanziari può essere significativo. Il valore degli strumenti finanziari, comprese azioni, obbligazioni, criptovalute e altri asset, può aumentare o diminuire. C’è un rischio importante di perdita finanziaria quando si acquistano, vendono, detengono, si fa staking o si investe in tali strumenti. SQBE non fornisce raccomandazioni specifiche su investimenti, transazioni o strategie.
I CFD sono strumenti complessi e comportano un rischio elevato di perdere denaro rapidamente a causa della leva finanziaria. La maggior parte dei conti al dettaglio perde capitale quando fa trading con i CFD. Dovresti valutare se comprendi il funzionamento dei CFD e se puoi permetterti di correre tale rischio.
Gli asset digitali non sono regolamentati nella maggior parte dei paesi e potrebbero non essere soggetti a norme di protezione dei consumatori. In quanto investimenti altamente volatili e speculativi, non sono adatti a investitori con bassa tolleranza al rischio. Assicurati di comprendere ogni asset digitale prima di operare.
Le criptovalute non sono considerate valuta legale in alcune giurisdizioni e sono soggette a incertezze normative.
L’uso di sistemi basati su Internet può comportare rischi elevati, tra cui frodi, attacchi informatici, interruzioni di rete e comunicazione, furti di identità e phishing legati agli asset digitali.

This content is written by Vincent Ganne for Swissquote.
This content is intended for individuals who are familiar with financial markets and instruments and is for information purposes only and does not constitute investment, legal or tax advice.
This content is intended for individuals who are familiar with financial markets and instruments and is for information purposes only and does not constitute investment, legal or tax advice.
Wyłączenie odpowiedzialności
Informacje i publikacje nie stanowią i nie powinny być traktowane jako porady finansowe, inwestycyjne, tradingowe ani jakiekolwiek inne rekomendacje dostarczane lub zatwierdzone przez TradingView. Więcej informacji znajduje się w Warunkach użytkowania.
This content is written by Vincent Ganne for Swissquote.
This content is intended for individuals who are familiar with financial markets and instruments and is for information purposes only and does not constitute investment, legal or tax advice.
This content is intended for individuals who are familiar with financial markets and instruments and is for information purposes only and does not constitute investment, legal or tax advice.
Wyłączenie odpowiedzialności
Informacje i publikacje nie stanowią i nie powinny być traktowane jako porady finansowe, inwestycyjne, tradingowe ani jakiekolwiek inne rekomendacje dostarczane lub zatwierdzone przez TradingView. Więcej informacji znajduje się w Warunkach użytkowania.