
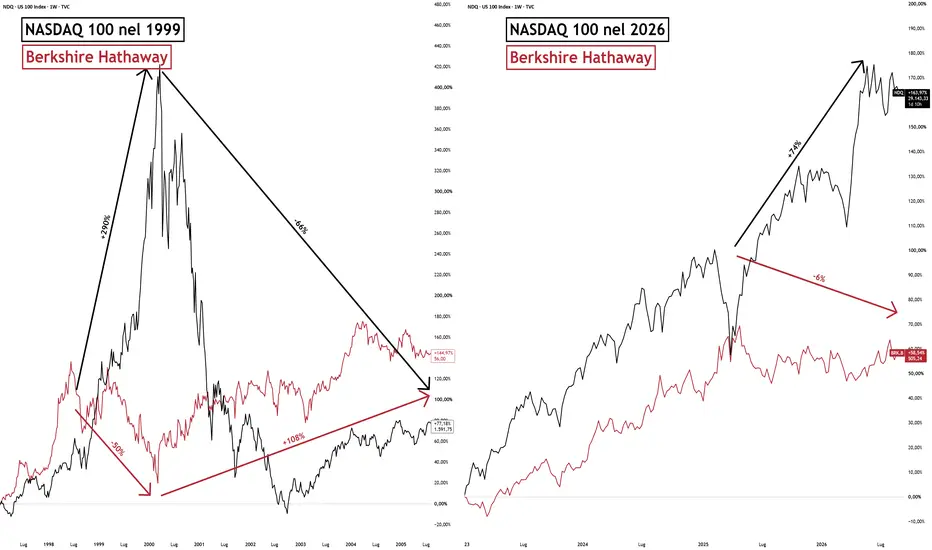
Durante la bolla Dot-com, il Nasdaq aveva lasciato indietro qualsiasi altro tipo di investimento crescendo di oltre 290% in 2 anni.
Nello stesso periodo di tempo Warren Buffett continuava ad avvertire della bolla in corso e rimase sottopesato di società tecnologiche. Questo gli fece attraversare una fase di forte debolezza, arrivando a perdere circa il 45%.
Sulla carta era un disastro. Chi guardava soltanto alla performance relativa vedeva Berkshire perdere terreno mentre la tecnologia correva.
Ma il punto è il rischio: quelle due performance non erano ottenute assumendo lo stesso rischio. Mentre Berkshire sottoperformava, il Nasdaq incorporava progressivamente valutazioni sempre più aggressive e una maggiore vulnerabilità a una correzione.
Poi il ciclo si invertì. La bolla esplose e il Nasdaq perse in un anno tutti i guadagni accumulati.
Berkshire che fino ad allora aveva accumulato aziende solide e di qualità torno a salire e negli anni successivi addirittura sovraperformò il Nasdaq.
Perché conta oggi: Berkshire sta nuovamente sottoperformando il mercato. Questo, da solo, non significa che siamo di fronte a una nuova Dot-com. Ma ricorda una lezione importante: la performance osservata non dice quanto rischio sia stato necessario assumere per ottenerla.
Conclusione: nei mercati rialzisti ridurre il rischio può sembrare un costo, perché significa rinunciare a una parte dell’ultimo tratto della salita. Ma è proprio quando prezzi e ottimismo sono elevati che il rischio dovrebbe essere progressivamente scaricato, non quando il drawdown è già arrivato.
Non bisogna massimizzare la performance sui massimi. Bisogna arrivare ai massimi con abbastanza rendimento accumulato e abbastanza poco rischio da poter sopravvivere a ciò che viene dopo.
Nello stesso periodo di tempo Warren Buffett continuava ad avvertire della bolla in corso e rimase sottopesato di società tecnologiche. Questo gli fece attraversare una fase di forte debolezza, arrivando a perdere circa il 45%.
Sulla carta era un disastro. Chi guardava soltanto alla performance relativa vedeva Berkshire perdere terreno mentre la tecnologia correva.
Ma il punto è il rischio: quelle due performance non erano ottenute assumendo lo stesso rischio. Mentre Berkshire sottoperformava, il Nasdaq incorporava progressivamente valutazioni sempre più aggressive e una maggiore vulnerabilità a una correzione.
Poi il ciclo si invertì. La bolla esplose e il Nasdaq perse in un anno tutti i guadagni accumulati.
Berkshire che fino ad allora aveva accumulato aziende solide e di qualità torno a salire e negli anni successivi addirittura sovraperformò il Nasdaq.
- Tra il 1998 e il 2005 Berkshire è salito quasi del doppio rispetto al Nasdaq: 144% contro 77%.
Perché conta oggi: Berkshire sta nuovamente sottoperformando il mercato. Questo, da solo, non significa che siamo di fronte a una nuova Dot-com. Ma ricorda una lezione importante: la performance osservata non dice quanto rischio sia stato necessario assumere per ottenerla.
Conclusione: nei mercati rialzisti ridurre il rischio può sembrare un costo, perché significa rinunciare a una parte dell’ultimo tratto della salita. Ma è proprio quando prezzi e ottimismo sono elevati che il rischio dovrebbe essere progressivamente scaricato, non quando il drawdown è già arrivato.
Non bisogna massimizzare la performance sui massimi. Bisogna arrivare ai massimi con abbastanza rendimento accumulato e abbastanza poco rischio da poter sopravvivere a ciò che viene dopo.

Wyłączenie odpowiedzialności
Informacje i publikacje nie stanowią i nie powinny być traktowane jako porady finansowe, inwestycyjne, tradingowe ani jakiekolwiek inne rekomendacje dostarczane lub zatwierdzone przez TradingView. Więcej informacji znajduje się w Warunkach użytkowania.
Wyłączenie odpowiedzialności
Informacje i publikacje nie stanowią i nie powinny być traktowane jako porady finansowe, inwestycyjne, tradingowe ani jakiekolwiek inne rekomendacje dostarczane lub zatwierdzone przez TradingView. Więcej informacji znajduje się w Warunkach użytkowania.