
📊 Ratio de Sharpe – Parte 2: 5 errores comunes de cálculo
El ratio de Sharpe es una de las medidas de rendimiento ajustado al riesgo más utilizadas. Sin embargo, incluso una fórmula matemáticamente correcta puede producir resultados engañosos si los datos subyacentes, la frecuencia de muestreo o la metodología no se manejan correctamente.
En la Parte 1, examinamos cómo se puede aplicar el ratio de Sharpe a acciones, carteras, estrategias de trading y análisis mediante ventanas móviles.
🔁 La fórmula básica es:
Sharpe = (Rₚ − Rf) / σₚ
Donde:
Rₚ = rentabilidad de la cartera o estrategia
Rf = tasa libre de riesgo
σₚ = desviación estándar de las rentabilidades
La Parte 2 se centra en cinco errores de cálculo habituales que pueden distorsionar los valores del ratio de Sharpe o dificultar la comparación entre valores que, por lo demás, son válidos.
📌 5 errores comunes de cálculo
1️⃣ Anualización incorrecta
El ratio de Sharpe es, fundamentalmente, una relación entre la rentabilidad excedente media y la volatilidad de las rentabilidades. Si se calcula a partir de rentabilidades diarias, el resultado es un ratio de Sharpe diario. Si se desea compararlo con un ratio de Sharpe anual, ambos componentes deben anualizarse de manera coherente.
Sharpe_anual = Sharpe_del_periodo × √(periodos por año)
El ratio de Sharpe no escala linealmente con el tiempo, sino con la raíz cuadrada del tiempo.
Para datos diarios, la aproximación habitual es:
Sharpe_anual = Sharpe_diario × √252
Por ejemplo, un Sharpe diario de 0,10 se convierte aproximadamente en 0,10 × √252 ≈ 1,59.
El número 252 representa la aproximación comúnmente utilizada para el número de sesiones bursátiles de un año.
Un error frecuente consiste en multiplicar el ratio de Sharpe por 252 en lugar de por √252, o en anualizar la rentabilidad mientras se mantiene la volatilidad expresada en una escala temporal diferente. Cualquiera de estos enfoques puede producir resultados considerablemente distorsionados.
📋 Multiplicadores de anualización habituales
• Datos horarios (acciones estadounidenses): 1.638 horas (252 días × 6,5 horas) → √1.638 ≈ 40,47
• Datos horarios (criptomonedas, 24/7): 8.760 horas (365 días × 24 horas) → √8.760 ≈ 93,59
• Datos diarios (mercados tradicionales): 252 días → √252 ≈ 15,87
• Datos diarios (criptomonedas, 24/7): 365 días → √365 ≈ 19,10
• Datos semanales: 52 semanas → √52 ≈ 7,21
• Datos mensuales: 12 meses → √12 ≈ 3,46
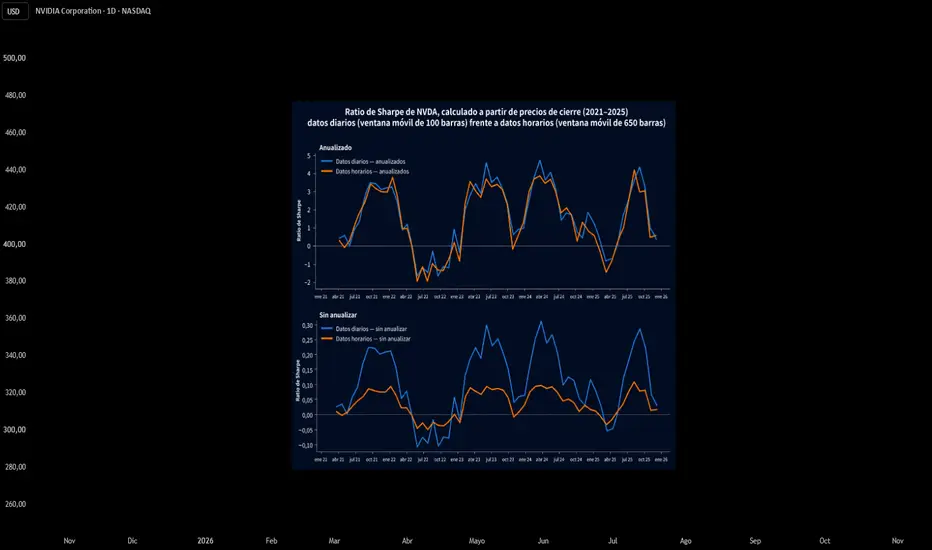
Como se observa en el gráfico anterior, una vez que ambas series se anualizan utilizando sus correspondientes factores de escala (√252 para los datos diarios y √1.638 para los horarios), las curvas del ratio de Sharpe diario y horario siguen trayectorias muy similares durante todo el periodo 2021–2025, mostrando ciclos y cambios de signo parecidos, con magnitudes generalmente comparables.
Sin anualizar, las mismas dos series presentan diferencias importantes de escala: el Sharpe diario sin anualizar alcanza un máximo cercano a 0,31, mientras que el Sharpe horario sin anualizar alcanza un máximo próximo a 0,10, alrededor de abril de 2024.
Aunque ambos se derivan de la misma serie de precios subyacente, se calculan utilizando diferentes frecuencias de rentabilidad. Por tanto, comparar directamente esos valores sin anualizar podría sugerir que el rendimiento diario es aproximadamente tres veces mejor que el horario. Se trataría de una conclusión engañosa, provocada por las diferentes frecuencias de muestreo y escalas temporales, y no por una diferencia real en el rendimiento ajustado al riesgo.
📌 Por qué es importante
Si se calcula un Sharpe de 1,2 a partir de rentabilidades diarias y se compara con un Sharpe de 1,2 obtenido a partir de rentabilidades semanales, esos valores no son comparables.
Un ratio de Sharpe puede resultar engañoso si no se conocen su frecuencia de cálculo y su método de anualización.
💡 Nota sobre horarios de sesión personalizados
Para activos que se negocian fuera de los horarios habituales (por ejemplo, mercados con sesiones de 7 u 8 horas, negociación ampliada o premercado, así como oro y Forex), el multiplicador horario debe calcularse de la siguiente manera:
Periodos por año = 252 × Horas de sesión por día
El factor de anualización será entonces:
√(Periodos por año)
⚠️ La anualización solo tiene sentido cuando las observaciones de rentabilidad subyacentes y los supuestos de escala son adecuados para el activo y el marco temporal analizados.
2️⃣ Utilizar la rentabilidad acumulada en lugar de las rentabilidades periódicas
El ratio de Sharpe debe calcularse a partir de una serie de rentabilidades periódicas, no de la rentabilidad acumulada durante todo el periodo.
Por ejemplo, supongamos que un activo presenta las siguientes rentabilidades mensuales:
+10%, −5%, +3%, −2%
El cálculo del Sharpe necesita las rentabilidades mensuales individuales porque debe medir dos aspectos:
• La rentabilidad media.
• La variabilidad de esas rentabilidades.
Si, en cambio, el activo presenta una rentabilidad acumulada del +5% durante todo el periodo, utilizar ese +5% como una única entrada para el cálculo del Sharpe elimina la información sobre cómo se obtuvo dicha rentabilidad.
Dos activos pueden generar la misma rentabilidad total del 20%, mientras que uno lo consigue de forma relativamente estable y el otro experimenta fuertes subidas y caídas. Por tanto, su rendimiento ajustado al riesgo puede ser muy diferente.
📌 Por qué es importante
La rentabilidad acumulada indica qué ocurrió entre dos momentos determinados.
El ratio de Sharpe pretende evaluar la eficiencia con la que se generaron las rentabilidades en relación con la variabilidad de la serie de rentabilidades.
Utilizar el rendimiento acumulado como si fuera una serie de rentabilidades periódicas elimina esta distinción y puede dar lugar a un cálculo del Sharpe inválido y engañoso.
3️⃣ Ignorar los supuestos estadísticos
El ratio de Sharpe tradicional funciona mejor bajo determinados supuestos que, en los mercados financieros, a menudo resultan poco realistas:
• Las rentabilidades presentan una volatilidad relativamente estable.
• Las observaciones son independientes entre sí.
• Las rentabilidades siguen aproximadamente una distribución normal.
Las rentabilidades reales de los mercados suelen incumplir uno o varios de estos supuestos, lo que puede convertir el ratio de Sharpe convencional en una medida incompleta o potencialmente engañosa del rendimiento ajustado al riesgo.
La volatilidad no es necesariamente estable.
Una acción puede pasar varios meses con baja volatilidad y posteriormente entrar en un régimen de volatilidad elevada, fenómeno conocido como agrupamiento de volatilidad (volatility clustering). Un único ratio de Sharpe calculado para todo el periodo puede ocultar este cambio.
Las rentabilidades no son necesariamente independientes.
La correlación serial puede aparecer en las series temporales financieras, especialmente en determinadas estrategias, activos o marcos temporales. Cuando las rentabilidades están correlacionadas, el cálculo estándar de la volatilidad puede no representar adecuadamente el riesgo real de la serie de rentabilidades.
Lo (2002) demostró que las rentabilidades con autocorrelación positiva —habituales en estrategias con suavización de rentabilidades, estrategias que incorporan posiciones en opciones (options overlays) o instrumentos poco líquidos— inflan el ratio de Sharpe anualizado convencional.
Las rentabilidades no siguen necesariamente una distribución normal.
Las rentabilidades financieras suelen presentar colas pesadas y asimetría. Las observaciones con grandes pérdidas pueden producirse con mucha mayor frecuencia de la que sugeriría una distribución normal.
📌 Por qué es importante
Un ratio de Sharpe de 1,5 no significa automáticamente que una estrategia tenga un «buen rendimiento ajustado al riesgo» en cualquier condición de mercado.
Una estrategia puede presentar un Sharpe atractivo y, aun así, estar expuesta a pérdidas extremas, agrupamientos de volatilidad o cambios en los regímenes de mercado.
Esta es una de las razones por las que el ratio de Sharpe debe analizarse junto con métricas como la caída máxima (Maximum Drawdown), el ratio de Sortino, el índice Ulcer y el ratio de Martin, en lugar de utilizarse de forma aislada.
Se han desarrollado ajustes al ratio de Sharpe estándar para abordar algunos de estos supuestos.
El factor de escala ajustado por autocorrelación (Lo, 2002) corrige la dependencia serial.
El ratio de Sharpe deflactado (Deflated Sharpe Ratio, Bailey y López de Prado) aborda problemas como las rentabilidades no normales y el sesgo de selección que surge cuando se prueban numerosas estrategias o variantes.
También se han desarrollado otras metodologías para abordar la volatilidad dependiente de los regímenes de mercado.
4️⃣ Comparar símbolos de cotización en diferentes marcos temporales
Un ratio de Sharpe calculado a partir de rentabilidades diarias y otro calculado a partir de rentabilidades horarias se basan en series de rentabilidades diferentes. El cambio en la frecuencia de muestreo puede afectar tanto a la rentabilidad media como a la volatilidad medidas.
Por ejemplo:
• Acción A: Sharpe = 1,20 con datos diarios.
• Acción B: Sharpe = 1,20 con datos horarios.
Puede resultar tentador concluir que ambas acciones presentan el mismo rendimiento ajustado al riesgo. Sin embargo, los dos valores se basan en diferentes frecuencias de muestreo y, por tanto, no describen necesariamente la misma dinámica de rentabilidades.
Esto es diferente de la anualización. La anualización ajusta un ratio de Sharpe calculado con una frecuencia determinada a una base temporal común. No convierte en equivalentes los ratios de Sharpe calculados a partir de series de rentabilidades fundamentalmente diferentes.
Esta distinción es especialmente importante en TradingView, donde los usuarios cambian habitualmente entre gráficos de 1 minuto, 5 minutos, 1 hora, 4 horas, diarios y semanales.
Cambiar el marco temporal modifica las observaciones utilizadas para calcular el ratio de Sharpe, lo que puede alterar considerablemente el valor resultante, incluso cuando cada ratio de Sharpe está correctamente anualizado.
📌 Por qué es importante
Al comparar ratios de Sharpe entre diferentes símbolos de cotización, siempre que sea posible, debe utilizarse el mismo marco temporal de cálculo y la misma metodología.
Si es necesario utilizar diferentes marcos temporales, la anualización puede expresar los resultados en una escala temporal común, pero no elimina las diferencias provocadas por las distintas frecuencias de muestreo subyacentes.
Por tanto, un screener o indicador que compare ratios de Sharpe calculados a partir de diferentes frecuencias de rentabilidad puede producir clasificaciones engañosas, incluso cuando los cálculos individuales del Sharpe son matemáticamente correctos.
5️⃣ Calcular el Sharpe a partir del registro de operaciones en lugar de la serie temporal
Como se explicó en la Parte 1, el procedimiento recomendado es:
Curva de capital → Rentabilidades periódicas → Rentabilidades excedentes → Sharpe
Este error se produce cuando se omite ese orden de cálculo.
Esto es especialmente importante al evaluar estrategias de TradingView.
Supongamos que una estrategia genera 20 operaciones. Un usuario toma el porcentaje de ganancias o pérdidas de cada operación cerrada y calcula:
Sharpe = Rentabilidad media por operación / DESVEST (Rentabilidad por operación)
Puede parecer matemáticamente razonable, pero no representa necesariamente el ratio de Sharpe convencional de las rentabilidades de la inversión de la estrategia.
El problema es que las operaciones individuales no son necesariamente observaciones temporales equivalentes.
Las operaciones pueden tener:
• Diferentes periodos de mantenimiento.
• Diferentes cantidades de capital expuesto al riesgo.
• Posiciones simultáneas o solapadas.
• Periodos en los que la estrategia permanece completamente fuera del mercado.
• Diferentes niveles de exposición al mercado a lo largo del tiempo.
En un cálculo sencillo basado en el registro de operaciones, una operación que dura dos días y otra que dura seis meses se contabilizan como una observación cada una, aunque representen periodos de exposición al mercado muy diferentes.
Para el análisis convencional del rendimiento de una estrategia, el ratio de Sharpe generalmente se calcula a partir de una serie temporal de rentabilidades de la cartera o de la estrategia, como las rentabilidades periódicas derivadas de la curva de capital.
Por ejemplo:
rₜ = (Capitalₜ / Capitalₜ₋₁) − 1
La serie de rentabilidades periódicas resultante puede utilizarse posteriormente para calcular la rentabilidad media y la desviación estándar de manera coherente a lo largo del tiempo.
📌 Por qué es importante
El ratio de Sharpe pretende describir la calidad de una serie de rentabilidades a lo largo del tiempo, no simplemente la calidad media de las operaciones individuales.
Una estrategia puede presentar una rentabilidad media elevada por operación y, sin embargo, tener un Sharpe mediocre si permanece largos periodos inactiva o experimenta una volatilidad considerable en su curva de capital.
Del mismo modo, un Sharpe basado en operaciones puede resultar engañoso cuando se ignoran la duración de las operaciones, la exposición del capital y el tiempo transcurrido entre operaciones.
Una estadística basada en operaciones puede seguir siendo útil, pero debe identificarse claramente como un Sharpe por operación, en lugar de presentarse como el ratio de Sharpe convencional basado en una serie temporal.
🏁 Conclusión
La fiabilidad de un ratio de Sharpe depende de la serie de rentabilidades y de la metodología en las que se basa.
Un valor de Sharpe aparentemente preciso puede resultar engañoso si las rentabilidades subyacentes se muestrean o anualizan incorrectamente, si se ignoran sus características estadísticas o si se comparan directamente valores calculados mediante metodologías diferentes.
En el caso de las estrategias de trading, el cálculo generalmente debe reflejar la serie de rentabilidades de la estrategia a lo largo del tiempo, en lugar de limitarse a los resultados de las operaciones individuales.
📌 La fórmula puede ser sencilla. Obtener un ratio de Sharpe significativo requiere un tratamiento cuidadoso de los datos en los que se basa.
📝 Nota
Las aplicaciones y metodologías del ratio de Sharpe son muy amplias. Se recomienda a los usuarios interesados explorar otros enfoques para evaluar el rendimiento ajustado al riesgo mediante el ratio de Sharpe.
Nota sobre la traducción
Esta es una traducción asistida por medios automatizados de la publicación original en inglés, que sigue siendo la versión autorizada. Se ha hecho todo lo posible por preservar el significado original y la terminología técnica, aunque algunas expresiones, términos o formulaciones pueden diferir de la fuente.
La publicación original en inglés se encuentra disponible en el perfil del autor en TradingView. Si algún aspecto no está claro, debe consultarse la versión en inglés como referencia definitiva.
Ratio de Sharpe — Material educativo de referencia TrendAdvantage
El ratio de Sharpe es una de las medidas de rendimiento ajustado al riesgo más utilizadas. Sin embargo, incluso una fórmula matemáticamente correcta puede producir resultados engañosos si los datos subyacentes, la frecuencia de muestreo o la metodología no se manejan correctamente.
En la Parte 1, examinamos cómo se puede aplicar el ratio de Sharpe a acciones, carteras, estrategias de trading y análisis mediante ventanas móviles.
🔁 La fórmula básica es:
Sharpe = (Rₚ − Rf) / σₚ
Donde:
Rₚ = rentabilidad de la cartera o estrategia
Rf = tasa libre de riesgo
σₚ = desviación estándar de las rentabilidades
La Parte 2 se centra en cinco errores de cálculo habituales que pueden distorsionar los valores del ratio de Sharpe o dificultar la comparación entre valores que, por lo demás, son válidos.
📌 5 errores comunes de cálculo
1️⃣ Anualización incorrecta
El ratio de Sharpe es, fundamentalmente, una relación entre la rentabilidad excedente media y la volatilidad de las rentabilidades. Si se calcula a partir de rentabilidades diarias, el resultado es un ratio de Sharpe diario. Si se desea compararlo con un ratio de Sharpe anual, ambos componentes deben anualizarse de manera coherente.
Sharpe_anual = Sharpe_del_periodo × √(periodos por año)
El ratio de Sharpe no escala linealmente con el tiempo, sino con la raíz cuadrada del tiempo.
Para datos diarios, la aproximación habitual es:
Sharpe_anual = Sharpe_diario × √252
Por ejemplo, un Sharpe diario de 0,10 se convierte aproximadamente en 0,10 × √252 ≈ 1,59.
El número 252 representa la aproximación comúnmente utilizada para el número de sesiones bursátiles de un año.
Un error frecuente consiste en multiplicar el ratio de Sharpe por 252 en lugar de por √252, o en anualizar la rentabilidad mientras se mantiene la volatilidad expresada en una escala temporal diferente. Cualquiera de estos enfoques puede producir resultados considerablemente distorsionados.
📋 Multiplicadores de anualización habituales
• Datos horarios (acciones estadounidenses): 1.638 horas (252 días × 6,5 horas) → √1.638 ≈ 40,47
• Datos horarios (criptomonedas, 24/7): 8.760 horas (365 días × 24 horas) → √8.760 ≈ 93,59
• Datos diarios (mercados tradicionales): 252 días → √252 ≈ 15,87
• Datos diarios (criptomonedas, 24/7): 365 días → √365 ≈ 19,10
• Datos semanales: 52 semanas → √52 ≈ 7,21
• Datos mensuales: 12 meses → √12 ≈ 3,46
Como se observa en el gráfico anterior, una vez que ambas series se anualizan utilizando sus correspondientes factores de escala (√252 para los datos diarios y √1.638 para los horarios), las curvas del ratio de Sharpe diario y horario siguen trayectorias muy similares durante todo el periodo 2021–2025, mostrando ciclos y cambios de signo parecidos, con magnitudes generalmente comparables.
Sin anualizar, las mismas dos series presentan diferencias importantes de escala: el Sharpe diario sin anualizar alcanza un máximo cercano a 0,31, mientras que el Sharpe horario sin anualizar alcanza un máximo próximo a 0,10, alrededor de abril de 2024.
Aunque ambos se derivan de la misma serie de precios subyacente, se calculan utilizando diferentes frecuencias de rentabilidad. Por tanto, comparar directamente esos valores sin anualizar podría sugerir que el rendimiento diario es aproximadamente tres veces mejor que el horario. Se trataría de una conclusión engañosa, provocada por las diferentes frecuencias de muestreo y escalas temporales, y no por una diferencia real en el rendimiento ajustado al riesgo.
📌 Por qué es importante
Si se calcula un Sharpe de 1,2 a partir de rentabilidades diarias y se compara con un Sharpe de 1,2 obtenido a partir de rentabilidades semanales, esos valores no son comparables.
Un ratio de Sharpe puede resultar engañoso si no se conocen su frecuencia de cálculo y su método de anualización.
💡 Nota sobre horarios de sesión personalizados
Para activos que se negocian fuera de los horarios habituales (por ejemplo, mercados con sesiones de 7 u 8 horas, negociación ampliada o premercado, así como oro y Forex), el multiplicador horario debe calcularse de la siguiente manera:
Periodos por año = 252 × Horas de sesión por día
El factor de anualización será entonces:
√(Periodos por año)
⚠️ La anualización solo tiene sentido cuando las observaciones de rentabilidad subyacentes y los supuestos de escala son adecuados para el activo y el marco temporal analizados.
2️⃣ Utilizar la rentabilidad acumulada en lugar de las rentabilidades periódicas
El ratio de Sharpe debe calcularse a partir de una serie de rentabilidades periódicas, no de la rentabilidad acumulada durante todo el periodo.
Por ejemplo, supongamos que un activo presenta las siguientes rentabilidades mensuales:
+10%, −5%, +3%, −2%
El cálculo del Sharpe necesita las rentabilidades mensuales individuales porque debe medir dos aspectos:
• La rentabilidad media.
• La variabilidad de esas rentabilidades.
Si, en cambio, el activo presenta una rentabilidad acumulada del +5% durante todo el periodo, utilizar ese +5% como una única entrada para el cálculo del Sharpe elimina la información sobre cómo se obtuvo dicha rentabilidad.
Dos activos pueden generar la misma rentabilidad total del 20%, mientras que uno lo consigue de forma relativamente estable y el otro experimenta fuertes subidas y caídas. Por tanto, su rendimiento ajustado al riesgo puede ser muy diferente.
📌 Por qué es importante
La rentabilidad acumulada indica qué ocurrió entre dos momentos determinados.
El ratio de Sharpe pretende evaluar la eficiencia con la que se generaron las rentabilidades en relación con la variabilidad de la serie de rentabilidades.
Utilizar el rendimiento acumulado como si fuera una serie de rentabilidades periódicas elimina esta distinción y puede dar lugar a un cálculo del Sharpe inválido y engañoso.
3️⃣ Ignorar los supuestos estadísticos
El ratio de Sharpe tradicional funciona mejor bajo determinados supuestos que, en los mercados financieros, a menudo resultan poco realistas:
• Las rentabilidades presentan una volatilidad relativamente estable.
• Las observaciones son independientes entre sí.
• Las rentabilidades siguen aproximadamente una distribución normal.
Las rentabilidades reales de los mercados suelen incumplir uno o varios de estos supuestos, lo que puede convertir el ratio de Sharpe convencional en una medida incompleta o potencialmente engañosa del rendimiento ajustado al riesgo.
La volatilidad no es necesariamente estable.
Una acción puede pasar varios meses con baja volatilidad y posteriormente entrar en un régimen de volatilidad elevada, fenómeno conocido como agrupamiento de volatilidad (volatility clustering). Un único ratio de Sharpe calculado para todo el periodo puede ocultar este cambio.
Las rentabilidades no son necesariamente independientes.
La correlación serial puede aparecer en las series temporales financieras, especialmente en determinadas estrategias, activos o marcos temporales. Cuando las rentabilidades están correlacionadas, el cálculo estándar de la volatilidad puede no representar adecuadamente el riesgo real de la serie de rentabilidades.
Lo (2002) demostró que las rentabilidades con autocorrelación positiva —habituales en estrategias con suavización de rentabilidades, estrategias que incorporan posiciones en opciones (options overlays) o instrumentos poco líquidos— inflan el ratio de Sharpe anualizado convencional.
Las rentabilidades no siguen necesariamente una distribución normal.
Las rentabilidades financieras suelen presentar colas pesadas y asimetría. Las observaciones con grandes pérdidas pueden producirse con mucha mayor frecuencia de la que sugeriría una distribución normal.
📌 Por qué es importante
Un ratio de Sharpe de 1,5 no significa automáticamente que una estrategia tenga un «buen rendimiento ajustado al riesgo» en cualquier condición de mercado.
Una estrategia puede presentar un Sharpe atractivo y, aun así, estar expuesta a pérdidas extremas, agrupamientos de volatilidad o cambios en los regímenes de mercado.
Esta es una de las razones por las que el ratio de Sharpe debe analizarse junto con métricas como la caída máxima (Maximum Drawdown), el ratio de Sortino, el índice Ulcer y el ratio de Martin, en lugar de utilizarse de forma aislada.
Se han desarrollado ajustes al ratio de Sharpe estándar para abordar algunos de estos supuestos.
El factor de escala ajustado por autocorrelación (Lo, 2002) corrige la dependencia serial.
El ratio de Sharpe deflactado (Deflated Sharpe Ratio, Bailey y López de Prado) aborda problemas como las rentabilidades no normales y el sesgo de selección que surge cuando se prueban numerosas estrategias o variantes.
También se han desarrollado otras metodologías para abordar la volatilidad dependiente de los regímenes de mercado.
4️⃣ Comparar símbolos de cotización en diferentes marcos temporales
Un ratio de Sharpe calculado a partir de rentabilidades diarias y otro calculado a partir de rentabilidades horarias se basan en series de rentabilidades diferentes. El cambio en la frecuencia de muestreo puede afectar tanto a la rentabilidad media como a la volatilidad medidas.
Por ejemplo:
• Acción A: Sharpe = 1,20 con datos diarios.
• Acción B: Sharpe = 1,20 con datos horarios.
Puede resultar tentador concluir que ambas acciones presentan el mismo rendimiento ajustado al riesgo. Sin embargo, los dos valores se basan en diferentes frecuencias de muestreo y, por tanto, no describen necesariamente la misma dinámica de rentabilidades.
Esto es diferente de la anualización. La anualización ajusta un ratio de Sharpe calculado con una frecuencia determinada a una base temporal común. No convierte en equivalentes los ratios de Sharpe calculados a partir de series de rentabilidades fundamentalmente diferentes.
Esta distinción es especialmente importante en TradingView, donde los usuarios cambian habitualmente entre gráficos de 1 minuto, 5 minutos, 1 hora, 4 horas, diarios y semanales.
Cambiar el marco temporal modifica las observaciones utilizadas para calcular el ratio de Sharpe, lo que puede alterar considerablemente el valor resultante, incluso cuando cada ratio de Sharpe está correctamente anualizado.
📌 Por qué es importante
Al comparar ratios de Sharpe entre diferentes símbolos de cotización, siempre que sea posible, debe utilizarse el mismo marco temporal de cálculo y la misma metodología.
Si es necesario utilizar diferentes marcos temporales, la anualización puede expresar los resultados en una escala temporal común, pero no elimina las diferencias provocadas por las distintas frecuencias de muestreo subyacentes.
Por tanto, un screener o indicador que compare ratios de Sharpe calculados a partir de diferentes frecuencias de rentabilidad puede producir clasificaciones engañosas, incluso cuando los cálculos individuales del Sharpe son matemáticamente correctos.
5️⃣ Calcular el Sharpe a partir del registro de operaciones en lugar de la serie temporal
Como se explicó en la Parte 1, el procedimiento recomendado es:
Curva de capital → Rentabilidades periódicas → Rentabilidades excedentes → Sharpe
Este error se produce cuando se omite ese orden de cálculo.
Esto es especialmente importante al evaluar estrategias de TradingView.
Supongamos que una estrategia genera 20 operaciones. Un usuario toma el porcentaje de ganancias o pérdidas de cada operación cerrada y calcula:
Sharpe = Rentabilidad media por operación / DESVEST (Rentabilidad por operación)
Puede parecer matemáticamente razonable, pero no representa necesariamente el ratio de Sharpe convencional de las rentabilidades de la inversión de la estrategia.
El problema es que las operaciones individuales no son necesariamente observaciones temporales equivalentes.
Las operaciones pueden tener:
• Diferentes periodos de mantenimiento.
• Diferentes cantidades de capital expuesto al riesgo.
• Posiciones simultáneas o solapadas.
• Periodos en los que la estrategia permanece completamente fuera del mercado.
• Diferentes niveles de exposición al mercado a lo largo del tiempo.
En un cálculo sencillo basado en el registro de operaciones, una operación que dura dos días y otra que dura seis meses se contabilizan como una observación cada una, aunque representen periodos de exposición al mercado muy diferentes.
Para el análisis convencional del rendimiento de una estrategia, el ratio de Sharpe generalmente se calcula a partir de una serie temporal de rentabilidades de la cartera o de la estrategia, como las rentabilidades periódicas derivadas de la curva de capital.
Por ejemplo:
rₜ = (Capitalₜ / Capitalₜ₋₁) − 1
La serie de rentabilidades periódicas resultante puede utilizarse posteriormente para calcular la rentabilidad media y la desviación estándar de manera coherente a lo largo del tiempo.
📌 Por qué es importante
El ratio de Sharpe pretende describir la calidad de una serie de rentabilidades a lo largo del tiempo, no simplemente la calidad media de las operaciones individuales.
Una estrategia puede presentar una rentabilidad media elevada por operación y, sin embargo, tener un Sharpe mediocre si permanece largos periodos inactiva o experimenta una volatilidad considerable en su curva de capital.
Del mismo modo, un Sharpe basado en operaciones puede resultar engañoso cuando se ignoran la duración de las operaciones, la exposición del capital y el tiempo transcurrido entre operaciones.
Una estadística basada en operaciones puede seguir siendo útil, pero debe identificarse claramente como un Sharpe por operación, en lugar de presentarse como el ratio de Sharpe convencional basado en una serie temporal.
🏁 Conclusión
La fiabilidad de un ratio de Sharpe depende de la serie de rentabilidades y de la metodología en las que se basa.
Un valor de Sharpe aparentemente preciso puede resultar engañoso si las rentabilidades subyacentes se muestrean o anualizan incorrectamente, si se ignoran sus características estadísticas o si se comparan directamente valores calculados mediante metodologías diferentes.
En el caso de las estrategias de trading, el cálculo generalmente debe reflejar la serie de rentabilidades de la estrategia a lo largo del tiempo, en lugar de limitarse a los resultados de las operaciones individuales.
📌 La fórmula puede ser sencilla. Obtener un ratio de Sharpe significativo requiere un tratamiento cuidadoso de los datos en los que se basa.
📝 Nota
Las aplicaciones y metodologías del ratio de Sharpe son muy amplias. Se recomienda a los usuarios interesados explorar otros enfoques para evaluar el rendimiento ajustado al riesgo mediante el ratio de Sharpe.
Nota sobre la traducción
Esta es una traducción asistida por medios automatizados de la publicación original en inglés, que sigue siendo la versión autorizada. Se ha hecho todo lo posible por preservar el significado original y la terminología técnica, aunque algunas expresiones, términos o formulaciones pueden diferir de la fuente.
La publicación original en inglés se encuentra disponible en el perfil del autor en TradingView. Si algún aspecto no está claro, debe consultarse la versión en inglés como referencia definitiva.
Ratio de Sharpe — Material educativo de referencia TrendAdvantage

Powiązane publikacje
Wyłączenie odpowiedzialności
Informacje i publikacje nie stanowią i nie powinny być traktowane jako porady finansowe, inwestycyjne, tradingowe ani jakiekolwiek inne rekomendacje dostarczane lub zatwierdzone przez TradingView. Więcej informacji znajduje się w Warunkach użytkowania.
Powiązane publikacje
Wyłączenie odpowiedzialności
Informacje i publikacje nie stanowią i nie powinny być traktowane jako porady finansowe, inwestycyjne, tradingowe ani jakiekolwiek inne rekomendacje dostarczane lub zatwierdzone przez TradingView. Więcej informacji znajduje się w Warunkach użytkowania.