
📊 シャープレシオ 第1部:実践的な活用と解釈
株式 • ポートフォリオ • トレード戦略 • ローリング分析 • シャープレシオとソルティノレシオ
ノーベル賞受賞者のウィリアム・F・シャープによって考案されたシャープレシオは、リスク調整後パフォーマンスを測定する指標として、最も広く利用されているものの一つです。戦略のバックテスト、ファンドのファクトシート、TradingViewのストラテジーテスターのサマリー、さらには幅広い金融関連文献で用いられています。
1️⃣ シャープレシオ — 基本概念
シャープレシオは、リターンの変動性1単位当たりに、どれだけの超過リターンが得られたかを測定します。
Sharpe = (Rₚ − Rf) / σₚ
ここで、
Rₚ = ポートフォリオまたは戦略のリターン
Rf = 無リスク利回り
σₚ = リターンの標準偏差
日次データの場合、年率換算シャープレシオは一般に次のように計算されます。
年率換算シャープレシオ = 平均(日次超過リターン) / 標準偏差(日次超過リターン) × √252
📌 重要ポイント:シャープレシオが高いほど、一般的にはボラティリティに対して効率よくリターンを獲得できたことを意味します。
💡 例
2つの投資対象が次の結果だったとします。
投資A — リターン20%、ボラティリティ20%
投資B — リターン18%、ボラティリティ12%
投資Aの方がリターンは高いものの、投資Bは大幅に低い変動性でリターンを達成しているため、シャープレシオは投資Bの方が高い可能性があります。
📌 重要ポイント:シャープレシオはリターンの順位付けではありません。リスク調整後リターンの順位付けです。
より具体的に見てみましょう。ある銘柄の終値が、6営業日にわたり次のように推移したとします。
1日目:$100.00
2日目:$101.50(+1.50%)
3日目:$99.80(−1.67%)
4日目:$102.30(+2.51%)
5日目:$101.90(−0.39%)
6日目:$103.40(+1.47%)
平均(日次リターン)≈ 0.68%、標準偏差(日次リターン)≈ 1.68%
日次の無リスク利回りを無視できるほど小さいと仮定すると、日次シャープレシオは約 0.68 / 1.68 ≈ 0.41 です。これに √252 を掛けると年率換算値が得られます。ただし、観測値が5つしかないため、これはあくまで説明用の例です。年率換算値を統計的に意味のあるものとして扱うには、通常1年から数年分の日次データなど、はるかに長いリターン履歴を使用する必要があります。
📈 年率換算シャープレシオの一般的な解釈
0未満 — リスク調整後リターンが低い、またはマイナス
0~0.5 — 弱い
0.5~1.0 — 中程度
1.0~2.0 — 良好
2.0~3.0 — 非常に良好
3.0超 — 卓越しているが、持続させるのは難しいことが多い
📊 チャートの説明
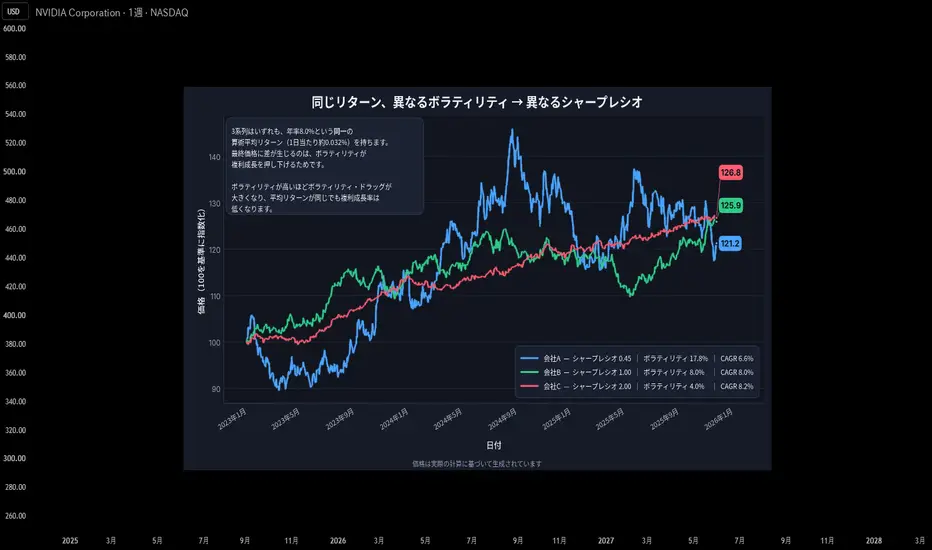
上のチャートは、異なる値動きを示す3社を表示しています。3社とも期待年率リターンを同じ8%としてシミュレーションしていますが、ボラティリティが異なるため、価格推移と複利運用後の結果には大きな違いが生じています。
会社C(シャープレシオ2.00、ボラティリティ4%)は、ノイズの少ない安定した値動きで上昇し、ボラティリティが最も低く、最終的な複利成長率も最も高くなっています(CAGR 8.2%)。
会社A(シャープレシオ0.45、ボラティリティ17.8%)は、最も変動の大きい値動きを示し、+45%を超える大幅な振れや急騰を伴います。同じ期待平均リターンであるにもかかわらず、最終価値は最も低くなっています(CAGR 6.6%)。
会社B(シャープレシオ1.0、ボラティリティ8.0%)のシャープレシオは会社Aの2倍超で、会社Cの半分です。値動きは会社Aより滑らかですが、会社Cより変動が大きく、CAGRは8.0%となっています。
🎯 重要な結論:シャープレシオは、より高い超過リターンとより低いボラティリティを評価します。2つの投資対象が似たようなリターンを生み出していても、より低いボラティリティでそのリターンを達成した投資対象のシャープレシオは、はるかに高くなることがあります。
---
2️⃣ 株式ポートフォリオのシャープレシオ
ポートフォリオを評価する場合、シャープレシオはそのポートフォリオ自身のリターン系列から計算する必要があります。
💼 ポートフォリオの例
AAPL — 構成比25%、リターン+2.0%
MSFT — 構成比25%、リターン+1.0%
NVDA — 構成比25%、リターン+4.0%
AMD — 構成比25%、リターン−2.0%
Rportfolio = 0.25RAAPL + 0.25RMSFT + 0.25RNVDA + 0.25RAMD = 1.25%
Rportfolio = 0.25×(+2) + 0.25×(+1) + 0.25×(+4) + 0.25×(−2) = 1.25%
この計算を各期間について繰り返し、ポートフォリオのリターン系列を作成してから、その系列を用いてシャープレシオを計算します。
⚠️ 重要:保有銘柄ごとのシャープレシオを単純平均してはいけません。ポートフォリオのリスクは、各株式のボラティリティだけでなく、株式同士の相関にも左右されます。したがって、ポートフォリオのシャープレシオは、ポートフォリオのリターンから計算する必要があります。
Andrea Frazzini、David Kabiller、Lasse Pedersenによる研究「Buffett’s Alpha」では、1976年11月から2011年12月までのバークシャーのパフォーマンスが分析されました。
この研究によると、ウォーレン・バフェット率いるバークシャー・ハサウェイは、長期にわたって約0.76という卓越したシャープレシオ(1976~2011年)を達成しました。同じ期間の株式市場全体は0.39でした。
---
3️⃣ 個別株を比較するためのシャープレシオ
すべての株式を同じ方法で評価するなら、シャープレシオを使って個別株を比較することもできます。
AAPL — リターン18%、ボラティリティ22%、シャープレシオ0.82
MSFT — リターン17%、ボラティリティ18%、シャープレシオ0.94
NVDA — リターン35%、ボラティリティ45%、シャープレシオ0.78
AMD — リターン28%、ボラティリティ38%、シャープレシオ0.74
📌 リスク調整前のリターン順位は NVDA > AMD > AAPL > MSFT ですが、シャープレシオの順位は MSFT > AAPL > NVDA > AMD です。
有意義な横断的比較を行うには、次の条件を統一します。
• 時間足
• ルックバック期間
• リターンの計算方法
• 無リスク利回り
• 年率換算方法
• 欠損データの取り扱い
---
4️⃣ トレード戦略のシャープレシオ
戦略の取引履歴には、たとえば +5%、−2%、+8%、−4%、+3% のようなリターンが記録されていることがあります。これらの取引リターンから直接シャープレシオを計算したくなるかもしれませんが、一般には推奨される方法ではありません。
その理由は、シャープレシオが本質的に、時間の経過に伴うリターンを測定する指標だからです。取引ごとに保有期間は大きく異なる場合があるため、各取引を等間隔の観測値として扱うと、時間軸が歪むおそれがあります。
⚙️ 推奨される方法
エクイティカーブ → 期間リターン → 超過リターン → シャープレシオ
まず戦略のエクイティカーブ(資産曲線)から、次のような期間リターンを計算します。
1月1日:$100,000
1月2日:$100,500
1月3日:$101,200
1月4日:$99,900
1月5日:$101,000
rₜ = (Equityₜ / Equityₜ₋₁) − 1
この方法では、保有期間、複利効果、ポジションサイズ、現金で保有している期間、ポートフォリオのエクスポージャー、重複するポジション、そして戦略の実際の資産推移が適切に反映されます。シャープレシオは 平均(rₜ) / 標準偏差(rₜ) となります。
取引単位の統計量として 平均(取引リターン) / 標準偏差(取引リターン) を計算することもできますが、その場合は標準的な時系列シャープレシオではなく、取引単位のシャープレシオであることを明記する必要があります。
---
5️⃣ ローリング・シャープレシオ
単一のシャープレシオは、対象期間全体を要約します。ローリング・シャープレシオは、市場環境や資産のリスク調整後パフォーマンスが時間とともに変化する場合に役立ちます。
252日間のルックバックを使う場合、計算対象を1観測ずつ前に進めます。
252日目 → リターン1~252
253日目 → リターン2~253
254日目 → リターン3~254
したがって、結果は単一の数値ではなく、シャープレシオの時系列になります。
個別銘柄の場合、エクイティカーブではなく、その銘柄自身の日次価格リターン系列(ある取引日の終値から次の取引日の終値への変化率)を入力データとして使用します。252日ローリング・シャープレシオでは、同じ系列から比率を再計算し、その都度、最も古い日を除いて最新の日を加えます。
ウィンドウ1(2023年1月~2023年12月):1.65
ウィンドウ2(2023年2月~2024年1月):1.58
ウィンドウ3(2023年3月~2024年2月):1.40
ウィンドウ4(2023年4月~2024年3月):1.05
ウィンドウ5(2023年5月~2024年4月):0.62
📉 この例では、ローリング・シャープレシオが約4か月で1.65から0.62へと低下しています。価格が依然として上昇トレンドにあっても、リターンより速いペースでボラティリティが上昇しているため、銘柄のリスク調整後パフォーマンスは悪化しています。全期間をまとめた単一のシャープレシオでは、このような変化が見えなくなってしまいます。
🔄 ローリング・シャープレシオから何が分かるか?
ある銘柄の全期間(複数年)の日次価格リターン履歴から計算したシャープレシオが1.20だったとします。この数値は良好に見えるかもしれませんが、ローリングで見ると、直近のリスク調整後パフォーマンスが悪化している可能性があります。
例:
1.8 → 1.6 → 1.3 → 0.9 → 0.4 = 悪化
0.3 → 0.6 → 0.9 → 1.2 → 1.5 = 改善
📌 静的なシャープレシオは、ある期間に何が起きたかを示します。ローリング・シャープレシオは、リスク調整後パフォーマンスが時間とともにどのように変化しているかを示します。
⏱️ ローリング期間の選び方
30日(約1.5か月) — 反応が非常に速いが、ノイズが多い
63日(約3か月) — 短期
126日(約6か月) — 中期
252日(約1年) — 比較的安定
504日(約2年) — 非常に安定しているが、変化の検出は遅い
すべてに通用する唯一の正しいルックバック期間はありません。短い期間は変化への反応が速い一方、統計的なノイズが大きくなります。長い期間はより安定しますが、変化の検出が遅れます。戦略のモニタリングでは、126~252取引日が有用なバランスとなる場合があります。研究では、63日・126日・252日をまとめて検討すると、特に有益なことがあります。
---
⚠️ シャープレシオはドローダウンを直接測定しない
シャープレシオは、リスクの尺度として標準偏差を使用します。標準偏差は、プラス方向とマイナス方向の両方の変動をリスクとして扱います。そのため、非常に大きなプラスのリターンも、望ましいリターンであるにもかかわらず、測定されるリスクを増加させることがあります。
また、シャープレシオは最大ドローダウン、ドローダウンの継続期間、ドローダウン状態にあった期間の合計、あるいは下方変動だけを対象としたボラティリティを、直接測定するものではありません。
---
⚖️ シャープレシオとソルティノレシオの比較
ソルティノレシオはシャープレシオに似ていますが、リスクの定義が異なります。
Sharpe = (リターン − 無リスク利回り) / 全体のボラティリティ
Sortino = (リターン − 目標リターン) / 下方偏差
重要な違いは、シャープレシオがすべてのボラティリティをリスクとして扱うのに対し、ソルティノレシオは好ましくない方向の変動に焦点を当てる点です。
たとえば、非常に大きなプラスのリターンが時折発生する戦略では、標準偏差が高くなり、その結果シャープレシオが低くなる場合があります。ソルティノレシオは、プラスのリターンが非常に大きいという理由だけで、それらを不利に評価することはありません。選択した目標リターン、または最低許容リターンを下回るリターンに重点を置きます。
🎯 リスク評価にソルティノレシオが適している場合
多くの投資やトレードでは、全体のボラティリティよりも下方リスクの方が重要です。投資家は一般に上振れを歓迎しますが、資本を脅かすのは下振れです。
リターン — 戦略A 20%、戦略B 20%
上方変動の大きさ — 戦略A 高い、戦略B 低い
下方変動の大きさ — 戦略A 低い、戦略B 高い
シャープレシオ — 戦略A 同程度、戦略B 同程度
ソルティノレシオ — 戦略A 高い、戦略B 低い
シャープレシオでは、どちらの戦略も変動が大きいため、同程度のリスクがあると評価される可能性があります。一方、ソルティノレシオは、戦略Aの変動が主にプラスの結果から生じているのに対し、戦略Bの変動は主にマイナスの結果から生じていることを反映します。
したがって、全体のボラティリティではなく下方リスクを主に重視する場合、ソルティノレシオの方が直感的で、より有益な指標となる可能性があります。
🤔 シャープレシオとソルティノレシオ、どちらを使うべきか?
どちらか一方が常に優れているわけではありません。それぞれ異なる問いに答える指標です。
シャープレシオの問い:全体のボラティリティ1単位当たり、どれだけの超過リターンを得たか?
ソルティノレシオの問い:下方リスク1単位当たり、どれだけのリターンを得たか?
全体のボラティリティが重要な場合、シャープレシオは引き続き有用です。損失や好ましくないリターンが主な関心事である場合、ソルティノレシオの方が投資家にとって関連性の高い見方を提供することがあります。トレード戦略を評価する際には、どちらか一つの指標だけに頼らない方が一般的に望ましいといえます。
---
🏁 最終的な要点
シャープレシオは強力な指標ですが、その有用性は、適切なリターン系列を使うことに左右されます。
📌 個別株:その株式の期間リターンからシャープレシオを計算します。
📌 異なる時間足で複数の資産を比較する場合:リターンの定義、無リスク利回り、ルックバック期間、年率換算方法を統一することが極めて重要です。
📌 ポートフォリオ:保有銘柄のシャープレシオの平均ではなく、ポートフォリオのリターンから計算します。
📌 戦略:個々の取引を等間隔の観測値として扱うのではなく、エクイティカーブから得られる期間リターンを使って計算することが望ましいです。
📌 モニタリング:63、126、252期間などのローリング・ルックバックを使用して、リスク調整後パフォーマンスが改善しているか悪化しているかを確認します。
📌 全体のボラティリティより下方リスクを重視する場合:ソルティノレシオは、投資家にとってより関連性の高い見方を提供する可能性があります。
最終的に、全体像を表す単一の比率はありません。シャープレシオは全体のボラティリティに対するリターンを測定し、ソルティノレシオは下方リスクに対するリターンを測定し、マーティンレシオはドローダウンに関連するリスクに対するリターンを測定します。これらを組み合わせることで、リスク調整後パフォーマンスをより包括的に把握できます。
📝 注記
シャープレシオの活用範囲は幅広くあります。関心のある方は、さらに多くの活用例や計算方法を調べてみてください。
📚 シャープレシオ 第2部:計算でよくある5つの誤り
リターン期間の不一致や年率換算の誤りから、ボラティリティ計算の不備、その他の方法論上の問題まで、シャープレシオの計算と解釈でよくある誤りを避ける方法を説明します。
翻訳に関するお知らせ
本稿は、原文である英語版を機械翻訳の支援を受けて翻訳したものです。正式な基準となるのは原文の英語版です。原文の意味と専門用語を忠実に保つよう努めていますが、表現、用語、言い回しに違いが生じる場合があります。不明な点がある場合は、著者のTradingViewプロフィールに掲載されている英語版を正式な参照先としてご確認ください。
シャープレシオ — 教育用 TrendAdvantage リファレンス
株式 • ポートフォリオ • トレード戦略 • ローリング分析 • シャープレシオとソルティノレシオ
ノーベル賞受賞者のウィリアム・F・シャープによって考案されたシャープレシオは、リスク調整後パフォーマンスを測定する指標として、最も広く利用されているものの一つです。戦略のバックテスト、ファンドのファクトシート、TradingViewのストラテジーテスターのサマリー、さらには幅広い金融関連文献で用いられています。
1️⃣ シャープレシオ — 基本概念
シャープレシオは、リターンの変動性1単位当たりに、どれだけの超過リターンが得られたかを測定します。
Sharpe = (Rₚ − Rf) / σₚ
ここで、
Rₚ = ポートフォリオまたは戦略のリターン
Rf = 無リスク利回り
σₚ = リターンの標準偏差
日次データの場合、年率換算シャープレシオは一般に次のように計算されます。
年率換算シャープレシオ = 平均(日次超過リターン) / 標準偏差(日次超過リターン) × √252
📌 重要ポイント:シャープレシオが高いほど、一般的にはボラティリティに対して効率よくリターンを獲得できたことを意味します。
💡 例
2つの投資対象が次の結果だったとします。
投資A — リターン20%、ボラティリティ20%
投資B — リターン18%、ボラティリティ12%
投資Aの方がリターンは高いものの、投資Bは大幅に低い変動性でリターンを達成しているため、シャープレシオは投資Bの方が高い可能性があります。
📌 重要ポイント:シャープレシオはリターンの順位付けではありません。リスク調整後リターンの順位付けです。
より具体的に見てみましょう。ある銘柄の終値が、6営業日にわたり次のように推移したとします。
1日目:$100.00
2日目:$101.50(+1.50%)
3日目:$99.80(−1.67%)
4日目:$102.30(+2.51%)
5日目:$101.90(−0.39%)
6日目:$103.40(+1.47%)
平均(日次リターン)≈ 0.68%、標準偏差(日次リターン)≈ 1.68%
日次の無リスク利回りを無視できるほど小さいと仮定すると、日次シャープレシオは約 0.68 / 1.68 ≈ 0.41 です。これに √252 を掛けると年率換算値が得られます。ただし、観測値が5つしかないため、これはあくまで説明用の例です。年率換算値を統計的に意味のあるものとして扱うには、通常1年から数年分の日次データなど、はるかに長いリターン履歴を使用する必要があります。
📈 年率換算シャープレシオの一般的な解釈
0未満 — リスク調整後リターンが低い、またはマイナス
0~0.5 — 弱い
0.5~1.0 — 中程度
1.0~2.0 — 良好
2.0~3.0 — 非常に良好
3.0超 — 卓越しているが、持続させるのは難しいことが多い
📊 チャートの説明
上のチャートは、異なる値動きを示す3社を表示しています。3社とも期待年率リターンを同じ8%としてシミュレーションしていますが、ボラティリティが異なるため、価格推移と複利運用後の結果には大きな違いが生じています。
会社C(シャープレシオ2.00、ボラティリティ4%)は、ノイズの少ない安定した値動きで上昇し、ボラティリティが最も低く、最終的な複利成長率も最も高くなっています(CAGR 8.2%)。
会社A(シャープレシオ0.45、ボラティリティ17.8%)は、最も変動の大きい値動きを示し、+45%を超える大幅な振れや急騰を伴います。同じ期待平均リターンであるにもかかわらず、最終価値は最も低くなっています(CAGR 6.6%)。
会社B(シャープレシオ1.0、ボラティリティ8.0%)のシャープレシオは会社Aの2倍超で、会社Cの半分です。値動きは会社Aより滑らかですが、会社Cより変動が大きく、CAGRは8.0%となっています。
🎯 重要な結論:シャープレシオは、より高い超過リターンとより低いボラティリティを評価します。2つの投資対象が似たようなリターンを生み出していても、より低いボラティリティでそのリターンを達成した投資対象のシャープレシオは、はるかに高くなることがあります。
---
2️⃣ 株式ポートフォリオのシャープレシオ
ポートフォリオを評価する場合、シャープレシオはそのポートフォリオ自身のリターン系列から計算する必要があります。
💼 ポートフォリオの例
AAPL — 構成比25%、リターン+2.0%
MSFT — 構成比25%、リターン+1.0%
NVDA — 構成比25%、リターン+4.0%
AMD — 構成比25%、リターン−2.0%
Rportfolio = 0.25RAAPL + 0.25RMSFT + 0.25RNVDA + 0.25RAMD = 1.25%
Rportfolio = 0.25×(+2) + 0.25×(+1) + 0.25×(+4) + 0.25×(−2) = 1.25%
この計算を各期間について繰り返し、ポートフォリオのリターン系列を作成してから、その系列を用いてシャープレシオを計算します。
⚠️ 重要:保有銘柄ごとのシャープレシオを単純平均してはいけません。ポートフォリオのリスクは、各株式のボラティリティだけでなく、株式同士の相関にも左右されます。したがって、ポートフォリオのシャープレシオは、ポートフォリオのリターンから計算する必要があります。
Andrea Frazzini、David Kabiller、Lasse Pedersenによる研究「Buffett’s Alpha」では、1976年11月から2011年12月までのバークシャーのパフォーマンスが分析されました。
この研究によると、ウォーレン・バフェット率いるバークシャー・ハサウェイは、長期にわたって約0.76という卓越したシャープレシオ(1976~2011年)を達成しました。同じ期間の株式市場全体は0.39でした。
---
3️⃣ 個別株を比較するためのシャープレシオ
すべての株式を同じ方法で評価するなら、シャープレシオを使って個別株を比較することもできます。
AAPL — リターン18%、ボラティリティ22%、シャープレシオ0.82
MSFT — リターン17%、ボラティリティ18%、シャープレシオ0.94
NVDA — リターン35%、ボラティリティ45%、シャープレシオ0.78
AMD — リターン28%、ボラティリティ38%、シャープレシオ0.74
📌 リスク調整前のリターン順位は NVDA > AMD > AAPL > MSFT ですが、シャープレシオの順位は MSFT > AAPL > NVDA > AMD です。
有意義な横断的比較を行うには、次の条件を統一します。
• 時間足
• ルックバック期間
• リターンの計算方法
• 無リスク利回り
• 年率換算方法
• 欠損データの取り扱い
---
4️⃣ トレード戦略のシャープレシオ
戦略の取引履歴には、たとえば +5%、−2%、+8%、−4%、+3% のようなリターンが記録されていることがあります。これらの取引リターンから直接シャープレシオを計算したくなるかもしれませんが、一般には推奨される方法ではありません。
その理由は、シャープレシオが本質的に、時間の経過に伴うリターンを測定する指標だからです。取引ごとに保有期間は大きく異なる場合があるため、各取引を等間隔の観測値として扱うと、時間軸が歪むおそれがあります。
⚙️ 推奨される方法
エクイティカーブ → 期間リターン → 超過リターン → シャープレシオ
まず戦略のエクイティカーブ(資産曲線)から、次のような期間リターンを計算します。
1月1日:$100,000
1月2日:$100,500
1月3日:$101,200
1月4日:$99,900
1月5日:$101,000
rₜ = (Equityₜ / Equityₜ₋₁) − 1
この方法では、保有期間、複利効果、ポジションサイズ、現金で保有している期間、ポートフォリオのエクスポージャー、重複するポジション、そして戦略の実際の資産推移が適切に反映されます。シャープレシオは 平均(rₜ) / 標準偏差(rₜ) となります。
取引単位の統計量として 平均(取引リターン) / 標準偏差(取引リターン) を計算することもできますが、その場合は標準的な時系列シャープレシオではなく、取引単位のシャープレシオであることを明記する必要があります。
---
5️⃣ ローリング・シャープレシオ
単一のシャープレシオは、対象期間全体を要約します。ローリング・シャープレシオは、市場環境や資産のリスク調整後パフォーマンスが時間とともに変化する場合に役立ちます。
252日間のルックバックを使う場合、計算対象を1観測ずつ前に進めます。
252日目 → リターン1~252
253日目 → リターン2~253
254日目 → リターン3~254
したがって、結果は単一の数値ではなく、シャープレシオの時系列になります。
個別銘柄の場合、エクイティカーブではなく、その銘柄自身の日次価格リターン系列(ある取引日の終値から次の取引日の終値への変化率)を入力データとして使用します。252日ローリング・シャープレシオでは、同じ系列から比率を再計算し、その都度、最も古い日を除いて最新の日を加えます。
ウィンドウ1(2023年1月~2023年12月):1.65
ウィンドウ2(2023年2月~2024年1月):1.58
ウィンドウ3(2023年3月~2024年2月):1.40
ウィンドウ4(2023年4月~2024年3月):1.05
ウィンドウ5(2023年5月~2024年4月):0.62
📉 この例では、ローリング・シャープレシオが約4か月で1.65から0.62へと低下しています。価格が依然として上昇トレンドにあっても、リターンより速いペースでボラティリティが上昇しているため、銘柄のリスク調整後パフォーマンスは悪化しています。全期間をまとめた単一のシャープレシオでは、このような変化が見えなくなってしまいます。
🔄 ローリング・シャープレシオから何が分かるか?
ある銘柄の全期間(複数年)の日次価格リターン履歴から計算したシャープレシオが1.20だったとします。この数値は良好に見えるかもしれませんが、ローリングで見ると、直近のリスク調整後パフォーマンスが悪化している可能性があります。
例:
1.8 → 1.6 → 1.3 → 0.9 → 0.4 = 悪化
0.3 → 0.6 → 0.9 → 1.2 → 1.5 = 改善
📌 静的なシャープレシオは、ある期間に何が起きたかを示します。ローリング・シャープレシオは、リスク調整後パフォーマンスが時間とともにどのように変化しているかを示します。
⏱️ ローリング期間の選び方
30日(約1.5か月) — 反応が非常に速いが、ノイズが多い
63日(約3か月) — 短期
126日(約6か月) — 中期
252日(約1年) — 比較的安定
504日(約2年) — 非常に安定しているが、変化の検出は遅い
すべてに通用する唯一の正しいルックバック期間はありません。短い期間は変化への反応が速い一方、統計的なノイズが大きくなります。長い期間はより安定しますが、変化の検出が遅れます。戦略のモニタリングでは、126~252取引日が有用なバランスとなる場合があります。研究では、63日・126日・252日をまとめて検討すると、特に有益なことがあります。
---
⚠️ シャープレシオはドローダウンを直接測定しない
シャープレシオは、リスクの尺度として標準偏差を使用します。標準偏差は、プラス方向とマイナス方向の両方の変動をリスクとして扱います。そのため、非常に大きなプラスのリターンも、望ましいリターンであるにもかかわらず、測定されるリスクを増加させることがあります。
また、シャープレシオは最大ドローダウン、ドローダウンの継続期間、ドローダウン状態にあった期間の合計、あるいは下方変動だけを対象としたボラティリティを、直接測定するものではありません。
---
⚖️ シャープレシオとソルティノレシオの比較
ソルティノレシオはシャープレシオに似ていますが、リスクの定義が異なります。
Sharpe = (リターン − 無リスク利回り) / 全体のボラティリティ
Sortino = (リターン − 目標リターン) / 下方偏差
重要な違いは、シャープレシオがすべてのボラティリティをリスクとして扱うのに対し、ソルティノレシオは好ましくない方向の変動に焦点を当てる点です。
たとえば、非常に大きなプラスのリターンが時折発生する戦略では、標準偏差が高くなり、その結果シャープレシオが低くなる場合があります。ソルティノレシオは、プラスのリターンが非常に大きいという理由だけで、それらを不利に評価することはありません。選択した目標リターン、または最低許容リターンを下回るリターンに重点を置きます。
🎯 リスク評価にソルティノレシオが適している場合
多くの投資やトレードでは、全体のボラティリティよりも下方リスクの方が重要です。投資家は一般に上振れを歓迎しますが、資本を脅かすのは下振れです。
リターン — 戦略A 20%、戦略B 20%
上方変動の大きさ — 戦略A 高い、戦略B 低い
下方変動の大きさ — 戦略A 低い、戦略B 高い
シャープレシオ — 戦略A 同程度、戦略B 同程度
ソルティノレシオ — 戦略A 高い、戦略B 低い
シャープレシオでは、どちらの戦略も変動が大きいため、同程度のリスクがあると評価される可能性があります。一方、ソルティノレシオは、戦略Aの変動が主にプラスの結果から生じているのに対し、戦略Bの変動は主にマイナスの結果から生じていることを反映します。
したがって、全体のボラティリティではなく下方リスクを主に重視する場合、ソルティノレシオの方が直感的で、より有益な指標となる可能性があります。
🤔 シャープレシオとソルティノレシオ、どちらを使うべきか?
どちらか一方が常に優れているわけではありません。それぞれ異なる問いに答える指標です。
シャープレシオの問い:全体のボラティリティ1単位当たり、どれだけの超過リターンを得たか?
ソルティノレシオの問い:下方リスク1単位当たり、どれだけのリターンを得たか?
全体のボラティリティが重要な場合、シャープレシオは引き続き有用です。損失や好ましくないリターンが主な関心事である場合、ソルティノレシオの方が投資家にとって関連性の高い見方を提供することがあります。トレード戦略を評価する際には、どちらか一つの指標だけに頼らない方が一般的に望ましいといえます。
---
🏁 最終的な要点
シャープレシオは強力な指標ですが、その有用性は、適切なリターン系列を使うことに左右されます。
📌 個別株:その株式の期間リターンからシャープレシオを計算します。
📌 異なる時間足で複数の資産を比較する場合:リターンの定義、無リスク利回り、ルックバック期間、年率換算方法を統一することが極めて重要です。
📌 ポートフォリオ:保有銘柄のシャープレシオの平均ではなく、ポートフォリオのリターンから計算します。
📌 戦略:個々の取引を等間隔の観測値として扱うのではなく、エクイティカーブから得られる期間リターンを使って計算することが望ましいです。
📌 モニタリング:63、126、252期間などのローリング・ルックバックを使用して、リスク調整後パフォーマンスが改善しているか悪化しているかを確認します。
📌 全体のボラティリティより下方リスクを重視する場合:ソルティノレシオは、投資家にとってより関連性の高い見方を提供する可能性があります。
最終的に、全体像を表す単一の比率はありません。シャープレシオは全体のボラティリティに対するリターンを測定し、ソルティノレシオは下方リスクに対するリターンを測定し、マーティンレシオはドローダウンに関連するリスクに対するリターンを測定します。これらを組み合わせることで、リスク調整後パフォーマンスをより包括的に把握できます。
📝 注記
シャープレシオの活用範囲は幅広くあります。関心のある方は、さらに多くの活用例や計算方法を調べてみてください。
📚 シャープレシオ 第2部:計算でよくある5つの誤り
リターン期間の不一致や年率換算の誤りから、ボラティリティ計算の不備、その他の方法論上の問題まで、シャープレシオの計算と解釈でよくある誤りを避ける方法を説明します。
翻訳に関するお知らせ
本稿は、原文である英語版を機械翻訳の支援を受けて翻訳したものです。正式な基準となるのは原文の英語版です。原文の意味と専門用語を忠実に保つよう努めていますが、表現、用語、言い回しに違いが生じる場合があります。不明な点がある場合は、著者のTradingViewプロフィールに掲載されている英語版を正式な参照先としてご確認ください。
シャープレシオ — 教育用 TrendAdvantage リファレンス

Powiązane publikacje
Wyłączenie odpowiedzialności
Informacje i publikacje nie stanowią i nie powinny być traktowane jako porady finansowe, inwestycyjne, tradingowe ani jakiekolwiek inne rekomendacje dostarczane lub zatwierdzone przez TradingView. Więcej informacji znajduje się w Warunkach użytkowania.
Powiązane publikacje
Wyłączenie odpowiedzialności
Informacje i publikacje nie stanowią i nie powinny być traktowane jako porady finansowe, inwestycyjne, tradingowe ani jakiekolwiek inne rekomendacje dostarczane lub zatwierdzone przez TradingView. Więcej informacji znajduje się w Warunkach użytkowania.