
📊 マーチン・レシオ:高いリターンはドローダウンに見合うのか?
📈 リターンだけでは、投資の全体像はわからない
資産を比較する際、投資家がまず注目する指標の一つがリターンです。しかし、リターンだけでは、投資の過程で経験したドローダウンという重要な側面が見えないことがあります。
同じ期間に、どちらも40%のリターンを達成した2つの資産を比較してみましょう。
リターンと最大ドローダウンの比較
資産 リターン 最大ドローダウン
資産A +40% −10%
資産B +40% −35%
リターンだけを比較すると、両資産のパフォーマンスは同等に見えます。しかし、実際の投資経験は大きく異なります。
資産Bでは、投資家ははるかに深い価格下落に耐える必要がありました。また、最大ドローダウンだけですべてがわかるわけではありません。過去の高値を下回る状態がどれほど頻繁に発生し、どれほど長く続いたのかまでは示されないからです。
そこで、より重要な疑問が生まれます。
❓ 経験したドローダウンに対して、どれだけのリターンを得られたのでしょうか?
マーチン・レシオは、この問いを考えるための一つの指標です。
📐 マーチン・レシオとは?
マーチン・レシオは、リターンと、ドローダウンに基づくリスク指標であるアルサー指数(Ulcer Index)を関連付けたリスク調整後パフォーマンス指標です。
マーチン・レシオ = リターン ÷ アルサー指数
基本的な解釈はシンプルです。
マーチン・レシオが高いほど、アルサー指数で測定されるドローダウン関連リスクに対して、より多くのリターンを獲得できたことを意味します。
つまり、マーチン・レシオは投資の重要な2つの側面を組み合わせています。
• 📈 リターン — 資産がどれだけの利益を生み出したか。
• 📉 ドローダウン関連リスク — 過去の高値からの下落がどれほど深く、長く続いたか。
このため、リターンが似ていても、ドローダウンの特徴が大きく異なる資産を比較する際に、マーチン・レシオが役立ちます。
🩹 なぜアルサー指数を使うのか?
ボラティリティとドローダウンは、異なるものを測定します。ボラティリティはリターンの変動の大きさを測るのに対し、ドローダウンは資産価格が過去の高値からどれだけ下落したかを示します。
アルサー指数はドローダウンに着目した指標です。そのため、あらゆる価格変動を同じ種類のリスクとして扱うのではなく、下落の深さと継続性を捉えるように設計されています。アルサー指数が低いほど、ドローダウンに関連するリスクが低く、過去の高値からの下落が浅い、または長引きにくいことを示します。
この特徴により、マーチン・レシオは、単に
「この資産のボラティリティはどれくらいだったのか?」
という問いではなく、次のような問いを考える際に役立ちます。
「経験しなければならなかったドローダウンの大きさや継続期間に対して、どれだけのリターンを得られたのか?」
⚖️ マーチン・レシオとシャープ・レシオ、ソルティノ・レシオの比較
シャープ・レシオ — ボラティリティ
リターンの全体的な変動に対して、どれだけのリターンを得られたか?
ソルティノ・レシオ — 下方ボラティリティ
下落方向の変動に対して、どれだけのリターンを得られたか?
マーチン・レシオ — ドローダウン/アルサー指数
ドローダウン関連リスクに対して、どれだけのリターンを得られたか?
マーチン・レシオを、シャープ・レシオやソルティノ・レシオに代わる万能な指標と考えるべきではありません。リスクの測定方法が明確にドローダウンに基づいているため、これらの指標とは異なる問いに答えるものです。
例えば、ボラティリティを考慮したパフォーマンスが良好な資産でも、比較的大きなドローダウンを経験している場合があります。
🔍 マーチン・レシオの解釈方法
マーチン・レシオが高い場合:
選択した測定期間において、アルサー指数に対してより多くのリターンが得られたことを示します。
マーチン・レシオが低い場合:
アルサー指数で測定されるドローダウン関連リスクに対して、リターンの効率が低かったことを示します。
マーチン・レシオがマイナスの場合:
測定期間中のリターンがマイナスで、アルサー指数がプラスの場合に生じます。
同じ条件で資産を比較する:
マーチン・レシオを比較する際は、すべての資産で同じルックバック期間、リターンの定義、計算方法、時間足を使用することが重要です。
🎯 どのような場面で役立つのか?
• 複数の資産や証券を比較する。
• ウォッチリストの銘柄をリスク調整後パフォーマンスで順位付けする。
• リターンの高い資産が、ドローダウンの面でも効率的なパフォーマンスを示したかを評価する。
• 株式、ETF、セクター、商品、各種市場など、さまざまな取引対象を比較する。
• シャープ・レシオやソルティノ・レシオなど、従来のボラティリティベースの指標に、ドローダウンを重視した視点を加える。
📊 資産比較のシンプルなフレームワーク
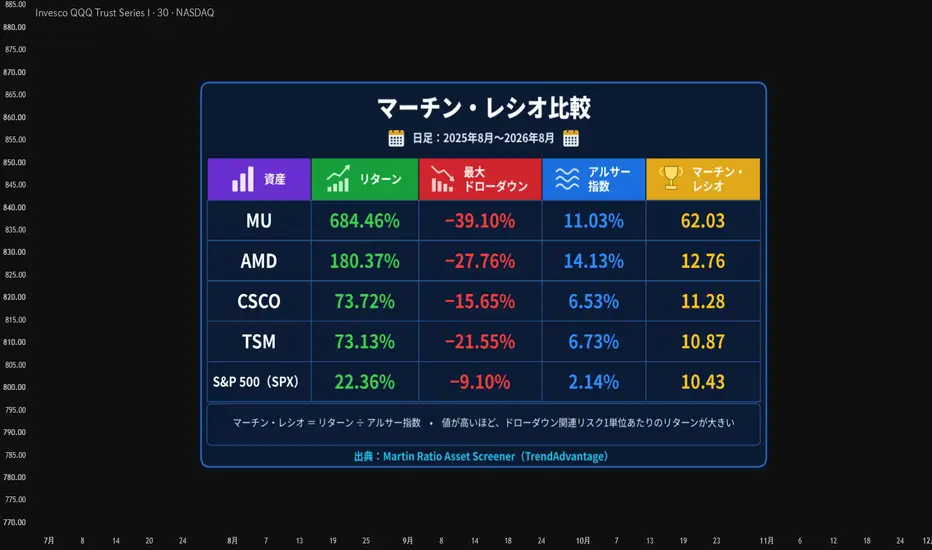
マーチン・レシオを理解するには、チャート画像に示したように、同じルックバック期間を使って複数の資産を比較する方法が有効です。
各資産について、関連する次の4つの統計指標を確認します。
• リターン — 測定期間中に資産が生み出したリターン。
• 最大ドローダウン — 高値から安値までの最大下落率。
• アルサー指数 — ドローダウンの深さと継続性を捉える指標。
• マーチン・レシオ — アルサー指数に対するリターンの比率。
💡 データから読み取れる重要なポイント
1️⃣ 高いリターンは、大きなドローダウン関連リスクを補うことがある
マイクロン(MU)は、比較対象の中で最大ドローダウンが最も大きかった(−39.10%)ものの、同時に684.46%という非常に高いリターンも達成しました。マーチン・レシオは62.03であり、ドローダウン関連リスクに対して非常に大きなリターンを得たことを示しています。
2️⃣ ドローダウンの継続性も効率性に影響する
CSCOとTSMを比較すると、両者のリターンはほぼ同じ(約73%)でした。しかし、TSMはより深い最大ドローダウン(TSM −21.55%、CSCO −15.65%)を経験し、アルサー指数も高くなりました。
その結果、CSCOのマーチン・レシオは11.28となり、TSMの10.87をわずかに上回りました。これは、CSCOのほうがドローダウン関連リスクに対して、より多くのリターンを得たことを示しています。
3️⃣ リスクの低さと効率性は同じではない
S&P 500(SPX)は、比較対象の中で最も低い最大ドローダウン(−9.10%)とアルサー指数(2.14%)を記録しました。
しかし、総リターンが相対的に低かったため、マーチン・レシオは10.43となりました。この例は、マーチン・レシオがリターンとドローダウン関連リスクの両方を考慮することを示しています。
⚠️ 重要な注意点
• リスク調整後の比率だけでパフォーマンスを判断しないでください。リターン、ドローダウン、アルサー指数も併せて確認する必要があります。
• 選択するルックバック期間によって、資産の順位は変わる可能性があります。
• 資産によってリターンやドローダウンの特徴は大きく異なるため、一貫した条件で比較してください。
• マーチン・レシオは過去のパフォーマンスを評価するための記述的なリスク調整後指標であり、将来のリターンを予測するものではありません。
🏁 結論
リターンは資産がどれだけの利益を生み出したかを示し、ドローダウン指標はそのリターンを得る過程でどのようなリスクを経験したかを示します。
リターンとアルサー指数を組み合わせることで、マーチン・レシオは、ドローダウンの深さや継続性に対して、どれほど効率的にリターンを獲得できたかを明らかにします。
これにより、単なるリターンの数値だけではわからない、パフォーマンスの別の側面を評価できます。
📌 翻訳に関する注意
本稿は、英語版の原文をもとに機械翻訳の支援を受けて作成したものです。正式な原文は英語版です。原文の意味と専門用語をできる限り忠実に反映するよう努めていますが、一部の表現、用語、言い回しが原文と異なる場合があります。
原文の英語版は、著者のTradingViewプロフィールからご覧いただけます。内容が不明確な場合は、正式な参照元である英語版をご確認ください。
Martin Ratio — Educational Reference | TrendAdvantage

Wyłączenie odpowiedzialności
Informacje i publikacje nie stanowią i nie powinny być traktowane jako porady finansowe, inwestycyjne, tradingowe ani jakiekolwiek inne rekomendacje dostarczane lub zatwierdzone przez TradingView. Więcej informacji znajduje się w Warunkach użytkowania.
Wyłączenie odpowiedzialności
Informacje i publikacje nie stanowią i nie powinny być traktowane jako porady finansowe, inwestycyjne, tradingowe ani jakiekolwiek inne rekomendacje dostarczane lub zatwierdzone przez TradingView. Więcej informacji znajduje się w Warunkach użytkowania.