
Il petrolio torna a salire: nessun accordo in vista tra IRAn e Usa.
Borse globali deboli, la tecnologia è di nuovo bersagliata dalle vendite.
Bond market sotto pressione: salgono i rendimenti di Govies e Corporate.
In forte tensione tensione le scadenze lunghe dei Govies Usa e Uk, sopra 5%.
Mercati in frenata tra petrolio, rendimenti e tensioni geopolitiche. I mercati finanziari affrontano la seduta del 19 agosto in un clima di crescente cautela. In apertura il tono resta debole in Europa, in scia alla performance di Wall Street e dei mercati asiatici.
Le esili prospettive di una tregua in Medio Oriente, l’assenza di segnali distensivi nei rapporti tra Usa e Iran e la nuova risalita del petrolio alimentano l’avversione al rischio.
A complicare il quadro contribuisce la forte vendita di obbligazioni a livello globale, che ha spinto i rendimenti a lungo termine ai livelli più elevati degli ultimi anni.
Il riflesso è evidente soprattutto in Asia: il Nikkei di Tokyo cede oltre -3%, mentre il Kospi sudcoreano il -5,7% e Shanghai -2,2%. Hong Kong riesce sostanzialmente a tenere. A pesare sono soprattutto il nuovo arretramento dei titoli legati all’intelligenza artificiale e la pressione sui comparti tecnologici, tornati al centro delle vendite dopo la recente fase di forza.
La debolezza era già emersa a Wall Street, dove ieri la seduta si è chiusa in negativo proprio a causa della pressione sul settore tech, con i semiconduttori a guidare i ribassi. Il tema non riguarda però soltanto le valutazioni azionarie: l’aumento del costo dell’energia riaccende infatti i timori per l’inflazione, proprio mentre i rendimenti dei titoli di Stato globali si spingono su livelli sempre più elevati.
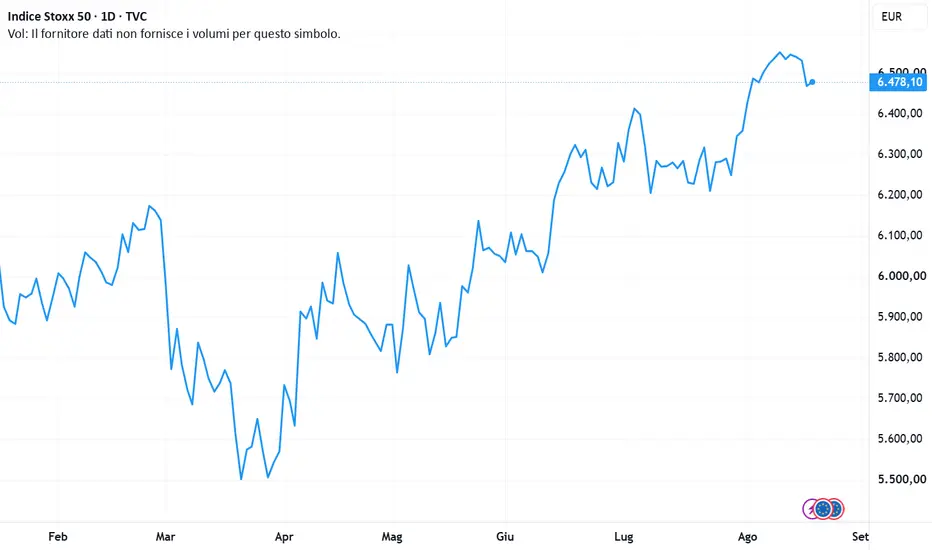
Anche le Borse europee risentono di questo scenario. Nella seduta precedente la chiusura è stata contrastata, con Milano maglia nera, -1,06%, Francoforte -0,92% e Parigi -0,73%. Londra è stata l’unico listino marginalmente positivo, col Ftse 100 a +0,05%.
Sul fronte obbligazionario, ieri lo spread Btp-Bund ha chiuso a 82 punti base, dagli 80 della mattina, mentre il rendimento del Btp decennale è salito al 4,07% dal 4,05%. In apertura, stamattina, il differenziale scende a 81 punti e il rendimento arretra leggermente, 4,05%.
A Wall Street spicca il pesante calo di Meta Platforms, -3,5% a 548 dollari, nel giorno dell’avvio del processo sulle accuse di aver favorito comportamenti di dipendenza tra bambini e adolescenti.
Il procedimento potrebbe avere implicazioni rilevanti per Facebook e Instagram: dopo il precedente tracciato dal New Mexico, la California potrebbe infatti incidere sulle strategie future del gruppo e aprire la strada a potenziali maxi-risarcimenti.
Sul mercato valutario l’euro resta stabile sul dollaro, dopo essersi allontanato dal massimo di due mesi di 1,161 dollari raggiunto ieri, a 1,158 dollari. Il biglietto verde perde terreno anche contro le altre principali valute, mentre gli operatori ridimensionano le scommesse su nuovi rialzi dei tassi della Fed.
Il quadro resta però fragile, perché l’escalation in Medio Oriente continua a rappresentare un importante fattore di rischio.
Sul fronte macroeconomico americano, la produzione industriale è cresciuta +0,2% a luglio, meno del +0,3% precedente, dato rivisto, e al di sotto delle attese per una lettura stabile. Su base annua la crescita si è attestata all’1,08%, dal precedente 1,29%.
In Europa il messaggio della Bce resta fortemente condizionato dall’energia. Il capo economista Philip Lane prevede che l’inflazione dell’Eurozona rimanga “ben al di sopra” dell’obiettivo del 2% per tutto il 2026, intorno al 3% nei prossimi mesi e probabilmente per il resto dell’anno.
Lane ha ricordato che l’evoluzione dei prezzi dipenderà soprattutto dai costi energetici e non ha chiarito se saranno necessari ulteriori rialzi dopo quello di 25 punti base deciso a giugno. I mercati, tuttavia, continuano a scontare almeno un’altra stretta entro fine anno.
Non mancano segnali contrastanti dalla Germania. L’indice Zew sulle aspettative degli investitori è salito a 34,2 in agosto, dal 26,3 di luglio, superando la previsione mediana di 30.
Sul versante dell’economia reale, però, nel 2025 hanno cessato l’attività quasi 190mila imprese, circa il 10% in più rispetto all’anno precedente.
Solo una chiusura su otto circa è stata provocata da insolvenza: sempre più aziende con merito creditizio medio o buono scelgono infatti di uscire volontariamente dal mercato: tra le cause figurano carenza di manodopera qualificata, costi elevati e difficoltà nel trovare un successore, con aumenti particolarmente marcati nell’ospitalità, nella produzione di veicoli e negli studi medici.
Intanto, il petrolio torna protagonista. I future su Brent e WTI hanno raggiunto i massimi di quasi tre settimane, dopo che Donald Trump ha dichiarato che non sono in corso colloqui con l’Iran.
La tregua siglata a giugno è scaduta questa settimana, senza segnali concreti da Washington o Teheran per un rinnovo del cessate il fuoco. L’energia torna così a rappresentare il principale canale attraverso cui la geopolitica rischia di trasformarsi in inflazione.
Il problema non riguarda solo l’Eurozona. Nel Regno Unito l’inflazione è salita al 2,9% annuo a luglio, dal 2,6% di giugno, in linea con le attese. L’accelerazione è stata alimentata soprattutto dall’energia, dopo l’aumento del 13% deciso da Ofgem a luglio sul tetto delle bollette di gas ed elettricità, aggiungendo circa +0,44% all’inflazione complessiva, parzialmente compensati dalla discesa dei prezzi di benzina e diesel.
Infine, anche l’oro risente del clima sui mercati: perde -0,6%, mentre lo spot scende a 4.335 dollari/oncia.
Informazioni importanti
Comunicazioni emesse all’interno dello Spazio economico europeo (“SEE”): Il presente documento è stato emesso e approvato da WisdomTree Ireland Limited, società autorizzata e regolamentata dalla Central Bank of Ireland.
Comunicazioni emesse in giurisdizioni non appartenenti al SEE: Il presente documento è stato emesso e approvato da WisdomTree UK Limited, società autorizzata e regolamentata dalla Financial Conduct Authority del Regno Unito.
Per fare riferimento a WisdomTree Ireland Limited e a WisdomTree UK Limited si utilizza per entrambe la denominazione “WisdomTree” (come applicabile). La nostra politica sui conflitti d’interesse e il nostro inventario sono disponibili su richiesta.
Solo per clienti professionali. Le informazioni contenute nel presente documento sono fornite a titolo meramente informativo e non costituiscono né un’offerta di vendita né una sollecitazione di un’offerta di acquisto di titoli o azioni. Il presente documento non deve essere utilizzato come base per una qualsiasi decisione d’investimento. Gli investimenti possono aumentare o diminuire di valore e si può perdere una parte o la totalità dell’importo investito. Le performance passate non sono necessariamente indicative di performance future. Qualsiasi decisione d’investimento deve essere basata sulle informazioni contenute nel Prospetto informativo di riferimento e deve essere presa dopo aver richiesto il parere di un consulente d’investimento, fiscale e legale indipendente.
Il presente documento non è, e in nessun caso deve essere interpretato come, una pubblicità o qualsiasi altro strumento di promozione di un’offerta pubblica di azioni o titoli negli Stati Uniti o in qualsiasi provincia o territorio degli Stati Uniti. Né il presente documento né alcuna copia dello stesso devono essere acquisiti, trasmessi o distribuiti (direttamente o indirettamente) negli Stati Uniti.
Il presente documento può contenere commenti indipendenti sul mercato redatti da WisdomTree sulla base delle informazioni disponibili al pubblico. Benché WisdomTree si adoperi per garantire l’esattezza del contenuto del presente documento, WisdomTree non garantisce né assicura la sua esattezza o correttezza. Qualsiasi terzo fornitore di dati di cui ci si avvalga per reperire le informazioni contenute nel presente documento non rilascia alcuna garanzia o dichiarazione di sorta in relazione ai suddetti dati. Laddove WisdomTree abbia espresso dei pareri relativamente al prodotto o all’attività di mercato, si ricorda che tali pareri possono cambiare. Né WisdomTree, né alcuna consociata, né alcuno dei rispettivi funzionari, amministratori, partner o dipendenti, accetta alcuna responsabilità per qualsiasi perdita, diretta o indiretta, derivante dall’utilizzo del presente documento o del suo contenuto.
Il presente documento può contenere dichiarazioni previsionali, comprese dichiarazioni riguardanti le attuali aspettative o convinzioni in relazione alla performance di determinate classi di attività e/o settori. Le dichiarazioni previsionali sono soggette a determinati rischi, incertezze e ipotesi. Non vi è alcuna garanzia che tali dichiarazioni siano esatte, e i risultati effettivi possano discostarsi significativamente da quelli previsti in dette dichiarazioni. WisdomTree raccomanda vivamente di non fare indebito affidamento sulle summenzionate dichiarazioni previsionali.
I rendimenti storici ricompresi nel presente documento potrebbero essere basati sul back test, ossia la procedura di valutazione di una strategia d’investimento, che viene applicata ai dati storici per simulare quali sarebbero stati i rendimenti di tale strategia. Tuttavia, i rendimenti basati sul back test sono puramente ipotetici e vengono forniti nel presente documento a soli fini informativi. I dati basati sul back test non rappresentano rendimenti effettivi e non devono intendersi come un’indicazione di rendimenti effettivi o futuri.
Borse globali deboli, la tecnologia è di nuovo bersagliata dalle vendite.
Bond market sotto pressione: salgono i rendimenti di Govies e Corporate.
In forte tensione tensione le scadenze lunghe dei Govies Usa e Uk, sopra 5%.
Mercati in frenata tra petrolio, rendimenti e tensioni geopolitiche. I mercati finanziari affrontano la seduta del 19 agosto in un clima di crescente cautela. In apertura il tono resta debole in Europa, in scia alla performance di Wall Street e dei mercati asiatici.
Le esili prospettive di una tregua in Medio Oriente, l’assenza di segnali distensivi nei rapporti tra Usa e Iran e la nuova risalita del petrolio alimentano l’avversione al rischio.
A complicare il quadro contribuisce la forte vendita di obbligazioni a livello globale, che ha spinto i rendimenti a lungo termine ai livelli più elevati degli ultimi anni.
Il riflesso è evidente soprattutto in Asia: il Nikkei di Tokyo cede oltre -3%, mentre il Kospi sudcoreano il -5,7% e Shanghai -2,2%. Hong Kong riesce sostanzialmente a tenere. A pesare sono soprattutto il nuovo arretramento dei titoli legati all’intelligenza artificiale e la pressione sui comparti tecnologici, tornati al centro delle vendite dopo la recente fase di forza.
La debolezza era già emersa a Wall Street, dove ieri la seduta si è chiusa in negativo proprio a causa della pressione sul settore tech, con i semiconduttori a guidare i ribassi. Il tema non riguarda però soltanto le valutazioni azionarie: l’aumento del costo dell’energia riaccende infatti i timori per l’inflazione, proprio mentre i rendimenti dei titoli di Stato globali si spingono su livelli sempre più elevati.
Anche le Borse europee risentono di questo scenario. Nella seduta precedente la chiusura è stata contrastata, con Milano maglia nera, -1,06%, Francoforte -0,92% e Parigi -0,73%. Londra è stata l’unico listino marginalmente positivo, col Ftse 100 a +0,05%.
Sul fronte obbligazionario, ieri lo spread Btp-Bund ha chiuso a 82 punti base, dagli 80 della mattina, mentre il rendimento del Btp decennale è salito al 4,07% dal 4,05%. In apertura, stamattina, il differenziale scende a 81 punti e il rendimento arretra leggermente, 4,05%.
A Wall Street spicca il pesante calo di Meta Platforms, -3,5% a 548 dollari, nel giorno dell’avvio del processo sulle accuse di aver favorito comportamenti di dipendenza tra bambini e adolescenti.
Il procedimento potrebbe avere implicazioni rilevanti per Facebook e Instagram: dopo il precedente tracciato dal New Mexico, la California potrebbe infatti incidere sulle strategie future del gruppo e aprire la strada a potenziali maxi-risarcimenti.
Sul mercato valutario l’euro resta stabile sul dollaro, dopo essersi allontanato dal massimo di due mesi di 1,161 dollari raggiunto ieri, a 1,158 dollari. Il biglietto verde perde terreno anche contro le altre principali valute, mentre gli operatori ridimensionano le scommesse su nuovi rialzi dei tassi della Fed.
Il quadro resta però fragile, perché l’escalation in Medio Oriente continua a rappresentare un importante fattore di rischio.
Sul fronte macroeconomico americano, la produzione industriale è cresciuta +0,2% a luglio, meno del +0,3% precedente, dato rivisto, e al di sotto delle attese per una lettura stabile. Su base annua la crescita si è attestata all’1,08%, dal precedente 1,29%.
In Europa il messaggio della Bce resta fortemente condizionato dall’energia. Il capo economista Philip Lane prevede che l’inflazione dell’Eurozona rimanga “ben al di sopra” dell’obiettivo del 2% per tutto il 2026, intorno al 3% nei prossimi mesi e probabilmente per il resto dell’anno.
Lane ha ricordato che l’evoluzione dei prezzi dipenderà soprattutto dai costi energetici e non ha chiarito se saranno necessari ulteriori rialzi dopo quello di 25 punti base deciso a giugno. I mercati, tuttavia, continuano a scontare almeno un’altra stretta entro fine anno.
Non mancano segnali contrastanti dalla Germania. L’indice Zew sulle aspettative degli investitori è salito a 34,2 in agosto, dal 26,3 di luglio, superando la previsione mediana di 30.
Sul versante dell’economia reale, però, nel 2025 hanno cessato l’attività quasi 190mila imprese, circa il 10% in più rispetto all’anno precedente.
Solo una chiusura su otto circa è stata provocata da insolvenza: sempre più aziende con merito creditizio medio o buono scelgono infatti di uscire volontariamente dal mercato: tra le cause figurano carenza di manodopera qualificata, costi elevati e difficoltà nel trovare un successore, con aumenti particolarmente marcati nell’ospitalità, nella produzione di veicoli e negli studi medici.
Intanto, il petrolio torna protagonista. I future su Brent e WTI hanno raggiunto i massimi di quasi tre settimane, dopo che Donald Trump ha dichiarato che non sono in corso colloqui con l’Iran.
La tregua siglata a giugno è scaduta questa settimana, senza segnali concreti da Washington o Teheran per un rinnovo del cessate il fuoco. L’energia torna così a rappresentare il principale canale attraverso cui la geopolitica rischia di trasformarsi in inflazione.
Il problema non riguarda solo l’Eurozona. Nel Regno Unito l’inflazione è salita al 2,9% annuo a luglio, dal 2,6% di giugno, in linea con le attese. L’accelerazione è stata alimentata soprattutto dall’energia, dopo l’aumento del 13% deciso da Ofgem a luglio sul tetto delle bollette di gas ed elettricità, aggiungendo circa +0,44% all’inflazione complessiva, parzialmente compensati dalla discesa dei prezzi di benzina e diesel.
Infine, anche l’oro risente del clima sui mercati: perde -0,6%, mentre lo spot scende a 4.335 dollari/oncia.
Informazioni importanti
Comunicazioni emesse all’interno dello Spazio economico europeo (“SEE”): Il presente documento è stato emesso e approvato da WisdomTree Ireland Limited, società autorizzata e regolamentata dalla Central Bank of Ireland.
Comunicazioni emesse in giurisdizioni non appartenenti al SEE: Il presente documento è stato emesso e approvato da WisdomTree UK Limited, società autorizzata e regolamentata dalla Financial Conduct Authority del Regno Unito.
Per fare riferimento a WisdomTree Ireland Limited e a WisdomTree UK Limited si utilizza per entrambe la denominazione “WisdomTree” (come applicabile). La nostra politica sui conflitti d’interesse e il nostro inventario sono disponibili su richiesta.
Solo per clienti professionali. Le informazioni contenute nel presente documento sono fornite a titolo meramente informativo e non costituiscono né un’offerta di vendita né una sollecitazione di un’offerta di acquisto di titoli o azioni. Il presente documento non deve essere utilizzato come base per una qualsiasi decisione d’investimento. Gli investimenti possono aumentare o diminuire di valore e si può perdere una parte o la totalità dell’importo investito. Le performance passate non sono necessariamente indicative di performance future. Qualsiasi decisione d’investimento deve essere basata sulle informazioni contenute nel Prospetto informativo di riferimento e deve essere presa dopo aver richiesto il parere di un consulente d’investimento, fiscale e legale indipendente.
Il presente documento non è, e in nessun caso deve essere interpretato come, una pubblicità o qualsiasi altro strumento di promozione di un’offerta pubblica di azioni o titoli negli Stati Uniti o in qualsiasi provincia o territorio degli Stati Uniti. Né il presente documento né alcuna copia dello stesso devono essere acquisiti, trasmessi o distribuiti (direttamente o indirettamente) negli Stati Uniti.
Il presente documento può contenere commenti indipendenti sul mercato redatti da WisdomTree sulla base delle informazioni disponibili al pubblico. Benché WisdomTree si adoperi per garantire l’esattezza del contenuto del presente documento, WisdomTree non garantisce né assicura la sua esattezza o correttezza. Qualsiasi terzo fornitore di dati di cui ci si avvalga per reperire le informazioni contenute nel presente documento non rilascia alcuna garanzia o dichiarazione di sorta in relazione ai suddetti dati. Laddove WisdomTree abbia espresso dei pareri relativamente al prodotto o all’attività di mercato, si ricorda che tali pareri possono cambiare. Né WisdomTree, né alcuna consociata, né alcuno dei rispettivi funzionari, amministratori, partner o dipendenti, accetta alcuna responsabilità per qualsiasi perdita, diretta o indiretta, derivante dall’utilizzo del presente documento o del suo contenuto.
Il presente documento può contenere dichiarazioni previsionali, comprese dichiarazioni riguardanti le attuali aspettative o convinzioni in relazione alla performance di determinate classi di attività e/o settori. Le dichiarazioni previsionali sono soggette a determinati rischi, incertezze e ipotesi. Non vi è alcuna garanzia che tali dichiarazioni siano esatte, e i risultati effettivi possano discostarsi significativamente da quelli previsti in dette dichiarazioni. WisdomTree raccomanda vivamente di non fare indebito affidamento sulle summenzionate dichiarazioni previsionali.
I rendimenti storici ricompresi nel presente documento potrebbero essere basati sul back test, ossia la procedura di valutazione di una strategia d’investimento, che viene applicata ai dati storici per simulare quali sarebbero stati i rendimenti di tale strategia. Tuttavia, i rendimenti basati sul back test sono puramente ipotetici e vengono forniti nel presente documento a soli fini informativi. I dati basati sul back test non rappresentano rendimenti effettivi e non devono intendersi come un’indicazione di rendimenti effettivi o futuri.

Per ulteriori informazioni:
bit.ly/wisdomtree-daily-update
bit.ly/wisdomtree-daily-update
Wyłączenie odpowiedzialności
Informacje i publikacje nie stanowią i nie powinny być traktowane jako porady finansowe, inwestycyjne, tradingowe ani jakiekolwiek inne rekomendacje dostarczane lub zatwierdzone przez TradingView. Więcej informacji znajduje się w Warunkach użytkowania.
Per ulteriori informazioni:
bit.ly/wisdomtree-daily-update
bit.ly/wisdomtree-daily-update
Wyłączenie odpowiedzialności
Informacje i publikacje nie stanowią i nie powinny być traktowane jako porady finansowe, inwestycyjne, tradingowe ani jakiekolwiek inne rekomendacje dostarczane lub zatwierdzone przez TradingView. Więcej informacji znajduje się w Warunkach użytkowania.