
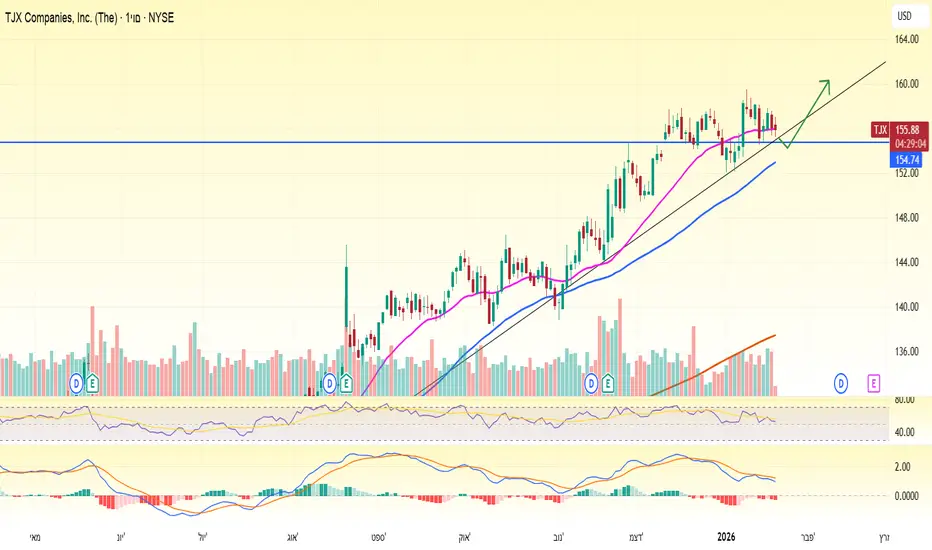
חברת TJX, קמעונאית עולמית עם יותר מ-5000 חנויות בעשר מדינות, והיא מוכרת כמעט הכול: בגדים, ריהוט לבית, ציוד חוץ ומה לא. הרעיון מאד פשוט... החברה קונה עודפים מחברות מותגים ויצרניות במחירים נמוכים מאוד, ומוכרת אותם ללקוחות בהנחות של עשרים עד שישים אחוזים לעומת חנויות רגילות ואתרי אונליין.
ב- 2025 המניה עלתה בכ-27% יותר ממדד S&P 500 ויותר מרוב המתחרות שלה. הצמיחה הגיעה משיפור אמיתי בעסק, כולל עלייה במכירות בחנויות קיימות, בעיקר בזכות יותר לקוחות שנכנסו לחנויות.
TJX היא לא חברת טכנולוגיה נוצצת, אבל יש לה צמיחה יציבה. מאז סוף שנות ה-80 ועד היום, ההכנסות שלה ירדו רק פעמיים: באמצע שנות התשעים ובשנת הקורונה. לאורך זמן, ההכנסות צמחו בקצב ממוצע דו־ספרתי. במבט קדימה, התחזיות מדברות על המשך צמיחה מתונה בהכנסות ועל צמיחה מהירה יותר ברווח למניה.
החברה גם יודעת לשמור על רווחיות גבוהה יחסית לענף, עם שיעורי רווח נקי נאים ותשואה גבוהה על ההון. המאזן שלה שמרני, עם חוב מתון וקופת מזומנים יפה. היא מחלקת דיבידנד כבר עשרות שנים ורוכשת מניות של עצמה כמעט בכל שנה. במילים אחרות, זו לא חברה שעושה רעש, אלא אחת שעובדת בשקט ומחזירה כסף לבעלי המניות.
כמו תמיד, יש סיכונים
מבחינת תמחור, המניה לא זולה. היא נסחרת במכפיל רווח גבוה יחסית לעבר שלה, אך נראה שהמשקיעים מוכנים לשלם פרמיה על יציבות, במיוחד בעולם מלא חוסר ודאות. ועדיין ראוי לציין שאם הצמיחה שלה תאט, התמחור הגבוה הזה עלול להשפיע לרעה על המניה.
גם אם יהיה מיתון, זה משהו שיכול לפגוע בה, ואם בעתיד יהיה פחות עודף מלאי בשוק, יהיה לחברה קשה יותר לקנות בזול. בנוסף, כשמניה יקרה יחסית, כל אכזבה קטנה יכולה לפגוע בחברה.
אין בכתוב כל המלצה לפעולה כלשהי, כל הנ"ל עפ"י שיקול דעתכם, כללי מסחר/השקעות המקובלים עליכם, אסטרטגיות מסחר וניהול עיסקה והסיכונים המועדפים עליכם.🌷
ב- 2025 המניה עלתה בכ-27% יותר ממדד S&P 500 ויותר מרוב המתחרות שלה. הצמיחה הגיעה משיפור אמיתי בעסק, כולל עלייה במכירות בחנויות קיימות, בעיקר בזכות יותר לקוחות שנכנסו לחנויות.
TJX היא לא חברת טכנולוגיה נוצצת, אבל יש לה צמיחה יציבה. מאז סוף שנות ה-80 ועד היום, ההכנסות שלה ירדו רק פעמיים: באמצע שנות התשעים ובשנת הקורונה. לאורך זמן, ההכנסות צמחו בקצב ממוצע דו־ספרתי. במבט קדימה, התחזיות מדברות על המשך צמיחה מתונה בהכנסות ועל צמיחה מהירה יותר ברווח למניה.
החברה גם יודעת לשמור על רווחיות גבוהה יחסית לענף, עם שיעורי רווח נקי נאים ותשואה גבוהה על ההון. המאזן שלה שמרני, עם חוב מתון וקופת מזומנים יפה. היא מחלקת דיבידנד כבר עשרות שנים ורוכשת מניות של עצמה כמעט בכל שנה. במילים אחרות, זו לא חברה שעושה רעש, אלא אחת שעובדת בשקט ומחזירה כסף לבעלי המניות.
כמו תמיד, יש סיכונים
מבחינת תמחור, המניה לא זולה. היא נסחרת במכפיל רווח גבוה יחסית לעבר שלה, אך נראה שהמשקיעים מוכנים לשלם פרמיה על יציבות, במיוחד בעולם מלא חוסר ודאות. ועדיין ראוי לציין שאם הצמיחה שלה תאט, התמחור הגבוה הזה עלול להשפיע לרעה על המניה.
גם אם יהיה מיתון, זה משהו שיכול לפגוע בה, ואם בעתיד יהיה פחות עודף מלאי בשוק, יהיה לחברה קשה יותר לקנות בזול. בנוסף, כשמניה יקרה יחסית, כל אכזבה קטנה יכולה לפגוע בחברה.
אין בכתוב כל המלצה לפעולה כלשהי, כל הנ"ל עפ"י שיקול דעתכם, כללי מסחר/השקעות המקובלים עליכם, אסטרטגיות מסחר וניהול עיסקה והסיכונים המועדפים עליכם.🌷

,The quieter you become
the more you can hear
(Ram Dass)
the more you can hear
(Ram Dass)
Wyłączenie odpowiedzialności
Informacje i publikacje nie stanowią i nie powinny być traktowane jako porady finansowe, inwestycyjne, tradingowe ani jakiekolwiek inne rekomendacje dostarczane lub zatwierdzone przez TradingView. Więcej informacji znajduje się w Warunkach użytkowania.
,The quieter you become
the more you can hear
(Ram Dass)
the more you can hear
(Ram Dass)
Wyłączenie odpowiedzialności
Informacje i publikacje nie stanowią i nie powinny być traktowane jako porady finansowe, inwestycyjne, tradingowe ani jakiekolwiek inne rekomendacje dostarczane lub zatwierdzone przez TradingView. Więcej informacji znajduje się w Warunkach użytkowania.