Agenda de Indicadores:
9:00 – BRA – IPCA-15 (Junho)
9:15 – USA – Variação Semanal de Empregos Privados ADP
11:00 – USA – Confiança do Consumidor (Julho)
11:00 – USA – PIB Agora do Fed de Atlanta
14:00 – USA – Leilão de T-Note de 7 anos
17:30 – USA – Estoques de Petróleo Bruto Semanal API
Brasil

Acompanhe o Pré-Market de NY: EWZ
 VALE
 PBR
 ITUB
 BBD
 BSBR
Ativos brasileiros negociados na ActivTrades BRA50 $ACTIVTRADES:MINDOLQ2026
Estados Unidos

Os futuros dos principais índices de Nova York — USA500,
 USAIND,
 USATEC e
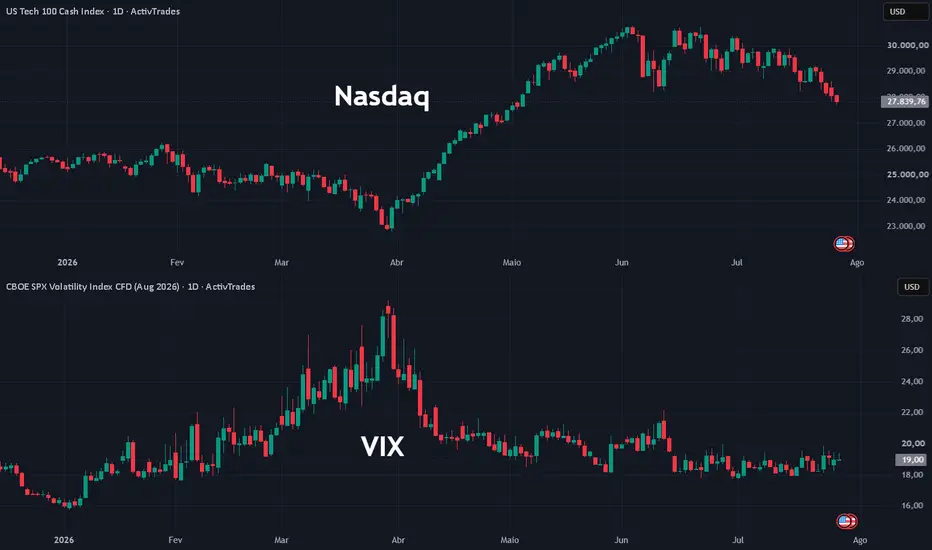
 USARUS — operam sem direção definida nesta terça-feira, enquanto os traders adotam uma postura mais cautelosa diante das crescentes dúvidas sobre a sustentabilidade do ciclo de investimentos em inteligência artificial. A proximidade da divulgação dos balanços das maiores empresas de tecnologia e a intensificação da concorrência chinesa no setor de semicondutores continuam pressionando o sentimento do mercado.
O foco permanece concentrado nas empresas ligadas à infraestrutura de IA. No pré-mercado, as ações das fabricantes de semicondutores voltam a registrar perdas. A Nvidia recua cerca de 1,1%, enquanto Micron e Applied Materials caem 4,6% e 3,5%, respectivamente. Entre as empresas asiáticas negociadas nos Estados Unidos, a taiwanesa TSMC perde 2,6% e a sul-coreana SK Hynix recua aproximadamente 4%.
A pressão também pode ser observada nos principais ETFs do setor. O ETF de empresas de memória da Roundhill acumula queda de 6,6% e permanece negociado abaixo de sua média móvel de 50 dias há duas semanas, sinalizando enfraquecimento do momentum de curto prazo. Já o ETF de semicondutores SOXX.US acumula recuo superior a 20% desde a máxima histórica registrada em junho, entrando oficialmente em território de bear market.
Além das preocupações com a rentabilidade dos investimentos, cresce a percepção de que a liderança americana em inteligência artificial poderá enfrentar uma concorrência mais intensa. Os balanços recentes de Alphabet e Tesla evidenciaram a pressão crescente sobre a geração de caixa das empresas, enquanto a China acelera o desenvolvimento de modelos de inteligência artificial de menor custo e amplia sua capacidade de produção de semicondutores, reduzindo gradualmente sua dependência tecnológica do Ocidente.
Esse cenário torna ainda mais relevante a temporada de balanços desta semana. Microsoft, Amazon, Meta e Apple divulgarão seus resultados nos próximos dias, oferecendo ao mercado novas evidências sobre o ritmo dos investimentos em inteligência artificial, a evolução da demanda por infraestrutura computacional e a capacidade dessas empresas de transformar gastos recordes em crescimento sustentável dos lucros.
Apesar da cautela predominante, as ações das quatro gigantes de tecnologia registram leves altas no pré-mercado, indicando que parte dos traders prefere aguardar os resultados antes de assumir posições mais agressivas.
Além dos balanços corporativos, a política monetária também ocupa posição central na agenda dos mercados. O Federal Reserve concluirá sua reunião nesta quarta-feira e deverá manter a taxa básica de juros inalterada, segundo o consenso do mercado. No entanto, os traders atribuem cerca de 37,4% de probabilidade a uma alta de juros já nesta reunião, mas continuam projetando pelo menos um aumento de 25 pontos-base até o final do ano.
No cenário macroeconômico, a recente queda do petróleo contribui para aliviar parte das preocupações inflacionárias. Os contratos da commodity recuam aproximadamente 2,8%, atingindo o menor nível em uma semana, à medida que o cessar-fogo entre Estados Unidos e Irã permanece em vigor, apesar de relatos de novos ataques com drones envolvendo grupos armados na Arábia Saudita, Jordânia e Iraque.
Reforçando esse ambiente de menor aversão ao risco, o presidente Donald Trump afirmou que Washington mantém "boas conversas" com o Irã e que existe a possibilidade de um acordo capaz de encerrar o conflito.
Europa

Os principais índices acionários da Europa — EURO50,
 GER40,
 GERMID50,
 ESP35,
 UK100,
 FRA40,
 ITA40 e
 SWI20 — operam em alta pelo terceiro pregão consecutivo nesta terça-feira, sustentados por uma nova rodada de resultados corporativos acima das expectativas. O forte desempenho de empresas ligadas ao consumo compensou a fraqueza dos setores bancário e de tecnologia, permitindo que as bolsas europeias ampliassem os ganhos da semana.
O sentimento dos traders foi impulsionado principalmente pelos balanços do setor de bens de consumo, que reforçaram a percepção de que a demanda permanece resiliente, apesar do ambiente de juros elevados e das incertezas geopolíticas.
A Unilever lidera os ganhos do STOXX 600 ao avançar cerca de 6%, registrando sua maior valorização diária em quase dois anos. A companhia superou as expectativas de crescimento das vendas no segundo trimestre e apresentou sinais de recuperação em diversas regiões.
Outro destaque positivo é a Mercedes-Benz, cujas ações sobem aproximadamente 3% após a montadora alemã divulgar um crescimento de 22% no lucro operacional do trimestre.
O segmento europeu de luxo também voltou ao radar dos investidores. Embora as ações da LVMH recuem cerca de 1,1% após a divulgação do balanço, a companhia reportou crescimento de 3% nas vendas trimestrais, resultado suficiente para impulsionar o índice europeu do setor, que avança aproximadamente 0,6%.
Para Nicholas Brooks, chefe de pesquisa econômica e de investimentos da ICG: "Os fundamentos das economias ainda são bastante sólidos; o crescimento dos lucros em geral tem sido melhor do que o esperado, tanto nos EUA quanto na Europa. A menos que vejamos um grande aumento nas taxas de juros dos bancos centrais devido à alta dos preços da energia, o ambiente continua sendo construtivo para as ações."
Apesar do bom desempenho dos setores ligados ao consumo, a tecnologia continua sendo um ponto de atenção. O segmento recua cerca de 0,1%, ampliando as perdas da sessão anterior, quando havia registrado queda próxima de 2%.
O movimento ocorre após a publicação de uma reportagem do The Information indicando que a China iniciou a produção doméstica de equipamentos de litografia ultravioleta profunda por imersão (DUV), tecnologia estratégica que, até então, era amplamente dominada pela holandesa ASML. A notícia alimentou preocupações sobre o avanço da indústria chinesa de semicondutores e o aumento da concorrência em um dos segmentos mais sofisticados do setor.
Refletindo esse cenário, as ações da ASML recuam cerca de 1,1%, enquanto uma nova rodada de perdas entre fabricantes de semicondutores na Ásia contribui para manter a cautela entre os investidores europeus.
O momento é particularmente sensível para o setor, já que esta semana concentra a divulgação dos resultados das principais empresas de tecnologia dos Estados Unidos. Os balanços de Microsoft, Meta, Amazon e Apple serão acompanhados de perto pelo mercado, que busca evidências de que os investimentos bilionários em inteligência artificial continuam gerando crescimento suficiente para justificar as elevadas avaliações das companhias.
Na avaliação de Nicholas Brooks, algumas empresas de tecnologia passaram por uma forte expansão dos múltiplos de negociação nos últimos meses, elevando o risco de novas correções caso o crescimento dos lucros não acompanhe o ritmo dos investimentos.
Entre os destaques negativos do pregão, o Barclays recua 4,2%, apesar de divulgar um crescimento de 17% no lucro do primeiro semestre e superar as expectativas.
Na Itália, a Saipem despenca 7,6% depois de revisar para baixo sua projeção de lucro operacional para 2026, citando o aumento dos custos decorrentes da crise no Oriente Médio e do ambiente mais desafiador para o setor de petróleo e gás.
As empresas de energia também figuram entre as maiores perdas do dia. O setor recua cerca de 1,1%, acompanhando a desvalorização do petróleo após a redução das tensões entre Estados Unidos e Irã, que diminuiu, ao menos temporariamente, os receios de interrupções na oferta global da commodity.
Além da temporada de balanços, os traders já direcionam as atenções para a reunião do Federal Reserve. A decisão de política monetária será anunciada nesta quarta-feira, e a expectativa predominante é de manutenção das taxas de juros. Ainda assim, os mercados seguem precificando uma alta de 25 pontos-base nas próximas reuniões e atribuem aproximadamente 70% de probabilidade a um segundo aumento até o fim do ano. As declarações do presidente do Fed, Kevin Warsh, serão analisadas em busca de sinais sobre o ritmo e a duração desse possível novo ciclo de aperto monetário.
Ásia/Pacífico

Ativos asiáticos negociados na ActivTrades: HKIND
 JP225
 CHINAA50
Os mercados da Ásia-Pacífico encerraram o pregão desta quarta-feira sob forte pressão, em meio a uma nova onda de aversão ao risco no setor de tecnologia. As ações de fabricantes de semicondutores lideraram as perdas, à medida que os investidores passaram a reavaliar as perspectivas para a indústria diante do avanço tecnológico da China e da expectativa pelos resultados das principais empresas do setor.
A Coreia do Sul concentrou a maior parte da pressão vendedora. O índice Kospi KOSPI despencou 10,8%, registrando sua pior sessão em cerca de cinco meses e aprofundando o movimento de correção iniciado após as máximas históricas de junho.
O tombo foi liderado pelas gigantes de memória SK Hynix e Samsung Electronics, responsáveis por mais da metade da composição do índice. A SK Hynix desabou 14,7%, após seus ADRs negociados em Nova York atingirem uma mínima histórica e passarem a ser negociados abaixo do preço de estreia nos Estados Unidos. Já a Samsung Electronics recuou 14,4%, registrando sua maior queda diária desde outubro de 2008.
Além do peso expressivo dessas empresas na composição do índice, os investidores também reduziram exposição antes da divulgação dos resultados trimestrais, previstos para os próximos dias. O mercado busca sinais sobre a demanda por chips de memória em um momento de desaceleração do entusiasmo em torno da inteligência artificial.
Apesar da forte correção recente, o desempenho do mercado sul-coreano continua impressionante no acumulado do ano. O Kospi recua 29% apenas neste mês, superando a perda histórica de 27% registrada em outubro de 1997. Ainda assim, o índice permanece 43% acima do nível observado no início do ano, embora já tenha devolvido parte da forte valorização e esteja cerca de 34% abaixo do recorde histórico alcançado em junho, quando atingiu 9.114 pontos.
A pressão sobre o setor foi intensificada por notícias vindas da China. A estreia explosiva da fabricante de chips de memória ChangXin Memory Technologies (CXMT) reforçou a percepção de que o país acelera sua estratégia de autossuficiência tecnológica. Ao mesmo tempo, relatos de que uma empresa estatal chinesa iniciou a produção doméstica de equipamentos de litografia DUV por imersão aumentaram as preocupações sobre o avanço da indústria chinesa em um segmento historicamente dominado por empresas estrangeiras.
Para Kim Seok-hwan, analista da Mirae Asset Securities, a preocupação do mercado vai além dos resultados atuais da CXMT. Segundo ele: "A preocupação do mercado reside menos nos lucros atuais da CXMT e mais em seu potencial de expansão acelerada da capacidade produtiva para competir com empresas coreanas e no desenvolvimento tecnológico após seu IPO."
O pessimismo também contaminou os mercados chineses. Os índices Shanghai 000001, Shenzhen
 399001 e China A50 XIN9 recuaram até 4,5%, refletindo a realização de lucros no setor de tecnologia. Em Hong Kong, porém, o índice Hang Seng HSI conseguiu encerrar o pregão com leve alta de 0,4%, sustentado pelo desempenho de empresas de outros segmentos.
No Japão, o índice Nikkei 225NI225 caiu 4%, acompanhando a forte correção das empresas ligadas à cadeia global de semicondutores. Em Taiwan, o índice TWSE 50  TW50 recuou 5,5%, pressionado principalmente pelas fabricantes de chips e fornecedores da indústria de inteligência artificial.
Na contramão da maior parte da região, o índice ASX 200 XJO, da Austrália, avançou 0,6%. O desempenho positivo foi sustentado pelo setor financeiro, que compensou as perdas das empresas de mineração, afetadas pelo movimento de realização nas commodities metálicas.
9:00 – BRA – IPCA-15 (Junho)
9:15 – USA – Variação Semanal de Empregos Privados ADP
11:00 – USA – Confiança do Consumidor (Julho)
11:00 – USA – PIB Agora do Fed de Atlanta
14:00 – USA – Leilão de T-Note de 7 anos
17:30 – USA – Estoques de Petróleo Bruto Semanal API
Brasil
Acompanhe o Pré-Market de NY:
EWZ VALE PBR ITUB BBD BSBR Ativos brasileiros negociados na ActivTrades
BRA50 $ACTIVTRADES:MINDOLQ2026Estados Unidos
Os futuros dos principais índices de Nova York —
USA500, USAIND, USATEC e USARUS — operam sem direção definida nesta terça-feira, enquanto os traders adotam uma postura mais cautelosa diante das crescentes dúvidas sobre a sustentabilidade do ciclo de investimentos em inteligência artificial. A proximidade da divulgação dos balanços das maiores empresas de tecnologia e a intensificação da concorrência chinesa no setor de semicondutores continuam pressionando o sentimento do mercado.O foco permanece concentrado nas empresas ligadas à infraestrutura de IA. No pré-mercado, as ações das fabricantes de semicondutores voltam a registrar perdas. A Nvidia recua cerca de 1,1%, enquanto Micron e Applied Materials caem 4,6% e 3,5%, respectivamente. Entre as empresas asiáticas negociadas nos Estados Unidos, a taiwanesa TSMC perde 2,6% e a sul-coreana SK Hynix recua aproximadamente 4%.
A pressão também pode ser observada nos principais ETFs do setor. O ETF de empresas de memória da Roundhill acumula queda de 6,6% e permanece negociado abaixo de sua média móvel de 50 dias há duas semanas, sinalizando enfraquecimento do momentum de curto prazo. Já o ETF de semicondutores SOXX.US acumula recuo superior a 20% desde a máxima histórica registrada em junho, entrando oficialmente em território de bear market.
Além das preocupações com a rentabilidade dos investimentos, cresce a percepção de que a liderança americana em inteligência artificial poderá enfrentar uma concorrência mais intensa. Os balanços recentes de Alphabet e Tesla evidenciaram a pressão crescente sobre a geração de caixa das empresas, enquanto a China acelera o desenvolvimento de modelos de inteligência artificial de menor custo e amplia sua capacidade de produção de semicondutores, reduzindo gradualmente sua dependência tecnológica do Ocidente.
Esse cenário torna ainda mais relevante a temporada de balanços desta semana. Microsoft, Amazon, Meta e Apple divulgarão seus resultados nos próximos dias, oferecendo ao mercado novas evidências sobre o ritmo dos investimentos em inteligência artificial, a evolução da demanda por infraestrutura computacional e a capacidade dessas empresas de transformar gastos recordes em crescimento sustentável dos lucros.
Apesar da cautela predominante, as ações das quatro gigantes de tecnologia registram leves altas no pré-mercado, indicando que parte dos traders prefere aguardar os resultados antes de assumir posições mais agressivas.
Além dos balanços corporativos, a política monetária também ocupa posição central na agenda dos mercados. O Federal Reserve concluirá sua reunião nesta quarta-feira e deverá manter a taxa básica de juros inalterada, segundo o consenso do mercado. No entanto, os traders atribuem cerca de 37,4% de probabilidade a uma alta de juros já nesta reunião, mas continuam projetando pelo menos um aumento de 25 pontos-base até o final do ano.
No cenário macroeconômico, a recente queda do petróleo contribui para aliviar parte das preocupações inflacionárias. Os contratos da commodity recuam aproximadamente 2,8%, atingindo o menor nível em uma semana, à medida que o cessar-fogo entre Estados Unidos e Irã permanece em vigor, apesar de relatos de novos ataques com drones envolvendo grupos armados na Arábia Saudita, Jordânia e Iraque.
Reforçando esse ambiente de menor aversão ao risco, o presidente Donald Trump afirmou que Washington mantém "boas conversas" com o Irã e que existe a possibilidade de um acordo capaz de encerrar o conflito.
Europa
Os principais índices acionários da Europa —
EURO50, GER40, GERMID50, ESP35, UK100, FRA40, ITA40 e SWI20 — operam em alta pelo terceiro pregão consecutivo nesta terça-feira, sustentados por uma nova rodada de resultados corporativos acima das expectativas. O forte desempenho de empresas ligadas ao consumo compensou a fraqueza dos setores bancário e de tecnologia, permitindo que as bolsas europeias ampliassem os ganhos da semana.O sentimento dos traders foi impulsionado principalmente pelos balanços do setor de bens de consumo, que reforçaram a percepção de que a demanda permanece resiliente, apesar do ambiente de juros elevados e das incertezas geopolíticas.
A Unilever lidera os ganhos do STOXX 600 ao avançar cerca de 6%, registrando sua maior valorização diária em quase dois anos. A companhia superou as expectativas de crescimento das vendas no segundo trimestre e apresentou sinais de recuperação em diversas regiões.
Outro destaque positivo é a Mercedes-Benz, cujas ações sobem aproximadamente 3% após a montadora alemã divulgar um crescimento de 22% no lucro operacional do trimestre.
O segmento europeu de luxo também voltou ao radar dos investidores. Embora as ações da LVMH recuem cerca de 1,1% após a divulgação do balanço, a companhia reportou crescimento de 3% nas vendas trimestrais, resultado suficiente para impulsionar o índice europeu do setor, que avança aproximadamente 0,6%.
Para Nicholas Brooks, chefe de pesquisa econômica e de investimentos da ICG: "Os fundamentos das economias ainda são bastante sólidos; o crescimento dos lucros em geral tem sido melhor do que o esperado, tanto nos EUA quanto na Europa. A menos que vejamos um grande aumento nas taxas de juros dos bancos centrais devido à alta dos preços da energia, o ambiente continua sendo construtivo para as ações."
Apesar do bom desempenho dos setores ligados ao consumo, a tecnologia continua sendo um ponto de atenção. O segmento recua cerca de 0,1%, ampliando as perdas da sessão anterior, quando havia registrado queda próxima de 2%.
O movimento ocorre após a publicação de uma reportagem do The Information indicando que a China iniciou a produção doméstica de equipamentos de litografia ultravioleta profunda por imersão (DUV), tecnologia estratégica que, até então, era amplamente dominada pela holandesa ASML. A notícia alimentou preocupações sobre o avanço da indústria chinesa de semicondutores e o aumento da concorrência em um dos segmentos mais sofisticados do setor.
Refletindo esse cenário, as ações da ASML recuam cerca de 1,1%, enquanto uma nova rodada de perdas entre fabricantes de semicondutores na Ásia contribui para manter a cautela entre os investidores europeus.
O momento é particularmente sensível para o setor, já que esta semana concentra a divulgação dos resultados das principais empresas de tecnologia dos Estados Unidos. Os balanços de Microsoft, Meta, Amazon e Apple serão acompanhados de perto pelo mercado, que busca evidências de que os investimentos bilionários em inteligência artificial continuam gerando crescimento suficiente para justificar as elevadas avaliações das companhias.
Na avaliação de Nicholas Brooks, algumas empresas de tecnologia passaram por uma forte expansão dos múltiplos de negociação nos últimos meses, elevando o risco de novas correções caso o crescimento dos lucros não acompanhe o ritmo dos investimentos.
Entre os destaques negativos do pregão, o Barclays recua 4,2%, apesar de divulgar um crescimento de 17% no lucro do primeiro semestre e superar as expectativas.
Na Itália, a Saipem despenca 7,6% depois de revisar para baixo sua projeção de lucro operacional para 2026, citando o aumento dos custos decorrentes da crise no Oriente Médio e do ambiente mais desafiador para o setor de petróleo e gás.
As empresas de energia também figuram entre as maiores perdas do dia. O setor recua cerca de 1,1%, acompanhando a desvalorização do petróleo após a redução das tensões entre Estados Unidos e Irã, que diminuiu, ao menos temporariamente, os receios de interrupções na oferta global da commodity.
Além da temporada de balanços, os traders já direcionam as atenções para a reunião do Federal Reserve. A decisão de política monetária será anunciada nesta quarta-feira, e a expectativa predominante é de manutenção das taxas de juros. Ainda assim, os mercados seguem precificando uma alta de 25 pontos-base nas próximas reuniões e atribuem aproximadamente 70% de probabilidade a um segundo aumento até o fim do ano. As declarações do presidente do Fed, Kevin Warsh, serão analisadas em busca de sinais sobre o ritmo e a duração desse possível novo ciclo de aperto monetário.
Ásia/Pacífico
Ativos asiáticos negociados na ActivTrades:
HKIND JP225 CHINAA50 Os mercados da Ásia-Pacífico encerraram o pregão desta quarta-feira sob forte pressão, em meio a uma nova onda de aversão ao risco no setor de tecnologia. As ações de fabricantes de semicondutores lideraram as perdas, à medida que os investidores passaram a reavaliar as perspectivas para a indústria diante do avanço tecnológico da China e da expectativa pelos resultados das principais empresas do setor.
A Coreia do Sul concentrou a maior parte da pressão vendedora. O índice Kospi
KOSPI despencou 10,8%, registrando sua pior sessão em cerca de cinco meses e aprofundando o movimento de correção iniciado após as máximas históricas de junho.O tombo foi liderado pelas gigantes de memória SK Hynix e Samsung Electronics, responsáveis por mais da metade da composição do índice. A SK Hynix desabou 14,7%, após seus ADRs negociados em Nova York atingirem uma mínima histórica e passarem a ser negociados abaixo do preço de estreia nos Estados Unidos. Já a Samsung Electronics recuou 14,4%, registrando sua maior queda diária desde outubro de 2008.
Além do peso expressivo dessas empresas na composição do índice, os investidores também reduziram exposição antes da divulgação dos resultados trimestrais, previstos para os próximos dias. O mercado busca sinais sobre a demanda por chips de memória em um momento de desaceleração do entusiasmo em torno da inteligência artificial.
Apesar da forte correção recente, o desempenho do mercado sul-coreano continua impressionante no acumulado do ano. O Kospi recua 29% apenas neste mês, superando a perda histórica de 27% registrada em outubro de 1997. Ainda assim, o índice permanece 43% acima do nível observado no início do ano, embora já tenha devolvido parte da forte valorização e esteja cerca de 34% abaixo do recorde histórico alcançado em junho, quando atingiu 9.114 pontos.
A pressão sobre o setor foi intensificada por notícias vindas da China. A estreia explosiva da fabricante de chips de memória ChangXin Memory Technologies (CXMT) reforçou a percepção de que o país acelera sua estratégia de autossuficiência tecnológica. Ao mesmo tempo, relatos de que uma empresa estatal chinesa iniciou a produção doméstica de equipamentos de litografia DUV por imersão aumentaram as preocupações sobre o avanço da indústria chinesa em um segmento historicamente dominado por empresas estrangeiras.
Para Kim Seok-hwan, analista da Mirae Asset Securities, a preocupação do mercado vai além dos resultados atuais da CXMT. Segundo ele: "A preocupação do mercado reside menos nos lucros atuais da CXMT e mais em seu potencial de expansão acelerada da capacidade produtiva para competir com empresas coreanas e no desenvolvimento tecnológico após seu IPO."
O pessimismo também contaminou os mercados chineses. Os índices Shanghai
000001, Shenzhen 399001 e China A50 XIN9 recuaram até 4,5%, refletindo a realização de lucros no setor de tecnologia. Em Hong Kong, porém, o índice Hang Seng HSI conseguiu encerrar o pregão com leve alta de 0,4%, sustentado pelo desempenho de empresas de outros segmentos.No Japão, o índice Nikkei 225
NI225 caiu 4%, acompanhando a forte correção das empresas ligadas à cadeia global de semicondutores. Em Taiwan, o índice TWSE 50 TW50 recuou 5,5%, pressionado principalmente pelas fabricantes de chips e fornecedores da indústria de inteligência artificial.Na contramão da maior parte da região, o índice ASX 200
XJO, da Austrália, avançou 0,6%. O desempenho positivo foi sustentado pelo setor financeiro, que compensou as perdas das empresas de mineração, afetadas pelo movimento de realização nas commodities metálicas.
Opere comigo ao Vivo os principais ativos globais: Ouro, Petróleo, Nasdaq, Ibovespa, Dólar e muito mais. Me chame no WhatsApp: wa.me/qr/2JZ2YOJM7DSYF1 - 49 99188 6710
Wyłączenie odpowiedzialności
Informacje i publikacje nie stanowią i nie powinny być traktowane jako porady finansowe, inwestycyjne, tradingowe ani jakiekolwiek inne rekomendacje dostarczane lub zatwierdzone przez TradingView. Więcej informacji znajduje się w Warunkach użytkowania.
Opere comigo ao Vivo os principais ativos globais: Ouro, Petróleo, Nasdaq, Ibovespa, Dólar e muito mais. Me chame no WhatsApp: wa.me/qr/2JZ2YOJM7DSYF1 - 49 99188 6710
Wyłączenie odpowiedzialności
Informacje i publikacje nie stanowią i nie powinny być traktowane jako porady finansowe, inwestycyjne, tradingowe ani jakiekolwiek inne rekomendacje dostarczane lub zatwierdzone przez TradingView. Więcej informacji znajduje się w Warunkach użytkowania.