
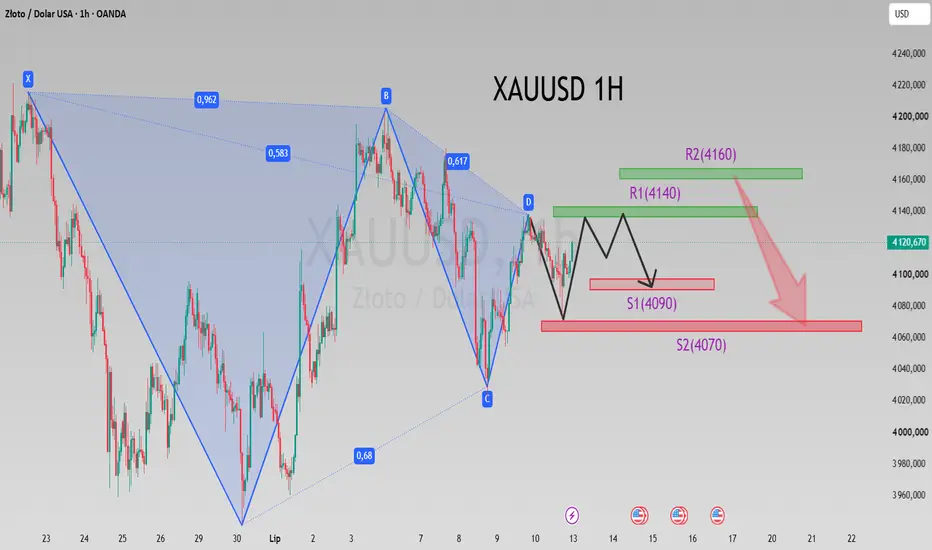
Kompleksowa analiza tezy niedźwiedziej
(Dominujący trend średnioterminowy; kluczowe uzasadnienie krótkiej sprzedaży na szczytach odbicia)
🔶1. Fundamentalna logika wyceny: Realne rentowności amerykańskich obligacji skarbowych pozostają wysokie, co sprawia, że obligacje oprocentowane są znacznie bardziej atrakcyjne niż złoto bez dochodu. Długoterminowy kapitał instytucjonalny nadal odpływa z ETF-ów na złoto – z jedynie krótkimi, niepewnymi zakupami na minimach – co wskazuje na ciągły odpływ kapitału z sektora metali szlachetnych.
💲2. Zbieżność potrójnej presji sprzedaży: Długoterminowe redukcje ETF-ów, algorytmiczna sprzedaż napędzana przez wycofywanie się z transakcji carry trade na jenie oraz wyjścia inwestorów uwięzionych na wysokich poziomach. Pod wpływem tej potrójnej presji każde odbicie wywołuje skoncentrowaną sprzedaż, co skutkuje słabą stabilnością wzrostów; każda hossa bez świeżego, długoterminowego napływu kapitału to jedynie „pułapka na byki”.
🔻3. Nieodwracalna struktura trendu: Kanał trendu spadkowego zainicjowany na poziomie 5598 pozostaje nienaruszony. Ceny napotykają na utrzymujący się opór poniżej średnio- i długoterminowych średnich kroczących, które układają się w niedźwiedzią konfigurację. MACD nie utworzył „złotego krzyża” sygnalizującego odwrócenie trendu, a wskaźniki techniczne nie wskazują na koniec bessy.
📧4. Ograniczenia oparte na danych: Wzrost płac rok do roku o 3,5% konsekwentnie przekracza poziom zgodny z celami inflacyjnymi Rezerwy Federalnej. Wobec nierozwiązanych ryzyk inflacyjnych nie ma podstaw do łagodzenia polityki monetarnej przez Fed; oczekiwania na podwyżki stóp procentowych będą nadal powodować okresową zmienność, zamiast całkowicie zniknąć, co wyraźnie ograniczy potencjał wzrostu cen złota.
(Dominujący trend średnioterminowy; kluczowe uzasadnienie krótkiej sprzedaży na szczytach odbicia)
🔶1. Fundamentalna logika wyceny: Realne rentowności amerykańskich obligacji skarbowych pozostają wysokie, co sprawia, że obligacje oprocentowane są znacznie bardziej atrakcyjne niż złoto bez dochodu. Długoterminowy kapitał instytucjonalny nadal odpływa z ETF-ów na złoto – z jedynie krótkimi, niepewnymi zakupami na minimach – co wskazuje na ciągły odpływ kapitału z sektora metali szlachetnych.
💲2. Zbieżność potrójnej presji sprzedaży: Długoterminowe redukcje ETF-ów, algorytmiczna sprzedaż napędzana przez wycofywanie się z transakcji carry trade na jenie oraz wyjścia inwestorów uwięzionych na wysokich poziomach. Pod wpływem tej potrójnej presji każde odbicie wywołuje skoncentrowaną sprzedaż, co skutkuje słabą stabilnością wzrostów; każda hossa bez świeżego, długoterminowego napływu kapitału to jedynie „pułapka na byki”.
🔻3. Nieodwracalna struktura trendu: Kanał trendu spadkowego zainicjowany na poziomie 5598 pozostaje nienaruszony. Ceny napotykają na utrzymujący się opór poniżej średnio- i długoterminowych średnich kroczących, które układają się w niedźwiedzią konfigurację. MACD nie utworzył „złotego krzyża” sygnalizującego odwrócenie trendu, a wskaźniki techniczne nie wskazują na koniec bessy.
📧4. Ograniczenia oparte na danych: Wzrost płac rok do roku o 3,5% konsekwentnie przekracza poziom zgodny z celami inflacyjnymi Rezerwy Federalnej. Wobec nierozwiązanych ryzyk inflacyjnych nie ma podstaw do łagodzenia polityki monetarnej przez Fed; oczekiwania na podwyżki stóp procentowych będą nadal powodować okresową zmienność, zamiast całkowicie zniknąć, co wyraźnie ograniczy potencjał wzrostu cen złota.
Zlecenie aktywne
Transakcja zamknięta: osiągnięto wyznaczony cel

Wyłączenie odpowiedzialności
Informacje i publikacje nie stanowią i nie powinny być traktowane jako porady finansowe, inwestycyjne, tradingowe ani jakiekolwiek inne rekomendacje dostarczane lub zatwierdzone przez TradingView. Więcej informacji znajduje się w Warunkach użytkowania.
Wyłączenie odpowiedzialności
Informacje i publikacje nie stanowią i nie powinny być traktowane jako porady finansowe, inwestycyjne, tradingowe ani jakiekolwiek inne rekomendacje dostarczane lub zatwierdzone przez TradingView. Więcej informacji znajduje się w Warunkach użytkowania.