
Venerdì l'oro ha chiuso la settimana intorno ai 4.000 dollari, il livello più basso da metà luglio, dopo un calo di quasi il 4% in cinque sedute.
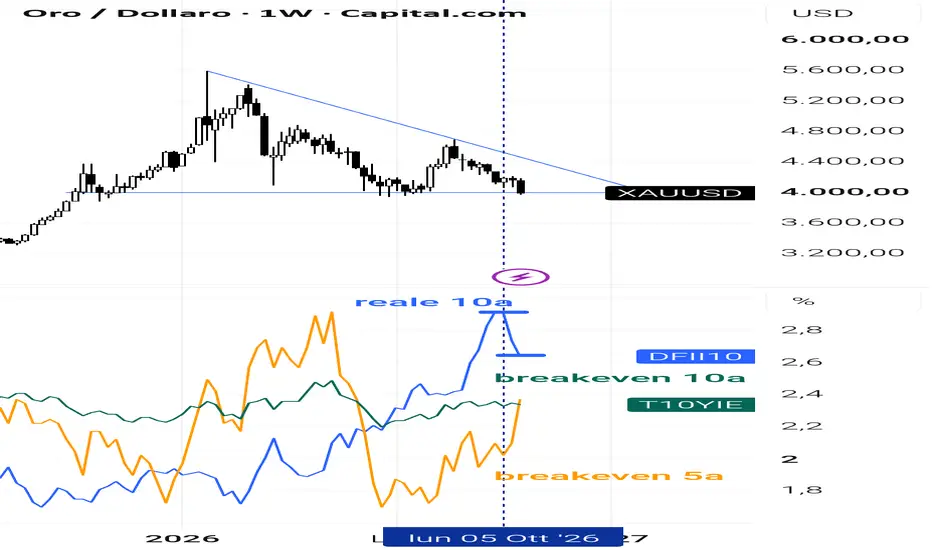
Il dato che trovo più istruttivo sta però nel mercato dei Treasury. Dal 5 ottobre il rendimento reale a 10 anni, quello dei titoli indicizzati all'inflazione, è sceso dal 2,95%, il massimo dal novembre 2008, al 2,64%. Nello stesso periodo l'oro ha perso circa il 4,5%. Secondo il manuale, trenta punti base in meno sul rendimento reale avrebbero dovuto sostenerlo.
A mio giudizio la spiegazione sta nei breakeven, l'inflazione attesa che si ricava dalla differenza tra Treasury nominali e indicizzati.
Il Brent tratta sopra 116 dollari, oltre il 70% in più di un anno fa, eppure il breakeven a 10 anni è intorno al 2,33%, praticamente il livello dell'ottobre 2025. Si muove solo il breve: il breakeven a 5 anni è risalito in poche settimane da circa il 2% a quasi il 2,4%, sopra quello a 10 anni.
Il mercato obbligazionario tratta l'inflazione del petrolio come un problema dei prossimi trimestri, che la Fed risolverà con i tassi. Dopo il rialzo di settembre, una nuova stretta a dicembre è prezzata intorno all'80%.
Il record di gennaio a 5.608 dollari prezzava una banca centrale accomodante davanti a deficit e inflazione, cioè la svalutazione della moneta. Una Fed restrittiva davanti a uno shock petrolifero tende a togliere all'oro il ruolo di assicurazione contro quel rischio, tornando a muoversi come una materia prima ma piuttosto in fase di liquidazione.
Il petrolio caro, che nei manuali dovrebbe aiutare l'oro, oggi lo penalizza attraverso la politica della Fed.
Il grafico settimanale racconta la stessa storia.
Dal massimo di gennaio i massimi sono decrescenti sopra una base piatta in area 3.980-4.000. È un triangolo discendente sul settimanale, e il prezzo è nuovamente sulla base.
Un precedente invita alla prudenza.
Nel 2022 il rendimento reale a 10 anni toccò il massimo a fine ottobre e l'oro fece il minimo nelle due settimane successive, intorno a 1.620 dollari, senza tornarci più. Probabilmente aveva semplicemente reagito in ritardo al picco dei tassi reali, e oggi ne sono passate quasi tre.
Nel caso dovessimo assistere a breakeven ancorati, Fed verso il rialzo di dicembre, e una chiusura settimanale sotto 3.980 si completerebbe il triangolo, riportando potenzialmente il prezzo verso i livelli dell'autunno 2025.
Se il breakeven a 10 anni salisse con decisione oltre il 2,5%, il mercato potrebbe dubitare della capacità della Fed e l'oro potrebbe ritrovare il suo mestiere di copertura.
Lo stesso potrebbe accadere se la Fed facesse capire che dicembre chiude il ciclo, come nel 2022.
In entrambi i casi chiusure settimanali sopra 4.200 trasformerebbe la base in un triplo minimo.
Ovviamente non mancano i rischi per questa lettura e sono soprattutto esterni ai tassi.
Le notizie su possibili attacchi all'Iran dopo le elezioni di metà mandato del 3 novembre potrebbero riaccendere la domanda di rifugio e gli acquisti delle banche centrali non seguono i breakeven.
Il dato che trovo più istruttivo sta però nel mercato dei Treasury. Dal 5 ottobre il rendimento reale a 10 anni, quello dei titoli indicizzati all'inflazione, è sceso dal 2,95%, il massimo dal novembre 2008, al 2,64%. Nello stesso periodo l'oro ha perso circa il 4,5%. Secondo il manuale, trenta punti base in meno sul rendimento reale avrebbero dovuto sostenerlo.
A mio giudizio la spiegazione sta nei breakeven, l'inflazione attesa che si ricava dalla differenza tra Treasury nominali e indicizzati.
Il Brent tratta sopra 116 dollari, oltre il 70% in più di un anno fa, eppure il breakeven a 10 anni è intorno al 2,33%, praticamente il livello dell'ottobre 2025. Si muove solo il breve: il breakeven a 5 anni è risalito in poche settimane da circa il 2% a quasi il 2,4%, sopra quello a 10 anni.
Il mercato obbligazionario tratta l'inflazione del petrolio come un problema dei prossimi trimestri, che la Fed risolverà con i tassi. Dopo il rialzo di settembre, una nuova stretta a dicembre è prezzata intorno all'80%.
Il record di gennaio a 5.608 dollari prezzava una banca centrale accomodante davanti a deficit e inflazione, cioè la svalutazione della moneta. Una Fed restrittiva davanti a uno shock petrolifero tende a togliere all'oro il ruolo di assicurazione contro quel rischio, tornando a muoversi come una materia prima ma piuttosto in fase di liquidazione.
Il petrolio caro, che nei manuali dovrebbe aiutare l'oro, oggi lo penalizza attraverso la politica della Fed.
Il grafico settimanale racconta la stessa storia.
Dal massimo di gennaio i massimi sono decrescenti sopra una base piatta in area 3.980-4.000. È un triangolo discendente sul settimanale, e il prezzo è nuovamente sulla base.
Un precedente invita alla prudenza.
Nel 2022 il rendimento reale a 10 anni toccò il massimo a fine ottobre e l'oro fece il minimo nelle due settimane successive, intorno a 1.620 dollari, senza tornarci più. Probabilmente aveva semplicemente reagito in ritardo al picco dei tassi reali, e oggi ne sono passate quasi tre.
Nel caso dovessimo assistere a breakeven ancorati, Fed verso il rialzo di dicembre, e una chiusura settimanale sotto 3.980 si completerebbe il triangolo, riportando potenzialmente il prezzo verso i livelli dell'autunno 2025.
Se il breakeven a 10 anni salisse con decisione oltre il 2,5%, il mercato potrebbe dubitare della capacità della Fed e l'oro potrebbe ritrovare il suo mestiere di copertura.
Lo stesso potrebbe accadere se la Fed facesse capire che dicembre chiude il ciclo, come nel 2022.
In entrambi i casi chiusure settimanali sopra 4.200 trasformerebbe la base in un triplo minimo.
Ovviamente non mancano i rischi per questa lettura e sono soprattutto esterni ai tassi.
Le notizie su possibili attacchi all'Iran dopo le elezioni di metà mandato del 3 novembre potrebbero riaccendere la domanda di rifugio e gli acquisti delle banche centrali non seguono i breakeven.

Dopo aver provato diverse piattaforme, ho scelto le charts di Capital.Com per le mie analisi: affidabilità, precisione ed un'interfaccia davvero intuitiva
myfxbook.com/members/rw051974/dp-raffaele-costa/11908796
myfxbook.com/members/rw051974/dp-raffaele-costa/11908796
Wyłączenie odpowiedzialności
Informacje i publikacje nie stanowią i nie powinny być traktowane jako porady finansowe, inwestycyjne, tradingowe ani jakiekolwiek inne rekomendacje dostarczane lub zatwierdzone przez TradingView. Więcej informacji znajduje się w Warunkach użytkowania.
Dopo aver provato diverse piattaforme, ho scelto le charts di Capital.Com per le mie analisi: affidabilità, precisione ed un'interfaccia davvero intuitiva
myfxbook.com/members/rw051974/dp-raffaele-costa/11908796
myfxbook.com/members/rw051974/dp-raffaele-costa/11908796
Wyłączenie odpowiedzialności
Informacje i publikacje nie stanowią i nie powinny być traktowane jako porady finansowe, inwestycyjne, tradingowe ani jakiekolwiek inne rekomendacje dostarczane lub zatwierdzone przez TradingView. Więcej informacji znajduje się w Warunkach użytkowania.