Chiński Portfel na Longterm 1Chciałbym zacząć cykl, w którym będę omawiać nadchodzący cykl koniunkturalny - hossę, która moim zdaniem odbędzie się na surowcach i akcjach rynków wschodzących, z których największym jest rynek Chiński. Uważam, że mamy świetny moment na akumulację (wyceny są na poziomach sprzed 15 - 20 lat). Zamierzam zbudować duży, zdywersyfikowany i długoterminowy portfel oparty na spółkach z Azji i przy okazji podzielić się nim z Wami. Poświęciłem kilka miesięcy na analizę rynku i sądzę, że przed Chinami świ
Objęcie bessy
B24 - sytuacja przed wynikami za 2020Ostatni komunikat o zatwierdzenie prospektu i planowanym przejściu na GP dało kolejny pozytywny sygnał dla rynku.
W poniedziałek dostaniemy od spółki wyniki za 2021, inwestorzy oczekują rekordowej sprzedaży i osiągnięcia upragnionego Break Even.
Pierwszy obszar do pokonania to okolice 30zł - bariera psychologiczna i zgrupowanie zniesień trzech ostatnich ruchów.
Wybicie tego poziomu da kolejny pozytywny sygnał - najlepiej jeszcze przed wynikami.
W przypadku satysfakcjonujących wyników, pierwszy
B
Śmieciówki MBR vs WM vs WCNWCN omawialiśmy niedawno. Ostatnio rozglądam się między branżami przetwarzającymi śmieci. Dzisiaj chciałbym porównać 3 różne spółki, trzeba wziąć pod uwagę, że to zupełnie różne kalibry pod względem kapitalizacji oraz rejonów działania.
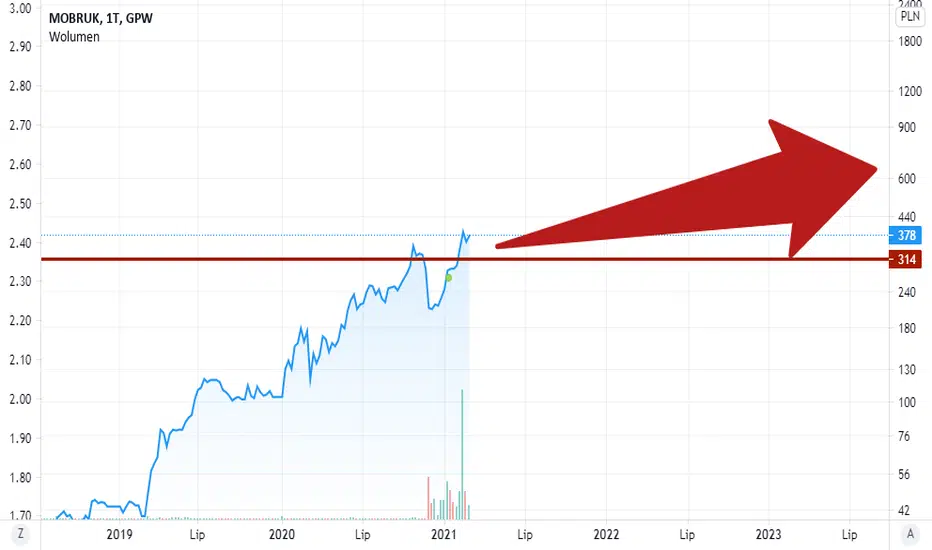
1. Mobruk - polski, rodzimy, w ostatnim czasie widać niezły wyskok w górę, zainteresowanie (wolumen) ale też można śmiało powiedzieć, że w Polce nie ma on konkurencji a szerokie perspektywy do rozwoju.
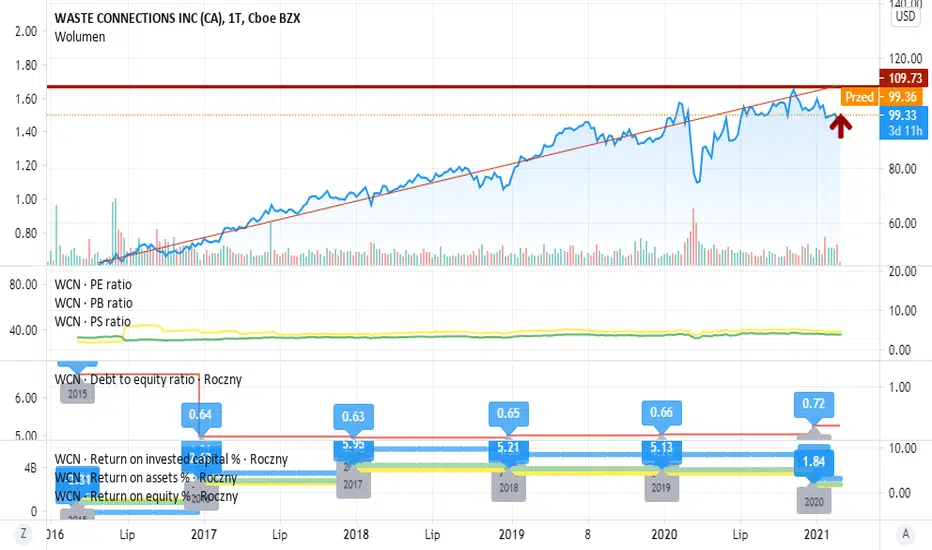
2. Waste connectionsINC - omawialiśmy już są spółkę wcześ
Kontynuacja wieloletniego trenduChciałem przyjrzeć się bliżej branży recyklinku w USA/na świecie. Wielu skupia się obecnie na wzroście spółek technologicznych, recyklin z pewnością będzie branżą, która ma przed sobą sporo do zmiany i potencjał rozwoju, zwiększenia zysków a tym samym wzrostu kursów. Jedną ze spółek jakie wybrałem do analizy jest WCN.
Z pewnością nie będzie to spółka, którą rozpatruję pod kątem dywidendy choć taką wypłaca od 2011r. Dywidenda ta oscyluje między 0,7-0,8%. Jest mała a do tego pochłania obecnie pon
Czas na banki? Nie sądzęWYCENA ANALITYKÓW
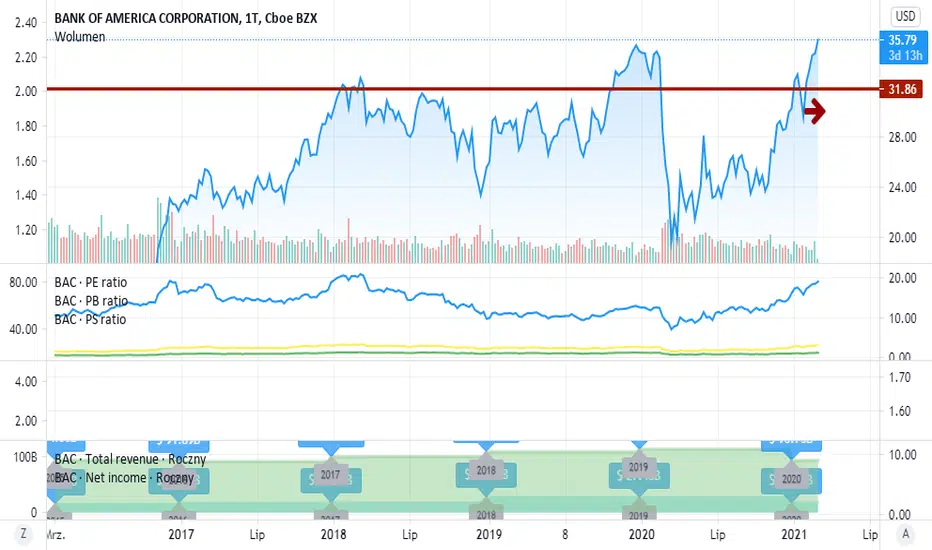
BAC zbliżyło się do szczytu, który osiągnęło przed spadkami covidowymi. Analitycy nie dają zbyt dużej przestrzeni do wzrostu. Ich wycena to 36,42 czyli nie całe 10%.
W roku 2020 spółka uzyskała przychód w wysokości 86MLD, prognozuje się, że wynik w 2021 będzie podobny, w 2022 może sięgnąć 89MLD, to oznaczałoby, że spółka potrzebuje jeszcze trochę czasu aby osiągnąć takie same zyski jak miała w 2019r.
DYWIDENDA
Obecnie BAC oferuje dywidendę na poziomie 2,07% co wpisuje się
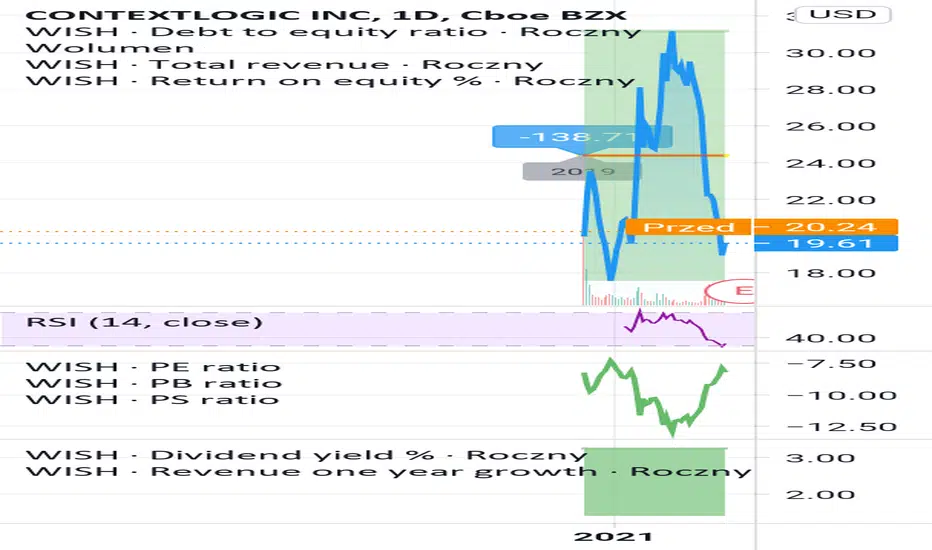
Zbicie ceny przed ogłoszeniem wyników.Wish choć przez wielu wyceniany bardzo wysoko jako świeża spółka na giełdzie z branży e-commerce w ostatnim czasie zanotował dość duży spadek do cen z okolicy IPO.
W ostatnich dniach analitycy wystawiali rekomendacje ceny na poziomie 20-25$ za akcję co było zapewne głównym powodem obniżenia wyceny spółki.
Wszystko wskazuje na to że raporty przedstawia bardzo dobre wyniki więc skąd tak niska wycena spółki? Czyżby fundusze zbijały cenę aby dobrac spółkę do swojego portfela?
Jeśli wyniki faktyczni
WLong
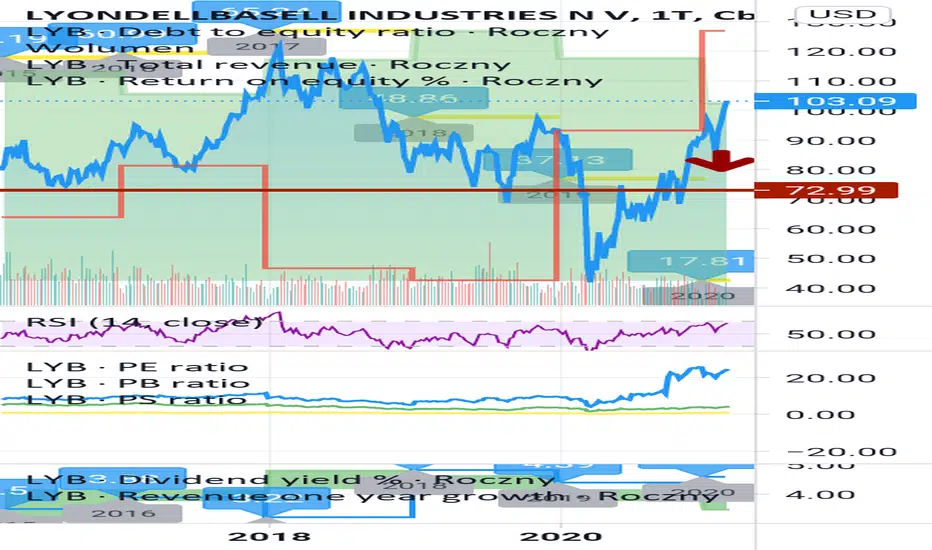
Zakup po korekcieLYB może być jedną z ciekawszych spółek jeśli nastąpiłaby nieco większa korekta.
Spółka zajmuje się m.in. recyklingiem odpadów w tym plastiku oraz produkcją chemikaliów. To z pewnością branża perspektywistyczna na najbliższe lata. Z tego też powodu w mojej ocenie jest obecnie nieco przewartosciowana jednak patrząc na możliwości rozwoju na najbliższe lata zaryzykuję twierdząc że to dobra pozycja do uzupełnienia portfela.
Cena na zysk wystrzeliła do bardzo wysokich poziomów - to duży minus ale do
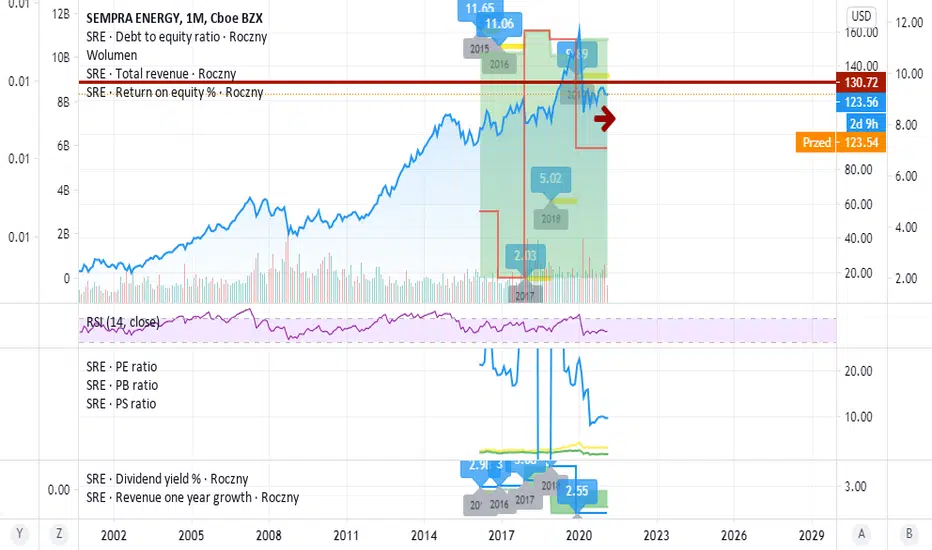
SRE - bankrut z nutką nadziei?Niewiele jest obecnie spółek w USA, które można znaleźć naprawdę niedowartościowane. SRE może być jedną z takich, która na pierwszy rzut oka wydaje się być naprawdę ciekawa. Jakie ryzyko naprawdę niosłaby taka inwestycja?
Cena po dołku z marca pandemicznego (2020) nie wybiła dużo wyżej. Można by rzec, że cena nadal kangurkiem podąża w bok. Co jest tego powodem?
RSI wygląda na okazyjne.
Cena do wartości księgowej na historycznych minimach wydałaby się okazją do przynajmniej 30% wzrostu. Cena do
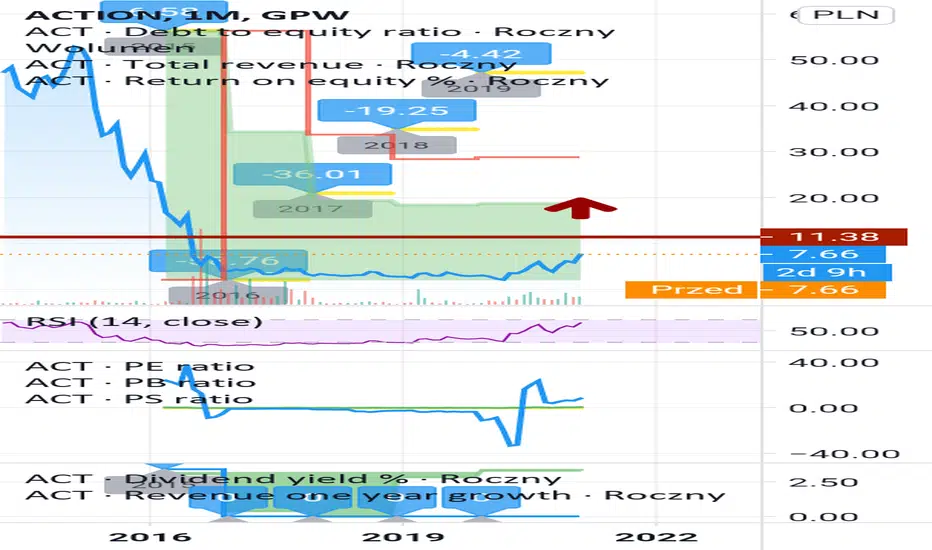
Czy Action rusza do akcji?Czy po restrukturyzacji action ma szansę na wzrost do dawnych poziomów? Ostatnio widzę przywoływanie spółki jakby wychodziła z dołka po którym pełzała jakiś już czas.
Wskaźniki ma obiecujące. Przychód zdecydowanie poszedł w górę. Spółka zrobiła kawał dobrej roboty i być może da to jej szansę na dalszy rozwój.
To co mnie martwi to nadal marny zysk. Wśród spółek związanych z IT, action ma wielu konkurentów.
Wejście w tą pozycję może przynieść spory zysk ale niesie też dość duże ryzyko. Dlatego sam
Kup niedowartościowaną spółkęZwłaszcza dziś, z napływem nowych licznych inwestorów oraz nietypowymi warunkami inwestycyjnymi które zaserwowała nam pandemia można zaobserwować oderwanie się ceny wielu spółek od fundamentów. Inwestorzy w dużej mierze spekulują, łatwy dostęp do papierów wartościowych zapewnił nam większą płynność a tym samym z giełdy robi hazard.
Większość wyszłaby zdecydowanie lepiej gdyby swoje papiery trzymała kilka lat (bądź nawet dożywotnio) zamiast wciąż kupować i sprzedawać je w zależności od tego w jak
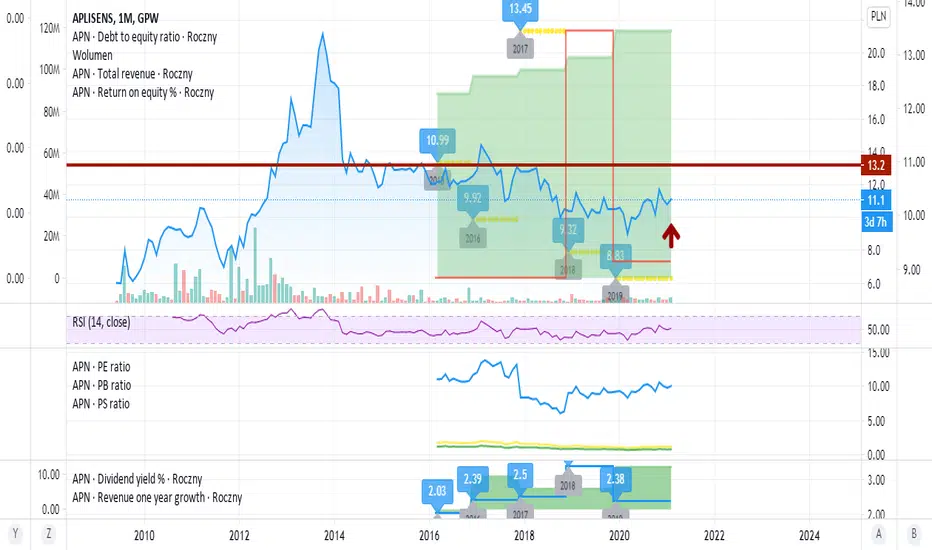
Powolne wzrosty a strategia 2022Cena do wartości księgowej 0,8 - poniżej 1 czyli okazja inwestycyjna. Mniej niż sektor.
Pozostałe wskaźniki utrzymują się w okolicach poziomu sektora.
Pandemię widać i tutaj nieznacznie w spadku przychodu -6% R/R jednak z zachowaniem wzrostu zysku.
Scoring Piotroskiego 6
Przez lata dość stabilny, powolny wzrost przychodów pomimo to za przychód tej spółki z roku na rok płacimy coraz mniej. w 2013 było to 3,12zł obecnie 1,17zł.
Spadek ROE, utrzymujący się w granicach 8-11 przez ostatnie lat
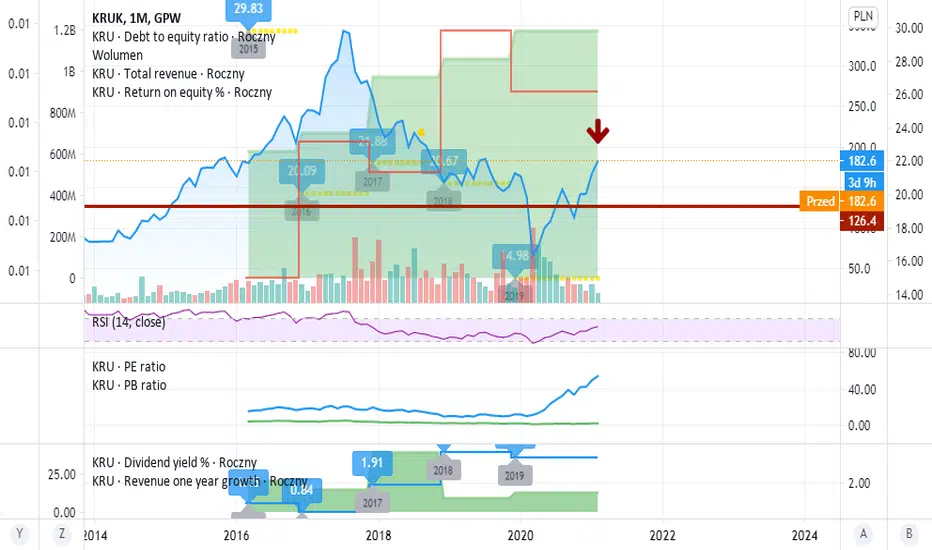
Kruk - wzleci wyżej czy spadnie jak Ikar?Kruk to zdecydowanie jedna ze spółek o której głośno w pandemicznych czasach. Na rynku pojawiło się wielu indywidualnych inwestorów, którzy lokują swój kapitał w dobrze znanych spółkach o mocnych fundamentach. Jak widać Kruk może być jedną z nich. Stabilne, silne ROE, wzrosty przychodu, kontrolowane zadłużenie, Dobra dywidenda nie obciążająca spółki.
Jak widać Kruk miał już w swojej historii wieloletni silny trend wzrostowy. RSI niemal nie schodziło poniżej poziomu 70 co teoretycznie powinno świ
Asbis - badamy potencjałPierwsze co mocno mnie przekonało do spółki to rzetelnie przygotowana strona pod kątem inwestora.
inwestor.asbis.pl
Znajdziecie na niej mnóstwo informacji o spółce, prezentacji, model biznesowy, strategie, dalsze plany. Mało która spółka może pochwalić się tak dobrze przygotowaną stroną.
Rynek w ostatnim czasie jak widać spółkę przyjął bardzo dobrze, ich wycena wciąż rośnie i pokonuje właśnie historyczne szczyty.
To co mnie martwi to właśnie obecny moment wyprzedania na wskaźniku RSI i być mo
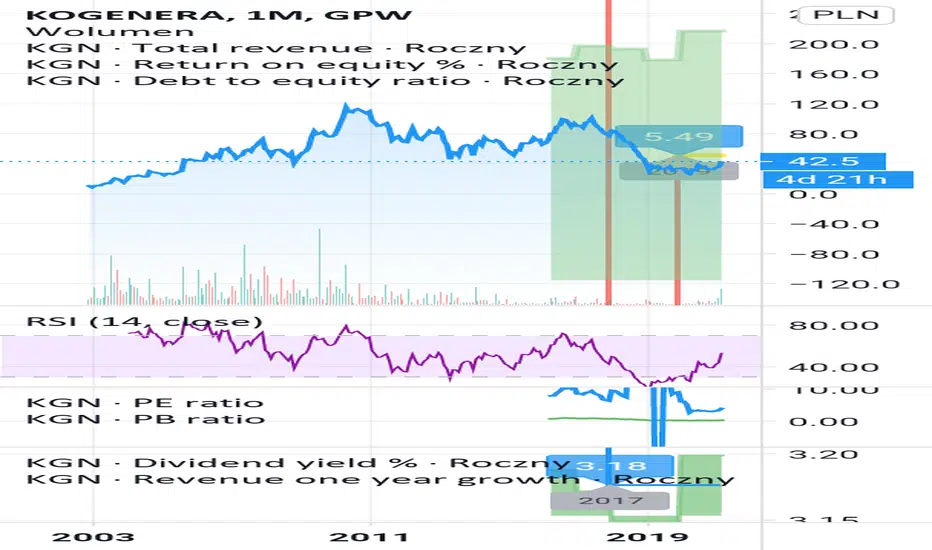
OZE - potencjał na wzrosty dla kogeneracjiW całym szaleństwie dotyczącym OZE i fotowoltaiki chyba trochę zapomnieliśmy o tej spółce. Miała długi okres spadków i obecnie balansuje dłuższy czas na stałym poziomie, sprawiając wrażenie jakby szykowała się do odwrócenia trendu.
Kogeneracja ma szansę uzupełnić luki których nie jest w stanie nadrobić choćby fotowoltaika, która wielu uważa obecnie za przewartościowania w cenach spółek z sektora OZE.
W końcu rozwiązania fotowoltaiczne nigdy w pełni nie zastąpią tradycyjnych metod. Kogeneracja of
Hotel nad morzemBranża deweloperska sprzedająca nieruchomości w Gdańsku i okolicach. Dobre wyniki. Równocześnie obecne w dolko cena/wartość księgowa i cena/zysk.
Można nawet liczyć na pewną dywidendę choć tutaj nie biorę jej pod uwagę w wycenie.
Podobają mi się stabilnie rosnące przychody.
Z pewnością teraz jest dobry moment aby dobrac ją do portfela długoterminowego ale i ktoś krótkoterminowo może się skusić. Cena spółki ma dość duża zmienność na której można pospelulowac.
Szybko i z precyzjaSpółka zajmująca się głównie produkcją narzędzi. Również udziały w Szanghaju - rynek dobrze rozwijający się, mające duże szanse w najbliższych latach.
Wszystkie wskaźniki piękne PE / pb / przyrost przychodu / rsi ...
Co ciekawe jest zainteresowanie papierem. Poszedł lekko w górę. Duży wolumen.
Dla mnie tak czy inaczej to spółka w która mógłbym wejść długoterminowo.
Pewnie przyjrzę się jej jeszcze trochę lepiej. Pewniej czuje się na rynku USA ale z mniejszą pozycja mogę otworzyć longa.
Zewnętrzny wrógWszyscy zostali tak pochłonięci walką z koronawirusem, że całkowicie zapomnieliśmy o niektórych sektorach. Wspominałem w poprzednich analizach o rynku surowców rolniczych albo o ubezpieczeniach. Pora rzucić oko na firmy zbrojeniowe.
Niektórzy twierdzą, że koronawirus to taka "3 wojna światowa" i zmiana metod walki; nawet jeśli, czy to oznacza, że tradycyjne metody odejdą w niepamięć? Myślę, że zapomnieliśmy nieco o rynku zbrojeniowym i wiele tutaj okazji. Mój radar wskazuje np. spółkę HII al
Jak szukam niedowartościowanych spółek? EXCELExcel
Moje zestawienie w excelu zawiera kilka parametrów pod kątem których zestawiam spółki we wstępnej analizie.
Prócz nazwy waloru i jego symbolu interesuje mnie sektor - nie każdy sektor zachowuje się podobnie to po pierwsze. Po drugie dywersyfikuje portfel między nimi. Ta kolumna jest pomocna jeśli chciałbym odfiltrować sektory, które mnie na tą chwilę wcale nie interesują.
Kolejną kolumną jest ostatnia aktualizacja danych. Część danych zaciągam za pomocą funkcji =googlefinance . Jes
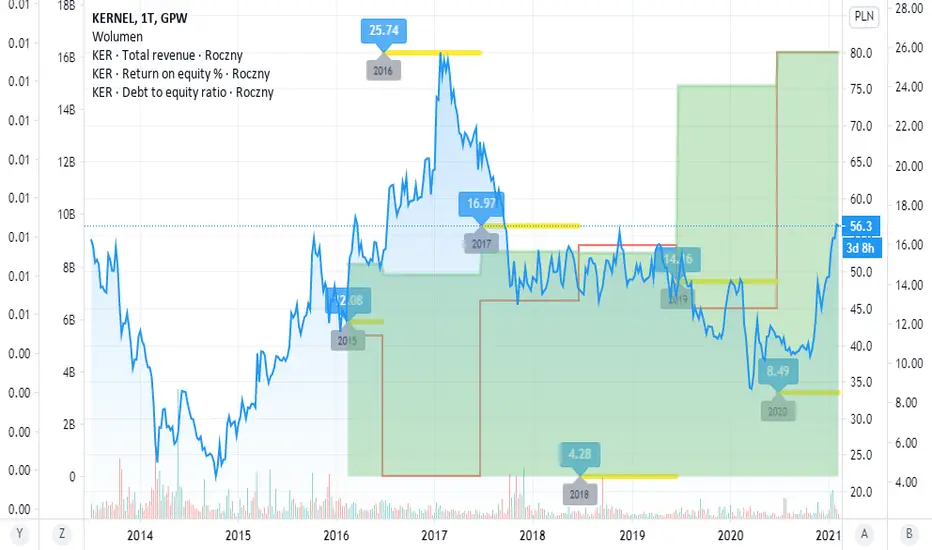
Czas na ukrainęKernel już w 2020 pokazał zadowalające wyniki. Według mnie to nadal dobra okazja.
Niska cena do zysku i tak samo niska cena do wartości księgowej , który z kolei widać, że odbija w górę po 5 długotrwałych spadkach.
Kernel może nam prócz wzrostów zaoferować dość przyzwoitą dywidendę . Kernel nie ma może zbyt dobrze zbudowanej historii wypłacanych dywidend a ja choć inwestuje głównie w spółki USA, których dywidenda rośnie rok do roku jestem skłonny pokusić się o tą spółkę i dobrać ją do swoj
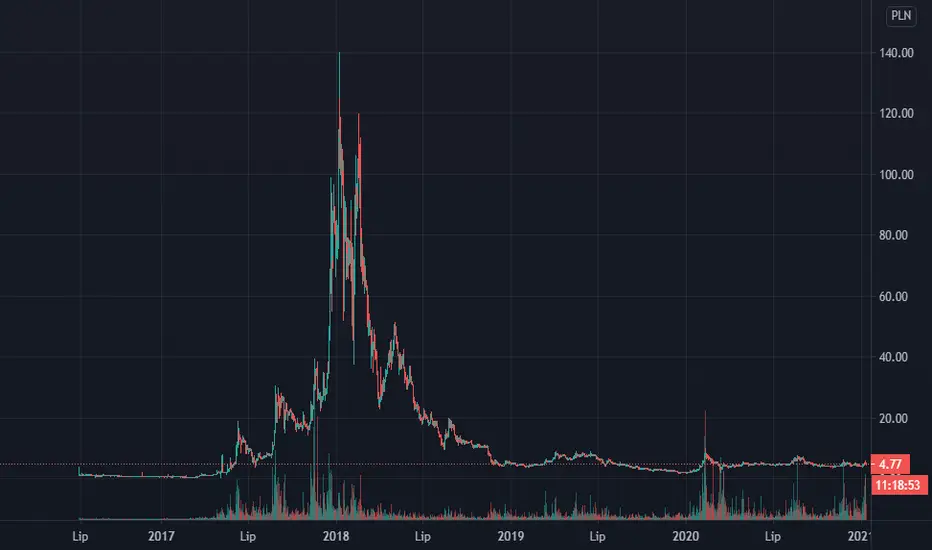
EOS LongKolejny altcoin, który szoruje po dnie - daje szanse na duże wzrosty. 15-20 krotny zysk prawie pewny.
ELong
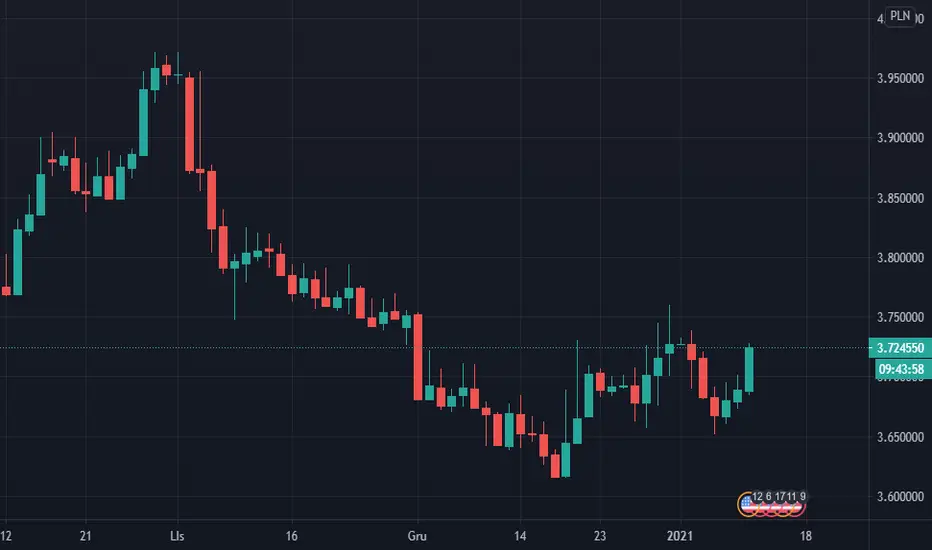
Dolar nadal taniEuro najdroższe w historii, Frank najdroższy w historii, Funt całkiem drogi a dolar? Dolar nadal tani mimo osłabiania złotówki. Zgodnie z zasadą: kupuj kiedy inni się boją i sprzedawaj kiedy inni są chciwi wróże mu całkiem fajne wzrosty. Dokładnie tak jak wtedy kiedy funt w bardzo krótkim czasie bardzo stracił na wartości to też dało się na nim sporo zarobić w przeciągu 2-3 miesięcy. Darmowe pieniądze :)
Gazprom nadal przystępny cenowoGazprom od dołka zyskał już ponad 50%. Mimo kryzysu dywidendy są nadal na zadowalającym poziomie a w czasach prosperity na pewno się zwiększą. Dodatkowo jak bańka na spółkach Growth w USA pęknie to świat będzie uciekał w stronę wschodu i spółek typu value - idealnym przykładem tego typu spółki jest gazprom. Myślę że przyniesie ogromne zyski jednak tylko tym cierpliwym - jakieś 5-8lat. Można traktować jako wysoce rentowną lokatę :)
OLong
LSK nadal w okazyjnej cenieLisk w odróżnieniu do większości altów nadal nie pokazał dużych wzrostów co oznacza że nadal jest bardzo dobrą okazją inwestycyjną. Liczę na co najmniej 15/20-krotny zysk w trakcie konkretnej hossy altów.
LLong