
Xiaomi: новая Tesla из Китая или дорогая история роста?
📞 Xiaomi уже давно не только производитель смартфонов.
Сегодня компания строит экосистему из:
▶️ Смартфонов и AIoT
▶️ Умной бытовой техники
▶️ Интернет-сервисов и рекламы
▶️ Искусственного интеллекта
▶️ Электромобилей SU7 и YU7
Как прошел её второй квартал:
💵 Выручка - ¥108,9 млрд, −6,1% год к году
💵 Валовая прибыль - ¥21,6 млрд, −17,2%
💵 Чистая прибыль - ¥9,5 млрд, −20,3%
💵 Скорректированная прибыль - ¥6,2 млрд, −42,6%
💵 Валовая маржа - 19,8%
Почему рынок всё ещё интересуется Xiaomi?
Первое - электромобили:
▶️ Выручка сегмента EV, AI и новых инициатив выросла на 17,1%, до ¥24,9 млрд. Поставки автомобилей увеличились на 28,2%, до 104 199 машин за квартал
▶️ Серия SU7 уже превысила 500 000 накопленных поставок. Xiaomi также усиливает позиции в более дорогом сегменте автомобилей
Второе - экосистема:
▶️ На платформе Xiaomi подключено более 1,16 млрд IoT-устройств, а глобальная месячная аудитория достигла 766,5 млн пользователей
▶️ Это создаёт эффект масштаба: один пользователь может покупать смартфон, телевизор, бытовую технику, автомобиль и пользоваться интернет-сервисами внутри одной экосистемы
Третье — рост среднего чека:
▶️ Количество поставленных смартфонов снизилось, но средняя цена выросла на 25,9% — до ¥1 351. Xiaomi пытается уйти от зависимости от дешёвых устройств и продвигаться в более премиальный сегмент
⚠️ Но есть и серьёзная проблема которую мы видим по итогам анализа:
Рост пока покупается дорогой ценой:
▶️ Расходы на исследования и разработки выросли на 18,9%
▶️ EV-сегмент всё ещё показал операционный убыток ¥2,6 млрд
▶️ Маржа смартфонов упала до 8,5%
▶️ Усиливается давление стоимости памяти и компонентов
▶️Скорректированная прибыль сокращается намного быстрее выручки
Текущая оценка — около 19 P/E и 11,6 EV/EBITDA. Это уже не экстремально дорого, но и дешёвой акцию назвать нельзя, особенно на фоне падения прибыли.
🔗 Наш предварительный результат 6,3 куриных филе из 10.
Главный тезис:
👍 Xiaomi — качественная и очень интересная история роста, но пока не готовая «акция без вопросов».
Для продолжения роста компании нужно доказать три вещи:
⏺ EV-бизнес может расти без постоянного расширения убытков
⏺ AI-инвестиции превращаются в коммерческую выручку
⏺ Снижение маржи смартфонов и IoT временное, а не структурное
Пока Xiaomi выглядит как кандидат для наблюдения и постепенного набора только после подтверждения восстановления прибыльности.
Pro Технику:
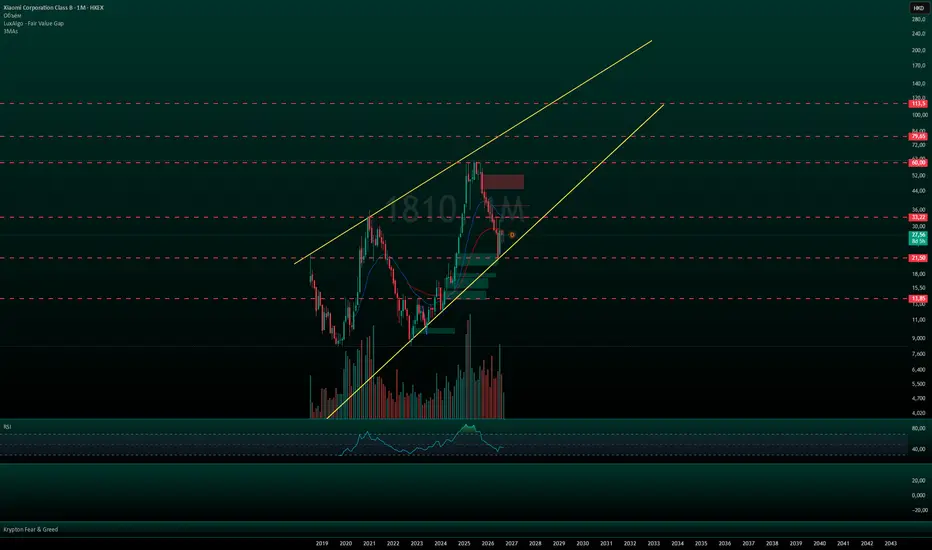
🔼 Тут картина скорее более позитивная, актив скорректировался с Максимумов в 2 раза, показав сильное движение крови в рамках канала - канал при этом сохраняется нисходящий и будет таковым до закрепления под 21.5, тренд так же остается восходящем, а на перепроданной рынке и хорошей реакции от границы канала вполне может начать себя показывать. 200 МА так же нас держит на недельном графике и пока не дает пройти ни туда ни сюда, вполне можем перекрыть блок FVG ниже дав 24, где я бы рассматривал первые покупки по активу. Глобально актив технически пока не плох второй месяц подряд покупатель держится и показывает свой интерес, объемы так же сохраняются достаточно высокие, а учитывая общий мировой кризис на топливных рынках вполне вероятно скоро мы увидим более радужные отчеты с пони.
По целям я жду: 33, 38, 48, 60, 79 и 112
Подписывайся, ставь лайки!
📞 Xiaomi уже давно не только производитель смартфонов.
Сегодня компания строит экосистему из:
▶️ Смартфонов и AIoT
▶️ Умной бытовой техники
▶️ Интернет-сервисов и рекламы
▶️ Искусственного интеллекта
▶️ Электромобилей SU7 и YU7
Как прошел её второй квартал:
💵 Выручка - ¥108,9 млрд, −6,1% год к году
💵 Валовая прибыль - ¥21,6 млрд, −17,2%
💵 Чистая прибыль - ¥9,5 млрд, −20,3%
💵 Скорректированная прибыль - ¥6,2 млрд, −42,6%
💵 Валовая маржа - 19,8%
Почему рынок всё ещё интересуется Xiaomi?
Первое - электромобили:
▶️ Выручка сегмента EV, AI и новых инициатив выросла на 17,1%, до ¥24,9 млрд. Поставки автомобилей увеличились на 28,2%, до 104 199 машин за квартал
▶️ Серия SU7 уже превысила 500 000 накопленных поставок. Xiaomi также усиливает позиции в более дорогом сегменте автомобилей
Второе - экосистема:
▶️ На платформе Xiaomi подключено более 1,16 млрд IoT-устройств, а глобальная месячная аудитория достигла 766,5 млн пользователей
▶️ Это создаёт эффект масштаба: один пользователь может покупать смартфон, телевизор, бытовую технику, автомобиль и пользоваться интернет-сервисами внутри одной экосистемы
Третье — рост среднего чека:
▶️ Количество поставленных смартфонов снизилось, но средняя цена выросла на 25,9% — до ¥1 351. Xiaomi пытается уйти от зависимости от дешёвых устройств и продвигаться в более премиальный сегмент
⚠️ Но есть и серьёзная проблема которую мы видим по итогам анализа:
Рост пока покупается дорогой ценой:
▶️ Расходы на исследования и разработки выросли на 18,9%
▶️ EV-сегмент всё ещё показал операционный убыток ¥2,6 млрд
▶️ Маржа смартфонов упала до 8,5%
▶️ Усиливается давление стоимости памяти и компонентов
▶️Скорректированная прибыль сокращается намного быстрее выручки
Текущая оценка — около 19 P/E и 11,6 EV/EBITDA. Это уже не экстремально дорого, но и дешёвой акцию назвать нельзя, особенно на фоне падения прибыли.
🔗 Наш предварительный результат 6,3 куриных филе из 10.
Главный тезис:
👍 Xiaomi — качественная и очень интересная история роста, но пока не готовая «акция без вопросов».
Для продолжения роста компании нужно доказать три вещи:
⏺ EV-бизнес может расти без постоянного расширения убытков
⏺ AI-инвестиции превращаются в коммерческую выручку
⏺ Снижение маржи смартфонов и IoT временное, а не структурное
Пока Xiaomi выглядит как кандидат для наблюдения и постепенного набора только после подтверждения восстановления прибыльности.
Pro Технику:
🔼 Тут картина скорее более позитивная, актив скорректировался с Максимумов в 2 раза, показав сильное движение крови в рамках канала - канал при этом сохраняется нисходящий и будет таковым до закрепления под 21.5, тренд так же остается восходящем, а на перепроданной рынке и хорошей реакции от границы канала вполне может начать себя показывать. 200 МА так же нас держит на недельном графике и пока не дает пройти ни туда ни сюда, вполне можем перекрыть блок FVG ниже дав 24, где я бы рассматривал первые покупки по активу. Глобально актив технически пока не плох второй месяц подряд покупатель держится и показывает свой интерес, объемы так же сохраняются достаточно высокие, а учитывая общий мировой кризис на топливных рынках вполне вероятно скоро мы увидим более радужные отчеты с пони.
По целям я жду: 33, 38, 48, 60, 79 и 112
Подписывайся, ставь лайки!

📊 Daily crypto, stocks & gold breakdowns. Real trades, honest results.
👉 EN: t.me/+zefHRrAkge80Njcy
📩 Разборы крипты, акций и золота каждый день, простым языком.
👉 RU: t.me/+w_62Wxd2ScI5N2Zi
👉 EN: t.me/+zefHRrAkge80Njcy
📩 Разборы крипты, акций и золота каждый день, простым языком.
👉 RU: t.me/+w_62Wxd2ScI5N2Zi
Отказ от ответственности
Информация и публикации не предназначены для предоставления и не являются финансовыми, инвестиционными, торговыми или другими видами советов или рекомендаций, предоставленных или одобренных TradingView. Подробнее читайте в Условиях использования.
📊 Daily crypto, stocks & gold breakdowns. Real trades, honest results.
👉 EN: t.me/+zefHRrAkge80Njcy
📩 Разборы крипты, акций и золота каждый день, простым языком.
👉 RU: t.me/+w_62Wxd2ScI5N2Zi
👉 EN: t.me/+zefHRrAkge80Njcy
📩 Разборы крипты, акций и золота каждый день, простым языком.
👉 RU: t.me/+w_62Wxd2ScI5N2Zi
Отказ от ответственности
Информация и публикации не предназначены для предоставления и не являются финансовыми, инвестиционными, торговыми или другими видами советов или рекомендаций, предоставленных или одобренных TradingView. Подробнее читайте в Условиях использования.