
🇨🇳 Сегодня взглянем на Акции Китая, раз уж у нас теперь есть, где их торговать!
Tencent: качественная китайская акция или уже слишком дорого?
Что же такое Tencent?
🧠 Это не только WeChat и игры.
Компания объединяет:
▶️ социальную экосистему WeChat;
▶️ цифровую рекламу;
▶️ игровые сервисы;
▶️ финтех;
▶️ облачные технологии;
▶️ AI-продукты.
По нашей системе оценки Tencent получает предварительный результат 7,8 из 10.
Финансовые показатели за II квартал 2026 года:
📊 Выручка — ¥204,8 млрд, рост 11% год к году;
📊 Валовая прибыль — ¥118,4 млрд, рост 13%;
📊 Скорректированная прибыль — ¥68,4 млрд, рост 9%;
📊 валовая маржа — 58%;
📊 P/E — около 14,4;
📊 EV/EBITDA — около 11,1.
Почему акция может продолжить рост после коррекции?
✅ Реклама в экосистеме WeChat:
AI помогает точнее подбирать рекламу и повышать её эффективность. Если рекламная выручка будет расти быстрее общей выручки, это положительно повлияет на маржу и прибыль.
✅ Игровой бизнес:
Игры остаются одним из главных источников высокомаржинального денежного потока Tencent. Новые релизы и сильные существующие франшизы поддерживают прибыльность компании.
✅ Облачные сервисы и AI:
Tencent увеличивает инвестиции в AI-инфраструктуру, модели и корпоративные продукты. Пока это давит на свободный денежный поток, но при успешной монетизации может стать новым источником роста.
Разумная оценка:
👀 Tencent не выглядит дешёвой по абсолютным значениям, но текущие мультипликаторы не требуют фантастического роста. Если прибыль продолжит расти двузначными темпами, рынок может постепенно повысить оценку компании, а с учетом скорректированного графика с Хаев, как минимум возврат к хаем на фоне перепроданности имеет значение
Что настораживает и пока выглядит не ВАУ?
🚫 Чистая прибыль выросла всего на 0,7% из-за больших расходов на AI;
🚫 Капитальные расходы быстро увеличиваются;
🚫 Китайский потребительский рынок остаётся слабым;
🚫 Сохраняются регуляторные и геополитические риски;
🚫 Рост AI пока должен доказать, что он превращается в прибыль, а не только в расходы.
Сценарий роста пойдет в путь при условии:
• AI и cloud продолжают расти;
• рекламный бизнес сохраняет двузначную динамику;
• игры поддерживают маржу;
• прибыль начинает догонять капитальные расходы.
Pro Технику:
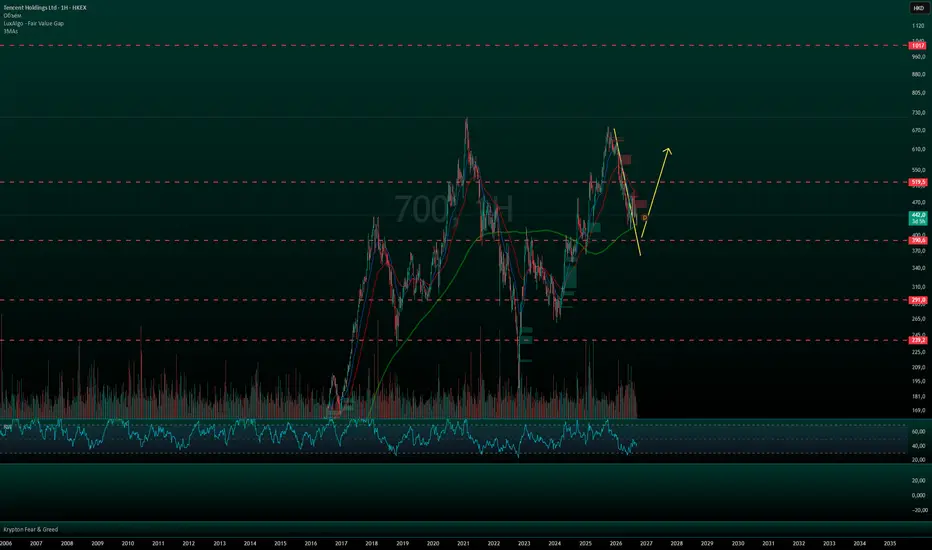
📈 Актив скорректировался с максимумов в 680 тугриков на 40% четко до 0.5 фибы войдя в зону перепроданности, на текущий момент идет формирование двойного дна на уровне 420 и уже пробита нисходящая наклонная и есть закрепление выше неё, а возврат к нисходящему тренду будет только после пробоя 390 на текущий момент. В целом график выглядит достаточно уверено, есть перепроданность, формирование разворотного паттерна, а так же 200 МА на недельном графике проходит четко на 420 под нашим уровнем и выступает дополнительной поддержкой, так что пока активы выглядит вполне не плохо.
✔️ По целям: 490, 520, 580, 660, 1000 и выше!
Главный вывод:
⭐️ Tencent выглядит качественным кандидатом для долгосрочного китайского портфеля. Главный источник роста — связка «AI → реклама → игры → денежный поток».
❗️ Но если AI-расходы продолжат расти быстрее прибыли, а облачный бизнес не начнёт заметно улучшать денежный поток, то при отчетах придется пересмотреть прогноз.
👍 Впереди еще много интересных активов, ставь Лайк если нравится формат!
Tencent: качественная китайская акция или уже слишком дорого?
Что же такое Tencent?
🧠 Это не только WeChat и игры.
Компания объединяет:
▶️ социальную экосистему WeChat;
▶️ цифровую рекламу;
▶️ игровые сервисы;
▶️ финтех;
▶️ облачные технологии;
▶️ AI-продукты.
По нашей системе оценки Tencent получает предварительный результат 7,8 из 10.
Финансовые показатели за II квартал 2026 года:
📊 Выручка — ¥204,8 млрд, рост 11% год к году;
📊 Валовая прибыль — ¥118,4 млрд, рост 13%;
📊 Скорректированная прибыль — ¥68,4 млрд, рост 9%;
📊 валовая маржа — 58%;
📊 P/E — около 14,4;
📊 EV/EBITDA — около 11,1.
Почему акция может продолжить рост после коррекции?
✅ Реклама в экосистеме WeChat:
AI помогает точнее подбирать рекламу и повышать её эффективность. Если рекламная выручка будет расти быстрее общей выручки, это положительно повлияет на маржу и прибыль.
✅ Игровой бизнес:
Игры остаются одним из главных источников высокомаржинального денежного потока Tencent. Новые релизы и сильные существующие франшизы поддерживают прибыльность компании.
✅ Облачные сервисы и AI:
Tencent увеличивает инвестиции в AI-инфраструктуру, модели и корпоративные продукты. Пока это давит на свободный денежный поток, но при успешной монетизации может стать новым источником роста.
Разумная оценка:
👀 Tencent не выглядит дешёвой по абсолютным значениям, но текущие мультипликаторы не требуют фантастического роста. Если прибыль продолжит расти двузначными темпами, рынок может постепенно повысить оценку компании, а с учетом скорректированного графика с Хаев, как минимум возврат к хаем на фоне перепроданности имеет значение
Что настораживает и пока выглядит не ВАУ?
🚫 Чистая прибыль выросла всего на 0,7% из-за больших расходов на AI;
🚫 Капитальные расходы быстро увеличиваются;
🚫 Китайский потребительский рынок остаётся слабым;
🚫 Сохраняются регуляторные и геополитические риски;
🚫 Рост AI пока должен доказать, что он превращается в прибыль, а не только в расходы.
Сценарий роста пойдет в путь при условии:
• AI и cloud продолжают расти;
• рекламный бизнес сохраняет двузначную динамику;
• игры поддерживают маржу;
• прибыль начинает догонять капитальные расходы.
Pro Технику:
📈 Актив скорректировался с максимумов в 680 тугриков на 40% четко до 0.5 фибы войдя в зону перепроданности, на текущий момент идет формирование двойного дна на уровне 420 и уже пробита нисходящая наклонная и есть закрепление выше неё, а возврат к нисходящему тренду будет только после пробоя 390 на текущий момент. В целом график выглядит достаточно уверено, есть перепроданность, формирование разворотного паттерна, а так же 200 МА на недельном графике проходит четко на 420 под нашим уровнем и выступает дополнительной поддержкой, так что пока активы выглядит вполне не плохо.
✔️ По целям: 490, 520, 580, 660, 1000 и выше!
Главный вывод:
⭐️ Tencent выглядит качественным кандидатом для долгосрочного китайского портфеля. Главный источник роста — связка «AI → реклама → игры → денежный поток».
❗️ Но если AI-расходы продолжат расти быстрее прибыли, а облачный бизнес не начнёт заметно улучшать денежный поток, то при отчетах придется пересмотреть прогноз.
👍 Впереди еще много интересных активов, ставь Лайк если нравится формат!

📊 Daily crypto, stocks & gold breakdowns. Real trades, honest results.
👉 EN: t.me/+zefHRrAkge80Njcy
📩 Разборы крипты, акций и золота каждый день, простым языком.
👉 RU: t.me/+w_62Wxd2ScI5N2Zi
👉 EN: t.me/+zefHRrAkge80Njcy
📩 Разборы крипты, акций и золота каждый день, простым языком.
👉 RU: t.me/+w_62Wxd2ScI5N2Zi
Отказ от ответственности
Информация и публикации не предназначены для предоставления и не являются финансовыми, инвестиционными, торговыми или другими видами советов или рекомендаций, предоставленных или одобренных TradingView. Подробнее читайте в Условиях использования.
📊 Daily crypto, stocks & gold breakdowns. Real trades, honest results.
👉 EN: t.me/+zefHRrAkge80Njcy
📩 Разборы крипты, акций и золота каждый день, простым языком.
👉 RU: t.me/+w_62Wxd2ScI5N2Zi
👉 EN: t.me/+zefHRrAkge80Njcy
📩 Разборы крипты, акций и золота каждый день, простым языком.
👉 RU: t.me/+w_62Wxd2ScI5N2Zi
Отказ от ответственности
Информация и публикации не предназначены для предоставления и не являются финансовыми, инвестиционными, торговыми или другими видами советов или рекомендаций, предоставленных или одобренных TradingView. Подробнее читайте в Условиях использования.