
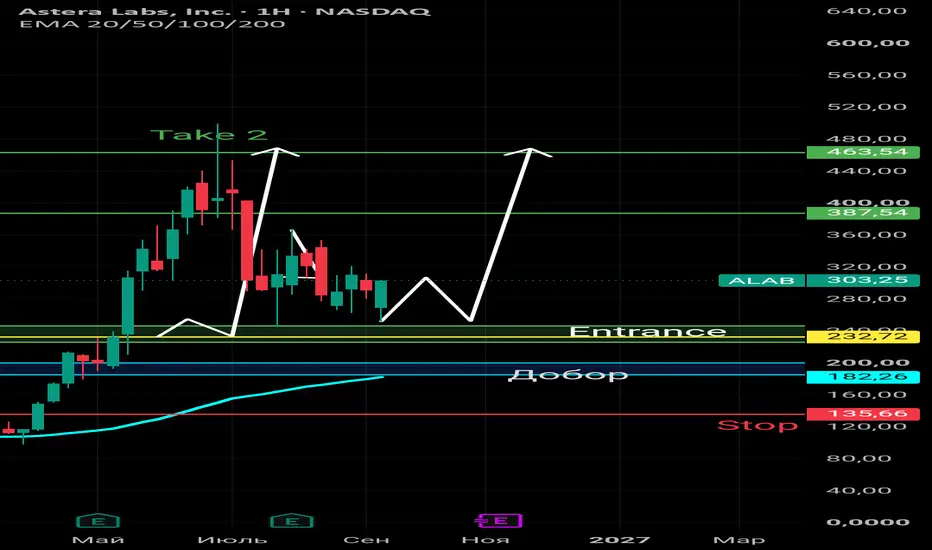
Astera Labs — компания, которая разрабатывает инфраструктуру для соединения вычислительных ускорителей, процессоров, памяти и сетевых компонентов внутри современных систем искусственного интеллекта.
Мне интересна ALAB прежде всего потому, что компания зарабатывает не на производстве самих графических процессоров, а на инфраструктуре, которая становится необходимой по мере масштабирования ИИ-центров обработки данных.
Фундаментальные показатели
В 2025 году выручка компании составила около $852,5 млн, увеличившись на 115% год к году.
В первом квартале 2026 года выручка выросла ещё на 93% год к году — до $308,4 млн.
Во втором квартале 2026 года компания показала рекордную выручку $392,4 млн, что означает рост на 104% год к году.
При этом показатели прибыльности остаются высокими:
• Валовая маржа во втором квартале — 73,3%
• Операционная маржа — 22,7%
• Скорректированная операционная маржа — 39,1%
• Прибыль на акцию — $0,83 по GAAP и $0,80 по скорректированному показателю.
Особенно интересна динамика самой выручки: только за один квартал она увеличилась примерно на 27%.
Руководство ожидает выручку третьего квартала 2026 года примерно $540–560 млн, что может стать следующим значительным ускорением роста.
Главный драйвер — инфраструктура ИИ
Astera Labs постепенно расширяет свой бизнес за пределы решений для соединения компонентов и превращается в более крупного поставщика инфраструктуры для ИИ-систем.
Компания развивает несколько направлений:
• Scorpio — коммутаторы для высокоскоростного соединения ИИ-систем
• Aries — решения для PCIe
• Leo — контроллеры памяти CXL
• Taurus — сетевые решения Ethernet
• решения для NVLink Fusion
• оптические соединения
• программную платформу COSMOS
Особенно интересен Scorpio, поскольку увеличение размеров ИИ-кластеров требует всё более быстрых и эффективных способов соединения большого количества вычислительных компонентов.
Если эта тенденция продолжится, количество компонентов Astera Labs внутри одной ИИ-системы потенциально может увеличиваться.
Прогноз роста
По текущим оценкам аналитиков:
2025 год — около $852 млн выручки
2026 год — около $1,91 млрд
2027 год — около $2,97 млрд
2028 год — около $3,83 млрд
Таким образом, рынок ожидает примерно удвоения выручки в течение очень короткого периода.
Прогнозы по квартальной выручке также предполагают продолжение роста:
3 квартал 2026 — около $551 млн
4 квартал 2026 — около $655 млн
1 квартал 2027 — около $688 млн
4 квартал 2027 — около $836 млн
Если компания сможет продолжать показывать подобные темпы роста, текущая оценка бизнеса может постепенно становиться более оправданной.
Что мне нравится в этой истории
Главное преимущество ALAB в том, что компания находится сразу в нескольких быстрорастущих сегментах:
искусственный интеллект → центры обработки данных → ускорители → память → высокоскоростное соединение.
То есть Astera Labs не зависит только от успеха одного конкретного чипа.
Чем больше становятся ИИ-кластеры, тем больше значение приобретают скорость передачи данных, задержка, пропускная способность и эффективное соединение компонентов.
Именно на этом рынке работает Astera Labs.
Основные риски
При этом ALAB нельзя назвать дешёвой компанией.
В текущей цене уже заложены очень высокие ожидания по будущему росту. Поэтому даже хорошие финансовые результаты могут привести к падению акции, если компания покажет результаты ниже ожиданий рынка.
Дополнительные риски:
• высокая зависимость от расходов крупных облачных компаний на ИИ
• концентрация бизнеса вокруг крупных клиентов
• высокая конкуренция
• возможное замедление роста ИИ-инфраструктуры
• высокая оценка компании относительно текущей прибыли
Поэтому здесь важно разделять две вещи: фундаментально бизнес может продолжать расти, но сама акция при этом может корректироваться из-за слишком высоких ожиданий.
Ожидания аналитиков
Средний 12-месячный ценовой ориентир аналитиков находится примерно в районе $412, при диапазоне оценок около $310–500.
Это консенсус аналитиков, а не мой собственный прогноз.
Итог
Для меня ALAB — это ставка не просто на искусственный интеллект, а на инфраструктуру, которая необходима для его масштабирования.
NVIDIA производит вычислительную мощность, а Astera Labs помогает соединять эту вычислительную мощность в большие и сложные системы.
Если расходы на ИИ-центры обработки данных продолжат расти, а продукты Scorpio, PCIe, CXL, Ethernet и оптические решения будут получать всё большее распространение, потенциал роста бизнеса остаётся значительным.
Главный вопрос для инвестора сейчас не в том, растёт ли Astera Labs.
Она растёт очень быстро.
Главный вопрос — сможет ли компания продолжать расти настолько быстро, чтобы оправдать высокие ожидания, уже заложенные в цену акции.
Мне интересна ALAB прежде всего потому, что компания зарабатывает не на производстве самих графических процессоров, а на инфраструктуре, которая становится необходимой по мере масштабирования ИИ-центров обработки данных.
Фундаментальные показатели
В 2025 году выручка компании составила около $852,5 млн, увеличившись на 115% год к году.
В первом квартале 2026 года выручка выросла ещё на 93% год к году — до $308,4 млн.
Во втором квартале 2026 года компания показала рекордную выручку $392,4 млн, что означает рост на 104% год к году.
При этом показатели прибыльности остаются высокими:
• Валовая маржа во втором квартале — 73,3%
• Операционная маржа — 22,7%
• Скорректированная операционная маржа — 39,1%
• Прибыль на акцию — $0,83 по GAAP и $0,80 по скорректированному показателю.
Особенно интересна динамика самой выручки: только за один квартал она увеличилась примерно на 27%.
Руководство ожидает выручку третьего квартала 2026 года примерно $540–560 млн, что может стать следующим значительным ускорением роста.
Главный драйвер — инфраструктура ИИ
Astera Labs постепенно расширяет свой бизнес за пределы решений для соединения компонентов и превращается в более крупного поставщика инфраструктуры для ИИ-систем.
Компания развивает несколько направлений:
• Scorpio — коммутаторы для высокоскоростного соединения ИИ-систем
• Aries — решения для PCIe
• Leo — контроллеры памяти CXL
• Taurus — сетевые решения Ethernet
• решения для NVLink Fusion
• оптические соединения
• программную платформу COSMOS
Особенно интересен Scorpio, поскольку увеличение размеров ИИ-кластеров требует всё более быстрых и эффективных способов соединения большого количества вычислительных компонентов.
Если эта тенденция продолжится, количество компонентов Astera Labs внутри одной ИИ-системы потенциально может увеличиваться.
Прогноз роста
По текущим оценкам аналитиков:
2025 год — около $852 млн выручки
2026 год — около $1,91 млрд
2027 год — около $2,97 млрд
2028 год — около $3,83 млрд
Таким образом, рынок ожидает примерно удвоения выручки в течение очень короткого периода.
Прогнозы по квартальной выручке также предполагают продолжение роста:
3 квартал 2026 — около $551 млн
4 квартал 2026 — около $655 млн
1 квартал 2027 — около $688 млн
4 квартал 2027 — около $836 млн
Если компания сможет продолжать показывать подобные темпы роста, текущая оценка бизнеса может постепенно становиться более оправданной.
Что мне нравится в этой истории
Главное преимущество ALAB в том, что компания находится сразу в нескольких быстрорастущих сегментах:
искусственный интеллект → центры обработки данных → ускорители → память → высокоскоростное соединение.
То есть Astera Labs не зависит только от успеха одного конкретного чипа.
Чем больше становятся ИИ-кластеры, тем больше значение приобретают скорость передачи данных, задержка, пропускная способность и эффективное соединение компонентов.
Именно на этом рынке работает Astera Labs.
Основные риски
При этом ALAB нельзя назвать дешёвой компанией.
В текущей цене уже заложены очень высокие ожидания по будущему росту. Поэтому даже хорошие финансовые результаты могут привести к падению акции, если компания покажет результаты ниже ожиданий рынка.
Дополнительные риски:
• высокая зависимость от расходов крупных облачных компаний на ИИ
• концентрация бизнеса вокруг крупных клиентов
• высокая конкуренция
• возможное замедление роста ИИ-инфраструктуры
• высокая оценка компании относительно текущей прибыли
Поэтому здесь важно разделять две вещи: фундаментально бизнес может продолжать расти, но сама акция при этом может корректироваться из-за слишком высоких ожиданий.
Ожидания аналитиков
Средний 12-месячный ценовой ориентир аналитиков находится примерно в районе $412, при диапазоне оценок около $310–500.
Это консенсус аналитиков, а не мой собственный прогноз.
Итог
Для меня ALAB — это ставка не просто на искусственный интеллект, а на инфраструктуру, которая необходима для его масштабирования.
NVIDIA производит вычислительную мощность, а Astera Labs помогает соединять эту вычислительную мощность в большие и сложные системы.
Если расходы на ИИ-центры обработки данных продолжат расти, а продукты Scorpio, PCIe, CXL, Ethernet и оптические решения будут получать всё большее распространение, потенциал роста бизнеса остаётся значительным.
Главный вопрос для инвестора сейчас не в том, растёт ли Astera Labs.
Она растёт очень быстро.
Главный вопрос — сможет ли компания продолжать расти настолько быстро, чтобы оправдать высокие ожидания, уже заложенные в цену акции.

Отказ от ответственности
Информация и публикации не предназначены для предоставления и не являются финансовыми, инвестиционными, торговыми или другими видами советов или рекомендаций, предоставленных или одобренных TradingView. Подробнее читайте в Условиях использования.
Отказ от ответственности
Информация и публикации не предназначены для предоставления и не являются финансовыми, инвестиционными, торговыми или другими видами советов или рекомендаций, предоставленных или одобренных TradingView. Подробнее читайте в Условиях использования.