
AMD (AMD) — второй номер, который больше не хочет быть вторым
AMD находится в очень интересной точке своего развития.
За последние годы компания прошла путь от конкурента Intel на рынке процессоров до одного из немногих глобальных производителей, способных одновременно конкурировать в CPU, GPU и AI-ускорителях.
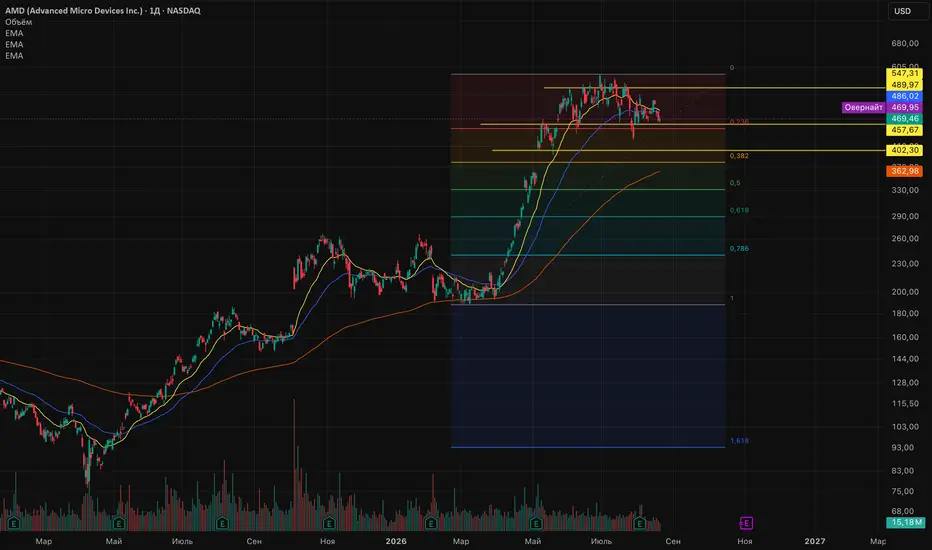
После мощного роста акция сформировала максимум примерно в районе $580–585, после чего перешла в коррекцию.
Сейчас цена находится около $469.
Главный вопрос заключается уже не в том, существует ли спрос на продукцию AMD.
Спрос существует и растёт очень быстро.
Главный вопрос теперь другой:
сможет ли AMD превратить своё технологическое положение в устойчивую долю огромного рынка AI и постепенно отобрать часть экономики дата-центров у Nvidia?
Что происходит с бизнесом AMD
Последний квартал оказался очень сильным.
Выручка AMD достигла примерно:
$11.5 млрд
и выросла примерно на:
+50% год к году.
Но намного важнее структура этого роста.
Data Center принёс около:
$6.7 млрд.
Рост:
+107% год к году.
То есть дата-центры уже обеспечивают примерно 58% всей выручки AMD.
Это принципиальное изменение бизнеса.
AMD всё меньше зависит исключительно от рынка обычных процессоров для ПК и всё больше превращается в компанию инфраструктуры дата-центров и AI.
Операционная прибыль Data Center достигла примерно:
$2.1 млрд.
Поэтому речь идёт уже не просто о росте выручки.
AMD начинает превращать AI и дата-центры в реальный крупный прибыльный бизнес.
Почему AMD сейчас растёт
Причина №1 — EPYC.
Серверные процессоры AMD постепенно отбирают рынок у Intel.
EPYC стал одним из главных успехов компании последних лет.
Облачным компаниям важны:
производительность;
энергоэффективность;
количество ядер;
стоимость владения;
производительность на один ватт.
И именно здесь AMD смогла построить чрезвычайно конкурентоспособный продукт.
Рост EPYC особенно важен потому, что AI-дата-центр состоит не только из GPU.
GPU выполняют основную AI-нагрузку, но рядом с ними всё равно необходимы CPU.
Поэтому AMD потенциально способна зарабатывать сразу на нескольких уровнях AI-инфраструктуры.
Причина №2 — Instinct
Но настоящий потенциальный game changer — линейка AMD Instinct.
Именно она является прямым ответом AMD на Nvidia.
MI300 заложил фундамент.
MI350 существенно расширил присутствие AMD.
Следующий крупный этап — MI400.
И здесь AMD постепенно меняет стратегию.
Компания больше не хочет просто продавать отдельный GPU.
AMD пытается продавать:
полноценную AI-систему.
Это огромная разница.
Helios — одна из главных ставок AMD
AMD представила Helios — полноценную rack-scale AI architecture.
То есть компания пытается повторить стратегическую трансформацию Nvidia.
Раньше рынок покупал отдельные ускорители.
Теперь крупнейшие клиенты хотят покупать целые AI-racks.
GPU.
CPU.
Networking.
Memory.
Software.
Interconnect.
Всё должно работать как единая вычислительная система.
Именно поэтому Helios чрезвычайно важен.
AMD больше не пытается продать Nvidia-подобный GPU.
AMD пытается построить Nvidia-подобную платформу.
Это намного более серьёзная стратегия.
Почему у AMD вообще есть шанс против Nvidia
Nvidia остаётся абсолютным лидером AI.
Но рынок AI-инфраструктуры становится настолько огромным, что AMD необязательно побеждать Nvidia.
Ей достаточно забрать часть рынка.
Представим, что Nvidia сохраняет 70–80% рынка.
Даже если AMD получает 15–20%, это потенциально может означать десятки миллиардов долларов дополнительной выручки.
Поэтому инвестиционный тезис AMD не требует уничтожения Nvidia.
AMD достаточно стать устойчивым вторым поставщиком AI-ускорителей.
И для крупнейших покупателей это даже выгодно.
Microsoft, Meta, Oracle, OpenAI и другие компании не заинтересованы в полной зависимости от одного поставщика.
Им необходима конкуренция.
Она позволяет:
снижать стоимость оборудования;
диверсифицировать поставки;
снижать зависимость от Nvidia;
увеличивать доступность GPU;
создавать альтернативную AI-инфраструктуру.
Именно поэтому существование сильной AMD выгодно практически всей AI-индустрии.
Главное оружие Nvidia — CUDA
Здесь находится главная проблема AMD.
Сделать мощный GPU недостаточно.
Nvidia построила вокруг CUDA огромную software-экосистему.
Разработчики.
Библиотеки.
Frameworks.
Оптимизации.
Инструменты.
Документация.
Годы накопленного software.
Именно поэтому Nvidia продаёт не просто GPU.
Она продаёт экосистему.
AMD пытается решить эту проблему через ROCm.
И судьба ROCm может оказаться практически такой же важной для AMD, как судьба самих Instinct GPU.
Если ROCm становится достаточно удобным и совместимым для крупных AI workloads, главный moat Nvidia начинает постепенно уменьшаться.
Если разработчики продолжают воспринимать CUDA как единственный нормальный вариант, AMD будет значительно сложнее получить крупную долю рынка.
Поэтому я бы следил не только за производительностью MI400.
Я бы следил за распространением ROCm.
AMD превращается в full-stack компанию
Стратегия становится всё понятнее.
Компания уже обладает:
EPYC CPU
Instinct GPU
Pensando networking
ROCm software
Helios rack-scale systems
Ryzen
Xilinx adaptive computing.
То есть AMD постепенно строит полноценную вычислительную платформу.
Это чрезвычайно важно.
Потому что будущее AI-инфраструктуры, скорее всего, будет принадлежать не компаниям, которые продают отдельный хороший чип.
Оно будет принадлежать компаниям, которые способны оптимизировать всю систему целиком.
Финансовая картина
Последний квартал показывает серьёзное ускорение.
Выручка:
$11.5 млрд, +50% год к году.
Data Center:
$6.7 млрд, +107%.
Non-GAAP operating income:
$3.1 млрд.
Non-GAAP operating margin:
27%.
Non-GAAP EPS:
$1.66.
Денежные средства и краткосрочные инвестиции:
около $13.1 млрд.
Общий долг:
около $3.2 млрд.
Баланс выглядит очень сильным.
Это важно, потому что борьба за AI требует огромных расходов на R&D, software, networking и разработку новых поколений ускорителей.
AMD имеет финансовые ресурсы, чтобы продолжать эту гонку.
Но здесь начинается главная проблема акции
AMD уже получила огромную переоценку.
Цена выросла приблизительно от $190 весной до более чем $580 на пике.
То есть рынок заранее заложил очень большой будущий успех AI-направления.
Именно поэтому AMD сейчас находится в сложной ситуации.
Компания может продолжать показывать великолепный рост бизнеса, а акция при этом некоторое время вообще не расти.
Причина проста.
Фундаментальные результаты должны догнать ожидания, которые уже находятся внутри цены.
Техническая структура
Теперь к графику.
Текущая цена находится примерно около:
$469.46.
Основные EMA:
EMA 21 — $489.97
EMA 50 — $486.02
EMA 200 — $362.98.
Здесь появляется очень интересная структура.
Цена сейчас находится:
ниже EMA 21;
ниже EMA 50;
но значительно выше EMA 200.
Это означает, что краткосрочная и среднесрочная структура ослабла.
Но долгосрочный восходящий тренд пока не разрушен.
EMA 21 и EMA 50 практически сошлись в районе:
$486–490.
Поэтому именно эта область сейчас является первым важным техническим барьером.
Первое сопротивление
Покупателям необходимо вернуть:
$486–490.
Закрепление выше EMA 21 и EMA 50 станет первым сигналом возвращения краткосрочного контроля.
После этого следующей областью становится:
$520–530.
А затем:
$545–550.
На графике $547 является чрезвычайно важным сопротивлением.
Выше находится исторический максимум:
$580–585.
Именно пробой $580–585 будет означать возвращение AMD в price discovery.
Ключевая поддержка
Сейчас AMD практически подошла к очень важной зоне:
$455–470.
На графике здесь находится уровень Fibonacci 0.236 примерно около:
$457.67.
Это первая серьёзная зона, которую покупателям желательно удержать.
Если она удерживается, AMD получает возможность сформировать базу и снова атаковать EMA 21/50.
Основной сценарий
Я допускаю некоторое время консолидации AMD внутри широкого диапазона:
$455–550.
После настолько мощного роста это было бы абсолютно нормально.
Для продолжения бычьего движения необходимо:
удержание $455–470 → возврат $486–490 → $520–530 → $547–550.
После этого рынок снова сможет атаковать:
$580–585.
Расширенный бычий сценарий
Если AMD закрепляется выше исторического максимума $580–585, начинается новый этап price discovery.
Следующими психологическими областями я бы рассматривал:
$625
$650
и затем:
$700.
Но движение к $650–700 потребует фундаментального подтверждения.
Для этого AMD необходимо показать, что MI400 и Helios действительно становятся крупным коммерческим бизнесом.
Что должно произойти для $600–700
Первое:
Data Center должен продолжить расти значительно быстрее остальных направлений.
Рост +107% невозможно поддерживать бесконечно.
Но даже сохранение 40–60% роста будет чрезвычайно сильным результатом.
Второе:
Instinct должен продолжать получать крупных клиентов.
Мне важно видеть расширение deployments у крупнейших AI-компаний и hyperscalers.
Третье:
MI400 должен успешно масштабироваться.
Каждое новое поколение AMD должно сокращать технологический разрыв с Nvidia.
Четвёртое:
Helios должен доказать коммерческую конкурентоспособность.
Не на презентациях.
А в реальных дата-центрах.
Пятое:
ROCm должен продолжать улучшаться.
Без software невозможно построить полноценную альтернативу CUDA.
Шестое:
маржинальность должна расти вместе с AI-выручкой.
Если Data Center становится большей частью бизнеса, AMD должна постепенно превращать этот рост в ещё более быстрый рост прибыли.
Почему AMD может стать одной из главных историй следующих 3–5 лет
AI-инфраструктура пока находится на раннем этапе развития.
Сегодня крупнейшие инвестиции идут в training.
Следующая огромная волна может прийти из inference.
А затем:
AI agents;
robotics;
physical AI;
enterprise AI;
sovereign AI;
edge AI.
Все эти направления требуют вычислительных мощностей.
AMD оценивает потенциальный общий рынок вычислений примерно в:
$2 трлн к 2030 году.
Конечно, это оценка самой компании и воспринимать её как гарантированный будущий рынок нельзя.
Но направление очевидно.
Количество вычислений в мировой экономике продолжает резко увеличиваться.
И AMD находится практически в центре этого процесса.
Но теперь риски
AMD — далеко не безрисковая инвестиция.
И после роста в несколько раз риски особенно важны.
Риск №1 — Nvidia
Это очевидно.
Nvidia обладает огромным технологическим и software-преимуществом.
CUDA является мощнейшим moat.
Nvidia также ускоряет собственный product cycle.
Если AMD не сможет поддерживать темп обновления Instinct, разрыв снова увеличится.
Риск №2 — собственные чипы hyperscalers
Google имеет TPU.
Amazon развивает Trainium.
Microsoft — Maia.
Meta также работает над собственными ускорителями.
Крупнейшие покупатели GPU постепенно пытаются создавать собственный silicon.
Если custom AI chips начнут забирать значительную часть рынка, потенциальный TAM AMD и Nvidia может оказаться меньше текущих ожиданий.
Риск №3 — AI CapEx не будет расти бесконечно
Сегодня крупнейшие технологические компании тратят колоссальные суммы на дата-центры.
Но рынок предполагает, что этот цикл продолжится много лет.
Если AI monetization окажется слабее ожиданий и hyperscalers начнут сокращать CapEx, акции производителей AI-чипов могут получить очень сильную переоценку вниз.
Риск №4 — valuation
После огромного роста акция уже требует очень сильного будущего исполнения.
AMD недостаточно просто расти.
AMD должна расти быстрее, чем уже ожидает рынок.
Это большая разница.
Если компания показывает +30%, а рынок ожидал +50%, акция может падать даже при великолепных абсолютных результатах.
Риск №5 — экспортные ограничения
Полупроводниковая индустрия становится всё сильнее зависимой от геополитики.
AMD уже сталкивалась с ограничениями на поставки Instinct в Китай.
Новые ограничения способны влиять на:
выручку;
inventory;
маржинальность;
доступный рынок.
Поэтому геополитический риск здесь нельзя игнорировать.
Риск №6 — TSMC
AMD является fabless-компанией.
Производство наиболее современных чипов сильно зависит от TSMC.
Это даёт AMD доступ к передовым техпроцессам, но одновременно создаёт концентрационный риск.
Любые серьёзные проблемы в производственной цепочке Тайваня способны ударить практически по всему бизнесу.
Медвежий сценарий
Главная текущая зона:
$455–470.
Если AMD уверенно теряет $455, следующей целью становится:
$400–405.
На графике здесь находится важный горизонтальный уровень около:
$402.30.
Это уже серьёзная коррекция.
Но даже она ещё не уничтожает долгосрочный тренд.
Главная долгосрочная зона
Далее находится:
$360–365.
EMA 200 сейчас расположена примерно около:
$362.98.
Одновременно рядом проходит важная Fibonacci-область.
Поэтому $360–365 является одной из наиболее важных долгосрочных зон графика.
Если AMD когда-либо вернётся туда при сохранении сильного фундаментала, эта область будет чрезвычайно важной для оценки дальнейшей структуры.
Глубокий медвежий сценарий
Потеря EMA 200 около $360 открывает пространство к:
$325–330.
Далее:
$285–290.
Следующая крупная Fibonacci-область:
$240–245.
Это уже потребует серьёзного ухудшения фундаментального AI-тезиса.
Например:
резкого замедления Data Center;
провала MI400;
потери крупных клиентов;
сильного падения AI CapEx;
или существенного технологического отставания от Nvidia.
Таким образом, потенциальная последовательность коррекции выглядит:
$469 → $455 → $402 → $360–365 → $325–330 → $285–290.
Что я ожидаю
На текущем уровне я не считаю AMD слабой компанией.
Наоборот.
Фундаментально AMD сейчас выглядит сильнее, чем когда-либо в своей истории.
Но технически акция находится после чрезвычайно большого импульса и пока торгуется ниже EMA 21 и EMA 50.
Поэтому я бы не удивлялся продолжению консолидации.
Для меня сейчас существуют две ключевые границы:
$455 снизу
и:
$490 сверху.
Возврат выше $490 возвращает инициативу покупателям.
Тогда снова становятся актуальными:
$520 → $547 → $580–585.
Потеря $455 увеличивает вероятность движения:
$402.
А если рынок перейдёт в полноценную коррекцию AI-сектора, следующей глобальной областью становится:
$360–365.
Мой взгляд на 3–5 лет
Долгосрочно AMD мне интересна именно потому, что компании необязательно победить Nvidia.
Это практически невозможная задача в ближайшей перспективе.
Но она ей и не нужна.
Если рынок AI-вычислений действительно становится одним из крупнейших технологических рынков в истории, второе место может стоить десятки и потенциально сотни миллиардов долларов бизнеса.
AMD необходимо получить устойчивую долю.
EPYC уже доказал, что компания способна отбирать рынок у значительно более крупного конкурента.
Теперь Lisa Su пытается повторить похожую историю в AI.
Если MI400 → следующие поколения Instinct → Helios → ROCm создадут полноценную альтернативную AI-платформу, AMD может оставаться одной из главных компаний AI-инфраструктуры на протяжении следующего десятилетия.
В таком случае нынешние $469 могут оказаться далеко не финальной точкой истории.
Но если AMD останется просто «более дешёвой альтернативой Nvidia», не создав сильную software-экосистему и полноценную rack-scale платформу, рынок способен сильно пересмотреть сегодняшние ожидания.
Вывод
AMD сейчас находится одновременно в сильной фундаментальной и спорной технической позиции.
Бизнес ускоряется:
выручка +50%;
Data Center +107%;
$6.7 млрд квартальной Data Center revenue;
$3.1 млрд non-GAAP operating income;
$13.1 млрд ликвидности.
Но акция после огромного роста перешла в консолидацию.
Технически:
Цена — $469.46
EMA 21 — $489.97
EMA 50 — $486.02
EMA 200 — $362.98.
Пока цена находится ниже $486–490, краткосрочное преимущество покупателей не восстановлено.
Возврат выше этой области открывает:
$520 → $547 → $580–585.
Пробой исторического максимума потенциально открывает:
$625 → $650 → $700.
Но потеря $455 создаёт риск движения к:
$402,
а глубокая коррекция способна привести AMD к EMA 200 около:
$360–365.
Главная ставка AMD сегодня — не на то, сможет ли она уничтожить Nvidia. Главная ставка в том, что рынок AI станет настолько огромным, что даже второе место превратится в один из крупнейших полупроводниковых бизнесов мира.
AMD находится в очень интересной точке своего развития.
За последние годы компания прошла путь от конкурента Intel на рынке процессоров до одного из немногих глобальных производителей, способных одновременно конкурировать в CPU, GPU и AI-ускорителях.
После мощного роста акция сформировала максимум примерно в районе $580–585, после чего перешла в коррекцию.
Сейчас цена находится около $469.
Главный вопрос заключается уже не в том, существует ли спрос на продукцию AMD.
Спрос существует и растёт очень быстро.
Главный вопрос теперь другой:
сможет ли AMD превратить своё технологическое положение в устойчивую долю огромного рынка AI и постепенно отобрать часть экономики дата-центров у Nvidia?
Что происходит с бизнесом AMD
Последний квартал оказался очень сильным.
Выручка AMD достигла примерно:
$11.5 млрд
и выросла примерно на:
+50% год к году.
Но намного важнее структура этого роста.
Data Center принёс около:
$6.7 млрд.
Рост:
+107% год к году.
То есть дата-центры уже обеспечивают примерно 58% всей выручки AMD.
Это принципиальное изменение бизнеса.
AMD всё меньше зависит исключительно от рынка обычных процессоров для ПК и всё больше превращается в компанию инфраструктуры дата-центров и AI.
Операционная прибыль Data Center достигла примерно:
$2.1 млрд.
Поэтому речь идёт уже не просто о росте выручки.
AMD начинает превращать AI и дата-центры в реальный крупный прибыльный бизнес.
Почему AMD сейчас растёт
Причина №1 — EPYC.
Серверные процессоры AMD постепенно отбирают рынок у Intel.
EPYC стал одним из главных успехов компании последних лет.
Облачным компаниям важны:
производительность;
энергоэффективность;
количество ядер;
стоимость владения;
производительность на один ватт.
И именно здесь AMD смогла построить чрезвычайно конкурентоспособный продукт.
Рост EPYC особенно важен потому, что AI-дата-центр состоит не только из GPU.
GPU выполняют основную AI-нагрузку, но рядом с ними всё равно необходимы CPU.
Поэтому AMD потенциально способна зарабатывать сразу на нескольких уровнях AI-инфраструктуры.
Причина №2 — Instinct
Но настоящий потенциальный game changer — линейка AMD Instinct.
Именно она является прямым ответом AMD на Nvidia.
MI300 заложил фундамент.
MI350 существенно расширил присутствие AMD.
Следующий крупный этап — MI400.
И здесь AMD постепенно меняет стратегию.
Компания больше не хочет просто продавать отдельный GPU.
AMD пытается продавать:
полноценную AI-систему.
Это огромная разница.
Helios — одна из главных ставок AMD
AMD представила Helios — полноценную rack-scale AI architecture.
То есть компания пытается повторить стратегическую трансформацию Nvidia.
Раньше рынок покупал отдельные ускорители.
Теперь крупнейшие клиенты хотят покупать целые AI-racks.
GPU.
CPU.
Networking.
Memory.
Software.
Interconnect.
Всё должно работать как единая вычислительная система.
Именно поэтому Helios чрезвычайно важен.
AMD больше не пытается продать Nvidia-подобный GPU.
AMD пытается построить Nvidia-подобную платформу.
Это намного более серьёзная стратегия.
Почему у AMD вообще есть шанс против Nvidia
Nvidia остаётся абсолютным лидером AI.
Но рынок AI-инфраструктуры становится настолько огромным, что AMD необязательно побеждать Nvidia.
Ей достаточно забрать часть рынка.
Представим, что Nvidia сохраняет 70–80% рынка.
Даже если AMD получает 15–20%, это потенциально может означать десятки миллиардов долларов дополнительной выручки.
Поэтому инвестиционный тезис AMD не требует уничтожения Nvidia.
AMD достаточно стать устойчивым вторым поставщиком AI-ускорителей.
И для крупнейших покупателей это даже выгодно.
Microsoft, Meta, Oracle, OpenAI и другие компании не заинтересованы в полной зависимости от одного поставщика.
Им необходима конкуренция.
Она позволяет:
снижать стоимость оборудования;
диверсифицировать поставки;
снижать зависимость от Nvidia;
увеличивать доступность GPU;
создавать альтернативную AI-инфраструктуру.
Именно поэтому существование сильной AMD выгодно практически всей AI-индустрии.
Главное оружие Nvidia — CUDA
Здесь находится главная проблема AMD.
Сделать мощный GPU недостаточно.
Nvidia построила вокруг CUDA огромную software-экосистему.
Разработчики.
Библиотеки.
Frameworks.
Оптимизации.
Инструменты.
Документация.
Годы накопленного software.
Именно поэтому Nvidia продаёт не просто GPU.
Она продаёт экосистему.
AMD пытается решить эту проблему через ROCm.
И судьба ROCm может оказаться практически такой же важной для AMD, как судьба самих Instinct GPU.
Если ROCm становится достаточно удобным и совместимым для крупных AI workloads, главный moat Nvidia начинает постепенно уменьшаться.
Если разработчики продолжают воспринимать CUDA как единственный нормальный вариант, AMD будет значительно сложнее получить крупную долю рынка.
Поэтому я бы следил не только за производительностью MI400.
Я бы следил за распространением ROCm.
AMD превращается в full-stack компанию
Стратегия становится всё понятнее.
Компания уже обладает:
EPYC CPU
Instinct GPU
Pensando networking
ROCm software
Helios rack-scale systems
Ryzen
Xilinx adaptive computing.
То есть AMD постепенно строит полноценную вычислительную платформу.
Это чрезвычайно важно.
Потому что будущее AI-инфраструктуры, скорее всего, будет принадлежать не компаниям, которые продают отдельный хороший чип.
Оно будет принадлежать компаниям, которые способны оптимизировать всю систему целиком.
Финансовая картина
Последний квартал показывает серьёзное ускорение.
Выручка:
$11.5 млрд, +50% год к году.
Data Center:
$6.7 млрд, +107%.
Non-GAAP operating income:
$3.1 млрд.
Non-GAAP operating margin:
27%.
Non-GAAP EPS:
$1.66.
Денежные средства и краткосрочные инвестиции:
около $13.1 млрд.
Общий долг:
около $3.2 млрд.
Баланс выглядит очень сильным.
Это важно, потому что борьба за AI требует огромных расходов на R&D, software, networking и разработку новых поколений ускорителей.
AMD имеет финансовые ресурсы, чтобы продолжать эту гонку.
Но здесь начинается главная проблема акции
AMD уже получила огромную переоценку.
Цена выросла приблизительно от $190 весной до более чем $580 на пике.
То есть рынок заранее заложил очень большой будущий успех AI-направления.
Именно поэтому AMD сейчас находится в сложной ситуации.
Компания может продолжать показывать великолепный рост бизнеса, а акция при этом некоторое время вообще не расти.
Причина проста.
Фундаментальные результаты должны догнать ожидания, которые уже находятся внутри цены.
Техническая структура
Теперь к графику.
Текущая цена находится примерно около:
$469.46.
Основные EMA:
EMA 21 — $489.97
EMA 50 — $486.02
EMA 200 — $362.98.
Здесь появляется очень интересная структура.
Цена сейчас находится:
ниже EMA 21;
ниже EMA 50;
но значительно выше EMA 200.
Это означает, что краткосрочная и среднесрочная структура ослабла.
Но долгосрочный восходящий тренд пока не разрушен.
EMA 21 и EMA 50 практически сошлись в районе:
$486–490.
Поэтому именно эта область сейчас является первым важным техническим барьером.
Первое сопротивление
Покупателям необходимо вернуть:
$486–490.
Закрепление выше EMA 21 и EMA 50 станет первым сигналом возвращения краткосрочного контроля.
После этого следующей областью становится:
$520–530.
А затем:
$545–550.
На графике $547 является чрезвычайно важным сопротивлением.
Выше находится исторический максимум:
$580–585.
Именно пробой $580–585 будет означать возвращение AMD в price discovery.
Ключевая поддержка
Сейчас AMD практически подошла к очень важной зоне:
$455–470.
На графике здесь находится уровень Fibonacci 0.236 примерно около:
$457.67.
Это первая серьёзная зона, которую покупателям желательно удержать.
Если она удерживается, AMD получает возможность сформировать базу и снова атаковать EMA 21/50.
Основной сценарий
Я допускаю некоторое время консолидации AMD внутри широкого диапазона:
$455–550.
После настолько мощного роста это было бы абсолютно нормально.
Для продолжения бычьего движения необходимо:
удержание $455–470 → возврат $486–490 → $520–530 → $547–550.
После этого рынок снова сможет атаковать:
$580–585.
Расширенный бычий сценарий
Если AMD закрепляется выше исторического максимума $580–585, начинается новый этап price discovery.
Следующими психологическими областями я бы рассматривал:
$625
$650
и затем:
$700.
Но движение к $650–700 потребует фундаментального подтверждения.
Для этого AMD необходимо показать, что MI400 и Helios действительно становятся крупным коммерческим бизнесом.
Что должно произойти для $600–700
Первое:
Data Center должен продолжить расти значительно быстрее остальных направлений.
Рост +107% невозможно поддерживать бесконечно.
Но даже сохранение 40–60% роста будет чрезвычайно сильным результатом.
Второе:
Instinct должен продолжать получать крупных клиентов.
Мне важно видеть расширение deployments у крупнейших AI-компаний и hyperscalers.
Третье:
MI400 должен успешно масштабироваться.
Каждое новое поколение AMD должно сокращать технологический разрыв с Nvidia.
Четвёртое:
Helios должен доказать коммерческую конкурентоспособность.
Не на презентациях.
А в реальных дата-центрах.
Пятое:
ROCm должен продолжать улучшаться.
Без software невозможно построить полноценную альтернативу CUDA.
Шестое:
маржинальность должна расти вместе с AI-выручкой.
Если Data Center становится большей частью бизнеса, AMD должна постепенно превращать этот рост в ещё более быстрый рост прибыли.
Почему AMD может стать одной из главных историй следующих 3–5 лет
AI-инфраструктура пока находится на раннем этапе развития.
Сегодня крупнейшие инвестиции идут в training.
Следующая огромная волна может прийти из inference.
А затем:
AI agents;
robotics;
physical AI;
enterprise AI;
sovereign AI;
edge AI.
Все эти направления требуют вычислительных мощностей.
AMD оценивает потенциальный общий рынок вычислений примерно в:
$2 трлн к 2030 году.
Конечно, это оценка самой компании и воспринимать её как гарантированный будущий рынок нельзя.
Но направление очевидно.
Количество вычислений в мировой экономике продолжает резко увеличиваться.
И AMD находится практически в центре этого процесса.
Но теперь риски
AMD — далеко не безрисковая инвестиция.
И после роста в несколько раз риски особенно важны.
Риск №1 — Nvidia
Это очевидно.
Nvidia обладает огромным технологическим и software-преимуществом.
CUDA является мощнейшим moat.
Nvidia также ускоряет собственный product cycle.
Если AMD не сможет поддерживать темп обновления Instinct, разрыв снова увеличится.
Риск №2 — собственные чипы hyperscalers
Google имеет TPU.
Amazon развивает Trainium.
Microsoft — Maia.
Meta также работает над собственными ускорителями.
Крупнейшие покупатели GPU постепенно пытаются создавать собственный silicon.
Если custom AI chips начнут забирать значительную часть рынка, потенциальный TAM AMD и Nvidia может оказаться меньше текущих ожиданий.
Риск №3 — AI CapEx не будет расти бесконечно
Сегодня крупнейшие технологические компании тратят колоссальные суммы на дата-центры.
Но рынок предполагает, что этот цикл продолжится много лет.
Если AI monetization окажется слабее ожиданий и hyperscalers начнут сокращать CapEx, акции производителей AI-чипов могут получить очень сильную переоценку вниз.
Риск №4 — valuation
После огромного роста акция уже требует очень сильного будущего исполнения.
AMD недостаточно просто расти.
AMD должна расти быстрее, чем уже ожидает рынок.
Это большая разница.
Если компания показывает +30%, а рынок ожидал +50%, акция может падать даже при великолепных абсолютных результатах.
Риск №5 — экспортные ограничения
Полупроводниковая индустрия становится всё сильнее зависимой от геополитики.
AMD уже сталкивалась с ограничениями на поставки Instinct в Китай.
Новые ограничения способны влиять на:
выручку;
inventory;
маржинальность;
доступный рынок.
Поэтому геополитический риск здесь нельзя игнорировать.
Риск №6 — TSMC
AMD является fabless-компанией.
Производство наиболее современных чипов сильно зависит от TSMC.
Это даёт AMD доступ к передовым техпроцессам, но одновременно создаёт концентрационный риск.
Любые серьёзные проблемы в производственной цепочке Тайваня способны ударить практически по всему бизнесу.
Медвежий сценарий
Главная текущая зона:
$455–470.
Если AMD уверенно теряет $455, следующей целью становится:
$400–405.
На графике здесь находится важный горизонтальный уровень около:
$402.30.
Это уже серьёзная коррекция.
Но даже она ещё не уничтожает долгосрочный тренд.
Главная долгосрочная зона
Далее находится:
$360–365.
EMA 200 сейчас расположена примерно около:
$362.98.
Одновременно рядом проходит важная Fibonacci-область.
Поэтому $360–365 является одной из наиболее важных долгосрочных зон графика.
Если AMD когда-либо вернётся туда при сохранении сильного фундаментала, эта область будет чрезвычайно важной для оценки дальнейшей структуры.
Глубокий медвежий сценарий
Потеря EMA 200 около $360 открывает пространство к:
$325–330.
Далее:
$285–290.
Следующая крупная Fibonacci-область:
$240–245.
Это уже потребует серьёзного ухудшения фундаментального AI-тезиса.
Например:
резкого замедления Data Center;
провала MI400;
потери крупных клиентов;
сильного падения AI CapEx;
или существенного технологического отставания от Nvidia.
Таким образом, потенциальная последовательность коррекции выглядит:
$469 → $455 → $402 → $360–365 → $325–330 → $285–290.
Что я ожидаю
На текущем уровне я не считаю AMD слабой компанией.
Наоборот.
Фундаментально AMD сейчас выглядит сильнее, чем когда-либо в своей истории.
Но технически акция находится после чрезвычайно большого импульса и пока торгуется ниже EMA 21 и EMA 50.
Поэтому я бы не удивлялся продолжению консолидации.
Для меня сейчас существуют две ключевые границы:
$455 снизу
и:
$490 сверху.
Возврат выше $490 возвращает инициативу покупателям.
Тогда снова становятся актуальными:
$520 → $547 → $580–585.
Потеря $455 увеличивает вероятность движения:
$402.
А если рынок перейдёт в полноценную коррекцию AI-сектора, следующей глобальной областью становится:
$360–365.
Мой взгляд на 3–5 лет
Долгосрочно AMD мне интересна именно потому, что компании необязательно победить Nvidia.
Это практически невозможная задача в ближайшей перспективе.
Но она ей и не нужна.
Если рынок AI-вычислений действительно становится одним из крупнейших технологических рынков в истории, второе место может стоить десятки и потенциально сотни миллиардов долларов бизнеса.
AMD необходимо получить устойчивую долю.
EPYC уже доказал, что компания способна отбирать рынок у значительно более крупного конкурента.
Теперь Lisa Su пытается повторить похожую историю в AI.
Если MI400 → следующие поколения Instinct → Helios → ROCm создадут полноценную альтернативную AI-платформу, AMD может оставаться одной из главных компаний AI-инфраструктуры на протяжении следующего десятилетия.
В таком случае нынешние $469 могут оказаться далеко не финальной точкой истории.
Но если AMD останется просто «более дешёвой альтернативой Nvidia», не создав сильную software-экосистему и полноценную rack-scale платформу, рынок способен сильно пересмотреть сегодняшние ожидания.
Вывод
AMD сейчас находится одновременно в сильной фундаментальной и спорной технической позиции.
Бизнес ускоряется:
выручка +50%;
Data Center +107%;
$6.7 млрд квартальной Data Center revenue;
$3.1 млрд non-GAAP operating income;
$13.1 млрд ликвидности.
Но акция после огромного роста перешла в консолидацию.
Технически:
Цена — $469.46
EMA 21 — $489.97
EMA 50 — $486.02
EMA 200 — $362.98.
Пока цена находится ниже $486–490, краткосрочное преимущество покупателей не восстановлено.
Возврат выше этой области открывает:
$520 → $547 → $580–585.
Пробой исторического максимума потенциально открывает:
$625 → $650 → $700.
Но потеря $455 создаёт риск движения к:
$402,
а глубокая коррекция способна привести AMD к EMA 200 около:
$360–365.
Главная ставка AMD сегодня — не на то, сможет ли она уничтожить Nvidia. Главная ставка в том, что рынок AI станет настолько огромным, что даже второе место превратится в один из крупнейших полупроводниковых бизнесов мира.

Делюсь тем, что вижу на рынке.
Спасибо, что следите за моими идеями!
Видео разборы скоро будут тут t.me/bitreality
Спасибо, что следите за моими идеями!
Видео разборы скоро будут тут t.me/bitreality
Отказ от ответственности
Информация и публикации не предназначены для предоставления и не являются финансовыми, инвестиционными, торговыми или другими видами советов или рекомендаций, предоставленных или одобренных TradingView. Подробнее читайте в Условиях использования.
Делюсь тем, что вижу на рынке.
Спасибо, что следите за моими идеями!
Видео разборы скоро будут тут t.me/bitreality
Спасибо, что следите за моими идеями!
Видео разборы скоро будут тут t.me/bitreality
Отказ от ответственности
Информация и публикации не предназначены для предоставления и не являются финансовыми, инвестиционными, торговыми или другими видами советов или рекомендаций, предоставленных или одобренных TradingView. Подробнее читайте в Условиях использования.