
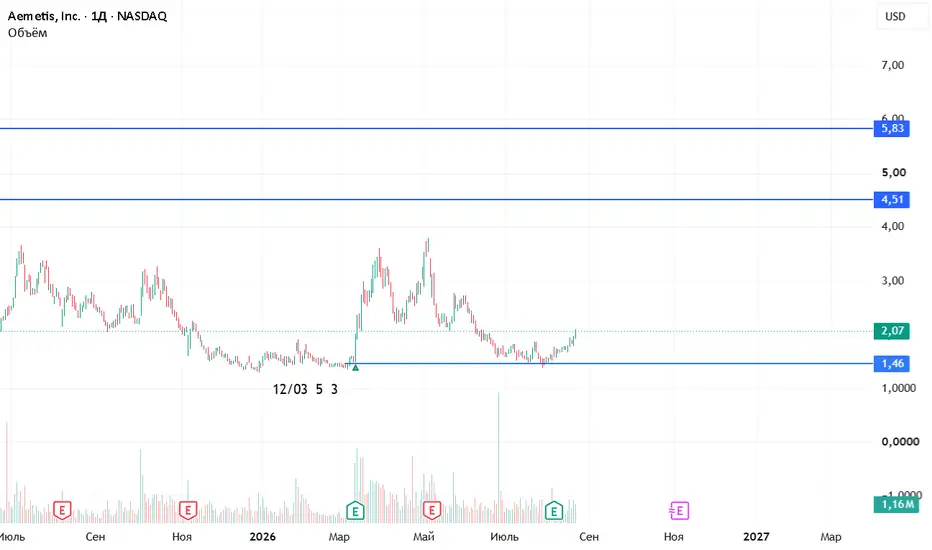
AMTX (Aemetis, Inc.) — что это за компания
Aemetis, Inc. — американская компания из Калифорнии (штаб-квартира в Купертино), работающая в сфере возобновляемого природного газа и низкоуглеродного топлива. Основана в 2006 году, с 2014 года торгуется на NASDAQ под тикером AMTX. Компания занимается переработкой традиционных этаноловых и биодизельных заводов в современные биоперерабатывающие предприятия для выпуска топлива с низким и отрицательным углеродным следом.
📊 Три основных направления бизнеса
Направление Что делает
Этанол в Калифорнии Производит ~65 млн галлонов этанола в год, а также кормовые добавки (барда, кукурузное масло)
Биометан (RNG) от коров Перерабатывает отходы молочных ферм в биогаз; уже имеет 7 одобренных углеродных кредитов с отрицательным углеродным индексом -380
Биодизель в Индии Производит биодизель и очищенный глицерин для индийских госкомпаний
Дополнительно компания развивает проекты в сфере устойчивого авиатоплива (SAF) и улавливания углерода.
📈 Недавние финансовые результаты (Q2 2026, отчёт 6 августа)
Показатель Значение
Выручка $62,7 млн (+20% год к году, +15% к предыдущему кварталу)
Операционная прибыль **$5,8 млн** (улучшение на $16,4 млн по сравнению с прошлым годом)
Скорректированная EBITDA **$9,7 млн** (улучшение на $15,5 млн)
Чистый убыток -$9,37 млн**, но **превзошёл прогноз на $9,95 млн
Валовая маржа стала положительной — $13,5 млн (год назад была отрицательной)
Денежные средства на конец квартала Всего $0,97 млн — это главная проблема
Важно: В июле компания получила $17,6 млн от продажи налоговых кредитов по программе 45Z (чистое топливо), что временно улучшило ликвидность.
За 12 месяцев (TTM):
Выручка: $230 млн
Валовая маржа: $23,9 млн
Чистый убыток: **-$60,2 млн** ($0,92 на акцию)
Операционный денежный поток: -$3,6 млн
⚡ Ключевые драйверы роста
Проект MVR (механическая рекомпрессия пара) на калифорнийском этаноловом заводе — запуск ожидается к концу 2026 года, должен приносить $32 млн дополнительного годового денежного потока.
IPO индийского подразделения — компания рассматривает возможность размещения миноритарной доли Universal Biofuels на бирже.
Налоговый кредит 45Z — компания уже начала продавать эти кредиты, что даёт дополнительную ликвидность.
Новые контракты в Индии — в июле получила заказы от трёх государственных нефтяных компаний на общую сумму $17 млн выручки.
🏦 Мнение аналитиков
Показатель Значение
Консенсус «Покупать» (4 аналитика: 3 – «сильная покупка», 1 – «держать»)
Средняя целевая цена **$13,38** — это **+546%** к текущей цене (~$2,07)
Максимальная цель $28 (H.C. Wainwright, подтверждена 19 августа)
Минимальная цель $2,50
Аналитики ожидают, что 2026 год станет последним убыточным, а в **2027 году компания выйдет на прибыль в $3,9 млн**. H.C. Wainwright прогнозирует, что убыток в Q3 сократится с $0,33 до $0,19 на акцию.
⚠️ Основные риски
Риск Пояснение
Критически низкий остаток денег На конец Q2 — менее $1 млн, хотя позже получили $17,6 млн, но всё равно хрупкая ситуация
Высокая задолженность Общий долг — $552 млн, баланс отрицательный
Отрицательный капитал Акционерный капитал -$4,46 на акцию
Волатильность бизнеса в Индии Выручка индийского подразделения во Q2 упала до $2,5 млн из-за цикличности тендеров
Регуляторные риски Министерство энергетики США до сих пор не утвердило коэффициенты выбросов для RNG, что задерживает поступление доходов
Высокий короткий интерес На конец июля в шорте находилось 8,69 млн акций — значительная доля, что повышает риск короткого сжатия, но и усиливает давление на цену
📌 Итог: что за компания и кому она интересна
Aemetis — это компания на переломе: из хронически убыточной она превращается в операционно-прибыльную, выручка растёт на 20% в год, маржинальность улучшается, но денег катастрофически мало, а долги огромны. Рыночная капитализация — всего ~$150 млн (микрокап). Волатильность — очень высокая (бета 1,44).
Потенциальный upside: если проекты MVR и 45Z запустятся, а индийское подразделение выйдет на IPO, акции могут взлететь в несколько раз (аналитики видят цель $13+).
Риски: компания может не пережить ближайший год без новых вливаний капитала или задержек с регулированием.
Для кого это: агрессивные спекулянты с горизонтом 1–2 года, готовые к риску потери всех вложений. Консервативным инвесторам — лучше обойти стороной.
Следующий важный катализатор — отчёт за Q3 2026 (ожидается в начале ноября). Если компания покажет дальнейшее улучшение и подтвердит, что денег достаточно для работы, это может стать поворотным моментом.Pine Script®
Aemetis, Inc. — американская компания из Калифорнии (штаб-квартира в Купертино), работающая в сфере возобновляемого природного газа и низкоуглеродного топлива. Основана в 2006 году, с 2014 года торгуется на NASDAQ под тикером AMTX. Компания занимается переработкой традиционных этаноловых и биодизельных заводов в современные биоперерабатывающие предприятия для выпуска топлива с низким и отрицательным углеродным следом.
📊 Три основных направления бизнеса
Направление Что делает
Этанол в Калифорнии Производит ~65 млн галлонов этанола в год, а также кормовые добавки (барда, кукурузное масло)
Биометан (RNG) от коров Перерабатывает отходы молочных ферм в биогаз; уже имеет 7 одобренных углеродных кредитов с отрицательным углеродным индексом -380
Биодизель в Индии Производит биодизель и очищенный глицерин для индийских госкомпаний
Дополнительно компания развивает проекты в сфере устойчивого авиатоплива (SAF) и улавливания углерода.
📈 Недавние финансовые результаты (Q2 2026, отчёт 6 августа)
Показатель Значение
Выручка $62,7 млн (+20% год к году, +15% к предыдущему кварталу)
Операционная прибыль **$5,8 млн** (улучшение на $16,4 млн по сравнению с прошлым годом)
Скорректированная EBITDA **$9,7 млн** (улучшение на $15,5 млн)
Чистый убыток -$9,37 млн**, но **превзошёл прогноз на $9,95 млн
Валовая маржа стала положительной — $13,5 млн (год назад была отрицательной)
Денежные средства на конец квартала Всего $0,97 млн — это главная проблема
Важно: В июле компания получила $17,6 млн от продажи налоговых кредитов по программе 45Z (чистое топливо), что временно улучшило ликвидность.
За 12 месяцев (TTM):
Выручка: $230 млн
Валовая маржа: $23,9 млн
Чистый убыток: **-$60,2 млн** ($0,92 на акцию)
Операционный денежный поток: -$3,6 млн
⚡ Ключевые драйверы роста
Проект MVR (механическая рекомпрессия пара) на калифорнийском этаноловом заводе — запуск ожидается к концу 2026 года, должен приносить $32 млн дополнительного годового денежного потока.
IPO индийского подразделения — компания рассматривает возможность размещения миноритарной доли Universal Biofuels на бирже.
Налоговый кредит 45Z — компания уже начала продавать эти кредиты, что даёт дополнительную ликвидность.
Новые контракты в Индии — в июле получила заказы от трёх государственных нефтяных компаний на общую сумму $17 млн выручки.
🏦 Мнение аналитиков
Показатель Значение
Консенсус «Покупать» (4 аналитика: 3 – «сильная покупка», 1 – «держать»)
Средняя целевая цена **$13,38** — это **+546%** к текущей цене (~$2,07)
Максимальная цель $28 (H.C. Wainwright, подтверждена 19 августа)
Минимальная цель $2,50
Аналитики ожидают, что 2026 год станет последним убыточным, а в **2027 году компания выйдет на прибыль в $3,9 млн**. H.C. Wainwright прогнозирует, что убыток в Q3 сократится с $0,33 до $0,19 на акцию.
⚠️ Основные риски
Риск Пояснение
Критически низкий остаток денег На конец Q2 — менее $1 млн, хотя позже получили $17,6 млн, но всё равно хрупкая ситуация
Высокая задолженность Общий долг — $552 млн, баланс отрицательный
Отрицательный капитал Акционерный капитал -$4,46 на акцию
Волатильность бизнеса в Индии Выручка индийского подразделения во Q2 упала до $2,5 млн из-за цикличности тендеров
Регуляторные риски Министерство энергетики США до сих пор не утвердило коэффициенты выбросов для RNG, что задерживает поступление доходов
Высокий короткий интерес На конец июля в шорте находилось 8,69 млн акций — значительная доля, что повышает риск короткого сжатия, но и усиливает давление на цену
📌 Итог: что за компания и кому она интересна
Aemetis — это компания на переломе: из хронически убыточной она превращается в операционно-прибыльную, выручка растёт на 20% в год, маржинальность улучшается, но денег катастрофически мало, а долги огромны. Рыночная капитализация — всего ~$150 млн (микрокап). Волатильность — очень высокая (бета 1,44).
Потенциальный upside: если проекты MVR и 45Z запустятся, а индийское подразделение выйдет на IPO, акции могут взлететь в несколько раз (аналитики видят цель $13+).
Риски: компания может не пережить ближайший год без новых вливаний капитала или задержек с регулированием.
Для кого это: агрессивные спекулянты с горизонтом 1–2 года, готовые к риску потери всех вложений. Консервативным инвесторам — лучше обойти стороной.
Следующий важный катализатор — отчёт за Q3 2026 (ожидается в начале ноября). Если компания покажет дальнейшее улучшение и подтвердит, что денег достаточно для работы, это может стать поворотным моментом.

Отказ от ответственности
Информация и публикации не предназначены для предоставления и не являются финансовыми, инвестиционными, торговыми или другими видами советов или рекомендаций, предоставленных или одобренных TradingView. Подробнее читайте в Условиях использования.
Отказ от ответственности
Информация и публикации не предназначены для предоставления и не являются финансовыми, инвестиционными, торговыми или другими видами советов или рекомендаций, предоставленных или одобренных TradingView. Подробнее читайте в Условиях использования.