
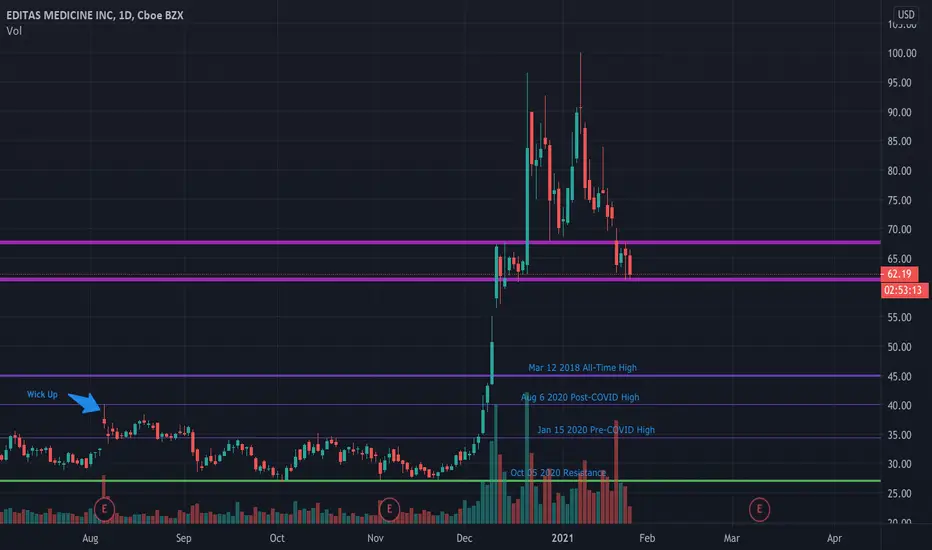
Clearly a lot of value has been lost in the past month. The CSO stepped down and analysts downgraded projected revenue. EDIT has very lucrative candidates in the pipeline treating sickle cell anemia. Long-term, this company will most certainly be profitable, with significant patent protection. This is a short term down draft that is consolidating, for the near term, around a non-speculation, fair price of $63.

Отказ от ответственности
Информация и публикации не предназначены для предоставления и не являются финансовыми, инвестиционными, торговыми или другими видами советов или рекомендаций, предоставленных или одобренных TradingView. Подробнее читайте в Условиях использования.
Отказ от ответственности
Информация и публикации не предназначены для предоставления и не являются финансовыми, инвестиционными, торговыми или другими видами советов или рекомендаций, предоставленных или одобренных TradingView. Подробнее читайте в Условиях использования.