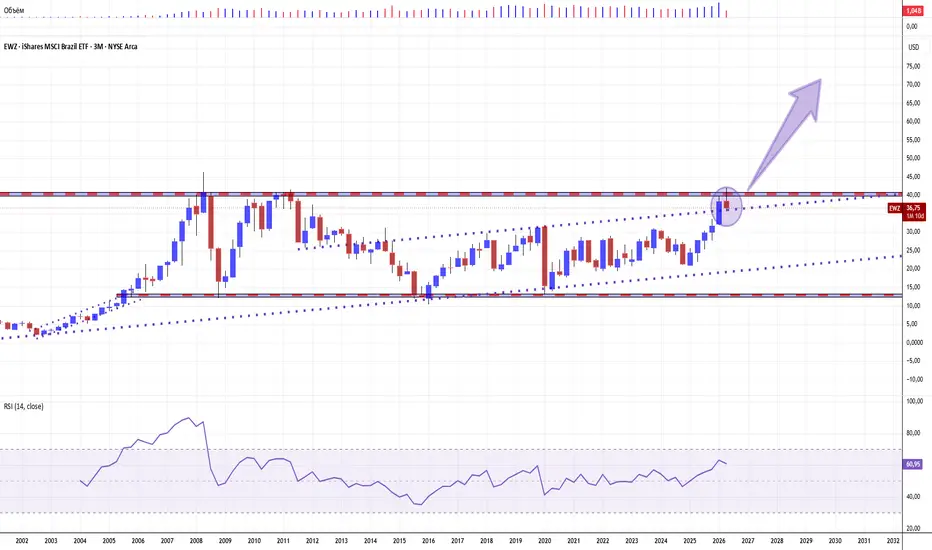
Биржевой фонд MSCI Brazil ETF (EWZ, формат "полной доходности") снова встречается со своим историческим плоским сопротивлением.
Но на этот раз за спиной у бразильского рынка — восходящий тренд, высокие реальные ставки и медленно, но верно усиливающаяся дедолларизация.
Техническая картинка EWZ
На квартальном графикеEWZ хорошо читается широкий боковик 2008–2026 годов, где зона 40–42 долларов выступала плоским сопротивлением, от которого цена ранее разворачивалась уже почти два десятилетия. Нижняя граница коридора, проходящая в районе 17–18 долларов, формирует симметричный диапазон, внутри которого последние годы вырисовался восходящий наклонный канал с последовательностью более высоких минимумов.
RSI на кварталах удерживается выше нейтральной отметки, сигнализируя о среднесрочном доминировании покупателей, но без экстремальной перекупленности, что оставляет пространство для финального импульса.
Фактически мы видим редкий для EM случай. ETF, который в терминах полной доходности (цена плюс реинвестированные дивиденды) почти выровнялся с историческими максимумами.
С технической точки зрения устойчивый пробой этого плоского сопротивления, поддерживаемый силой растущего тренда на квартальном закрытии будет означать окончательнуб смену почти двадцатилетнего режима на новый трендовый цикл, где бывший потолок превращается в опорный «балкон» для следующей волны роста.
СтруктураEWZ и бразильские локомотивы
Фонд MSCI Brazil EWZ — это концентрированная ставкааа на бразильские мегакэпы: горнодобывающих гигантов, нефтегаз, банки и финтех, которые по совокупности дают львиную долю веса.
В верхней десятке доминируют Vale, Petrobras, Itaú Unibanco, Nu Holdings и другие системообразующие эмитенты, чья динамика фактически и рисует нам свечи на графике. Такая концентрация делаетEWZ чем‑то средним между индексным ETF и старым добрым «портфелем из пяти идей», где две‑три истории определяют судьбу всего продукта.
Коммодитизирующий характер экономики Бразилии — железная руда, нефть, агро — превращаетEWZ в дериватив на глобальный цикл сырья. Как только рынок начинает закладывать сценарий длительно высоких цен на сырьевые товары, «бразильский поезд» получает дополнительную тягу, несмотря на политический новостной шум.
Высокие реальные ставки как страховка
Бразилия остаётся одним из немногих крупных рынков, где реальные ставки — то есть разница между ключевой Selic и текущей инфляцией — выглядят внушительно положительными.
Прогнозы по Selic (базовая процентная ставка в Бразилии) на горизонте 2026 года по‑прежнему двузначные, тогда как инфляционные ожидания стабилизированы близ официальной цели, создавая жирный реальный купон для локальных бондов и относительно комфортный фон для FX.
Для equity‑инвестора это означает, что дисконт‑фактор остаётся суровым, но при этом премия за риск EM‑страны частично компенсируется жёсткой монетарной дисциплиной.
Именно такой микс — высокие реальные ставки плюс устойчивый текущий счёт — исторически формировал «подушку безопасности» для развивающихся валют, снижая вероятность внезапных обвалов, которые в прошлом крошили графикиEWZ в ноль одним‑двумя кварталами.
Дедолларизация и мировые долговые рынки
Глобальный сюжет дедолларизации, деамериканизации и валютной диверсификации, как это рассматривалось нами ранее, он не про «внезапную смерть доллара», а про постепенное перераспределение резервов и потоков в сторону золота, сырьевых валют и региональных блоков.
Центральные банки наращивают долю золота, а совокупная стоимость этих резервов уже сравнялась с официальными вложениями в US Treasuries, что символически фиксирует перелом в структуре мировых активов.
Для таких историй, какEWZ, это означает потенциал большего удельного веса в глобальных портфелях, когда инвесторы шаг за шагом переоценивают долю США и ищут ликвидные альтернативы в EM.
Бразилия в этой конфигурации выступает как разновидность «регионального хаба» Латинской Америки, предлагая относительно развитый рынок капитала, глубокий FX и бенчмарк‑ETF, признанный глобальными индексными провайдерами. Если доллар продолжит структурно ослабевать против корзины EM‑валют, то даже умеренное укрепление реала будет выступать дополнительным турбонаддувом дляEWZ
Геополитика: Ормуз, инфляция и агро‑шок
Перекрытие или даже частичное блокирование Ормузского пролива — классический «чёрный лебедь» для нефтяного рынка, мгновенно поднимающий премию за риск в бочке Brent и продуцирующий вторичный проинфляционный шок. Для Бразилии, крупного экспортёра аграрной продукции и сырья, такая конфигурация парадоксально может оказаться благоприятной: мир переплачивает за энергию, но одновременно ищет надёжные источники продовольствия и удобрений.
Проблемы с поставками серы и мочевины из стран Залива при блокированном Ормузе рисуют куда менее розовую картину для глобальной агро‑цепочки. Рост цен на удобрения бьёт по марже фермеров и потенциально сжимает глобальное предложение продовольствия, что в очередной раз подкармливает инфляцию и подталкивает реальные ставки ещё выше — а значит, усиливает привлекательность тех EM, где центральный банк готов жёстко реагировать, как это делает Бразилия.
Ключевой пробой: сценарий дляEWZ
Суммарно мы получаем конструкцию, где технический фактор — тест плоского сопротивления в районе 40–42 долларов в рамках восходящего клина — накладывается на макрофон, благоприятный для коммодити‑EM.
Устойчивый выход выше исторического диапазона, подтверждённый объёмами и квартальным закрытием, превращаетEWZ из кандидата в одного из лидеров среднесрочного тренда с потенциальной целью в 70+ долл США, особенно если сырьевой цикл продолжит разогреваться.
Провал попытки пробоя и возврат под горизонталь, напротив, может вернуть рынок в старую добрую «песочницу» диапазона, где ранееEWZ превращался в инструментарий "mean reversion" для любителей продать «дорогую Бразилию» и выкупить очередной кризисный провал.
Однако с учётом дедолларизационной подушки, высоких реальных ставок и геополитического давления, текущий заход к сопротивлению выглядит куда более серьёзным кандидатом на смену эпохи, чем очередной случайный отскок — и именно поэтому этот график заслуживает места на первой полосе PandorraResearch в качестве ставки на перспективное удвоение цены актива.

--
С наилучшими пожеланиями,
PandorraResearch Team 😎
Но на этот раз за спиной у бразильского рынка — восходящий тренд, высокие реальные ставки и медленно, но верно усиливающаяся дедолларизация.
Техническая картинка
EWZ На квартальном графике
EWZ хорошо читается широкий боковик 2008–2026 годов, где зона 40–42 долларов выступала плоским сопротивлением, от которого цена ранее разворачивалась уже почти два десятилетия. Нижняя граница коридора, проходящая в районе 17–18 долларов, формирует симметричный диапазон, внутри которого последние годы вырисовался восходящий наклонный канал с последовательностью более высоких минимумов.RSI на кварталах удерживается выше нейтральной отметки, сигнализируя о среднесрочном доминировании покупателей, но без экстремальной перекупленности, что оставляет пространство для финального импульса.
Фактически мы видим редкий для EM случай. ETF, который в терминах полной доходности (цена плюс реинвестированные дивиденды) почти выровнялся с историческими максимумами.
С технической точки зрения устойчивый пробой этого плоского сопротивления, поддерживаемый силой растущего тренда на квартальном закрытии будет означать окончательнуб смену почти двадцатилетнего режима на новый трендовый цикл, где бывший потолок превращается в опорный «балкон» для следующей волны роста.
Структура
EWZ и бразильские локомотивыФонд MSCI Brazil EWZ — это концентрированная ставкааа на бразильские мегакэпы: горнодобывающих гигантов, нефтегаз, банки и финтех, которые по совокупности дают львиную долю веса.
В верхней десятке доминируют Vale, Petrobras, Itaú Unibanco, Nu Holdings и другие системообразующие эмитенты, чья динамика фактически и рисует нам свечи на графике. Такая концентрация делает
EWZ чем‑то средним между индексным ETF и старым добрым «портфелем из пяти идей», где две‑три истории определяют судьбу всего продукта.Коммодитизирующий характер экономики Бразилии — железная руда, нефть, агро — превращает
EWZ в дериватив на глобальный цикл сырья. Как только рынок начинает закладывать сценарий длительно высоких цен на сырьевые товары, «бразильский поезд» получает дополнительную тягу, несмотря на политический новостной шум.Высокие реальные ставки как страховка
Бразилия остаётся одним из немногих крупных рынков, где реальные ставки — то есть разница между ключевой Selic и текущей инфляцией — выглядят внушительно положительными.
Прогнозы по Selic (базовая процентная ставка в Бразилии) на горизонте 2026 года по‑прежнему двузначные, тогда как инфляционные ожидания стабилизированы близ официальной цели, создавая жирный реальный купон для локальных бондов и относительно комфортный фон для FX.
Для equity‑инвестора это означает, что дисконт‑фактор остаётся суровым, но при этом премия за риск EM‑страны частично компенсируется жёсткой монетарной дисциплиной.
Именно такой микс — высокие реальные ставки плюс устойчивый текущий счёт — исторически формировал «подушку безопасности» для развивающихся валют, снижая вероятность внезапных обвалов, которые в прошлом крошили графики
EWZ в ноль одним‑двумя кварталами.Дедолларизация и мировые долговые рынки
Глобальный сюжет дедолларизации, деамериканизации и валютной диверсификации, как это рассматривалось нами ранее, он не про «внезапную смерть доллара», а про постепенное перераспределение резервов и потоков в сторону золота, сырьевых валют и региональных блоков.
Центральные банки наращивают долю золота, а совокупная стоимость этих резервов уже сравнялась с официальными вложениями в US Treasuries, что символически фиксирует перелом в структуре мировых активов.
Для таких историй, как
EWZ, это означает потенциал большего удельного веса в глобальных портфелях, когда инвесторы шаг за шагом переоценивают долю США и ищут ликвидные альтернативы в EM.Бразилия в этой конфигурации выступает как разновидность «регионального хаба» Латинской Америки, предлагая относительно развитый рынок капитала, глубокий FX и бенчмарк‑ETF, признанный глобальными индексными провайдерами. Если доллар продолжит структурно ослабевать против корзины EM‑валют, то даже умеренное укрепление реала будет выступать дополнительным турбонаддувом для
EWZГеополитика: Ормуз, инфляция и агро‑шок
Перекрытие или даже частичное блокирование Ормузского пролива — классический «чёрный лебедь» для нефтяного рынка, мгновенно поднимающий премию за риск в бочке Brent и продуцирующий вторичный проинфляционный шок. Для Бразилии, крупного экспортёра аграрной продукции и сырья, такая конфигурация парадоксально может оказаться благоприятной: мир переплачивает за энергию, но одновременно ищет надёжные источники продовольствия и удобрений.
Проблемы с поставками серы и мочевины из стран Залива при блокированном Ормузе рисуют куда менее розовую картину для глобальной агро‑цепочки. Рост цен на удобрения бьёт по марже фермеров и потенциально сжимает глобальное предложение продовольствия, что в очередной раз подкармливает инфляцию и подталкивает реальные ставки ещё выше — а значит, усиливает привлекательность тех EM, где центральный банк готов жёстко реагировать, как это делает Бразилия.
Ключевой пробой: сценарий для
EWZСуммарно мы получаем конструкцию, где технический фактор — тест плоского сопротивления в районе 40–42 долларов в рамках восходящего клина — накладывается на макрофон, благоприятный для коммодити‑EM.
Устойчивый выход выше исторического диапазона, подтверждённый объёмами и квартальным закрытием, превращает
EWZ из кандидата в одного из лидеров среднесрочного тренда с потенциальной целью в 70+ долл США, особенно если сырьевой цикл продолжит разогреваться.Провал попытки пробоя и возврат под горизонталь, напротив, может вернуть рынок в старую добрую «песочницу» диапазона, где ранее
EWZ превращался в инструментарий "mean reversion" для любителей продать «дорогую Бразилию» и выкупить очередной кризисный провал.Однако с учётом дедолларизационной подушки, высоких реальных ставок и геополитического давления, текущий заход к сопротивлению выглядит куда более серьёзным кандидатом на смену эпохи, чем очередной случайный отскок — и именно поэтому этот график заслуживает места на первой полосе PandorraResearch в качестве ставки на перспективное удвоение цены актива.
--
С наилучшими пожеланиями,
PandorraResearch Team 😎
Сделка активна
06 октября 2026 г.Мировые финансовые рынки продолжает штормить - одних кренит влево, других - вправо, на фоне геополитических/ военных/ долговых/ экологических катаклизм.
Рынок Бразилии не остается в стороне, ловя попутный ветер, если такая возможность появляется.
В минувший понедельник 5 октября 2026 года акции бразильских ETF резко выросли после того, как правый сенатор Флавио Болсонару неожиданно опередил действующего президента Луиса Инасиу Лулу да Силву в первом туре президентских выборов в Бразилии , что вызвало резкое изменение цен на бразильских акциях.
ETF iShares MSCI Brazil
EWZ подскочил более чем на 14% в начале торгов, прежде чем частично компенсировать рост, что позволяет предположить, что его торговая сессия будет самой сильной с марта 2020 года.Бразильский индекс Ibovespa также вырос примерно на 9%, а бразильский реал укрепился.
Согласно практически полным сводкам результатов, Болсонаро получил 47,03% действительных голосов против 45,16% у Лулы. Этот результат значительно превзошел предвыборные опросы, что усилило реакцию рынка.
При нынешней администрации левоцентристского Лулы, Бразилия достигла исторических результатов, включая рекордно низкий уровень безработицы в 5,4%, значительное сокращение бедности и восстановление охраны окружающей среды в Амазонии.
Однако эти достижения были нивелированы серьезным кризисом задолженности домохозяйств, затронувшим более 80% семей, постоянно высокими ценами на продукты питания и рыночной тревогой по поводу растущего государственного дефицита, достигшего почти 10% ВВП.
Этот резкий контраст привел к глубокому расколу среди избирателей, что подпитывает острую конкуренцию на президентских выборах 2026 года, отражающую ситуацию в стране, оказавшейся между расширением системы социального обеспечения и растущим финансовым давлением.
Тем временем Либеральная (по факту - радикально/ ульттра правая) партия Болсонаро добилась значительных успехов в Конгрессе. Она стала крупнейшей партией как в Сенате, так и в нижней палате, укрепив позиции крайне правого блока перед вторым туром выборов.
До второго тура выборов еще три недели, и бразильские ETF фактически уже закладывают в свои цены неопределенный / турбулентный политический исход, поэтому голосование 25 октября станет следующим важным катализатором для этой торговли.
В техническом плане отметим попытку акций Биржевого фонда MSCI Brazil
EWZ окончательно преодолеть ключевое сопротивление в 4 квартале 2026 года.
Think Big. Risk Less
Cheers,
@PandorraResearch Team 😎
Cheers,
@PandorraResearch Team 😎
Отказ от ответственности
Информация и публикации не предназначены для предоставления и не являются финансовыми, инвестиционными, торговыми или другими видами советов или рекомендаций, предоставленных или одобренных TradingView. Подробнее читайте в Условиях использования.
Think Big. Risk Less
Cheers,
@PandorraResearch Team 😎
Cheers,
@PandorraResearch Team 😎
Отказ от ответственности
Информация и публикации не предназначены для предоставления и не являются финансовыми, инвестиционными, торговыми или другими видами советов или рекомендаций, предоставленных или одобренных TradingView. Подробнее читайте в Условиях использования.