
Guten Morgen zusammen,
der September startet mit einer deutlich erhöhten Unsicherheit an den internationalen Märkten. Die geopolitische Lage zwischen den USA und Iran hat sich erneut verschärft, während gleichzeitig die Ölpreise deutlich über die Marke von 90 US-Dollar gestiegen sind. Parallel dazu sehen wir einen starken Anstieg der Renditen an den internationalen Anleihemärkten und damit wieder zunehmenden Druck auf die Zinserwartungen der Notenbanken.
Besonders relevant ist dabei die Kombination aus hohen Energiepreisen, steigenden Inflationserwartungen und einer gleichzeitig weiterhin robusten US-Wirtschaft. Genau dieses Zusammenspiel belastet aktuell die Risk Assets und sorgt für deutlich mehr Volatilität.
Auch mit Blick auf die am Freitag anstehenden NFP-Daten gewinnt die Entwicklung in den kommenden Tagen weiter an Bedeutung.
Agenda
1. Geopolitische Lage
2. Fundamentale Wirtschaftsdaten gestern
3. Fundamentale Wirtschaftsdaten heute
4. Earnings im Überblick
5. Märkte und Korrelationen im Überblick
6. Risk Assets im Überblick
7. DAX Tagesausblick
8. Fazit
⸻
1. Geopolitische Lage
Die geopolitische Situation bleibt aktuell der wichtigste externe Risikofaktor für die Märkte. Zwischen den USA und Iran kam es erneut zu einer deutlichen Eskalation. Die USA haben am Dienstag weitere Ziele im Iran angegriffen, unter anderem Radar- und militärische Infrastruktur. Gleichzeitig meldete der Iran Vergeltungsschläge gegen US-Stellungen in der Region.
Dabei wurden unter anderem Angriffe beziehungsweise Raketen- und Drohnenaktivitäten aus Richtung Iran gegen US-Stellungen in Kuwait, Bahrain, Jordanien und Erbil im Irak gemeldet. Jordanien bestätigte den Abschuss mehrerer ballistischer Raketen, während Bahrain ebenfalls von abgefangenen iranischen Luftangriffen berichtete.
Für die Märkte ist allerdings weniger der einzelne Angriff entscheidend als die Frage, ob sich die Eskalation weiter ausbreitet und insbesondere die Energieversorgung beziehungsweise die Schifffahrt durch die Straße von Hormus beeinträchtigt wird.
Gleichzeitig gibt es weiterhin diplomatische Signale. US-Finanzminister Scott Bessent führte Gespräche mit russischen Vertretern und auch auf G20-Ebene wurde über globale Handels- und Energiefragen diskutiert. Eine nachhaltige diplomatische Lösung zwischen den USA und Iran ist aktuell allerdings weiterhin nicht erkennbar.
Besonders wichtig bleibt deshalb der Ölmarkt. Laut US-Energieministerium wurden am Montag rund 17 Millionen Barrel Öl durch die Straße von Hormus transportiert. Das zeigt zwar, dass der Ölfluss weiterhin funktioniert, gleichzeitig bleibt die geopolitische Risikoprämie aufgrund der aktuellen Eskalation sehr hoch.
Anleihemärkte und Notenbanken
Parallel zur geopolitischen Eskalation sehen wir einen massiven Anstieg der Renditen an den globalen Anleihemärkten. Der entscheidende Punkt ist hierbei: Nicht die Anleihen selbst steigen, sondern die Renditen, was entsprechend fallende Bondpreise bedeutet.
Für die laufende Woche sehen wir bei den US-Staatsanleihen folgende Renditebewegungen:
* 3-jährige US-Staatsanleihen: +1,13 %
* 5-jährige US-Staatsanleihen: +1,46 %
* 10-jährige US-Staatsanleihen: +1,54 %
* 30-jährige US-Staatsanleihen: +0,42 %
Das ist für die Aktienmärkte deshalb relevant, weil steigende Renditen die Finanzierungskosten erhöhen und gleichzeitig die Attraktivität von risikofreien Anlagen gegenüber Aktien verbessern.
Der aktuelle Anstieg wird insbesondere durch die Kombination aus höheren Ölpreisen, Inflationssorgen und der Erwartung einer restriktiveren Geldpolitik getrieben. Der Markt preist inzwischen wieder deutlich stärker ein, dass die Notenbanken auf einen möglichen neuen Inflationsschub reagieren müssen.
Auch die Bank of Japan steht dabei zunehmend im Fokus. Gouverneur Ueda betonte, dass insbesondere die Aufwärtsrisiken bei den Preisen stärker berücksichtigt werden müssen. Gleichzeitig wurde darauf hingewiesen, dass die langfristigen Renditeanstiege in Japan zu einem großen Teil durch globale Renditebewegungen verursacht wurden.
Die Rendite der zehnjährigen japanischen Staatsanleihe hat dabei die Marke von 3 % erreicht – ein Niveau, das zuletzt Mitte der 1990er-Jahre gesehen wurde. Gleichzeitig stieg USD/JPY über 160.
Auch die EZB sendet inzwischen deutlich hawkishere Signale. EZB-Ratsmitglied Nagel erklärte, dass Deutschland in diesem Jahr auf rund 1 % Wachstum kommen könnte, gleichzeitig müsse Deutschland für einen gewissen Zeitraum einen höheren staatlichen Fehlbetrag akzeptieren. Die Märkte sehen mittlerweile eine Wahrscheinlichkeit von über 95 % für eine EZB-Zinserhöhung im September.
Damit ergibt sich momentan ein sehr anspruchsvolles Makroumfeld: hohe Ölpreise, steigende Renditen, stärkere Zinserhöhungserwartungen und gleichzeitig zunehmende geopolitische Risiken.
⸻
2. Fundamentale Wirtschaftsdaten gestern
Gestern standen zahlreiche wichtige Konjunkturdaten im Fokus.
Eurozone CPI
Die Inflationsdaten aus der Eurozone lagen beim Headline-CPI auf Jahressicht bei:
* CPI YoY: 3,3 %
* Forecast: 3,3 %
* Previous: 2,9 %
Damit ist die Inflation gegenüber dem Vormonat deutlich gestiegen und liegt weiterhin über dem mittelfristigen Ziel der EZB.
Auch die Arbeitsmarktdaten waren nicht vollständig überzeugend:
* Unemployment Rate: 6,4 %
* Forecast: 6,3 %
* Previous: 6,4 %
* Previous wurde von 6,3 % auf 6,4 % revidiert.
Interessant ist gleichzeitig die Entwicklung der Kerninflation. Der Core CPI YoY ist auf 2,4 % gefallen:
* Actual: 2,4 %
* Forecast: 2,5 %
* Previous: 2,5 %
Damit zeigt sich ein gemischtes Bild: Die Gesamtinflation steigt deutlich, während die Kerninflation gleichzeitig etwas zurückkommt. Für die EZB wird deshalb insbesondere entscheidend sein, wie nachhaltig der Anstieg der Headline-Inflation durch Energiepreise tatsächlich ist. Im EZB Watch Tool fällt auf, das sich die Zinserwartungen für 2026 nach dem CPI Bericht nicht mehr verschoben haben, damit handelt die EZB aktuell nicht so datenbasiert wie die FED.
US Manufacturing PMI
Der S&P Global Manufacturing PMI für August lag bei:
* 53,9
* Forecast: 53,2
* Previous: 53,9
Damit bleibt die US-Industrie weiterhin im expansiven Bereich und lag gleichzeitig über den Erwartungen.
Für die Risk Assets ist das grundsätzlich ein zweischneidiges Signal: Eine robuste Wirtschaft unterstützt zwar die Gewinnentwicklung der Unternehmen, gleichzeitig reduziert eine starke Konjunktur den Druck auf die Fed, die Geldpolitik schnell zu lockern.
ISM Manufacturing Prices
Besonders relevant war der Preiskomponent:
* ISM Manufacturing Prices: 71,1
* Forecast: 70,5
* Previous: 70,0
Der Anstieg zeigt erneut einen zunehmenden Preisdruck im verarbeitenden Gewerbe. In Kombination mit den hohen Ölpreisen ist genau das aktuell problematisch für die Inflationsentwicklung.
ISM Manufacturing PMI
Der eigentliche ISM Manufacturing PMI enttäuschte dagegen deutlich:
* Actual: 44,6
* Forecast: 55,2
* Previous: 55,6
Damit liegt der Wert klar unter den Erwartungen und signalisiert eine deutliche Abschwächung im verarbeitenden Gewerbe.
Wir haben somit erneut ein gemischtes Bild aus den USA: Die Gesamtwirtschaft bleibt robust, gleichzeitig zeigen einzelne Bereiche deutliche Schwäche und die Preiskomponenten bleiben hoch.
JOLTS Job Openings
Besonders wichtig mit Blick auf die NFP-Daten am Freitag waren die JOLTS Job Openings:
* Actual: 7,271 Mio.
* Forecast: 7,330 Mio.
* Previous: 7,182 Mio.
Die Zahl der offenen Stellen ist damit gegenüber dem Vormonat gestiegen, blieb aber unter den Erwartungen.
Für die kommenden Tage bleibt deshalb der US-Arbeitsmarkt der zentrale fundamentale Faktor. Die JOLTS-Daten liefern bereits einen ersten Hinweis, entscheidend wird jedoch der komplette Arbeitsmarktbericht am Freitag.
⸻
3. Fundamentale Wirtschaftsdaten heute
Heute richtet sich der Fokus insbesondere auf zwei Datenpunkte.
ADP Non-Farm Employment Change
Mit Blick auf den offiziellen US-Arbeitsmarktbericht am Freitag ist der ADP-Bericht heute besonders relevant. Der Markt wird genau beobachten, ob sich die Hinweise auf eine Abkühlung des Arbeitsmarktes bestätigen oder ob der Beschäftigungsaufbau weiterhin robust bleibt.
Crude Oil Inventories
Ebenfalls sehr wichtig sind heute die US-Rohöllagerbestände. Angesichts eines Ölpreises von mittlerweile über 90 US-Dollar können größere Veränderungen bei den Lagerbeständen zusätzliche Bewegungen im Energiemarkt auslösen.
Damit bleibt heute vor allem die Kombination aus Arbeitsmarktdaten und Ölmarkt entscheidend.
⸻
4. Earnings im Überblick
Auf der Earnings-Seite standen gestern unter anderem Palo Alto Networks, Dell Technologies und Medtronic im Fokus.
Palo Alto Networks konnte sowohl beim Gewinn als auch beim Umsatz die Erwartungen übertreffen:
* EPS Surprise: +4,08 %
* Revenue Surprise: +1,79 %
Noch stärker waren die Zahlen von Dell Technologies.
Dell meldete für Q2 einen Umsatz von rund 46,97 Mrd. USD gegenüber erwarteten 44,78 Mrd. USD. Besonders stark war erneut das AI-optimierte Servergeschäft.
Auch der Ausblick wurde deutlich angehoben. Dell erwartet für das Gesamtjahr nun einen Umsatz von rund 192 Mrd. USD gegenüber einer bisherigen Prognose von 165–169 Mrd. USD. Gleichzeitig wurde die Erwartung für den Umsatz mit AI-optimierten Servern auf rund 74 Mrd. USD angehoben.
Das unterstreicht erneut, wie stark der AI-Infrastrukturzyklus aktuell noch läuft.
Heute steht allerdings ein Unternehmen besonders im Fokus:
Broadcom
Die Zahlen von Broadcom werden insbesondere hinsichtlich AI-Infrastruktur, Networking und der weiteren Entwicklung des AI-Capex-Zyklus relevant sein.
Zusätzlich stehen unter anderem Hewlett Packard, NetApp und Brown-Forman mit Quartalszahlen auf der Agenda.
⸻
5. Märkte und Korrelationen im Überblick
U.S. Oil
Beim Ölmarkt ist die Situation aktuell extrem entscheidend.
U.S. Oil notiert mittlerweile über 90 USD, aktuell bei rund 90,39 USD. Gestern legte der Ölpreis bereits um rund 5,43 % zu. Brent schloss sogar bei 94,65 USD, was einem Tagesplus von rund 4,6 % entspricht.
Damit ist die geopolitische Risikoprämie wieder massiv gestiegen.
Für die Risk Assets ist ein Ölpreis über 90 USD aus meiner Sicht ein sehr schlechtes Umfeld. Steigende Energiepreise erhöhen den Inflationsdruck, erhöhen damit potenziell den Druck auf die Notenbanken und können gleichzeitig die Margen der Unternehmen belasten.
Für mich bleibt deshalb folgende Marke entscheidend:
Über 90,50 USD bleibt U.S. Oil für mich perspektivisch bullish. Sollte die Eskalation weiter zunehmen, wäre anschließend das Juli-Monatshoch bei 93,59 USD das nächste relevante Ziel.
Shorts würde ich dagegen aktuell noch nicht aggressiv suchen. Dafür möchte ich zunächst eine klare Deeskalation beziehungsweise eine belastbare diplomatische Lösung sehen.
Erst dann werden wieder die Bereiche 87,78 USD und 86,40 USD interessant.
⸻
U.S. Staatsanleihen
Die Renditen steigen weiterhin massiv und bleiben damit einer der wichtigsten Belastungsfaktoren für die Aktienmärkte.
Die Kombination aus höheren Ölpreisen, steigenden Inflationserwartungen und zunehmenden Zinserhöhungserwartungen führt dazu, dass Kapital aus den Bondmärkten abfließt und die Renditen weiter steigen.
Besonders relevant bleibt dabei die Entwicklung der langfristigen Renditen, weil diese direkt in die Bewertung von Aktien und insbesondere Growth- und Tech-Aktien hineinspielen.
⸻
DXY
Auch beim Dollar sehen wir wieder klare Stärke.
Der DXY hatte am Montag zwar unter der 99,50er-Zone geschlossen, dieser Ausbruch konnte sich jedoch nicht nachhaltig bestätigen. Bereits gestern wurde die Bewegung wieder vollständig negiert und heute wurden zusätzlich die Daily Highs gebrochen.
Für mich bleibt daher zunächst die 100er-Marke das primäre Ziel.
Sollte der US-Arbeitsmarkt am Freitag deutlich stärker ausfallen als erwartet, könnte dies nochmals zusätzliche Dollar-Stärke auslösen. In diesem Fall halte ich auch einen Anstieg in Richtung 100,50 in dieser Woche für möglich.
Damit haben wir aktuell genau die Kombination, die Risk Assets belastet:
Hoher Ölpreis + starker US-Dollar + steigende Renditen.
⸻
Volatilitätsindex
Auch beim VIX sehen wir eine deutliche Veränderung.
Der Volatilitätsindex konnte gestern um rund 9,4 % zulegen und notiert aktuell bei etwa 16,46.
Damit steigt die Risikoaversion vor den wichtigen NFP-Daten am Freitag spürbar an. Wir sehen noch keine Panik im Markt, aber die Volatilität zieht klar an und bestätigt damit das zunehmend unsichere Marktumfeld.
⸻
6. Risk Assets im Überblick
Nvidia
Nvidia hatte gestern einen schwächeren Handelstag, konnte sich jedoch weiterhin oberhalb der wichtigen 217-USD-Zone halten.
Meine Analyse bleibt daher zunächst unverändert.
Die entscheidenden Supports liegen bei:
* 217 USD
* 213 USD
* 212 USD
Solange diese Bereiche halten, bleibe ich perspektivisch bullish und sehe zunächst Ziele bei 230–232 USD und anschließend potenziell neue Alltime Highs.
Sollten die genannten Supports dagegen brechen, würde ich zunächst abwarten und insbesondere die Bereiche 198 USD und 195 USD beobachten.
⸻
Bitcoin
Bei Bitcoin bleibt das Bild unverändert.
Das Daily Low und auch das Weekly Low wurden bereits in der Vorwoche gebrochen. Aufgrund der aktuellen Marktstruktur würde ich hier weiterhin die Finger davon lassen.
Wer meine detailliertere Einschätzung zu Bitcoin sehen möchte, kann sich gerne meinen aktuellen Wochenausblick anschauen.
⸻
S&P 500
Beim S&P 500 haben wir gestern einen deutlichen Abverkauf beziehungsweise Gewinnmitnahmen gesehen.
Der Index verlor rund 0,77 % und schloss unter einer wichtigen Unterstützungszone.
Ich bin hier aktuell short positioniert.
Sollten wir das gestrige Daily Low brechen, sehe ich zunächst weiteres Korrekturpotenzial in Richtung:
* 7.550
* 7.521/7.520
* 7.500
Longs würde ich aktuell zunächst abwarten. Für mich wäre es wichtiger, dass wir auf Daily-Basis wieder klare Stärke und einen bestätigten Support ausbilden, bevor ich hier wieder aggressiver auf der Long-Seite agiere.
⸻
Nasdaq 100
Auch der Nasdaq 100 wurde an der 29.500er-Zone klar rejected. Genau auf diese Marke hatte ich bereits gestern mehrfach hingewiesen.
Der Index verlor gestern rund 1,24 %.
Sollten wir heute das Daily Low brechen, bin ich hier klar auf der Short-Seite.
Die erste relevante Hürde liegt bei 28.860.
Sollten wir auch darunter brechen, sehe ich weitere Short-Ziele bei:
28.500 → 28.200
Longs würde ich erst wieder interessanter finden, wenn wir klar auf Daily-Basis oberhalb von 29.500 schließen.
⸻
US30
Auch beim US30 haben wir gestern deutliche Gewinnmitnahmen gesehen.
Der Index verlor rund 0,88 %. Die Short-Idee, die ich zuvor kommuniziert hatte, ist damit entsprechend aufgegangen.
Ich bleibe hier zunächst short mit einem Zielbereich bei:
52.500 → 52.340
Insbesondere im Bereich um 52.340 könnte ich mir perspektivisch einen sehr interessanten Long-Einstieg vorstellen. Auch hier möchte ich allerdings zunächst eine entsprechende Bestätigung abwarten.
⸻
7. DAX Tagesausblick
Kommen wir zum DAX.
Auch hier haben wir gestern erneut einen massiven Abverkauf gesehen. Der DAX verlor weitere 1,41 % und steht damit in dieser Woche bereits bei einem Minus von rund 2,62 %.
Wie ich bereits mehrfach geschrieben habe, können insbesondere nach neuen Alltime Highs sehr aggressive Rücksetzer entstehen. Genau dieses Szenario sehen wir aktuell.
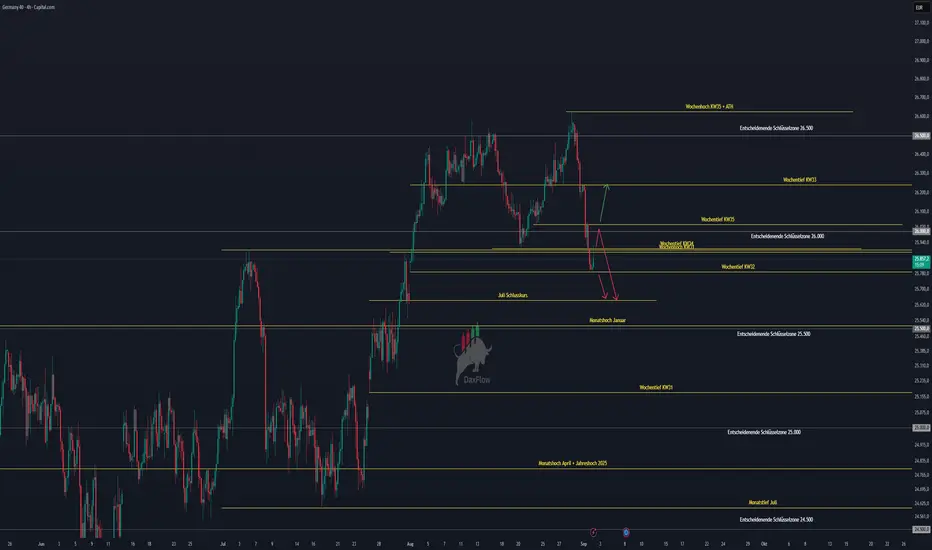
Der DAX ist mittlerweile sogar unter die 26.000er-Marke gefallen und befindet sich damit in einem für mich extrem interessanten Preisbereich.
Relevant sind insbesondere mehrere historische Wochen- und Monatsebenen, unter anderem die Wochentiefs aus KW34 und KW31 sowie das Juli-Monatshoch im Bereich um 25.900.
Für mich ergeben sich jetzt mehrere entscheidende Szenarien.
Sollten wir zunächst wieder über das aktuelle H4-Hoch bei 25.925 kommen, wäre ich perspektivisch nochmals long in Richtung 26.000 bzw. 26.030.
Sollte es anschließend dort zu einer klaren Rejection kommen, wäre das für mich wiederum ein sehr interessanter Short-Einstieg. Das erste Ziel läge dann beim Juli-Schlusskurs im Bereich von 25.650.
Ein weiteres Short-Szenario entsteht für mich, sollte das Wochentief aus KW32 bei 25.790 gebrochen werden. In diesem Fall wäre mein nächstes Ziel ebenfalls der Bereich um 25.640.
Gleichzeitig möchte ich den DAX aber keinesfalls ausschließlich auf der Short-Seite betrachten.
Sollten wir uns wieder nachhaltig oberhalb des Wochentiefs aus KW35 bei 26.040 stabilisieren, wäre ich perspektivisch wieder long. In diesem Fall wäre zunächst das Wochentief aus KW33 bei 26.240 interessant.
Damit bleibt für mich vor allem eines entscheidend:
Strukturell befinden wir uns weiterhin in einem übergeordneten Long-Trend.
Der aktuelle Rücksetzer kann daher weiterhin als ganz normale Korrektur nach den Alltime Highs betrachtet werden. Die Dynamik auf der Unterseite ist allerdings deutlich gestiegen und die Kombination aus Ölpreis, Renditen, Dollar-Stärke und geopolitischer Unsicherheit macht die aktuelle Situation deutlich anspruchsvoller.
Deshalb würde ich hier aktuell nicht blind in die 26.000er-Zone hineinlongen, sondern auf klare Bestätigung warten.
Perspektivisch wäre es für mich auch keineswegs ungewöhnlich, wenn der DAX in den kommenden Wochen noch einmal die 25.000er-Marke testet. Das ist allerdings bereits deutlich weiter nach vorne gedacht und aktuell noch kein kurzfristiges Basisszenario.
⸻
8. Fazit
Die Märkte befinden sich aktuell in einem zunehmend anspruchsvollen Umfeld.
Auf der einen Seite steht weiterhin der starke AI-Investitionszyklus mit Unternehmen wie Nvidia, Dell, Broadcom und zahlreichen weiteren Playern. Auf der anderen Seite sehen wir aktuell eine Kombination aus geopolitischer Eskalation, stark steigenden Ölpreisen, höheren Inflationserwartungen, steigenden Staatsanleiherenditen und zunehmenden Zinserhöhungserwartungen.
Insbesondere U.S. Oil über 90 USD ist für mich aktuell ein entscheidender Faktor. Sollte sich die geopolitische Situation weiter verschärfen und der Ölpreis nachhaltig oberhalb von 90,50 USD etablieren, dürfte dies den Druck auf Inflation und Notenbanken weiter erhöhen.
Gleichzeitig bleiben der DXY, die steigenden Bond-Renditen und die anziehende Volatilität wichtige Warnsignale für die Risk Assets.
Für den DAX ist die aktuelle Korrektur deshalb weiterhin mit Vorsicht zu betrachten. Die übergeordnete Struktur bleibt zwar bullish, kurzfristig haben wir jedoch einen klaren Momentumverlust und eine zunehmende Abwärtsdynamik.
Entscheidend werden nun die Reaktionen an den genannten DAX-Leveln sowie die kommenden US-Arbeitsmarktdaten sein. Insbesondere der Freitag mit den NFP-Daten könnte für die nächste größere Marktbewegung sorgen.
Keine Anlageberatung. Dies ist ausschließlich meine persönliche Markteinschätzung.
Ich wünsche euch allen einen erfolgreichen Handelstag und vor allem stabile Trades.
der September startet mit einer deutlich erhöhten Unsicherheit an den internationalen Märkten. Die geopolitische Lage zwischen den USA und Iran hat sich erneut verschärft, während gleichzeitig die Ölpreise deutlich über die Marke von 90 US-Dollar gestiegen sind. Parallel dazu sehen wir einen starken Anstieg der Renditen an den internationalen Anleihemärkten und damit wieder zunehmenden Druck auf die Zinserwartungen der Notenbanken.
Besonders relevant ist dabei die Kombination aus hohen Energiepreisen, steigenden Inflationserwartungen und einer gleichzeitig weiterhin robusten US-Wirtschaft. Genau dieses Zusammenspiel belastet aktuell die Risk Assets und sorgt für deutlich mehr Volatilität.
Auch mit Blick auf die am Freitag anstehenden NFP-Daten gewinnt die Entwicklung in den kommenden Tagen weiter an Bedeutung.
Agenda
1. Geopolitische Lage
2. Fundamentale Wirtschaftsdaten gestern
3. Fundamentale Wirtschaftsdaten heute
4. Earnings im Überblick
5. Märkte und Korrelationen im Überblick
6. Risk Assets im Überblick
7. DAX Tagesausblick
8. Fazit
⸻
1. Geopolitische Lage
Die geopolitische Situation bleibt aktuell der wichtigste externe Risikofaktor für die Märkte. Zwischen den USA und Iran kam es erneut zu einer deutlichen Eskalation. Die USA haben am Dienstag weitere Ziele im Iran angegriffen, unter anderem Radar- und militärische Infrastruktur. Gleichzeitig meldete der Iran Vergeltungsschläge gegen US-Stellungen in der Region.
Dabei wurden unter anderem Angriffe beziehungsweise Raketen- und Drohnenaktivitäten aus Richtung Iran gegen US-Stellungen in Kuwait, Bahrain, Jordanien und Erbil im Irak gemeldet. Jordanien bestätigte den Abschuss mehrerer ballistischer Raketen, während Bahrain ebenfalls von abgefangenen iranischen Luftangriffen berichtete.
Für die Märkte ist allerdings weniger der einzelne Angriff entscheidend als die Frage, ob sich die Eskalation weiter ausbreitet und insbesondere die Energieversorgung beziehungsweise die Schifffahrt durch die Straße von Hormus beeinträchtigt wird.
Gleichzeitig gibt es weiterhin diplomatische Signale. US-Finanzminister Scott Bessent führte Gespräche mit russischen Vertretern und auch auf G20-Ebene wurde über globale Handels- und Energiefragen diskutiert. Eine nachhaltige diplomatische Lösung zwischen den USA und Iran ist aktuell allerdings weiterhin nicht erkennbar.
Besonders wichtig bleibt deshalb der Ölmarkt. Laut US-Energieministerium wurden am Montag rund 17 Millionen Barrel Öl durch die Straße von Hormus transportiert. Das zeigt zwar, dass der Ölfluss weiterhin funktioniert, gleichzeitig bleibt die geopolitische Risikoprämie aufgrund der aktuellen Eskalation sehr hoch.
Anleihemärkte und Notenbanken
Parallel zur geopolitischen Eskalation sehen wir einen massiven Anstieg der Renditen an den globalen Anleihemärkten. Der entscheidende Punkt ist hierbei: Nicht die Anleihen selbst steigen, sondern die Renditen, was entsprechend fallende Bondpreise bedeutet.
Für die laufende Woche sehen wir bei den US-Staatsanleihen folgende Renditebewegungen:
* 3-jährige US-Staatsanleihen: +1,13 %
* 5-jährige US-Staatsanleihen: +1,46 %
* 10-jährige US-Staatsanleihen: +1,54 %
* 30-jährige US-Staatsanleihen: +0,42 %
Das ist für die Aktienmärkte deshalb relevant, weil steigende Renditen die Finanzierungskosten erhöhen und gleichzeitig die Attraktivität von risikofreien Anlagen gegenüber Aktien verbessern.
Der aktuelle Anstieg wird insbesondere durch die Kombination aus höheren Ölpreisen, Inflationssorgen und der Erwartung einer restriktiveren Geldpolitik getrieben. Der Markt preist inzwischen wieder deutlich stärker ein, dass die Notenbanken auf einen möglichen neuen Inflationsschub reagieren müssen.
Auch die Bank of Japan steht dabei zunehmend im Fokus. Gouverneur Ueda betonte, dass insbesondere die Aufwärtsrisiken bei den Preisen stärker berücksichtigt werden müssen. Gleichzeitig wurde darauf hingewiesen, dass die langfristigen Renditeanstiege in Japan zu einem großen Teil durch globale Renditebewegungen verursacht wurden.
Die Rendite der zehnjährigen japanischen Staatsanleihe hat dabei die Marke von 3 % erreicht – ein Niveau, das zuletzt Mitte der 1990er-Jahre gesehen wurde. Gleichzeitig stieg USD/JPY über 160.
Auch die EZB sendet inzwischen deutlich hawkishere Signale. EZB-Ratsmitglied Nagel erklärte, dass Deutschland in diesem Jahr auf rund 1 % Wachstum kommen könnte, gleichzeitig müsse Deutschland für einen gewissen Zeitraum einen höheren staatlichen Fehlbetrag akzeptieren. Die Märkte sehen mittlerweile eine Wahrscheinlichkeit von über 95 % für eine EZB-Zinserhöhung im September.
Damit ergibt sich momentan ein sehr anspruchsvolles Makroumfeld: hohe Ölpreise, steigende Renditen, stärkere Zinserhöhungserwartungen und gleichzeitig zunehmende geopolitische Risiken.
⸻
2. Fundamentale Wirtschaftsdaten gestern
Gestern standen zahlreiche wichtige Konjunkturdaten im Fokus.
Eurozone CPI
Die Inflationsdaten aus der Eurozone lagen beim Headline-CPI auf Jahressicht bei:
* CPI YoY: 3,3 %
* Forecast: 3,3 %
* Previous: 2,9 %
Damit ist die Inflation gegenüber dem Vormonat deutlich gestiegen und liegt weiterhin über dem mittelfristigen Ziel der EZB.
Auch die Arbeitsmarktdaten waren nicht vollständig überzeugend:
* Unemployment Rate: 6,4 %
* Forecast: 6,3 %
* Previous: 6,4 %
* Previous wurde von 6,3 % auf 6,4 % revidiert.
Interessant ist gleichzeitig die Entwicklung der Kerninflation. Der Core CPI YoY ist auf 2,4 % gefallen:
* Actual: 2,4 %
* Forecast: 2,5 %
* Previous: 2,5 %
Damit zeigt sich ein gemischtes Bild: Die Gesamtinflation steigt deutlich, während die Kerninflation gleichzeitig etwas zurückkommt. Für die EZB wird deshalb insbesondere entscheidend sein, wie nachhaltig der Anstieg der Headline-Inflation durch Energiepreise tatsächlich ist. Im EZB Watch Tool fällt auf, das sich die Zinserwartungen für 2026 nach dem CPI Bericht nicht mehr verschoben haben, damit handelt die EZB aktuell nicht so datenbasiert wie die FED.
US Manufacturing PMI
Der S&P Global Manufacturing PMI für August lag bei:
* 53,9
* Forecast: 53,2
* Previous: 53,9
Damit bleibt die US-Industrie weiterhin im expansiven Bereich und lag gleichzeitig über den Erwartungen.
Für die Risk Assets ist das grundsätzlich ein zweischneidiges Signal: Eine robuste Wirtschaft unterstützt zwar die Gewinnentwicklung der Unternehmen, gleichzeitig reduziert eine starke Konjunktur den Druck auf die Fed, die Geldpolitik schnell zu lockern.
ISM Manufacturing Prices
Besonders relevant war der Preiskomponent:
* ISM Manufacturing Prices: 71,1
* Forecast: 70,5
* Previous: 70,0
Der Anstieg zeigt erneut einen zunehmenden Preisdruck im verarbeitenden Gewerbe. In Kombination mit den hohen Ölpreisen ist genau das aktuell problematisch für die Inflationsentwicklung.
ISM Manufacturing PMI
Der eigentliche ISM Manufacturing PMI enttäuschte dagegen deutlich:
* Actual: 44,6
* Forecast: 55,2
* Previous: 55,6
Damit liegt der Wert klar unter den Erwartungen und signalisiert eine deutliche Abschwächung im verarbeitenden Gewerbe.
Wir haben somit erneut ein gemischtes Bild aus den USA: Die Gesamtwirtschaft bleibt robust, gleichzeitig zeigen einzelne Bereiche deutliche Schwäche und die Preiskomponenten bleiben hoch.
JOLTS Job Openings
Besonders wichtig mit Blick auf die NFP-Daten am Freitag waren die JOLTS Job Openings:
* Actual: 7,271 Mio.
* Forecast: 7,330 Mio.
* Previous: 7,182 Mio.
Die Zahl der offenen Stellen ist damit gegenüber dem Vormonat gestiegen, blieb aber unter den Erwartungen.
Für die kommenden Tage bleibt deshalb der US-Arbeitsmarkt der zentrale fundamentale Faktor. Die JOLTS-Daten liefern bereits einen ersten Hinweis, entscheidend wird jedoch der komplette Arbeitsmarktbericht am Freitag.
⸻
3. Fundamentale Wirtschaftsdaten heute
Heute richtet sich der Fokus insbesondere auf zwei Datenpunkte.
ADP Non-Farm Employment Change
Mit Blick auf den offiziellen US-Arbeitsmarktbericht am Freitag ist der ADP-Bericht heute besonders relevant. Der Markt wird genau beobachten, ob sich die Hinweise auf eine Abkühlung des Arbeitsmarktes bestätigen oder ob der Beschäftigungsaufbau weiterhin robust bleibt.
Crude Oil Inventories
Ebenfalls sehr wichtig sind heute die US-Rohöllagerbestände. Angesichts eines Ölpreises von mittlerweile über 90 US-Dollar können größere Veränderungen bei den Lagerbeständen zusätzliche Bewegungen im Energiemarkt auslösen.
Damit bleibt heute vor allem die Kombination aus Arbeitsmarktdaten und Ölmarkt entscheidend.
⸻
4. Earnings im Überblick
Auf der Earnings-Seite standen gestern unter anderem Palo Alto Networks, Dell Technologies und Medtronic im Fokus.
Palo Alto Networks konnte sowohl beim Gewinn als auch beim Umsatz die Erwartungen übertreffen:
* EPS Surprise: +4,08 %
* Revenue Surprise: +1,79 %
Noch stärker waren die Zahlen von Dell Technologies.
Dell meldete für Q2 einen Umsatz von rund 46,97 Mrd. USD gegenüber erwarteten 44,78 Mrd. USD. Besonders stark war erneut das AI-optimierte Servergeschäft.
Auch der Ausblick wurde deutlich angehoben. Dell erwartet für das Gesamtjahr nun einen Umsatz von rund 192 Mrd. USD gegenüber einer bisherigen Prognose von 165–169 Mrd. USD. Gleichzeitig wurde die Erwartung für den Umsatz mit AI-optimierten Servern auf rund 74 Mrd. USD angehoben.
Das unterstreicht erneut, wie stark der AI-Infrastrukturzyklus aktuell noch läuft.
Heute steht allerdings ein Unternehmen besonders im Fokus:
Broadcom
Die Zahlen von Broadcom werden insbesondere hinsichtlich AI-Infrastruktur, Networking und der weiteren Entwicklung des AI-Capex-Zyklus relevant sein.
Zusätzlich stehen unter anderem Hewlett Packard, NetApp und Brown-Forman mit Quartalszahlen auf der Agenda.
⸻
5. Märkte und Korrelationen im Überblick
U.S. Oil
Beim Ölmarkt ist die Situation aktuell extrem entscheidend.
U.S. Oil notiert mittlerweile über 90 USD, aktuell bei rund 90,39 USD. Gestern legte der Ölpreis bereits um rund 5,43 % zu. Brent schloss sogar bei 94,65 USD, was einem Tagesplus von rund 4,6 % entspricht.
Damit ist die geopolitische Risikoprämie wieder massiv gestiegen.
Für die Risk Assets ist ein Ölpreis über 90 USD aus meiner Sicht ein sehr schlechtes Umfeld. Steigende Energiepreise erhöhen den Inflationsdruck, erhöhen damit potenziell den Druck auf die Notenbanken und können gleichzeitig die Margen der Unternehmen belasten.
Für mich bleibt deshalb folgende Marke entscheidend:
Über 90,50 USD bleibt U.S. Oil für mich perspektivisch bullish. Sollte die Eskalation weiter zunehmen, wäre anschließend das Juli-Monatshoch bei 93,59 USD das nächste relevante Ziel.
Shorts würde ich dagegen aktuell noch nicht aggressiv suchen. Dafür möchte ich zunächst eine klare Deeskalation beziehungsweise eine belastbare diplomatische Lösung sehen.
Erst dann werden wieder die Bereiche 87,78 USD und 86,40 USD interessant.
⸻
U.S. Staatsanleihen
Die Renditen steigen weiterhin massiv und bleiben damit einer der wichtigsten Belastungsfaktoren für die Aktienmärkte.
Die Kombination aus höheren Ölpreisen, steigenden Inflationserwartungen und zunehmenden Zinserhöhungserwartungen führt dazu, dass Kapital aus den Bondmärkten abfließt und die Renditen weiter steigen.
Besonders relevant bleibt dabei die Entwicklung der langfristigen Renditen, weil diese direkt in die Bewertung von Aktien und insbesondere Growth- und Tech-Aktien hineinspielen.
⸻
DXY
Auch beim Dollar sehen wir wieder klare Stärke.
Der DXY hatte am Montag zwar unter der 99,50er-Zone geschlossen, dieser Ausbruch konnte sich jedoch nicht nachhaltig bestätigen. Bereits gestern wurde die Bewegung wieder vollständig negiert und heute wurden zusätzlich die Daily Highs gebrochen.
Für mich bleibt daher zunächst die 100er-Marke das primäre Ziel.
Sollte der US-Arbeitsmarkt am Freitag deutlich stärker ausfallen als erwartet, könnte dies nochmals zusätzliche Dollar-Stärke auslösen. In diesem Fall halte ich auch einen Anstieg in Richtung 100,50 in dieser Woche für möglich.
Damit haben wir aktuell genau die Kombination, die Risk Assets belastet:
Hoher Ölpreis + starker US-Dollar + steigende Renditen.
⸻
Volatilitätsindex
Auch beim VIX sehen wir eine deutliche Veränderung.
Der Volatilitätsindex konnte gestern um rund 9,4 % zulegen und notiert aktuell bei etwa 16,46.
Damit steigt die Risikoaversion vor den wichtigen NFP-Daten am Freitag spürbar an. Wir sehen noch keine Panik im Markt, aber die Volatilität zieht klar an und bestätigt damit das zunehmend unsichere Marktumfeld.
⸻
6. Risk Assets im Überblick
Nvidia
Nvidia hatte gestern einen schwächeren Handelstag, konnte sich jedoch weiterhin oberhalb der wichtigen 217-USD-Zone halten.
Meine Analyse bleibt daher zunächst unverändert.
Die entscheidenden Supports liegen bei:
* 217 USD
* 213 USD
* 212 USD
Solange diese Bereiche halten, bleibe ich perspektivisch bullish und sehe zunächst Ziele bei 230–232 USD und anschließend potenziell neue Alltime Highs.
Sollten die genannten Supports dagegen brechen, würde ich zunächst abwarten und insbesondere die Bereiche 198 USD und 195 USD beobachten.
⸻
Bitcoin
Bei Bitcoin bleibt das Bild unverändert.
Das Daily Low und auch das Weekly Low wurden bereits in der Vorwoche gebrochen. Aufgrund der aktuellen Marktstruktur würde ich hier weiterhin die Finger davon lassen.
Wer meine detailliertere Einschätzung zu Bitcoin sehen möchte, kann sich gerne meinen aktuellen Wochenausblick anschauen.
⸻
S&P 500
Beim S&P 500 haben wir gestern einen deutlichen Abverkauf beziehungsweise Gewinnmitnahmen gesehen.
Der Index verlor rund 0,77 % und schloss unter einer wichtigen Unterstützungszone.
Ich bin hier aktuell short positioniert.
Sollten wir das gestrige Daily Low brechen, sehe ich zunächst weiteres Korrekturpotenzial in Richtung:
* 7.550
* 7.521/7.520
* 7.500
Longs würde ich aktuell zunächst abwarten. Für mich wäre es wichtiger, dass wir auf Daily-Basis wieder klare Stärke und einen bestätigten Support ausbilden, bevor ich hier wieder aggressiver auf der Long-Seite agiere.
⸻
Nasdaq 100
Auch der Nasdaq 100 wurde an der 29.500er-Zone klar rejected. Genau auf diese Marke hatte ich bereits gestern mehrfach hingewiesen.
Der Index verlor gestern rund 1,24 %.
Sollten wir heute das Daily Low brechen, bin ich hier klar auf der Short-Seite.
Die erste relevante Hürde liegt bei 28.860.
Sollten wir auch darunter brechen, sehe ich weitere Short-Ziele bei:
28.500 → 28.200
Longs würde ich erst wieder interessanter finden, wenn wir klar auf Daily-Basis oberhalb von 29.500 schließen.
⸻
US30
Auch beim US30 haben wir gestern deutliche Gewinnmitnahmen gesehen.
Der Index verlor rund 0,88 %. Die Short-Idee, die ich zuvor kommuniziert hatte, ist damit entsprechend aufgegangen.
Ich bleibe hier zunächst short mit einem Zielbereich bei:
52.500 → 52.340
Insbesondere im Bereich um 52.340 könnte ich mir perspektivisch einen sehr interessanten Long-Einstieg vorstellen. Auch hier möchte ich allerdings zunächst eine entsprechende Bestätigung abwarten.
⸻
7. DAX Tagesausblick
Kommen wir zum DAX.
Auch hier haben wir gestern erneut einen massiven Abverkauf gesehen. Der DAX verlor weitere 1,41 % und steht damit in dieser Woche bereits bei einem Minus von rund 2,62 %.
Wie ich bereits mehrfach geschrieben habe, können insbesondere nach neuen Alltime Highs sehr aggressive Rücksetzer entstehen. Genau dieses Szenario sehen wir aktuell.
Der DAX ist mittlerweile sogar unter die 26.000er-Marke gefallen und befindet sich damit in einem für mich extrem interessanten Preisbereich.
Relevant sind insbesondere mehrere historische Wochen- und Monatsebenen, unter anderem die Wochentiefs aus KW34 und KW31 sowie das Juli-Monatshoch im Bereich um 25.900.
Für mich ergeben sich jetzt mehrere entscheidende Szenarien.
Sollten wir zunächst wieder über das aktuelle H4-Hoch bei 25.925 kommen, wäre ich perspektivisch nochmals long in Richtung 26.000 bzw. 26.030.
Sollte es anschließend dort zu einer klaren Rejection kommen, wäre das für mich wiederum ein sehr interessanter Short-Einstieg. Das erste Ziel läge dann beim Juli-Schlusskurs im Bereich von 25.650.
Ein weiteres Short-Szenario entsteht für mich, sollte das Wochentief aus KW32 bei 25.790 gebrochen werden. In diesem Fall wäre mein nächstes Ziel ebenfalls der Bereich um 25.640.
Gleichzeitig möchte ich den DAX aber keinesfalls ausschließlich auf der Short-Seite betrachten.
Sollten wir uns wieder nachhaltig oberhalb des Wochentiefs aus KW35 bei 26.040 stabilisieren, wäre ich perspektivisch wieder long. In diesem Fall wäre zunächst das Wochentief aus KW33 bei 26.240 interessant.
Damit bleibt für mich vor allem eines entscheidend:
Strukturell befinden wir uns weiterhin in einem übergeordneten Long-Trend.
Der aktuelle Rücksetzer kann daher weiterhin als ganz normale Korrektur nach den Alltime Highs betrachtet werden. Die Dynamik auf der Unterseite ist allerdings deutlich gestiegen und die Kombination aus Ölpreis, Renditen, Dollar-Stärke und geopolitischer Unsicherheit macht die aktuelle Situation deutlich anspruchsvoller.
Deshalb würde ich hier aktuell nicht blind in die 26.000er-Zone hineinlongen, sondern auf klare Bestätigung warten.
Perspektivisch wäre es für mich auch keineswegs ungewöhnlich, wenn der DAX in den kommenden Wochen noch einmal die 25.000er-Marke testet. Das ist allerdings bereits deutlich weiter nach vorne gedacht und aktuell noch kein kurzfristiges Basisszenario.
⸻
8. Fazit
Die Märkte befinden sich aktuell in einem zunehmend anspruchsvollen Umfeld.
Auf der einen Seite steht weiterhin der starke AI-Investitionszyklus mit Unternehmen wie Nvidia, Dell, Broadcom und zahlreichen weiteren Playern. Auf der anderen Seite sehen wir aktuell eine Kombination aus geopolitischer Eskalation, stark steigenden Ölpreisen, höheren Inflationserwartungen, steigenden Staatsanleiherenditen und zunehmenden Zinserhöhungserwartungen.
Insbesondere U.S. Oil über 90 USD ist für mich aktuell ein entscheidender Faktor. Sollte sich die geopolitische Situation weiter verschärfen und der Ölpreis nachhaltig oberhalb von 90,50 USD etablieren, dürfte dies den Druck auf Inflation und Notenbanken weiter erhöhen.
Gleichzeitig bleiben der DXY, die steigenden Bond-Renditen und die anziehende Volatilität wichtige Warnsignale für die Risk Assets.
Für den DAX ist die aktuelle Korrektur deshalb weiterhin mit Vorsicht zu betrachten. Die übergeordnete Struktur bleibt zwar bullish, kurzfristig haben wir jedoch einen klaren Momentumverlust und eine zunehmende Abwärtsdynamik.
Entscheidend werden nun die Reaktionen an den genannten DAX-Leveln sowie die kommenden US-Arbeitsmarktdaten sein. Insbesondere der Freitag mit den NFP-Daten könnte für die nächste größere Marktbewegung sorgen.
Keine Anlageberatung. Dies ist ausschließlich meine persönliche Markteinschätzung.
Ich wünsche euch allen einen erfolgreichen Handelstag und vor allem stabile Trades.

Похожие публикации
Отказ от ответственности
Информация и публикации не предназначены для предоставления и не являются финансовыми, инвестиционными, торговыми или другими видами советов или рекомендаций, предоставленных или одобренных TradingView. Подробнее читайте в Условиях использования.
Похожие публикации
Отказ от ответственности
Информация и публикации не предназначены для предоставления и не являются финансовыми, инвестиционными, торговыми или другими видами советов или рекомендаций, предоставленных или одобренных TradingView. Подробнее читайте в Условиях использования.