
Guten Morgen zusammen,
die neue Handelswoche startet mit einem weiterhin sehr angespannten geopolitischen Umfeld. Die vereinbarte Übergangsregelung zwischen den USA und Iran läuft aus, eine Verlängerung ist aktuell nicht in Sicht. Gleichzeitig gibt es zwar weiterhin diplomatische Gespräche über verschiedene Kanäle, allerdings scheint ein belastbarer Durchbruch derzeit noch nicht erreicht.
Besonders relevant für die Märkte bleibt dabei die Situation rund um die Straße von Hormus und den Ölpreis. Während die USA weiterhin von einer offenen Straße von Hormus sprechen, ist der Ölfluss laut US-Energieministerium noch nicht vollständig normalisiert. Iran wiederum droht bei einem Scheitern der Diplomatie mit einer offensiveren militärischen Haltung.
Für die Märkte bedeutet das: Geopolitik bleibt kurzfristig der entscheidende Unsicherheitsfaktor. Gleichzeitig steht mit Mittwoch ein deutlich wichtigerer Makro-Tag bevor, weshalb ich heute eher mit einem vorsichtigen Handelstag rechne.
Agenda
1. Geopolitische Lage
2. Fundamentale Wirtschaftsdaten heute
3. Fundamentale Wirtschaftsdaten gestern
4. Earnings
5. Märkte & Korrelationen im Überblick
6. Risk Assets im Überblick
7. DAX Ausblick
8. Fazit
⸻
1. Geopolitische Lage
Die Situation zwischen den USA und Iran bleibt angespannt.
Das im Juni vereinbarte Memorandum of Understanding hatte ursprünglich einen Zeitraum von 60 Tagen für eine weitergehende Vereinbarung vorgesehen. Eine Verlängerung dieser Übergangsregelung wird von Donald Trump aktuell jedoch ausgeschlossen.
Gleichzeitig gibt es widersprüchliche Signale:
Auf der einen Seite erklärt die iranische Seite, dass man bei einem Scheitern der Diplomatie zu einer offensiveren militärischen Haltung wechseln werde und dass eine dauerhafte Lösung allein durch Druck auf Iran beziehungsweise durch Vermittler aktuell nicht realistisch sei.
Auf der anderen Seite berichtet die US-Seite von weiterhin intensiven Gesprächen. Jared Kushner sprach davon, dass die Gespräche mit verschiedenen Teilen der iranischen Regierung so robust seien wie nie zuvor. Einen fertigen Deal gibt es allerdings noch nicht.
Besonders kritisch bleibt die Straße von Hormus. Der Ölfluss ist weiterhin nicht vollständig normalisiert und die USA eskortieren Schiffe durch die Region. Gleichzeitig droht Iran bei einer weiteren Eskalation mit Gegenmaßnahmen.
Damit bleibt die Situation für die Märkte extrem binär:
Deeskalation → Ölpreis runter, Risk Assets hoch.
Weitere Eskalation → Ölpreis hoch, Inflationserwartungen hoch, Risk Assets unter Druck.
Zusätzlich interessant ist die politische Situation in den USA. Donald Trump steht mit Blick auf die kommenden Midterm-Wahlen zunehmend unter politischem Druck. Die derzeit schwachen Zustimmungswerte – teilweise nur rund 33 % – sind insbesondere deshalb relevant, weil die Midterms im November für die politische Handlungsfähigkeit der Trump-Administration entscheidend werden können.
Für die Märkte bedeutet das: Je näher wir an die Midterms kommen, desto wichtiger wird auch die politische Komponente hinter Handels-, Außen- und Energiepolitik.
⸻
2. Fundamentale Wirtschaftsdaten heute
Der heutige Kalender ist im Vergleich zu Mittwoch eher ruhig.
Für Deutschland und Europa stehen unter anderem einige ZEW-relevante Daten sowie weitere Reden beziehungsweise Aussagen aus dem EZB-Umfeld auf der Agenda. Dazu kommt erneut EZB-Chefvolkswirt Philip Lane.
Aus den USA kommen ebenfalls einige Daten, allerdings ist hier heute kein einzelner Termin dabei, den ich als absoluten Market-Mover einordnen würde.
Der deutlich wichtigere Tag ist meiner Meinung nach Mittwoch.
Dann stehen unter anderem an:
* CPI Core
* FOMC Meeting Minutes
* Aussagen von Christine Lagarde
* weitere relevante Inflations- und Konjunkturdaten
Von daher würde ich heute nicht unbedingt erwarten, dass der Markt bereits den großen fundamentalen Move startet.
⸻
3. Fundamentale Wirtschaftsdaten gestern
Gestern war der fundamentale Datenkalender ebenfalls relativ unspektakulär.
Neben einigen Aussagen aus dem EZB-Umfeld gab es unter anderem die US TIC Long-Term Transactions, bei denen die langfristigen US-Wertpapiertransaktionen bei rund 172,7 Mrd. Dollar lagen.
Der größere Impuls kam allerdings weniger von den klassischen Makrodaten, sondern eindeutig von der geopolitischen Entwicklung und den daraus resultierenden Bewegungen bei Öl, Anleihen und Risk Assets.
⸻
4. Earnings
Die Earnings-Saison befindet sich mittlerweile klar auf der Zielgeraden.
Gestern standen unter anderem Ergebnisse von Paramount im Fokus.
Heute folgt mit Home Depot noch ein relevanter Name.
Der große Fokus der Märkte bleibt allerdings weiterhin auf dem AI-Komplex und insbesondere auf Nvidia, wobei die Nvidia-Zahlen erst Ende August anstehen.
⸻
5. Märkte & Korrelationen im Überblick
US Oil
Beginnen wir wie immer mit US Oil.
Der Ölpreis hat gestern erneut einen extrem starken Push hingelegt und rund 3,11 % zugelegt.
Aktuell notieren wir bei ungefähr 84,32 Dollar.
An meinem Bias hat sich dadurch nichts verändert.
Sollten wir das gestrige Daily High brechen, liegt mein nächstes Ziel bei:
86,30 → 87,72 → 90,00 Dollar
Sollte die Situation im Nahen Osten tatsächlich weiter eskalieren, wäre anschließend sogar noch einmal das Juli-Monatshoch bei ungefähr 93,50 Dollar interessant.
Auf der Unterseite bleibt bei einer geopolitischen Deeskalation zunächst der Bereich um 79 Dollar interessant.
Darunter:
77,00 → 74,00 → 72,00 Dollar
Beim Ölpreis liegt aktuell meiner Meinung nach einer der wichtigsten Schlüssel für die zweite Jahreshälfte.
Sollte sich der Ölpreis dauerhaft auf einem hohen Niveau halten und gleichzeitig die geopolitische Lage weiter eskalieren, bekommen wir perspektivisch wieder stärkeren Inflationsdruck.
Insbesondere wenn gleichzeitig der europäische Winter höhere Energieverbräuche mit sich bringt, könnte das zu höheren CPI- und PCE-Werten führen.
Und genau hier entsteht das Problem:
Höheres Öl → höhere Inflation → weniger Spielraum für die Fed → potenziell hawkischere Geldpolitik.
Das wird für die zweite Jahreshälfte extrem spannend.
⸻
US-Staatsanleihen
Bei den US-Staatsanleihen sehen wir zum Start in die Woche ebenfalls Bewegung.
Aktuell liegen die Veränderungen für die Woche ungefähr bei:
* 3 Jahre: +0,45 %
* 5 Jahre: +0,70 %
* 10 Jahre: +1,16 %
* 30 Jahre: +1,10 %
Insbesondere bei den länger laufenden US-Staatsanleihen sehen wir damit weiterhin interessante Niveaus.
Die langfristigen Renditen bewegen sich auf Niveaus, die wir in dieser Form teilweise seit vielen Jahren nicht mehr gesehen haben.
Das ist definitiv ein Faktor, den man im aktuellen Marktumfeld nicht ignorieren sollte – insbesondere in Kombination mit Ölpreis, Inflationserwartungen und der zukünftigen Fed-Politik.
⸻
DXY
Beim DXY haben wir gestern noch einmal die 99,50 unterschritten, konnten anschließend aber wieder darüber schließen.
Damit bleibt mein Bild unverändert.
Ein Daily Close unter 99,50 würde für mich die 99,00 wieder deutlich interessanter machen.
Auf der Oberseite bewegen wir uns aktuell zwischen 99,50 und 100,00.
Sollten wir nachhaltig über 100 schließen, wären anschließend:
100,50 → 100,60
die nächsten interessanten Bereiche.
⸻
VIX
Beim VIX kam es gestern kurzfristig zu einem deutlicheren Anstieg von rund 6–6,5 % auf etwa 15,18.
Trotzdem bleibt die Volatilität insgesamt weiterhin relativ niedrig.
Wir sehen also aktuell noch keinen wirklichen Panikmodus im Markt.
⸻
6. Risk Assets im Überblick
Nvidia
Nvidia hat gestern leicht nachgegeben und notiert auch vorbörslich etwas schwächer.
Mein Bias bleibt allerdings unverändert.
Der entscheidende Support liegt bei 217 Dollar.
Solange dieser Bereich hält, bleibe ich grundsätzlich bullish mit einem Ziel bei:
232 Dollar
Sollten wir unter 217 Dollar fallen, wären anschließend zunächst 213–212 Dollar interessant.
⸻
Bitcoin
Bei Bitcoin haben wir gestern einen deutlichen Push nach oben gesehen.
Auf Tagesbasis entstand eine starke Kerze mit rund +2,66 %.
Mein übergeordnetes Bias bleibt allerdings unverändert:
Solange wir keinen Daily Close über 65.700 Dollar bekommen, bin ich noch nicht long.
Sollte dieser Ausbruch kommen, wären anschließend:
67.000 → 68.200 Dollar
die nächsten relevanten Bereiche.
Ich bleibe hier bewusst geduldig.
Bitcoin befindet sich seit mehreren Monaten in einer größeren Seitwärtsphase und für mich macht es aktuell wenig Sinn, innerhalb dieser Range einen Ausbruch vorwegzunehmen.
⸻
S&P 500
Auch beim S&P 500 setzt sich das leichte Short-Momentum zunächst fort.
Aktuell testen wir das Weekly Low der Vorwoche bei rund 7.738 Punkten.
Sollte dieses Level brechen, würde ich allerdings nicht sofort Short gehen.
Ich könnte mir zunächst einen Liquidity Sweep in Richtung der 7.723 vorstellen, bevor wir eine tatsächliche Richtungsentscheidung bekommen.
Entscheidend wird daher, ob wir lediglich Liquidität unter den Tiefs abholen oder tatsächlich darunter schließen.
Bei einem nachhaltigen Close darunter sehe ich eine weitere Korrektur zunächst in Richtung:
6.750–6.725
Das wäre aus meiner Sicht eine durchaus gesunde Korrektur.
Alternativ bleiben auf der Unterseite zunächst auch 7.500 bzw. 7.555 interessant.
Sollten sich dagegen geopolitisch wieder deutlich bessere Nachrichten ergeben, könnte sich der aktuelle Rücksetzer lediglich als Sweep herausstellen und der Markt relativ schnell wieder Richtung All-Time-High drehen.
⸻
Nasdaq 100
Beim Nasdaq haben wir sehr präzise am Monatsschlusskurs des Juli bei ungefähr 30.238 reagiert.
Wie bereits angesprochen, haben wir hier zwar noch kein neues High ausgebildet, mittlerweile aber ein neues Low.
Unterhalb der 30.000 sehen wir aktuell weitere Schwäche.
Für mich bleibt deshalb eine größere Korrektur perspektivisch möglich – übergeordnet sogar bis in den Bereich um 26.300.
Dafür muss allerdings zunächst die 30.000 als Widerstand bestätigt werden.
Auf der Unterseite sind zunächst:
29.500 → 29.200 → 29.000
interessant.
Sollten wir dagegen wieder nachhaltig über 30.000 steigen, wären erneut:
30.230 → 30.500
relevant.
⸻
US30
Auch im Dow Jones konnten wir gestern Gewinnmitnahmen sehen.
Der Index schloss unterhalb der 53.500 und bricht aktuell das Daily Low.
Der Bereich zwischen 53.400 und 53.500 bleibt für mich deshalb extrem interessant.
Für Longs würde ich hier allerdings Geduld mitbringen.
Ich möchte mindestens einen H4-Close über 54.500 sehen, bevor ich einen erneuten Long-Ansatz interessant finde.
Sollte sich die geopolitische Situation weiter verschärfen, kann ich mir auf der Unterseite durchaus einen Rücksetzer bis in den Bereich um 52.500 vorstellen, womit auch das dortige Gap geschlossen werden könnte.
⸻
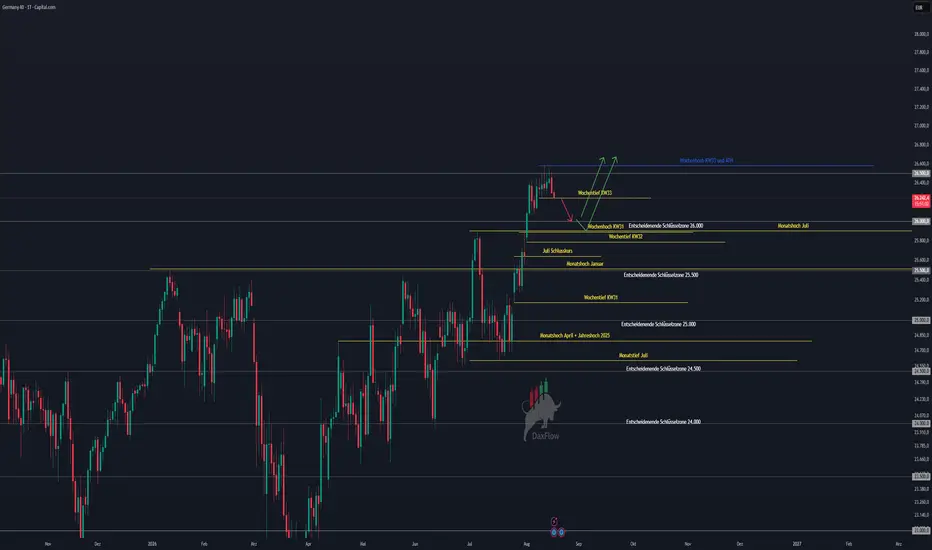
7. DAX Ausblick
Kommen wir zum DAX.
Auch hier haben wir gestern ein leichtes Minus gesehen.
Die Reaktion an unserer 26.500er Schlüsselzone kam wie erwartet.
Mittlerweile wurde sowohl das Daily Low von gestern als auch das Weekly Low der Vorwoche gebrochen.
Und genau hier wird es jetzt interessant.
Wir befinden uns an einem Punkt, an dem zwei Szenarien möglich sind:
1. Größere Korrektur
Wir bekommen tatsächlich den von mir erwarteten Rücksetzer in Richtung:
26.130 → 26.000–25.900
2. Liquidity Sweep
Der Markt holt zunächst Liquidität unter dem Wochentief und dreht anschließend wieder nach oben.
Deshalb wäre ich aktuell noch vorsichtig mit aggressiven Shorts.
Gleichzeitig kann ich mir aufgrund der geopolitischen Lage durchaus vorstellen, dass wir heute noch einmal stärkere Rücksetzer sehen.
Sollte das Wochentief nachhaltig gebrochen werden und insbesondere ein H4-Close darunter entstehen, liegt mein nächstes Ziel bei ungefähr 26.130.
Sollte auch dort kein Support entstehen, rückt anschließend der Bereich:
26.000–25.900
in den Fokus.
Für Longs wäre ich heute deutlich selektiver.
Hier möchte ich zunächst eine klare Veränderung der geopolitischen Situation beziehungsweise eine entsprechende Reaktion des Marktes sehen.
Gerade mit Blick auf den morgigen, deutlich wichtigeren Makro-Tag würde ich heute nicht versuchen, einen Move zu erzwingen.
⸻
8. Fazit
Wir starten in den Dienstag mit einem weiterhin sehr schwierigen geopolitischen Umfeld.
Die Gespräche zwischen USA und Iran laufen zwar weiter, gleichzeitig ist aber noch keine belastbare Einigung erreicht. Besonders die Situation rund um die Straße von Hormus und der daraus resultierende Ölpreis bleiben der zentrale Faktor.
Für die Märkte ist deshalb aktuell vor allem folgende Korrelation entscheidend:
Nahost → Öl → Inflation → Fed → Renditen → Risk Assets
Solange der Ölpreis weiter deutlich über 80 Dollar bleibt und geopolitisch keine nachhaltige Deeskalation eintritt, bleibt das Risiko für weitere Volatilität bestehen.
Gleichzeitig ist die fundamentale Datenlage heute relativ ruhig. Der wirklich interessante Tag kommt meiner Meinung nach erst morgen mit CPI Core, FOMC Meeting Minutes und weiteren wichtigen Terminen.
Beim DAX würde ich deshalb heute geduldig bleiben.
Unterhalb des Wochentiefs sind 26.130 und anschließend 26.000–25.900 die relevanten Ziele. Gleichzeitig besteht die Gefahr eines Liquidity Sweeps, weshalb ich nicht blind in den ersten Ausbruch hineinshorten würde.
Keine Anlageberatung.
Ich wünsche allen einen erfolgreichen Handelstag und stabile Trades.

Похожие публикации
Отказ от ответственности
Информация и публикации не предназначены для предоставления и не являются финансовыми, инвестиционными, торговыми или другими видами советов или рекомендаций, предоставленных или одобренных TradingView. Подробнее читайте в Условиях использования.
Похожие публикации
Отказ от ответственности
Информация и публикации не предназначены для предоставления и не являются финансовыми, инвестиционными, торговыми или другими видами советов или рекомендаций, предоставленных или одобренных TradingView. Подробнее читайте в Условиях использования.